

La crise financière de 2008 a suscité un intérêt croissant des historiennes et historiens pour le crédit à la consommation aux États-Unis, donnant lieu à un ensemble de travaux transversaux que Greta Krippner a récemment suggéré de regrouper sous l’étiquette d’une « macrosociologie » du créditFootnote 1. Ces recherches, qui visent à identifier les origines du système contemporain, insistent sur certains points de bascule historiques et politiques, ou sur des trajectoires culturelles ayant conduit à la légitimation de pratiques d’endettement à grande échelle. Le présent article propose une analyse différente des pratiques de crédit, située dans le temps et dans l’espace, à partir du cas des prêts de petites sommes (small loans) au début du xxe siècle : il combine une approche quantitative, fondée sur une base de données d’environ 600 prêts octroyés à des clients de l’Illinois par l’une des principales entreprises du secteur dans les années 1910, la Household Finance Corporation (HFC), avec une optique qualitative, appuyée sur des archives de l’entreprise portant sur le début du xxe siècle. Les agences de ce type occupent une place centrale au sein de l’histoire du crédit aux États-Unis : elles sont en effet les premières à offrir aux travailleurs, à partir de la fin du xixe siècle, la possibilité de s’endetter sur la base de leurs revenus futurs, sous forme d’avances sur salaireFootnote 2. Ces prêts émergent à une époque où les possibilités d’emprunt sont multiples. Ils coexistent avec des formes plus anciennes, comme le prêt sur gage, le crédit accordé par les commerçants ou les colporteurs, et d’autres modalités qui apparaissent à la même époque, comme la vente à tempérament d’automobiles ou les facilités de paiement proposées par les grands magasins (department stores). Néanmoins, à une époque où les banques ne prêtent pas aux consommateurs, les prêts de petites sommes représentent la première forme véritablement salariale de crédit, au double sens d’un crédit destiné aux travailleurs aux revenus stables et de garanties fournies par l’existence d’un contrat de travailFootnote 3. Aux États-Unis, cette forme d’endettement soulève de vives critiques : les entreprises qui la pratiquent sont la cible de nombreuses croisades organisées entre le début des années 1900 et la fin des années 1930, au point que ces prêteurs sont communément associés à la figure de l’usurier (loan shark) opérant aux marges de la loiFootnote 4.
La période étudiée est marquée par une stabilisation relative et progressive du modèle salarial et par le poids croissant des grandes entreprises intégrées : la transition industrielle est alors en majeure partie achevée dans le Nord du pays et l’on observe une concentration croissante du capital, tant au sein de l’industrie que dans les secteurs bancaires et financiers. Le capitalisme gestionnaire entraîne le développement de nouvelles catégories de travailleurs, employés de bureau ou managers en col blanc, et une féminisation de certains métiers du tertiaireFootnote 5. Malgré cela, le salariat ne regroupe pas, jusqu’aux années 1930, un ensemble homogène de situations ou de contrats de travail. La définition juridique de la relation d’emploi n’est pas encore stabilisée, tout comme le lexique mobilisé par les différents acteurs politiques pour décrire la vente de la force de travailFootnote 6. Les années 1900 et 1910 voient ainsi l’acceptation graduelle d’une différence entre salariat et servitude : comme l’a montré Lawrence B. Glickman, l’idée d’« esclavage salarial » (wage slavery) disparaît au sein des milieux syndicaux et de la presse au profit d’une nouvelle conception du salarié-consommateur, véhiculée par la notion de « salaire viable » (living wage) Footnote 7. Cette transition produit des modifications profondes des rapports au travail, à la famille et à la consommation, qui, si elles sont bien connues, ont rarement été décrites à travers le prisme du crédit.
Les données collectées ici permettent de comprendre à la fois le profil des salariés ayant recours au crédit et les justifications données quant à l’utilisation des sommes prêtées, qu’elles soient mobilisées pour ajuster un ensemble de dépenses quotidiennes ou ponctuelles, au comptant ou à crédit. Prenant appui sur une analyse croisée des motifs d’emprunt et des positions sociales des emprunteurs, ce travail étudie l’usage socialement différencié des prêts et la stratification qui en découle. L’historiographie s’intéressant aux prêts de petites sommes propose en effet deux lectures radicalement différentes des populations qui y font appel. Une majorité d’auteurs décrivent ces pratiques comme des crédits à taux excessif, auxquels sont contraintes de recourir les franges les plus pauvres ou marginales de la working class (ou des working poor), alors que d’autres perçoivent les small loans comme une préfiguration du crédit bancaire et de la « république des consommateurs » d’après-guerre, en même temps que comme le signe d’une appartenance aux classes moyennes naissantesFootnote 8. Ces deux lectures inclinent donc à associer une classe sociale avec certaines dispositions économiques qui permettraient d’expliquer l’entrée dans une « consommation de masse »Footnote 9 : rapport aux échéances urgentes, sentiment de précarité et endettement contraint, dans le cas des classes populaires ; crédit budgétisé et d’investissement associé à des salaires croissants, dans le cas des classes moyennes.
Ces interprétations opposées témoignent d’une grille de lecture qui tend à faire correspondre certains groupes sociaux à des types spécifiques de crédit, en fonction du degré de formalisation des transactions et des dispositions temporelles qu’elles requièrent. Les travaux sur la période ont notamment montré que les prêts contractualisés, imposant le respect d’échéanciers fixés en amont et destinés à l’achat d’une automobile ou de matériel électroménager, sont restreints aux travailleurs en col blanc. À Chicago, ce type d’achat reste, jusqu’à la fin des années 1920, propre aux « classes salariées aisées prévoyant une hausse future de leurs revenus », comme l’indique Lizabeth CohenFootnote 10. À l’inverse, le crédit des classes ouvrières est davantage associé à la gestion des dépenses quotidiennes et à des formes d’encastrement des échanges dans un ensemble de relations locales, ethniques ou religieusesFootnote 11 : le prêt sur gage, l’ardoise des épiciers ou encore les chariots (pushcarts) tirés par les colporteurs sont emblématiques des prêts de faible montant pratiqués au sein des communautés de travailleurs, comme celles issues de mouvements migratoires en provenance d’Europe. Ces crédits sont renouvelés sur de longues périodes et ceux qui les souscrivent entretiennent des relations de proximité avec leurs créanciers, en particulier les agents de recouvrementFootnote 12.
Néanmoins, des formes plus mixtes de crédit à la consommation se diffusent également au sein des classes populaires – c’est le cas notamment de la vente à tempérament de petits établissements de commerce –, qui permettent d’acheter certains biens spécifiques comme des vêtements, des machines à écrire ou des phonographes : les prêteurs ont alors recours à des réseaux de représentants implantés localement tout en maintenant à l’écart les emprunteurs, au travers d’une gestion centralisée de l’informationFootnote 13. La littérature s’accorde sur le fait que ce type de crédit, qui atteste la coexistence de modèles institutionnels variés, reste insuffisamment étudié : comme l’ont souligné Claire Lemercier et Claire ZalcFootnote 14, l’histoire du crédit à l’époque contemporaine est souvent pensée en termes d’oppositions binaires, entre pratiques modernes et anciennes, formelles et informelles, etc. Cette inclination est particulièrement marquée dans le cas des États-Unis, où l’invention de nouveaux instruments durant la première moitié du xxe siècle a fréquemment été interprétée comme reflétant une démocratisation du crédit. Ce « prisme évolutionnisteFootnote 15 » tend à présenter les diverses formes de crédit comme des mondes séparés, faisant appel à des rationalités distinctes ; il ne permet de penser ni l’interconnexion entre les différents types de dette ni la superposition d’horizons temporels variés.
Ce travail vise à combler en partie ce manque en montrant que les liquidités offertes par les prêteurs de small loans permettent de couvrir toute une gamme de dépenses allant des besoins alimentaires et médicaux au paiement d’échéances hypothécaires ou à de petits projets commerciaux. Ces prêts ne sont donc pas réductibles à un crédit d’urgence ou d’investissement, et ceux qui les souscrivent n’appartiennent pas à un groupe social homogène, en marche vers la modernité ou en retard par rapport à elle : l’étude des motifs d’emprunt permet au contraire de souligner l’existence d’attitudes diverses à l’égard du temps et de dégager certains principes de structuration de l’espace social. Au-delà d’une contribution à l’histoire du crédit, cet article permet d’engager une discussion plus large sur l’analyse du rapport au temps comme marqueur de différenciation culturelle ou historique entre groupes sociaux. De fait, les recherches portant sur l’attitude à l’égard du temps économique opposent traditionnellement un temps institutionnel, sécable et anticipé, à un temps phénoménologique, vécu par les acteurs. Edward P. Thompson distinguait jadis le temps qui passe (nature’s time) des paysans anglais des xviie et xviiie siècles et le temps de l’horloge (clock time) des employeurs, tout comme Pierre Bourdieu soulignait l’opposition entre la « prévoyance du fellah », caractéristique de ce qu’il définissait comme la « société traditionnelle » algérienne, et la « prévision », associée à une rationalisation temporelle des choix effectuée par l’homo œconomicus Footnote 16. Thomas Angeletti, Arnaud Esquerre et Jeanne Lazarus ont relevé l’homologie entre cette dichotomie et la distinction opérée par Frank Knight entre risque et incertitudeFootnote 17 : dans le premier cas, le futur est inscrit dans un horizon maîtrisé, mis en forme par le biais de dispositions contractuelles ou de calculs prédictifs, alors que dans le second, l’imprévisibilité limite l’action à un « à venir » borné, réduit à la gestion d’un équilibre économique précaireFootnote 18. Si ces travaux ont permis de souligner l’opposition entre certaines logiques ou manières de compter, en particulier des classes populaires, et les logiques économiques institutionnelles ou d’entreprise, ils contribuent cependant à produire une vision fortement polarisée des attitudes à l’égard de l’avenir, refusant aux groupes sociaux identifiés comme dominés des formes d’expériences autres que celles liées à la gestion d’un horizon économique restreint. La présente analyse pointe la nécessité de complexifier ces approches ; elle met en avant des formes de gradation ou d’hybridation entre un temps continu, marqué par des dépenses sous tension, et des capacités de projection ou d’anticipationFootnote 19.
Nous décomposerons tout d’abord les caractéristiques des prêts de petites sommes ainsi que les métiers qui les souscrivent, puis nous identifierons, grâce à l’étude des justifications de recours à l’emprunt, trois types de rapport au temps. Ces justifications témoignent de relations différenciées à la contrainte budgétaire et, simultanément, à la fongibilité, puisque le recours au crédit produit des « marquages »Footnote 20 plus ou moins précis des sommes allouées : l’accès direct à de petites liquidités permet de décrire l’écologie du crédit et les modalités d’encastrement des échanges dans différents rapports au travail, à la famille, à la santé, au système judiciaire, aux employeurs ou à d’autres créanciers. Enfin, nous étudierons conjointement l’espace des pratiques et des positions sociales des emprunteurs à l’aide d’une analyse des correspondances multiples (ACM).
Prêter aux salariés : le cas de la Household Finance Corporation
Le réseau d’agences HFC a été fondé par Frank J. Mackey en 1881, dans la ville de Minneapolis (Minnesota). Celle-ci se trouve alors en plein développement industriel, notamment grâce à l’essor considérable de la production de farines alimentaires, et accueille de nombreux travailleurs ayant migré des campagnes environnantes pour s’y installerFootnote 21. La première agence HFC donne accès à de petites liquidités, au départ sous la forme d’hypothèques mobilières, c’est-à-dire sur la base de biens saisissables en cas de défaut de paiement, comme l’indique une publicité parue dans un journal local : « Argent prêté sur gage de meubles, pianos, chariots, chevaux et propriétés personnelles, à bas taux et sans enlèvement [removal] Footnote 22 ». Ainsi, contrairement aux prêteurs sur gages, l’agence n’exige pas que les biens soient conservés dans ses propres bureaux. Dans les années 1890, l’entreprise étend ses activités à différents États du Midwest et du Nord-Est, puis transfère progressivement son siège à Chicago. En 1907, la HFC compte 67 agences, pour un volume annuel de prêts d’environ deux millions de dollars. Simultanément, la direction encourage le développement d’un nouveau type de crédit, sous forme d’avances sur salaire : les clients doivent alors garantir un flux relativement stable de revenus futurs et s’exposent, en cas de défaut, à des procédures judiciaires de saisiesFootnote 23.
Données et méthodologie d’enquête
Les matériaux archivistiques sur lesquels s’appuie cette étude sont principalement issus de deux sources. En premier lieu, nous avons exploré les archives de la plus importante organisation philanthropique sur la période en question : la Fondation Russell Sage (RSF). Force déterminante dans la lutte contre l’usure, elle a fourni des ressources financières, humaines et politiques aux mouvements locaux menés dans l’ensemble du paysFootnote 24. Ses employés ont réuni un ensemble de sources primaires et secondaires relatives aux pratiques de crédit et ont fréquemment échangé avec les acteurs privésFootnote 25. Les documents pertinents sont rangés dans les cartons consacrés aux « prêteurs sans licence » (unlicensed lenders), qui comprennent aussi une série de dossiers spécifiques, étiquetés au nom de F. Mackey, regroupant non seulement des coupures de presse, des publications de la HFC et des correspondances internes et externes, mais également certains comptes et rapports annuels de l’entrepriseFootnote 26.
Ces sources contiennent ensuite une liste de prêts octroyés à des clients de l’Illinois pour l’année 1916, transmise par l’entreprise à la RSFFootnote 27. La direction de la HFC a participé activement au mouvement de régulation du crédit à partir de la seconde moitié des années 1910, ce qui explique la circulation de ce document au sein des organisations militantes. La première loi qui établit les fondements juridiques des small loans en tant qu’activité reconnue, nécessitant une licence spécifique, a été votée dans l’Illinois en 1917 et fut rédigée par le principal avocat de l’entreprise, Frank Hubachek, en collaboration avec la RSFFootnote 28. Si nous n’avons pas retrouvé de traces de correspondance entre la direction de l’entreprise et la RSF au sujet des données, une partie de celles-ci figure dans un ouvrage militant publié en 1919 par le Legal Reform Bureau to Eliminate the Loan Shark Evil de New York. L’auteur du texte, avocat de métier, indique que les données ont été transmises par Leslie Harbison, directeur général des agences pour le Midwest, à un comité législatif de Californie qui souhaitait soutenir une législation similaire au sein de l’ÉtatFootnote 29.
S’il s’agit du seul document de ce type retrouvé dans les archives, le cas de l’Illinois se révèle pertinent à plusieurs égards. En pleine croissance démographique et industrielle, cet État apparaît comme un candidat de choix pour étudier les liens entre développement du crédit et transition salariale. En 1919, il s’agit du troisième État le plus peuplé du pays, avec près de 6,5 millions habitants, pour une population de 800 000 salariés, dont la moitié résident à Chicago. Le secteur des chemins de fer emploie près d’un tiers de la force de travail, devant l’acier, le textile, l’impression et le conditionnement de la viande (meat-packing) Footnote 30. Le travail industriel ou de bureau se fait en majorité au sein de grandes corporations : en 1919, 70 % des salariés de Chicago travaillent pour une entreprise d’au moins 100 salariés, dont un tiers pour une entreprise de plus de 1 000 salariésFootnote 31. La liste constituée s’appuie sur les formulaires de demande de prêt ; elle contient les informations suivantes pour 592 opérations, que nous avons codées à partir des documents dactylographiés : numéro de dossier, durée et montant du prêt, métier de l’emprunteur, motif justifiant le recours au crédit. De surcroît, six agences sont représentées, avec une centaine de clients par agence, ce qui témoigne d’une volonté d’échantillonnage par l’entreprise. Certains motifs de prêts indiquent un déménagement en Illinois, à Chicago ou à Springfield : les agences sont donc implantées dans différentes villes de l’État. Nous n’avons pas d’informations quant à l’origine raciale ou ethnique des clientsFootnote 32, à l’exception de deux cas explicites de trajectoires migratoires depuis l’Europe qui transparaissent dans les motifs. Enfin, le métier n’autorise à identifier le sexe de l’emprunteur que dans un nombre limité de cas : les activités dont la terminaison indique un genre, comme seamstress (couturière) ou saleslady (vendeuse), permettent de distinguer certaines femmes, tout comme leurs équivalents masculins, tels que switchman (aiguilleur) ou salesman (vendeur). Sur l’ensemble des 592 clients, il est ainsi possible d’identifier 220 hommes et 47 femmes.
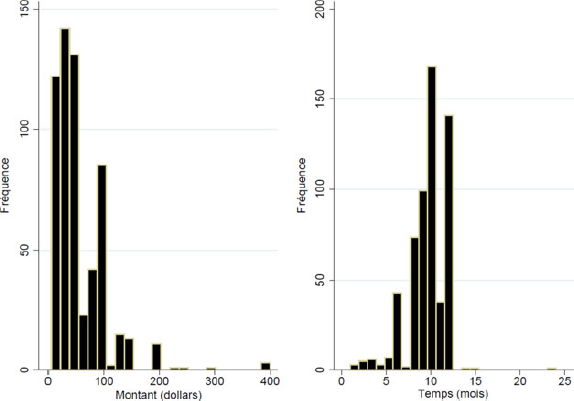
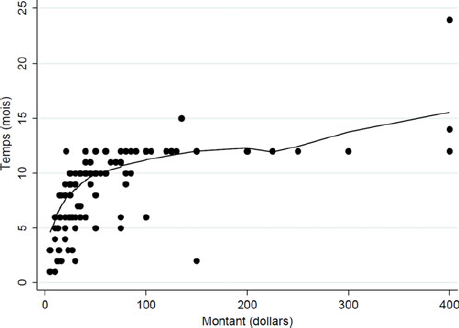
Les montants prêtés varient entre 5 et 400 dollars et les durées de remboursements entre 1 et 24 mois (fig. 1) : si la grande majorité des prêts se situent entre 10 et 50 dollars, un second mode se dessine autour de 100 dollars. La relation de crédit dure rarement moins de six mois, même pour les prêts de faibles montants, ce qui révèle l’existence d’un engagement contractuel de moyen terme. Nous ne disposons pas d’informations sur les frais exigés par ces agences, mais la notion de taux d’intérêt reste, en 1916, étrangère à la comptabilité des prêteurs : les taux d’usure, fixés pour chaque État, ont pour fonction première de réguler l’emprunt agricole, en particulier les avances sur semences, et il faut attendre 1917 pour que la première loi sur les small loans impose un taux d’intérêt annuel maximal, fixé à 42 %, en IllinoisFootnote 33. Cette évolution du droit résulte justement des mobilisations menées contre ces prêteurs, qui dénoncent l’opacité des conditions de fixation du coût du crédit. Avant 1917, des honoraires (fees) sont ainsi exigés à chaque renouvellement, la durée du remboursement en fonction du montant prêté (fig. 2) suggérant des conditions d’engagement standardisées.
Distribution des montants (en dollars) et des durées de prêts (en mois) de la HFC, 1916
Source : RSF, 123, Folder Mackey, Data from Illinois Offices, HFC, 1917.

Durées des prêts en fonction du montant accordé
Source : RSF, 123, Folder Mackey, Data from Illinois Offices, HFC, 1917.
Note : La courbe de tendance est obtenue par un modèle de régression locale, ou LOWESS, pour une largeur de bande de 0,8.

En second lieu, nous avons dépouillé les archives de l’entreprise HFC, hébergées au siège américain de la banque anglaise HSBC, qui a racheté l’entreprise en 2003. Il s’agit de l’un des principaux réseaux d’agences du pays et de la première entreprise de small loans à entrer sur le marché boursier en 1928. Sa direction occupe une position dominante au sein de l’association professionnelle des prêteurs de petites sommes dès la création de cette dernière en 1916Footnote 34. Ces sources fournissent un complément à l’étude de la base de données des prêts, grâce aux dossiers des clients sur la période concernée, qui contiennent les formulaires de demande, les documents contractuels et les carnets individuels indiquant les échéanciers de paiement. Les archives incluent également différentes pièces conservées par l’entreprise : des cartes de visite dans le cas de commerçants, des certificats de mariage dans le cas de prêts accordés à des époux, ou encore des dossiers judiciaires lors de contentieux. Les données ainsi réunies permettent de décrire une configuration locale du système de crédit et de comprendre les rationalités économiques et judiciaires sous-jacentes : si l’analyse quantitative s’appuie sur un « petit » échantillon, elle permet néanmoins de « compter » et de « raconter », de faire émerger des résultats significatifs tout en laissant leur place aux modalités singulièresFootnote 35. Un point n’a cependant pas pu être éclairé à l’aide de ces documents : si nos résultats suggèrent l’existence de grilles de catégorisation et d’évaluation du risque codifiées, aucune source ne nous permet de confronter les hiérarchies mises en évidence avec la perception qu’en avaient les prêteurs. En d’autres termes, il nous est impossible d’évaluer si les principes de classification que nous dégageons étaient formalisés en interne, le cas échéant sous quelle forme, et dans quelle mesure ils s’imposaient aux employés chargés d’attribuer les prêts.
Les archives de l’entreprise contiennent les dossiers complets de sept clients ayant emprunté entre 1914 et 1916Footnote 36, sous forme d’hypothèques mobilières et d’avances sur salaire. L’ensemble des clients potentiels doit remplir un formulaire de demande comprenant différents éléments : des informations personnelles – le nom, l’adresse du domicile, le temps passé à cette adresse, le nombre d’enfants, les connaissances résidant dans la même ville –, des précisions quant à leur situation professionnelle et économique – l’emploi occupé, l’employeur, le niveau de salaire, les prêts en cours ou passés, le montant du loyer, le fait de posséder une assurance vie – et, enfin, des questions quant au type de biens possédés et au prêt – montant souhaité et motif avancé.
Néanmoins, seules certaines informations (le nom, l’adresse, l’emploi, l’employeur, le montant souhaité et le motif du prêt) sont systématiquement renseignées. Le verso du formulaire réclame à l’emprunteur une liste des biens qu’il possède, remplie uniquement dans les cas d’hypothèques mobilières. Lorsque ces prêts sont accordés, le client signe deux documents contractuels : un billet à ordre et une liste des biens gagés. Les billets, datés du jour de la signature, contiennent un agenda des versements à effectuer, avec les montants dus jusqu’au remboursement du capital, alors que la liste des biens est enregistrée devant un notaire. À titre d’exemple, le 18 novembre 1914, George Bressler, barman de métier, emprunte un montant de 67,50 dollars auprès d’une agence de Chicago, en gageant les biens suivants : une étagère en chêne, un poêle Novelty, une machine à coudre blanche Rotary, une cuisinière à gaz Acorn, une table et quatre chaises K, un lit en fonte, un matelas et quatre oreillers de plumeFootnote 37. La liste notariée indique également la localisation des biens saisissables : ainsi, dans le dossier d’Edward Watson, propriétaire d’un salon de barbier et d’une salle de billard, le notaire confirme que l’ensemble des biens se situe dans les locaux du commerce de l’emprunteur. Ceux-ci incluent deux tables de billard en bois de noyer, un porte-queues, trente-six queues, deux jeux de boules et quatre boules en ivoire, un crachoir, trois fauteuils de barbier en bois de chêne, un fauteuil de cirage de chaussures et trois repères zébrés (barber poles) Footnote 38. En guise de preuve supplémentaire, Watson fournit sa carte de visite à l’agence de crédit. Enfin, l’entreprise engage par moments les services de la Chattel Mortgage Reporter Inc., dont l’activité consiste à enquêter sur les biens possédés par les potentiels emprunteursFootnote 39. Le recours à ce type de service complète l’évaluation des biens faite à l’agence.
Dans les cas d’avances sur salaire, l’emprunteur doit signer, en sus du billet à ordre, une autorisation de saisie. Celles que nous avons observées ne contiennent cependant pas de signatures de l’employeur, ce qui indique que les prêteurs ne vérifient pas la situation d’emploi des clients auprès des entreprises. Dans les archives de la période, aucune source ne permet d’expliquer ce manque dans les contrats, mais une autobiographie rédigée par un ancien gérant d’agence pour le compte de la HFC affirme que, dans les années 1940, les agences évitent d’entrer en contact avec les employeurs, parce qu’« il aurait été nécessaire d’avoir des employés à temps plein [pour répondre au téléphone] » et « car des créanciers appelleraient dans ce cas toute la journée »Footnote 40. Comme l’explique l’ancien salarié, l’agence peut être amenée à contacter l’employeur en cas de défaut, dans l’optique d’obtenir des informations sur l’emprunteur ou d’ouvrir une procédure de saisie : ne pas trop harceler l’administration des entreprises au préalable augmente la probabilité d’obtenir la collaboration de l’employeur le cas échéantFootnote 41. Face à la difficulté de vérifier le statut de l’emploi et le niveau de salaire associé, l’entreprise a également recours au bureau de crédit de Chicago, dont elle est membre. Cette agence de notation centralise un grand nombre d’informations sur les citoyens : lorsque Tom Abbott, vendeur pour l’entreprise de chewing-gum Wrigley, adresse une demande de prêt à la HFC, un formulaire de demande d’informations est rempli et envoyé au bureau de crédit, afin de vérifier l’emploi du salarié et l’état de ses dettesFootnote 42.
L’accès au crédit comme segmentation du salariat
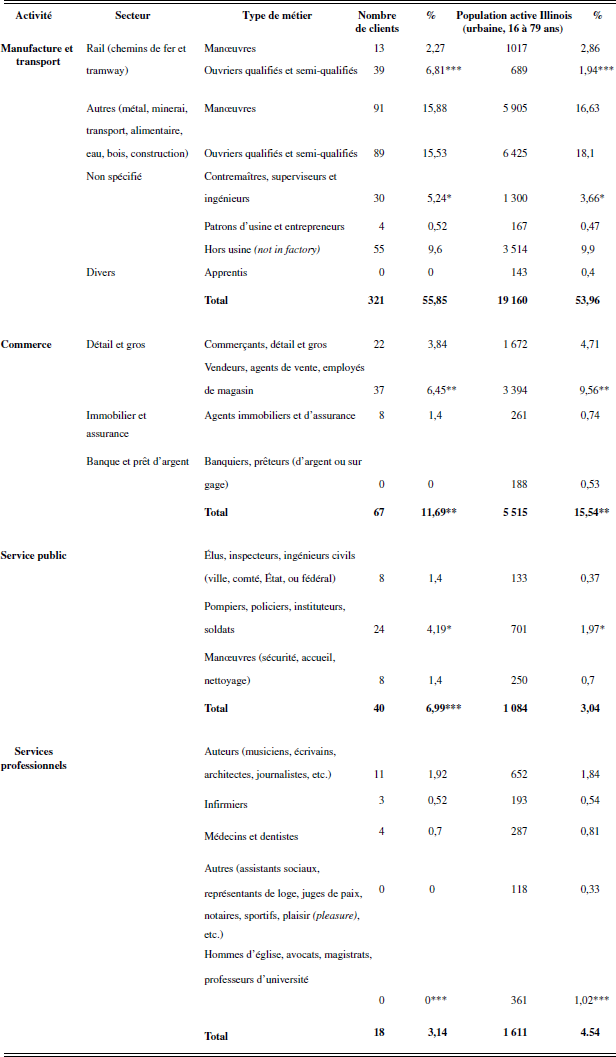
Les registres permettent d’identifier le type de métier, et de statut, auxquels l’entreprise accorde de la valeur et la segmentation des travailleurs qui s’opère. Dans la base de données, 319 métiers différents sont représentés, ce qui souligne la diversité de la clientèle des agences : on trouve un grand nombre d’ouvriers et d’employés, mais également un large spectre de métiers, allant du colporteur au commerçant de gros, du musicien de rue à l’ingénieur en mécanique, de la couturière au médecin, du chauffeur de taxi à l’officier de police. Afin de comparer la distribution des métiers exercés par les emprunteurs à celle de la population active de l’État (fig. 3), nous avons eu recours aux données fournies par l’Integrated Public Use Microdata Series (IPUMS), qui permettent de constituer un échantillon aléatoire de population de 1,4 % à partir du recensement de 1910. Nous le restreignons à des habitants de l’Illinois résidant en milieu urbain et ayant entre 16 et 79 ans, afin de nous doter d’une population comparable à celle des clients des agences. Cela représente 57 766 individus, dont 35 507 (61,5 %) disent exercer une activité au moment de l’enquête. Parallèlement, seuls 18 emprunteurs sur 592 (3 %) sont sans emploi, preuve que l’exercice d’un métier est un critère déterminant de l’accès au crédit. L’échantillon issu des données IPUMS montre l’activité exercée par chaque individu selon les catégories professionnelles du recensement de 1910Footnote 43. Les types de métiers et les formules retenues par cette classification correspondent en très grande majorité à celles indiquées dans la base de données des clients, ce qui autorise une comparaison des deux populations sans recourir à un recodage. Seuls quatre emprunteurs annoncent qu’ils exercent deux activités : dans ce cas, nous avons choisi de retenir la première mentionnée, une méthode également utilisée dans le recensement.
Distribution des professions exercées par les emprunteurs (1916) et comparaison avec celle de la population active de l’Illinois (1910)

Source : RSF, 123, Folder Mackey, Data from Illinois Offices, HFC, 1917 ; IPUMS data series, U. S. Census 1910, échantillon de 1,4 % de la population de l’Illinois entre 16 et 79 ans.
Note : Les étoiles indiquent l’existence de différences significatives entre les effectifs d’emprunteurs et ceux de la population urbaine de l’État. Cela revient à dire que, pour un niveau de significativité donné, les intervalles de confiance des pourcentages calculés, pour chaque population, ne se recoupent pas. *** = significativité à 1 % ; ** = significativité à 5 % ; * = significativité à 10 %.
Exemple : L’intervalle de confiance à 1 % du pourcentage de logeurs parmi les emprunteurs est égal à [4 % ; 9,3 %], pour une valeur empirique de 6,63 %. Le même intervalle pour le pourcentage de logeurs dans la population active est [0,44 % ; 0,64 %], pour une valeur empirique de 0,54 %. Ainsi, les pourcentages empiriques permettent d’affirmer que la proportion de logeurs diffère significativement (avec une probabilité d’erreur de 1 %) entre les clients des agences de crédit et la population de l’Illinois.

Nous avons conservé, dans la figure 3, la classification par secteur d’activité du recensement de 1910, en regroupant simplement l’ensemble des métiers relevant de l’industrie et des transports en une catégorie unique. Le recensement différencie en effet les travailleurs en fonction du secteur industriel dans lequel ils exercent (minerai, bois, alimentaire, chemin de fer, etc.), un degré de détail que n’atteignent pas nos données, puisque seul le secteur des chemins de fer est identifié dans les sourcesFootnote 44. Ainsi, le tableau classe les travailleurs industriels selon trois degrés de qualification : manœuvres (laborers), qualifiés et semi-qualifiés (skilled and semi-skilled) et contremaîtres, superviseurs et ingénieurs (foremen, overseers and engineers). De plus, nous distinguons les travailleurs indiquant être à leur compte, ce que fait également le recensementFootnote 45. Les six autres secteurs concernent la vente (trade), le service public (public service), les services professionnels (professional service), les services domestiques (domestic service), les métiers de bureau (clerical occupation) et l’agriculture.
L’industrie face au commerce, les salariés face aux indépendants
Les travailleurs des chemins de fer forment l’une des catégories les plus surreprésentées parmi les clients de ces agences (9,1 % contre 4,8 %), ce qui s’explique avant tout par la stabilité des grandes entreprises qui les emploient : celles-ci étant soutenues par le gouvernement fédéral, donc relativement protégées de la faillite, leurs salariés restent une clientèle privilégiéeFootnote 46. En outre, la structure bureaucratique de telles organisations facilite les procédures de saisie pour les prêteursFootnote 47. Au sein de ce secteur, les ouvriers qualifiés présentent l’écart le plus conséquent entre les deux échantillons (6,81 % contre 1,94 %). Les manœuvres sont, quant à eux, légèrement sous-représentés, qu’ils travaillent dans les chemins de fer ou non. Si le fait d’appartenir aux franges moins qualifiées et moins rémunérées du salariat industriel n’interdit pas l’accès au crédit, les prêteurs privilégient bien les ouvriers qualifiés aux manœuvresFootnote 48. De même, les contremaîtres et les superviseurs se trouvent largement surreprésentés (5,24 % contre 3,66 %), sans jamais devoir préciser leur secteur d’activité, contrairement aux ouvriers. Dans ce cas, le statut associé au métier de supervision suffit à accéder au créditFootnote 49.
Les travailleurs indépendants (for self ou not in factory) sont tout aussi présents parmi les clients que dans la population active de l’État – 9,6 % contre 9,9 % – tandis que les restaurateurs ou les propriétaires de saloons sont surreprésentés – 1,57 % contre 0,91 %. Cela est dû au fait que l’exercice de ces métiers nécessite la possession de biens d’équipement ou d’outils qui peuvent être saisis en cas de défaut, en particulier pour des prêts consentis sous forme d’hypothèques mobilières, comme pour l’emprunteur WatsonFootnote 50. On trouve également dans cette catégorie des couturières à domicile, des charpentiers, des forgerons et des cordonniers. Enfin, les travailleurs du commerce (trade), qu’ils soient salariés ou indépendants, sont sous-représentés dans la base (11,69 % contre 15,54 %), en particulier les agents de vente et les employés de magasins (6,45 % contre 9,56 %). Parmi les propriétaires de commerce se trouvent aussi bien des commerçants de détail (bouchers, boulangers, épiciers, pharmaciens, etc.) que des commerçants de gros et des colporteurs : les stocks de marchandises ainsi que les biens mobiliers possédés par ces emprunteurs représentent un capital saisissable en cas de défaut, ce qui en fait une clientèle de choix. La littérature a largement mis en avant le rôle joué par les commerçants dans les systèmes de crédit locaux en tant que créanciers pratiquant l’ardoise, mais ces nouveaux éléments montrent qu’ils avaient également recours à l’empruntFootnote 51. Le passage de la condition de créancier à celle de débiteur s’explique souvent par des nécessités professionnelles : un boulanger indique par exemple qu’il « a une opportunité d’acheter de la farine bon marché », alors qu’un commerçant de « glace, bois et charbon » s’endette de 100 dollars car les paiements liés à son « recouvrement » sont « lents à rentrer ». Ce dernier cas illustre un problème de liquidités, lié ici au recouvrement des avances consenties à sa clientèle, et révèle une chaîne de dettes entre le commerçant, son fournisseur et ses débiteurs. Enfin, l’importance accordée au statut de l’emploi est confirmée par la surreprésentation des salariés du public (6,99 % contre 3,04 %), qui fournissent l’assurance d’un flux stable de revenus. On retrouve aussi bien des élus et des fonctionnaires responsables (officials) de la ville ou du comté – comme un greffier de tribunal municipal ou un membre du Board of Education – que des policiers, des pompiers, des instituteurs et des travailleurs moins qualifiés, tels un jardinier employé des parcs municipaux, une cuisinière employée par le gouvernement d’État ou un guichetier au sein d’une piscine municipale.
En comparaison, les salariés de la vente, tout comme les métiers regroupés dans la catégorie « autres métiers de bureau » (other clerical occupations) semblent avoir un accès plus difficile à ce type de crédit, en raison de l’incertitude associée à ce type d’activité commerciale, par rapport aux métiers de l’industrieFootnote 52. Ce phénomène est renforcé par une forte dynamique de genre, puisque ces deux ensembles de métiers sont davantage exercés par des femmes. Le recensement de 1920 montre que les femmes occupant des postes de vendeuses ou d’employées de vente (en magasin ou à domicile) et de sténographes représentent 18,1 % des femmes en emploi, contre 6,2 % des hommesFootnote 53. La hiérarchisation des travailleurs est particulièrement forte dans le cas du secteur domestique : l’ensemble des serviteurs, qui incluent les femmes et les hommes de ménage ou de chambre, les cuisiniers et les porteurs (ou bell boys), sont présents parmi les clients, mais dans une proportion inférieure à celle de la population active (5,93 % contre 8,81 %)Footnote 54.
Le genre et les frontières du salariat
D’autres types d’emprunteurs n’exerçant pas un métier salarié mais justifiant de formes différentes de revenus ont également un accès privilégié au crédit. La catégorie de métier la plus surreprésentée est celle des logeurs (roomers and boarders), avec un taux de 6,63 % contre 0,54 % dans la population active de l’ÉtatFootnote 55. Fort répandue dans les villes américaines de l’époque, cette activité consiste à louer une ou plusieurs chambres au sein d’une habitation, souvent à des travailleurs ayant récemment migré ou souhaitant résider à proximité des secteurs d’emploi. Ce type d’arrangement locatif est très courant dans les milieux populaires, en particulier au sein de villes ayant connu de forts afflux migratoires au début du xxe siècle, comme celles de l’Illinois, que ce soit en provenance de milieux ruraux ou de l’étrangerFootnote 56. De telles pratiques sont par ailleurs fortement dénoncées dans l’espace public, nombre de réformateurs voyant dans ce type de lieux des viviers propices au développement de comportements déviants ou immorauxFootnote 57. Malgré ces oppositions, ces arrangements locatifs subsistent dans de nombreuses villes américaines jusqu’aux années 1950. Si les logeurs ne sont pas nécessairement propriétaires du logement en question, ils forment néanmoins une clientèle rassurante pour les prêteurs : d’une part, leur activité garantit un revenu stable, par le biais des loyers perçus ; d’autre part, elle nécessite d’avoir des biens mobiliers qui peuvent être mis en gage. Anaïs Albert a souligné à quel point la propriété de meubles facilite l’accès au crédit des classes populaires parisiennes à la même époqueFootnote 58. Aux États-Unis, ce constat semble s’appliquer en particulier à ceux qui font de la location de chambres leur métier.
Cette activité est fréquemment exercée par des femmes, en particulier dans les villes industrielles de l’Illinois et par des femmes afro-américaines dans les États du SudFootnote 59. Le recensement de 1920 indique que 1,3 % des femmes en emploi exercent ce métier dans l’ensemble du pays, alors que cette proportion tombe à 0,005 % pour les hommesFootnote 60. Ainsi, contrairement aux cas des employées de bureau, des vendeuses et des sténographes, la forte proportion de femmes logeuses ne nuit pas à leur accès au crédit : si les femmes salariées n’obtiennent pas aussi aisément un prêt que leurs homologues masculins, il n’en va pas de même pour les logeuses. Ce métier quasi exclusivement féminin fournit l’assurance d’une rente locative, qui positionne ces femmes sur un segment distinct de la demande de crédit. Pour 14 d’entre elles (sur 38), être logeuse ne suffit cependant pas, puisqu’elles indiquent une seconde source de revenu, complémentaire aux loyers perçus des pensionnaires, à titre de garantie supplémentaire. Dans 3 cas, il s’agit des revenus d’un époux. Une logeuse informe que son conjoint est contremaître dans l’impression, une autre qu’elle perçoit une pension alimentaire de son ex-mari, en plus des loyers qu’elle retire. Dans les 11 cas restants, la seconde source de revenus vient soit d’une autre activité exercée dans le secteur domestique – « logeuse et travail de blanchisserie », « logeuse et nettoyage de maison » –, soit du travail d’un autre membre de la famille, en particulier d’un frère ou d’un fils. En dehors des quatre emprunteurs qui exercent deux métiers, il s’agit de la seule catégorie de travailleurs qui précise deux sources de revenus. Il semble donc que l’exercice d’un métier non salarié, en particulier par des femmes du secteur domestique, nécessite parfois de présenter la garantie supplémentaire d’une seconde source de revenus.
Enfin, un tiers des emprunteurs sans emploi sont des femmes (6 cas sur 18). Les éléments renseignés confirment les analyses précédentes : l’une des emprunteuses indique qu’elle touche la pension de son mari défunt, qui travaillait comme pompier, tandis que les cinq autres ont le statut de « femme au foyer » (housewife). Une carte publicitaire diffusée par l’une des agences en 1914 titre, au verso, « À la dame de maison » (« To the Lady of the house »), et le recto annonce que des prêts peuvent être accordés aux femmes au foyer, à condition qu’elles possèdent des biens à gager ou que leur mari atteste de revenus suffisants, ce qui souligne leur rôle dans la gestion du budget de la familleFootnote 61. Dans quatre autres cas, les revenus des enfants sont répertoriés par la mention « soutien des enfants », ou simplement « travail du fils ». Ces éléments montrent que le crédit des agences n’était pas entièrement anonyme et dépersonnalisé et que l’inscription dans certaines formes de liens familiaux pouvait en faciliter l’accès aux travailleurs non salariés, notamment à certaines femmes qui étaient dans l’incapacité de fournir des garanties matérielles suffisantes. Cependant, ce résultat vaut également pour les hommes non salariés. Parmi les huit cas restants d’emprunteurs sans emploi, tous signalent une source stable et continue de revenus. Un emprunteur reçoit sa retraite d’officier de police, deux affirment tirer des rentes de propriétés immobilières et quatre indiquent simplement la mention « rente », sans en préciser la source. En somme, les informations concernant le métier exercé ont pour fonction d’attester la stabilité de revenus du futur emprunteur et, par conséquent, de garantir le remboursement à terme du crédit, que ces revenus proviennent d’un salaire, d’une rente ou du travail d’un proche.
Des liquidités au sein d’un monde de dettes
Dans le formulaire de demande de prêts, la partie « Motif de l’emprunt » est à remplir par le candidat au crédit. L’historien Louis Hyman s’est déjà intéressé aux données étudiées ici, sans utiliser d’approche quantitative, et il en a conclu que c’est la « nécessité et non la prodigalité [qui] explique ce recours à l’empruntFootnote 62 ». Pour appuyer ses conclusions, il n’a toutefois retenu que les motifs les plus dramatiques – un décès, la maladie d’un enfant, un travail perdu pour raison médicale. Les mêmes enseignements sont peu ou prou tirés par les rares travaux récents qui s’intéressent aux clients de ces agences : les travailleurs auraient recours à ces crédits du fait d’une difficulté personnelle ou familiale imprévueFootnote 63. Ces auteurs reprennent une grille d’analyse que la sociologie française a nommé la « théorie des accidents de la vie »Footnote 64. Cette représentation, qui se retrouve couramment tant dans les discours politiques sur le crédit qu’au sein du monde du travail social, tend à réduire les raisons de l’endettement populaire à des urgences ponctuelles, niant par là même son caractère structurel et ses différents usages, personnels et professionnels. Les travaux de sociologie américaine qui reprennent cette interprétation souhaitent montrer que la working class est moins dépensière que ne l’affirment certains réformateurs de l’époque, mais leurs conclusions, souvent misérabilistes, présentent différents biais que nos résultats contribuent à redresserFootnote 65.
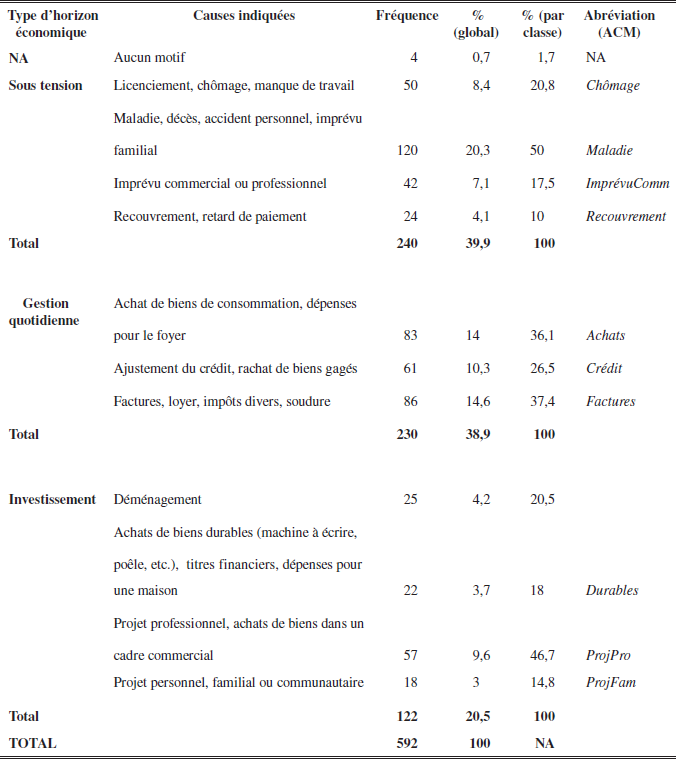
D’une part, lorsque des dépenses sous tension justifient les prêts, elles ne sont pas toujours réductibles à des accidents de la vie et ne concernent pas uniquement les franges les plus fragiles des emprunteurs. D’autre part, nos données permettent d’opposer au temps contraint de l’urgence et des imprévus d’autres perceptions de la temporalité économique : le temps hebdomadaire ou mensuel de la paie ; le temps séquencé, prévisible, d’autres crédits et des échéances dues ; le temps long de l’achat de meubles ou de biens d’équipements ; le temps des vacances. Nous avons classifié l’ensemble des motifs en 11 catégories (fig. 4), et renvoyons à l’annexe pour une présentation détaillée de la méthodeFootnote 66. Ces catégories permettent de distinguer trois types d’horizon économique sur lesquels nous revenons à présent.
Les motifs de recours à l’emprunt
Source : RSF, 123, Folder Mackey, Data from Illinois Offices, HFC, 1917.

Des dépenses sous tension
Les quatre premiers ensembles de motifs détaillés dans la figure 4 renvoient à un sentiment d’urgence ou à une contrainte économique pressante. Ils représentent 39,9 % de l’ensemble, avec, en ordre décroissant, les raisons invoquant une maladie, un accident personnel ou familial (20,3 %), un licenciement ou une absence de travail (8,4 %), un imprévu commercial ou professionnel (7,1 %) et, enfin, la menace d’un recouvrement de créance (4,1 %). Les 42 cas avançant une raison commerciale ou professionnelle montrent que les accidents de la vie ne touchent pas uniquement des consommateurs pauvres en détresse : ces événements, loin d’exposer nécessairement « au froid, à la famine ou à l’absence de soins médicaux », comme l’affirme L. Hyman, montrent plutôt que ces prêts représentent l’une des voies de financement possibles face à un besoin de liquiditésFootnote 67. À titre d’exemple, un chauffeur de bus municipal, victime d’un accident lors de son travail, doit payer les réparations et l’indisponibilité du véhicule, facturée par la ville 6 dollars la journée. De même, un vendeur de fruits secs doit renouveler son stock après un cambriolage, tandis que deux agents de recouvrement pour une compagnie d’assurance, faute d’être parvenus à obtenir l’ensemble des paiements de leurs souscripteurs, doivent avancer temporairement la différence à leur employeur. Enfin, si nous développons dans la partie suivante l’analyse croisée des motifs et des positions sociales, il faut d’ores et déjà indiquer que la gestion des imprévus ne concerne pas uniquement les classes populaires. Un gérant de bureau (chief clerk) emprunte ainsi 75 dollars car sa maison a été cambriolée lors de ses vacances ; de même, l’un des rares médecins répertoriés justifie son emprunt par « un piètre recouvrement » (on account poor collection) : ce professionnel se voit obligé d’emprunter du fait de difficultés rencontrées lors du recouvrement de ses propres prestations auprès de ses patients, certainement pour éviter de leur imposer une procédure judiciaire.
Même dans le cas d’emprunteurs invoquant une maladie, un décès ou un accident, la nécessité n’est pas la seule logique à l’œuvre. On observe notamment de fortes dynamiques de genre. Quand une maladie justifie l’emprunt, elle touche l’emprunteur dans 40 cas, son épouse dans 19 cas et un parent ou un enfant dans 10 cas, alors que seulement 2 prêts impliquent une cliente qui s’endette à cause de son mari : la première mentionne une invalidité de guerre de l’époux, qui se trouve dans l’incapacité de travailler, alors que la seconde accuse son ex-conjoint de ne pas avoir versé la pension alimentaire du mois. Ces deux femmes se réfèrent au devoir social masculin – invalidité de guerre et obligation légale de soutienFootnote 68 –, là où les hommes évoquent plus souvent l’état de santé fragile de leur épouse ou d’un proche. Un faible nombre d’emprunteurs mentionne explicitement un décès et, dans ce cas, les sommes servent à organiser les funérailles (3 cas) à se déplacer auprès d’un proche, de la famille ou à se rendre à l’enterrement (2 cas).
Nous avons inclus dans cet ensemble les motifs invoquant une procédure de recouvrement et, plus largement, un ensemble de justifications faisant référence à une obligation de paiement ou à un sentiment de retard (24 cas). Le paiement du loyer et le remboursement de factures médicales s’inscrivent souvent dans un tel registre : un barman doit « payer un loyer en retard » (to pay up back rent) et un homme de ménage « payer le loyer, pour éviter d’être expulsé » (to pay rent, to avoid being put out). Ces retards peuvent être évoqués sans affectation précise, par des prépositions adverbiales – pay back bills (payer des factures en retard), run behind on payment (être en retard sur un paiement) – qui révèlent la perception subjective d’un horizon temporel en tension, du fait de paiements manqués par le passé. Le rapport personnel entretenu à la dette en tant qu’obligation a été bien décrit par John Steinbeck lorsqu’il évoque, dans À l’est d’Éden, l’anxiété qu’engendrait chez sa mère Olive un retard de paiement dans les années 1910 :
Dette était un mot horrible et une pratique ignoble pour Olive. Une note impayée le 15 du mois était une dette. Ce mot évoquait souillure, traîtrise et déshonneur. Olive, qui croyait sincèrement que sa famille était la meilleure du monde, ne voulait pas qu’elle fût gangrenée par des dettes. Elle nous inculqua si profondément cette terreur que, même aujourd’hui, dans un système économique où les dettes font partie de la vie, je commence à m’inquiéter lorsqu’une facture a deux jours de retard Footnote 69.
Cette expérience individuelle traduit l’association entre un endettement excessif et un risque pesant sur l’intégrité morale de la famille. Au-delà du maintien d’une forme d’honneur, la tension associée à une dette pressante apparaît surtout lorsqu’un risque de saisie pèse sur les relations de crédit. Parmi celles-ci, certaines sont ouvertement présentées par les emprunteurs comme proches du point de rupture : un employé de saloon doit emprunter 200 dollars pour faire face à une menace de saisie de la part d’un commerçant ; un agent comptable s’endette « pour rembourser une ardoise due depuis trop longtemps ». D’autres sont déjà rompues : un opérateur de chemin de fer emprunte 100 dollars pour payer une facture d’épicier, dont il n’a pas pu s’acquitter à cause d’une saisie en cours. Dans ces situations, recourir au crédit permet d’éviter des poursuites, au moins temporairement, ou de s’acquitter d’autres obligations lorsqu’une procédure déjà en cours exerce une contrainte sur le budget.
Le cash et la gestion budgétaire
Au total, 230 motifs, soit 38,9 % de l’ensemble, indiquent un besoin lié à la gestion quotidienne des dépenses. Ce crédit de soudure n’invoque pas une contrainte temporelle explicite, mais il traduit une volonté d’accéder à de petites sommes d’argent dans le cadre des dépenses courantes. Le paiement d’échéances diverses (loyer, impôts, factures) et l’achat de biens de consommation représentent les principaux motifs avancés, avec respectivement 86 et 83 observations en ce sens, c’est-à-dire 14,6 % et 14 % de l’ensemble. Parmi ces biens, on trouve très fréquemment les combustibles et les vêtements, en particulier le charbon et les manteaux d’hiver, puis l’achat de nourriture et de médicaments. La préparation de l’hiver produit notamment des stratégies économiques spécifiques : un manœuvre emprunte 30 dollars pour acheter du charbon « avant que les prix ne s’envolent ». Le prix du charbon devait en effet augmenter à l’automne, lorsque se produisait un pic dans la demande ; le crédit, sous forme d’avance, permet à ce salarié d’anticiper cette hausse prévisible. Enfin, ces achats laissent transparaître certaines solidarités familiales, comme lorsqu’un manœuvre emprunte 15 dollars pour acheter du charbon pour sa fille célibataire, ou qu’un père souhaite payer les frais de scolarité de son enfant.
De nombreux cas inclus dans cette catégorie manifestent un besoin général de liquidité sans affectation explicite : 66 cas contiennent le terme « espèces » (cash) – « espèces jusqu’au jour de paie » (cash until payday), « espèces disponibles » (cash on hand) ou « payer en espèces pour des courses » (pay cash for groceries). Dans ce dernier cas, le paiement en liquide du commerçant semble préférable, voire indispensable, comme avec cet agriculteur annonçant qu’il « souhaite payer en espèces le loyer de la ferme ». Mais les liquidités servent également à ajuster d’autres relations de dette (61 cas, ou 10,3 % de l’ensemble), qu’il s’agisse explicitement de contrats de crédit (immobilier, vente à tempérament, agences de crédit ou octroi par d’autres créanciersFootnote 70), du rachat de biens gagés, notamment d’un poêle ou de manteaux, ou de sommes prêtées par des proches ou par un employeur. Concernant les salariés, la dette peut en effet affecter la relation d’emploi : lorsqu’un ouvrier du textile emprunte 20 dollars pour acheter un manteau d’hiver fourni par son patron, il doit payer comptant. De même, lorsqu’un salarié du textile emprunte 50 dollars pour rembourser un crédit accordé par son employeur, c’est bien parce que le risque d’un défaut pourrait affecter, à terme, la relation d’emploi. Les prêts accordés par un proche laissent entrevoir une dynamique similaire : lorsqu’un ouvrier de la sidérurgie emprunte 25 dollars sur neuf mois pour rembourser l’argent que son frère lui a avancé, il substitue à une dette familiale un prêt contractuel.
Dans son ouvrage sur Chicago à la même époque, L. Cohen mentionne une étude menée sur les travailleurs des tramways à la fin des années 1920Footnote 71. Interrogés par des enquêteurs sur l’usage qu’ils feraient d’un peu d’argent supplémentaire, les ouvriers indiquent qu’ils le conserveraient sous forme d’espèces (cash) pour éviter de devoir à recourir au crédit (credit) dans le futur, notamment auprès de vendeurs à tempérament. Cette préférence pour la liquidité se retrouve exprimée en des termes proches par certains ménages ouvriers du Nord de la France dans les années 1980, étudiés par Olivier Schwartz : Martine Trouvé, mariée et mère de trois enfants, qui travaille en intérim pour une cité hospitalière, déclare ainsi vouloir acheter « tout à comptant, rien à créditFootnote 72 ». Cette distinction entre crédit et liquidité montre que de telles transactions restent en partie séparées de l’univers du credit, un terme qui apparaît explicitement dans les cas d’achat de biens immobiliers (mortgage credit) ou lors de ventes à tempérament (installment credit). Le crédit n’est donc pas systématiquement associé à un sentiment de retard, ni même d’obligation, sous la menace d’un recouvrement : il peut également participer d’une volonté de rétablir une forme d’équilibre économique, « pour rééquilibrer l’endettement » (to concentrate indebtedness), « rétablir un compte de crédit » (to pay balance on credit), « maintenir un bon crédit » (to keep good credit). L’endettement est alors justifié par la nécessité de conserver des relations avec d’autres créanciers, soit que ceux-ci appartiennent au milieu social de l’emprunteur, soit qu’ils cherchent à maintenir une bonne trajectoire d’endettement, à une époque où se développent les agences de notation du créditFootnote 73.
Le crédit et l’investissement
Un troisième et dernier ensemble de prêts témoigne de projets de consommation personnelle ou d’investissements professionnels (122 cas, ou 20,5 % de l’ensemble). Au sein de la sphère domestique, trois sortes de motifs émergent : dans 22 cas, le crédit sert à investir dans l’achat de biens d’équipement (poêle à chauffer, piano, machine à coudre, machine à écrire, chaudière) ou d’animaux utiles à l’économie domestique (vache laitière ou cheval), ou encore à couvrir la rénovation ou l’amélioration de l’espace domestique (plomberie, réparation ou achat de meubles afin d’aménager un espace). Certains emprunteurs cherchent à se prémunir des aléas, notamment climatiques : ils investissent ainsi dans un nouveau poêle à bois à l’approche de l’hiver ou installent des « portes de tempête » (storm doors). D’autres dépenses, bien que tournées vers l’avenir, renvoient à des occasions à saisir immédiatement : un chauffeur de camion emprunte « pour acheter un poêle à un ami quittant la ville », parce qu’il a la possibilité de faire une bonne affaire. Un second pôle concerne les déménagements (25 cas), de la campagne à la ville, entre deux villes de l’État ou sans précision, avec la simple indication : « dépenses de déménagement » (moving expenses). L’organisation en réseau des agences, à cheval sur plusieurs États, convient certainement à cette mobilité de l’endettement. Le maillage particulièrement étendu des agences HFC autorise souvent le maintien de la relation de crédit de ville en villeFootnote 74. Enfin, 17 motifs se rapportent à un projet personnel ou familial, un ensemble dans lequel nous incluons un prêt accordé à une logeuse afin qu’elle puisse contribuer à payer l’hypothèque sur l’Église de sa paroisse. Ces dépenses ponctuelles, consenties dans le cadre d’événements spécifiques, sont de quatre types : la préparation d’un mariage (9 cas), qu’il s’agisse de celui de l’emprunteurFootnote 75 ou de l’un de ses enfants ; un regroupement familial (3 cas), dans le cadre d’une migration depuis l’Europe (il s’agit d’« envoyer à sa femme le montant du voyage depuis l’Europe », d’« aider à faire venir ses deux enfants d’Europe ») ; la préparation d’un départ en vacances (3 cas) ; l’arrivée d’un nouveau-né (2 cas). Ces motifs jurent particulièrement avec l’interprétation proposée par les lectures accidentologiques du crédit : à titre d’exemple, l’historien Gunnar Trumbull qualifie la naissance d’un enfant d’un « choc financier non anticipéFootnote 76 », soulignant bien la déqualification des capacités de gestion budgétaire que cette vision soutient.
Cependant, la plupart des crédits consacrés à l’investissement s’inscrivent dans un cadre professionnel (57 cas, 47 % des dépenses d’investissements, ou 9,6 % des prêts). Ces motifs concernent avant tout des travailleurs à leur compte ou des propriétaires de commerce. Il s’agit parfois de remédier à des dépenses courantes : un détective privé emprunte afin d’acheter un billet de train pour les besoins d’une enquête ; un charpentier doit acheter du bois dans le cadre d’un contrat, avant le paiement de la prestation. D’autres fois, il faut renouveler les stocks : un vendeur de cigares finance l’importation de ses marchandises ; un cordonnier souhaite renouveler ses produits d’entretien. Cependant, cette catégorie de projets implique aussi des investissements dont les retours sont plus incertains. Ainsi, un vendeur de robes de confection réclame une avance pour acheter sa nouvelle collection et trois agriculteurs empruntent pour financer leurs semences sur la base des revenus anticipés, liés à la future vente des récoltesFootnote 77. De même, un fabricant de vinaigrettes désire acheter un lot de bouteilles en verre pour démarrer son « affaire » (business), tandis qu’un confectionneur de pulls en laine souhaite louer un fonds de commerce, lui qui travaillait jusqu’alors depuis sa maison. Pour l’ensemble de ces travailleurs, qui n’appartiennent pas au monde du salariat et dont l’activité est trop restreinte pour leur permettre d’accéder au crédit bancaire, les agences offrent un type de crédit commercial, à l’appui d’un projet entrepreneurialFootnote 78. Mais ce type de motif concerne également, quoique de manière plus occasionnelle, des salariés, pour des dépenses consenties dans le cadre de l’emploi actuel ou lors d’une transition professionnelle : qu’il s’agisse d’acheter un uniforme pour un employé de tramway, de rejoindre un syndicat ou une loge (3 cas), d’obtenir une avance dans le cadre d’un changement d’emploi (5 cas) ou même d’un projet de reconversion. À titre d’exemple, un mécanicien ferroviaire emprunte 50 dollars pour ouvrir un magasin de « bonbons et de potions » et un manœuvre 100 dollars pour payer la licence d’un saloon qu’il vient d’acquérir, là où un inspecteur de moteurs s’endette de 100 dollars pour ouvrir un cinéma. S’ils restent peu fréquents, ces cas illustrent des trajectoires d’emprunteurs qui s’appuient sur le crédit afin de s’extraire du salariat.
Des transactions à la structure sociale : incorporer les pratiques économiques
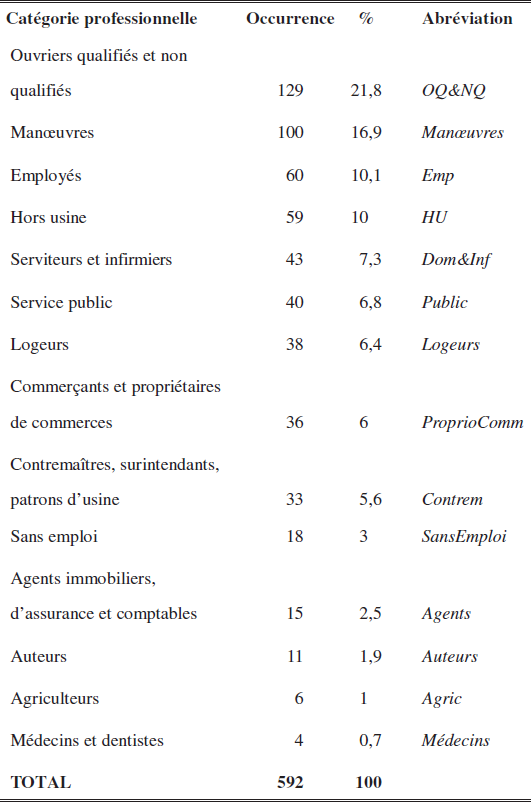
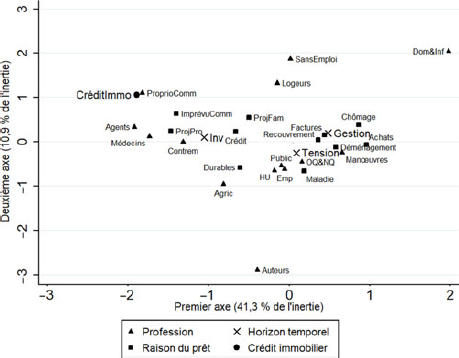
Croiser les informations concernant les types de prêts, les métiers exercés et les justifications fournies permet d’étudier les positions relatives qu’occupent les catégories professionnelles et les sexes au sein de l’espace du crédit, et d’isoler certains regroupements pertinents. Pour ce faire, nous avons procédé à une analyse des correspondances multiples pour l’ensemble des variables : le montant du prêt, la durée en mois, le métier exercé, le sexe et le motif d’endettement. Deux variables supplémentaires ont été ajoutées et projetées sur le plan factoriel : celle de l’horizon temporel, qui départage les motifs en trois classes, selon qu’il s’agisse de dépenses sous tension, d’une gestion quotidienne ou de crédits d’investissement (fig. 4), et celle qui distingue les prêts destinés au remboursement des crédits immobiliers, encore réservés, à la fin des années 1910, aux franges aisées de la population. Cette dernière variable, dichotomique, introduit de l’hétérogénéité au sein des modalités d’ajustement de la detteFootnote 79. Pour la variable de métier, nous nous appuyons sur les catégories identifiées dans la première partie et reportons dans le tableau suivant (fig. 5) la fréquence d’occurrence de chaque catégorie ainsi que les abréviations retenues. Le seul changement concerne les infirmiers (nurses), dont le faible nombre (trois) ne permet pas de les inclure dans l’analyse. Nous les regroupons donc avec les domestiquesFootnote 80.
Catégories de professions retenues dans l’analyse des correspondances multiples et abréviations
Source : RSF, 123, Folder Mackey, Data from Illinois Offices, HFC, 1917.

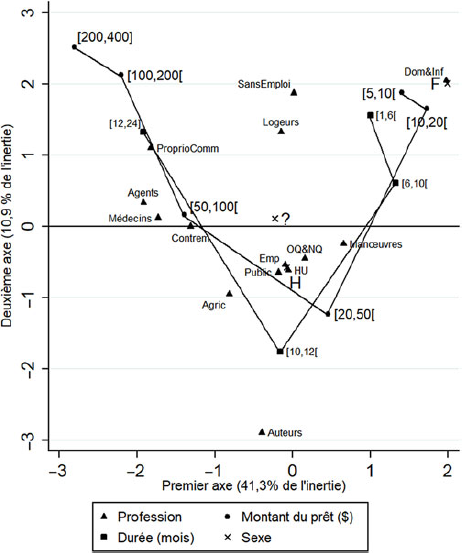
Les figures 6 et 7 représentent les deux axes principaux qui résultent de l’analyse : ceux-ci expliquent respectivement 41,3 % et 10,9 % de l’inertie. La première figure (fig. 6) donne à voir l’espace des caractéristiques des emprunteurs et des transactions (métier, sexe, montant et durée des prêts) selon ces deux axes, alors que la seconde figure (fig. 7) superpose la variable de métier avec celle des motifs d’endettement. Les plans factoriels montrent que la projection des individus et des modalités adopte la forme d’un fer à cheval, révélant un effet GuttmanFootnote 81. Cela signifie que les données sont ordonnées par une hiérarchie unique sous-jacente : l’axe principal (horizontal) classe les modalités et les ordonne en opposant les extrêmes alors que l’axe secondaire (vertical) oppose les individus moyens (en bas) aux deux extrêmes (en haut). Cette analyse précise la typologie des prêts et des emprunteurs amorcée dans les parties précédentes : si nous comparons l’espace des métiers à celui des types de prêts et des motifs, trois groupes de clients semblent se distinguer à mesure que nous progressons dans le plan, d’en haut à droite vers le centre et le bas, puis vers le haut et la gauche. Une méthode automatique de regroupement des individus, la classification ascendante hiérarchique (CAH), caractérise les traits principaux des différents types de transactions et de clientsFootnote 82 : si l’espace factoriel distingue entre modalités proches et éloignées, il ne définit pas de frontières de classe (au sens statistique) pertinentes. La CAH fournit à cet égard un ensemble de critères, en comparant directement la variance des modalités entre les individus.
Types de prêts et caractéristiques des clients, représentation des deux axes principaux
Source : Data from Illinois Offices, HFC, 1917 ; RSF, 123, Folder Mackey ; U. S. Census 1910, occupation categories.

Motifs indiqués et professions des clients, représentation des deux axes principaux
Source : Data from Illinois Offices, HFC, 1917 ; RSF, 123, Folder Mackey ; U. S. Census 1910, occupation categories.

Une première classe se situe sur la droite du plan (fig. 6) : s’y trouvent la grande majorité les femmes – 81 % des emprunteuses –, les travailleurs du secteur domestique – 70 % des serviteurs, infirmiers, domestiques et blanchisseurs y figurent, ces travailleurs représentant 28 % des individus de la classe contre 7,3 % dans l’ensemble de la base – et 38 % des manœuvres – ces derniers représentent 25 % de l’ensemble de la classe contre 17 % de l’ensemble des individus. Ces prêts concernent des opérations de faibles montants et sont de courte durée : 98 % des transactions d’un montant inférieur à 20 dollars s’y retrouvent, tout comme 79 % des prêts accordés pour une durée inférieure à 6 mois. Remarquons que cette classe ne s’associe pas significativement à l’une des modalités de la variable d’horizon temporel : les trois seuls motifs qui émergent de la CAH sont liés au chômage ou à un licenciement – 40 % des emprunts indiquant un tel motif se retrouvent dans la classe et 13 % des individus de la classe avancent une telle raison (contre 8,4 % pour l’ensemble) –, au paiement des factures et à un crédit de soudure – 36 % des raisons de ce type s’y retrouvent. Ainsi, cette première classe n’est pas exclusivement caractérisée par des dépenses sous tension, bien qu’elle regroupe une grande partie des petits prêts octroyés. Ces résultats suggèrent plutôt une corrélation entre les revenus et le montant du crédit obtenu : le poids des motifs associés au (manque de) travail témoigne d’une instabilité professionnelle supérieure par rapport aux autres catégories de salariés et du recours au crédit comme moyen d’y faire face. La classification conduit en effet à rapprocher une fraction des ouvriers, moins qualifiée et aux revenus moins stables (les manœuvres sont souvent des journaliers), des travailleurs domestiques. Plutôt que de faire de ce crédit l’apanage d’une working class homogène, elle souligne la hiérarchie existant non seulement entre les secteurs industriel et domestique, mais également au sein de la classe ouvrière, selon le degré de qualification.
Une deuxième classe peut être identifiée sous le croisement des axes. Elle se caractérise par les modalités suivantes : des montants compris entre 20 et 50 dollars – 86 % des prêts de la classe appartiennent à cet intervalle – et une durée d’emprunt moyenne – 96 % des prêts d’une durée de 9 à 11 mois y figurent. Ce type de transaction est fortement associé aux hommes – 55 % d’entre eux y apparaissent – ainsi qu’aux métiers les plus représentés – les travailleurs qualifiés et semi-qualifiés, les employés (clerks), les salariés du public et les travailleurs hors usine. Il s’agit du cœur de l’activité des agences, constitué d’un ensemble hétérogène de petits salariés, d’ouvriers qualifiés, d’artisans, de commerçants et de fonctionnaires, dont la situation professionnelle et économique fournit des garanties suffisantes. Comme dans le cas de la France de la Belle Époque, étudié par A. Albert, l’espace du crédit n’est pas tant structuré par l’opposition entre ouvriers et employés que par la stabilité de la paieFootnote 83. Enfin, au-delà d’une hiérarchie entre groupes professionnels, ces deux classes opposent très fortement les hommes aux femmes, un résultat qui s’explique en partie par la surreprésentation des femmes au sein du secteur domestique. La CAH ne permet d’isoler aucun motif d’emprunt opposant les deux premières classes décrites ou les prêts qu’elles regroupent : s’y trouvent aussi bien la gestion de la trésorerie que l’urgence économique. Cependant, différents types de prêts se distinguent à mesure de la progression sur la gauche de l’axe horizontal. Parmi les modalités, l’achat de biens, les dépenses de déménagement, la menace d’un recouvrement et la maladie se trouvent au centre, alors que l’investissement dans des projets familiaux (mariage, enfant, etc.), des biens durables ou d’équipement se situe sur la gauche. Cette polarité dévoile le spectre des besoins couverts par les prêts de petites sommes, entre un crédit structurel, associé à la gestion du budget ou d’imprévus personnels, et des dépenses plus ponctuelles, qui peuvent pourvoir à l’achat de biens pour le foyer, financer un déplacement ou un événement exceptionnel.
Une troisième classe apparaît enfin sur la gauche du plan, qui s’oppose très fortement aux deux précédentes, tant sur la base des métiers regroupés que des types de prêts et des motifs énoncés. Cette classe est associée à des franges supérieures de métiers – s’y trouvent l’ensemble des médecins, 50 % des propriétaires de commerce (qui incluent, entre autres, les coiffeurs, les restaurateurs, les épiciers, les grossistes et les colporteurs), 49 % des salariés exerçant une fonction de supervision, 53 % des agents et des comptables – et aux prêts de montants élevés, accordés à long terme – 100 % des prêts égaux ou supérieurs à 200 dollars y figurent, tout comme 97 % des prêts d’une durée égale ou supérieure à un an. La CAH y associe non seulement les motifs relevant de dépenses d’investissement – avec 35 % des individus présents dans la classe – avant tout dans un cadre commercial ou professionnel – 40 % des justifications de ce type y figurent –, mais également ceux évoquant un imprévu lié à l’exercice d’une activité non salariée, avec 50 % de ces motifs présents dans la classe. Les deux premières classes s’opposent donc à la troisième selon une distinction entre crédit personnel et crédit commercial, bien plus qu’entre « prévision » et « prévoyance ». Ces prêts de montants élevés sont justifiés par des dépenses ponctuelles, associées à un projet ou destinées à résoudre un imprévu professionnel ou d’entreprise. Ils contrastent avec le vocabulaire générique des besoins de liquidité, qui caractérise plus fréquemment les formes structurelles d’endettement des deux premières classesFootnote 84. Enfin, 69 % des prêts utilisés pour rembourser un crédit immobilier se situent dans cette classe, ce qui confirme l’hypothèse selon laquelle l’accès à ce type de financement reste, à l’époque, restreint à certaines catégories supérieures de salariés et de commerçants.
Marion Fourcade et Kieran Healy ont récemment proposé de considérer l’accès au crédit comme un moment de classification des individus. Cette mise à l’épreuve suppose, par l’évaluation des garanties offertes et du risque associé aux emprunteurs, une forme de mesure ordinale, mais elle est également porteuse d’effets de stratification, qui déterminent en partie les chances économiques des individusFootnote 85. Ainsi, plutôt que de réduire la classe sociale à une abstraction fonctionnelle dont découleraient des contraintes et des (ir)rationalités univoques, nous avons ici choisi d’étudier, au prisme du crédit, certains principes de stratification de l’espace des emprunteurs et des transactions. Nous nous inscrivons, ce faisant, dans la lignée d’un renouveau récent de l’analyse des consommations populaires en sociologie française, qui cherche à rompre avec le présupposé selon lequel les groupes populaires seraient caractérisés par une « unité culturelle » découlant d’un habitus, associé au « choix du nécessaire »Footnote 86. Le cas des emprunteurs ayant recours aux prêts de petites sommes met ainsi en évidence l’hétérogénéité et la fragmentation des classes populaires américaines au début du xxe siècle. Le crédit hiérarchise les individus, au sens où l’accès à l’emprunt, autant que la nature du prêt obtenu, est principalement fonction de la source principale de revenus (salaires, rentes, pensions ou revenus commerciaux), du type d’emploi (niveau de qualification, secteur d’activité et stabilité de la paie), des biens possédés (souvent liés à l’exercice d’un métier) et du sexe de l’emprunteur. L’analyse quantitative, produite à un niveau micro, au sein d’un secteur financier et d’un espace géographique donnés, suggère une partition en trois classes de la clientèle des agences : le cœur de de celle-ci est constitué d’une fraction qualifiée de la classe ouvrière, de petits employés des secteurs public et privé (à l’exception des employés de vente) et de travailleurs indépendants, propriétaires de biens (artisans, chauffeurs, logeurs, etc.). Ces emprunteurs mobilisent les sommes pour gérer un ensemble de dépenses quotidiennes ou pour ajuster d’autres dettes contractées, souvent en tant que substitut contractualisé et liquide au crédit affecté (ardoise des commerçants, vente à tempérament, etc.), au crédit direct ou par réseaux d’interconnaissance.
Deux classes s’opposent ensuite à ce groupe modal : l’une, associée à des montants inférieurs, regroupe principalement les domestiques, les manœuvres et les ouvriers non qualifiés ; l’autre se caractérise par des montants supérieurs, des emprunts ponctuels ou d’investissement et concerne notamment les médecins, les contremaîtres et autres métiers de supervision ainsi que les propriétaires de commerce, une catégorie qui inclut à la fois les restaurateurs, les épiciers et les colporteurs. Cette classification reste néanmoins partiellement disjointe des trois types d’horizon temporel mis en évidence : si les domestiques, les manœuvres et les ouvriers non qualifiés empruntent plus couramment à cause d’une forme d’instabilité salariale, d’autres événements associés aux « accidents de la vie », tels une maladie, un décès ou un accident personnel, ne sont significativement associés à aucune de ces classes. Les prêts associés au groupe modal comprennent à la fois des imprévus attestant une forme d’urgence économique, des dépenses usuelles (factures, loyers, achats de biens de consommation, etc.) et certains investissements dans des biens d’équipement (poêle, machine à écrire, etc.) ou des projets personnels et familiaux, lorsqu’il s’agit par exemple de financer un mariage ou de s’installer dans un nouveau foyer. De même, si les dépenses investies dans un projet professionnel se rattachent à la classe d’emprunteurs ayant accès à des prêts aux montants élevés, ces derniers sont aussi confrontés à des urgences économiques, dues avant tout à des imprévus commerciaux que ces liquidités servent à couvrir.
Contournant la question de l’entrée dans une consommation de masse, soulevée par de nombreux travaux qui font des prêts de petites sommes tantôt le signe d’une survivance du xixe siècle, tantôt un attribut de la modernité, nous avons mis en avant trois résultats qui complexifient la lecture évolutionniste souvent proposée pour la périodeFootnote 87. En premier lieu, s’il s’agit bien de formes contractualisées de crédit, adossées à un engagement juridique et impliquant parfois le recours à des services extérieurs de notation, ces transactions restent pour autant fortement encastrées dans un ensemble de relations sociales. En deuxième lieu, ces données sur les années 1910 soulignent l’interconnexion entre différentes formes de crédit, notamment entre les prêts relevant d’un crédit de proximité et des formes canoniquement associées à la modernité – crédit immobilier, vente à tempérament, crédit des grands magasins : le désir d’ajuster une dette, sous la menace d’un recouvrement ou dans le cadre d’un échéancier de paiement, représente ainsi près de 15 % des raisons évoquées. En troisième lieu, nous avons montré que ces prêts se situent entre le crédit commercial et le crédit à la consommation, une distinction qui structure fortement l’usage (ponctuel ou structurel) des sommes et qui oppose la frange supérieure des emprunteurs aux autres. Ainsi, les prêteurs de petites sommes remplissent une double fonction qui échoit aux banques à partir de la décennie 1930, bien que la clientèle bancaire ne recoupe en réalité que très partiellement celle de ces agencesFootnote 88, puisque ces établissements prêtent en grande majorité à des travailleurs en col blanc.