This article explores the development of the closed-end investment trust, in the context of the investment management strategies adopted and whether they provided value-added services for investors. Comparison is made between UK and US investment trusts, showing how US investment trusts of the 1920s were heavily influenced by their earlier UK counterparts. However, US investment trusts differed in a number of key ways, which led to their relatively much worse performance in the stock market crash of the late 1920s and early 1930s.
The article explores the reasons why UK investment trusts survived the crash of 1929 in much better shape than their US counterparts. It argues that the key differences were size, capital structure, investment strategy, tax and accounting practices, management and costs. UK investment trusts were smaller, had more balanced capital structure of assets and liabilities, used conservative accounting and tax practices and preferred to concentrate on diversification rather than market-timing investment strategies.
Poor US trust performance during the crash led directly to the creation of open-ended funds in the 1930s. With their share prices at a steep discount to liquidation value, and partly blamed for the crash, US investment trusts were encouraged by legislation in 1936 and 1940 to convert to open-ended status and, by the 1940s, had been eclipsed by their open-ended counterparts, as they are today. The Yahoo website, advising retail investors on US mutual funds, states: ‘Investing in closed end funds can be very confusing for the novice investor and we don't recommend it … you're better off sticking to open-end funds.’Footnote 1 UK investment trusts were not overtaken by open-ended funds until the 1960s.
The article is organised as follows. Sections I and II look at the history of UK and US investment trusts, respectively, up to the crash of 1929. Section III explores the differences between UK and US investment trusts to explain their different performances during the crash. Section IV examines the rise of the open-ended mutual funds, in particular the fixed trust, with Section V providing a conclusion.
I
There is some disagreement as to the origins of investment trusts. Authors such as Cassis point to the Société Générale des Pays-Bas pour favoriser l'Industrie Nationale, founded in 1822 by King William I of the Netherlands.Footnote 2 Others point to earlier antecedents in the Eedndragt Maakt Magt ‘negotiatie’ founded, in 1774, by an Amsterdam broker named van Ketwich.Footnote 3 However, there is general agreement that the Foreign and Colonial Government Trust (‘Foreign and Colonial’), founded in 1868, was the first British investment trust, designed to provide investors with the opportunity to invest in a carefully selected variety of investments.Footnote 4 Promoted by Philip Rose, a partner in a law firm, familiar with the legal structure of trusts, the trust form was preferred to that of the limited liability company to avoid ‘the now unpopular name of the company’.Footnote 5 The aim of the trust, as outlined in the prospectus, was to: ‘give the investor of moderate means the same advantages as the large Capitalists, in diminishing the risk of investing in Foreign and Colonial Government Stocks, by spreading the investment over a number of different Stocks’.Footnote 6 As The Times commented:
The scheme in its principle supplies a want that has long been felt, since it not only gives to that large number of persons who are always disposed to encounter the risk of foreign investments the means of restricting that risk to the smallest amount, but will also to a great extent provide an insurance against it by limiting the yearly dividends to a sum which, with the gains from sinking funds, will admit of an accumulation to meet any untoward contingencies.Footnote 7
There were also practical reasons for employing others to manage overseas investments – lack of knowledge of overseas concerns, the difficulties inherent in holding bearer bonds in a secure place and in collecting coupons in dollars, francs and other foreign coin, and, finally, the risk of a large spread between buying and selling price for infrequently traded securities.Footnote 8
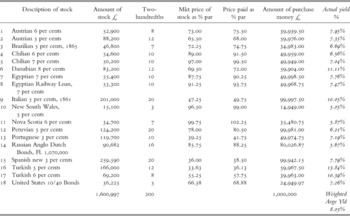
In the case of Foreign and Colonial, the diversification was spread across 18 different government and colonial bonds, whose coupons ranged from 3 to 8 per cent and whose yields ranged from 5.1 per cent for New South Wales stock to 13.7 per cent for Turkish 5 per cents. The list of stocks provided in the prospectus is given in Table 1. These were not all risk-free investments; The Economist referred to Austria as a ‘dishevelled’ state and Italy as ‘inchoate’.Footnote 9 In 1868, the Turkish 5 per cents were priced at 36 1/8. They rose to 53 in 1873, a rise of 31.8 per cent, only to fall back to 39 1/2 a year later.Footnote 10 Trustees and investors expected defaults; as early as 1871, the Foreign and Colonial was reporting non-payment of interest on Turkish 6 per cents of 1865, although the chairman was confident of payment as ‘he had always found the Turks very honourable in their commercial dealings’.Footnote 11
Foreign and Colonial government trust schedule of investments, 1868

In the Foreign and Colonial prospectus, a minimum amount of diversification was guaranteed by requiring that the percentage holdings in any one stock was a maximum of 10 per cent, with the size of individual holdings chosen so as to give an exact overall yield of 8 per cent. The trustees promised investors in trust certificates a yield of 6 per cent on a price of £85 per cent, equivalent to a yield of 7 per cent on the amount invested. The 1 per cent difference between the yield received and the yield paid out was retained as a reserve against unforeseen events and to pay off the capital using annual drawings. The life of the trust was fixed at 24 years. On that date, any certificates not redeemed would be repaid at par, and all certificate holders, whenever repaid, were given rights to a share in any surplus.
The issue was a success. Although the flotation only raised just over half the estimated £1 million, there were four further issues by the same trustees in the next five years so that, by 1873, £3.5 million had been raised. Since each issue was closed to new money, excess demand required the creation of new trusts. Costs were kept to a fixed amount for each issue, which used the same trustees and the same management process. Only the securities changed. These issues had a number of key characteristics behind their success. The funds were invested in fixed-interest high-yielding overseas government bonds, making it easy to cover promised dividend payments on the trust certificates. A safety cushion was created by not paying all the income receipts out as dividends, and from early repayments on the government bonds themselves. This cushion was to be used in the event of default or delay in the payment of coupons. There was transparency for investors in that they could see the initial portfolio. There was no intimation by the trustees that bonds would be bought and sold, although they had the freedom to do so if they wished. It was expected that the majority of the original bonds would be until maturity. There was to be no change of management – trustees were appointed for life unless they chose to retire. There was no leverage – investors bought certificates backed by government bonds. Their risk was the average risk of the underlying portfolio. The fees were explicit, being a total of £2,500 per trust,Footnote 12 equivalent to approximately ½ per cent of the underlying assets invested.Footnote 13 Another key factor was the reputation of the five trustees and of the bank through which dividends would be paid, Glyn Mills Currie & Co.Footnote 14 Given that overseas bonds were bearer bonds, investors had to trust the holders not to abscond with the certificates.
The success of the Foreign and Colonial Government Trust issues led to a rash of imitations of what became known as ‘average investment trusts’.Footnote 15 For example, the Share Investment Trust, floated in 1872, drew directly on the success of the Foreign and Colonial:
The principle of distribution of risk by embodying in a Trust a number of undertakings, yielding high rates of interest, introduced by the F&C Trust, has been fully recognised to be of great advantage to investors… The present scheme proposes to embrace a number of well-selected industrial undertakings yielding high rates of interest.Footnote 16
For this trust, there was less transparency, the authors of the prospectus limiting themselves to saying that they would buy ‘fully paid-up shares, stock and debentures’ in ‘submarine cables, tramway companies, iron and engineering companies, telegraph and construction companies, and other industrial undertakings yielding high rates of dividend’. Within a few years of issue, the annual reports show an unbalanced portfolio, with takeovers and mergers leading to large holdings in a few companies such as the Anglo American Telegraph Company Limited. There were, however, limited purchases and sales, with a committee of certificate holders making recommendations to the trustees, who met monthly. The minutes reveal that their recommendations were mostly ignored, but that two or three purchases and sales were typical of the trustees' monthly meeting. However, another risk factor soon became apparent – embezzlement by the Trust's secretary.Footnote 17
By 1875, 18 trusts were listed on the London Stock Exchange, specialising in a range of types of security, both British and overseas, from British gasworks and waterworks debentures to American securities and, by the end of the 1870s, 70 investment trusts had been launched.Footnote 18 The first Scottish trust, based in Dundee and specialising in American securities, was launched by Robert Fleming in 1873 and followed by two more in 1879.Footnote 19 Some were of the trust status initiated by the Foreign and Colonial; others adopted a corporate form, such as the Railway Debenture Trust Company (Limited) and the Railway Share Trust Company, Limited, both in 1873. One rationale for the investment trust company structure was that ‘the latter is generally the best form for the management, as there are dangers to trustees lurking behind their legal status, which might hereafter prove serious, should any neglect or mistake in carrying out its provisions be found to have occurred’.Footnote 20 By 1878, structural problems with the trust framework had arisen, partly due to the role of trustees (who were liable to be taken to court for breaches of trustFootnote 21) and partly to the fact that the annual drawings at par or above, were causing inequities between those whose certificates were drawn and those whose certificates were not. As interest rates fell, and as the government bonds in the portfolios were redeemed and replaced with lower-yielding securities, so it was becoming harder to pay the promised annual dividend to the remaining certificate holders. Foreign and Colonial and the Share Investment Trust began legal proceedings to have their trust deeds altered so that capital realised from the sale of securities would not be available for dividend payments. This attempt to restructure trusts was overtaken by a challenge to the legal status of investment trusts in the case of the Government and Guaranteed Securities Trust. Threatened with a similar legal challenge, Foreign and Colonial moved quickly to adopt a corporate status. The Share Investment Trust did not follow its lead: it went into liquidation in the same year. The limited liability company became the norm for investment trusts, with the Submarine Cables Trust finally succumbing to a change of status in 1926.Footnote 22 Although still called investment trusts, they were now investment trust companies. The first confusion of nomenclature had been successfully resolved.
The late 1880s saw a boom in new issues of investment trust shares, with 70 new companies floated between 1887 and 1890 raising £45 million new nominal capital on the London Stock Exchange. The newer investment trust companies deviated from the simple averaging strategy of the early trust companies. Formed in a stock market boom, they found it difficult to acquire investments with a high enough yield, and diversified into earning fees from company promotion and underwriting commission, as well as investing in illiquid stocks. Others limited themselves to a particular market segment without the benefit of diversification.Footnote 23 Some borrowed from banks, to meet losses from sales of depreciated securities, whilst others invested in the fixed-interest securities of other investment trusts, in the face of a shortage of suitable high yield investments.Footnote 24 Founders' shares, held by directors, were an added incentive to take such short-term profits. ‘To satisfy the founders, promoting and underwriting business had to be engaged in and, in addition, … some of the Trusts which were early in the field adopted the curious policy of assisting in the establishment of apparently rival undertakings’.Footnote 25
Investors were not always able to tell the difference between the original ‘average’ investment trusts and the newer ‘financial’ trusts, which did not disclose their portfolios as the Foreign and Colonial Government Trust had done on flotation. ‘They call themselves investment trust companies, but surely never has the assumption of so faith-inspiring a name proved to be less justified.’Footnote 26 The Baring crisis brought the relative risks of these two types of investment trust to the fore. The newer companies suffered relatively more after the Baring crisis of 1890, with those formed after 1880 falling 29.2 per cent in price in 1893, compared with a fall of 14.5 per cent for the pre-1880 trusts.Footnote 27 Overall, The Economist reported the average investment trust share price fall in the years after the Barings crisis to be 35 per cent, including the total loss of some of the ‘more speculative’ investment trusts. However, by 1896, The Economist believed that investment trust promoters had learned from their mistakes, and from the fact that ‘the very name of Trust had come to be a by-word and a reproach’ so that ‘company-mongering business’ was ‘now being eschewed’ and that there was a ‘disposition among those who conduct those undertakings, even of the less assured character, to “forswear sack and live cleanly”’.Footnote 28
As markets stabilised and began to rise again, at the turn of the century, investors regained confidence in the more respectable type of investment trust and a third wave of investment trust new issues took place between 1905 and 1914, with 44 new issues during that period.Footnote 29 The terminology issue was not yet fully resolved, with the Stock Exchange Official Intelligence and the Stock Exchange Year Book continuing to include both ‘average’ investment trusts and investment trusts run as finance companies in the same category, together with land and mortgage companies. Of 854 companies listed as financial trusts by the Stock Exchange Daily Official Intelligence in 1914, perhaps only 80 to 100 could be described as Foreign and Colonial-style investment trusts.Footnote 30 However, in practical terms, by the pre-World War I investment trust new issue wave, British investors had learned to tell the difference.Footnote 31
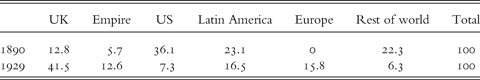
The 1920s saw the largest new issue boom in British investment trusts to date, with 103 new investment trusts floated between 1924 and 1929.Footnote 32 One such trust, the Independent Investment Company, was floated in 1924, and included John Maynard Keynes as a director. It aimed at ‘obtaining a higher return on the capital employed than is open with safety to the individual investors’. Its investment strategy did not limit itself to stock selection – that is buying a spread of stocks in a particular sector, and holding them until repayment. Unusually for a trust, the expertise of Keynes and the other directors was to be used to carry out market timing strategies: ‘periodic changes also take place in the relative values of money on the one hand and real property on the other, which are reflected in the relative values of bonds and shares,… so that here also the same principle of changing from one class to another at appropriate times can be applied’. The emphasis was also to be on US securities. This was also in contrast to the norm. Although, as shown in Table 2, British investment trusts maintained an international outlook in the 1920s, the average percentage invested in US securities post World War I was relatively low, because many trusts exchanged US securities for British government securities to aid the war effort during World War I.
Geographical split of British investment trust assets in percentage terms, 1890 and 1929
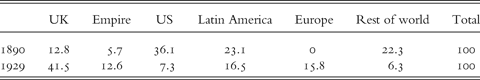
Sample of 10 companies in 1890, 20 companies in 1929, book values of funds.
Source: The Economist, 20 December 1937, p. 365.
II
In the United States, the investment trust industry did not fully develop until the mid-to-late 1920s. Chamberlain and Hay attributed the development of British as opposed to American investment trusts in the nineteenth century to the existence of the British landed gentry, who were ‘not conversant with business ways and securities in particular’. Balogh and Doblin argued that it was the fact that British entrepreneurs liked to invest partly outside their own companies, unlike their American counterparts, which had led to the development of the British investment trusts.Footnote 33 Dowrie and Fuller believed that American real estate and mortgage bonds offered high enough yields and low enough risk to obviate the need for the averaging of risk through investment trusts.Footnote 34
Early examples of American investment trusts included the Boston Personal Property Trust, organised in 1893, and the Alexander Fund, established in Philadelphia in 1907.Footnote 35 The main rush of issues occurred in the early 1920s, with the International Securities Trust of America in 1921 followed by the State Street Fund, the Bond Investment Trust, the Massachussetts Investment Trust, the American Trust Share Corporation, United Bankers' Oil Company, United American Chain Stores Incorporated, United American Railroads Incorporated and United American Electric Companies, all formed in 1923 or 1924. According to Fowler's Investment Trusts, only 18 trusts had been formed by 1924.Footnote 36
These trusts were modelled on their English and Scottish predecessors. Some adopted a trust structure; others, as their names imply, were companies. Those adopting the trust structure were run as the early Foreign and Colonial Government trusts had been, with a fixed portfolio, and no debt. Instead of certificates, investors were issued with bankers' shares, which were backed by the collateral of the securities in which the trust invested. Most, as their names implied, invested in the securities of a particular industry, and most concentrated, unlike their British counterparts, on common stock rather than fixed-interest securities. As with Foreign and Colonial, the names of the securities were published in advance and it was not envisaged that they would be switched, although trustees were given full powers to alter the investments should they so wish. However, investors in these American trusts also had more power than those in the ill-fated Share Investment Trust; instead of advising the trustees on investment strategy and running the risk of their advice being ignored they could, in the Alexander Fund, if ‘dissatisfied with a security purchased may go to a Board of Overseers elected by the shareholders from among themselves and, if they agree with him, can force the manager to sell the security’. Such an approach reflected the fact that the Alexander fund was originally set up by a small circle of friends and eventually expanded to include the general public. A handful of trusts such as the Alexander fund had an open-ended structure unknown in Britain: they offered investors not a potential repayment on drawing and a fixed maturity, but the option to ‘withdraw on demand and receive the value of the unit on withdrawal’.Footnote 37 The majority of American investment trusts, however, were of the classic corporate structure.
The absence of federal laws regulating investment trusts created a number of problems. There were misunderstandings as to terminology. Investors were unclear as to the difference between corporate investment trusts and ‘fixed’ trusts backed by Bankers' shares and redeemable by investors. More worryingly, the investing public was misled by the term ‘investment trust’, just as British investors had been before. An investigation by the Investment Trusts Committee of Investment Banks recommended anti-fraud legislation by states and reported:
The committee is of the opinion that there has been a good deal of general misunderstanding which is no doubt due to a large extent to the title ‘Investment Trust’, really a misnomer. These companies are …actually investment companies, and as such should be compared by investors and speculators alike to other companies, whether industrial, railroad, public, etc.Footnote 38
The governors of the New York Stock Exchange, as early as 1924, were cautious vis-à-vis the new-fangled entities and commented that brokerage houses might be tempted to use investment trusts as a dumping ground for unwanted securities.Footnote 39 The New York Stock Exchange adopted a resolution:
The participation by a member of the Exchange or Stock Exchange firm in the formation or management of investment trust corporations or similar organizations which in the opinion of the Governing Committee involve features which do not properly protect the interests of the investors therein may be held to be an act detrimental to the interest or welfare of the Exchange.Footnote 40
In the boom years of the late 1920s, bankers and brokers competed to promote new investment trust companies, using techniques developed for the sale of Liberty Bonds during World War I, to an eager public. More than 7,000 securities dealers and 30,000 banks bid against each other for new issues. Investment trust flotations offered an infinite supply of new shares.Footnote 41 As the supply of new industrial and commercial common stock began to dry up, new investment trust companies were floated to invest in the common stock of other investment trust companies, creating pyramid structures. Bonus stocks and shares went to promoters, capital structures became ever more complex, cross-holdings increased, and management expenses ballooned. One oft-cited example is that of Goldman Sachs Trading Corporation, floated in December 1928, with $100,000 paid into treasury from the sale of 900,000 shares at $104 each. A further 125,000 shares were issued, followed by a merger with first Financial and Industrial Securities Corporation and then Central States Electrical Corporation. At one point, the entire edifice was capitalised at $326 million.Footnote 42 Given high demand, American investment trust shares were sold at a premium to par value – as high as 200 per cent in some extreme cases − with the par value itself the market value of the underlying securities, which might, in turn, be investment trust shares included at a premium to their own par value; and so on.Footnote 43 Not all commentators approved of such activities. The Times, in 1925, reported the chairman of the Rock Investment Company criticising his fellow American investment trust directors for ‘this financially incestuous buying of one another's junior stocks’.Footnote 44 Withers, commenting on this in his 1926 text Hints about Investments, recommended that careful investors should discriminate between those investment trusts which ‘made a practice of it’ and those which did not.Footnote 45
By mid-1928, the US investment trust sector had overtaken that of the UK, with an aggregate capital of $1.2 billion compared with an equivalent $1 billion in capital for British investment trusts.Footnote 46 The pace quickened as the US investment trust market rose to a peak in 1929, with half the total amount of new investment trust capital raised in that year alone.Footnote 47 By the end of the boom, more than $7 billion was invested in 675 investment companies of all types, of which 193 were investment ‘management’ companies, with assets of $2.7 billion, including 19 open-ended funds, accounting for a mere $140 million.Footnote 48 This meteoric rise was followed by a crash which was nothing if not spectacular. The Economist reported that the Standard Statistics index of the common stocks of 30 leading American investment trusts showed a fall of no less than 75 per cent from their peak, whereas the Institute of Actuaries index of the common stocks of the 15 leading British investment trusts showed a fall between their peak (March 1928) and March 1931 of only 17 per cent.Footnote 49 By 1934, nearly 200 American investment management companies had disappeared, including Goldman Sachs Trading Corporation. Those American trusts which had chosen not to leverage fared much better. By the end of 1937, an average dollar invested in July 1929 in an index of leveraged investment trust common stocks was worth 5 cents, compared with 48 cents for the common stock of an index of non-leveraged investment trusts.Footnote 50 By comparison, British investment trusts suffered extensive capital losses and reduced dividends, but there were only a few reorganisations and no reconstructions. In 1933, the worst year, only seven pre-World War I, and one-third of post-war, British investment trusts, passed their dividends.Footnote 51
III
There are a number of reasons why the investment trust crash in the United States was greater than that of the Baring crisis in the 1890s and greater than the late 1920s fall in value of British investment trusts. One difference was lack of experience of bear markets, not an issue for their longer-lived British counterparts. But most were due to institutional and structural differences between UK and US investment trusts, including size, capital structure, investment strategy, tax and accounting practices, management, and costs.
The typical American investment trust was larger than its British counterpart, but held, on average, fewer securities. The relative size was £1.7 million for British investment trusts in 1936, compared with over $20 million for American investment trusts in 1929.Footnote 52 The typical British investment trust held over 500 stocks by 1936, compared with 81 for their American counterparts.Footnote 53 The tradition of small British investment trusts derived from the Foreign and Colonial, which had responded to additional demand by creating a series of new trusts. Balogh and Doblin put forward the reasons for this approach as British investor preference for new issues, the ability to take advantage of director specialist expertise via a new trust, and the ability to charge more fees, the greater the number of trusts created.Footnote 54 Another reason was the size of the individual security issues. British investment trusts were invested in relatively small capitalisation issues compared to their American counterparts, which were invested in large capitalisation companies created by merger into great monopolies.Footnote 55
In the UK, from the 1870s, the potentially more complex capital structure of the investment trust company as opposed to the trust allowed the creation of more than one type of investment medium to appeal to more than one type of investor. Senior fixed-interest securities, such as debentures and preference shares, could be sold to the more risk-averse investor seeking a regular and reliable income. Ordinary shares could be sold to the less risk-averse investor, aiming for high yield or even capital gain but aware that both yields, and prices, could go down as well as up. The difference between fixed-interest and variable dividend securities had been less clear-cut in the original trusts. For example, the Foreign and Colonial 1868 Prospectus had promised investors ‘Annual Interest of 7 per cent’ rather than a more uncertain ‘dividend’.Footnote 56 Entrepreneurial promoters were quick to see that the more they raised in fixed-interest securities, the higher the dividend they could offer to ordinary shareholders and the more profits for the founder shareholders. The chairman of the Railway Debenture Trust commented at the 1875 annual general meeting that: ‘Every increase of £500,000 in the borrowed money at 5 per cent interest and ½ per cent for Sinking fund, would add 1 ½ per cent dividend to the share capital, so that with a borrowed capital of £2,000,000 they would be able to pay a steady dividend of 10 per cent … and the shares would be worth a considerable premium.’Footnote 57 In some cases, ordinary shares were left partly paid to increase the profit potential. Founders' shares were even more profitable, typically entitled to 10 per cent of the net profits in any year in which the ordinary shareholders received a minimum dividend, say 6 or 7 per cent.Footnote 58 However, this entitlement was given to a very small number of founders' shares, 200 of £1 each in the case of the Gas and Water Debenture Trust, compared with 100,000 ordinary shares of £20 each.Footnote 59 These advantages led to high values for founders' shares; at one time, £200 of founders' shares in the Debenture Corporation had a market value of £300,000.Footnote 60 There was pressure from the ordinary shareholders to buy them out. For example, a shareholder in the Railway Share Trust moved a resolution at the 1875 annual general meeting: ‘that the directors be requested to endeavour, and are hereby authorized to commute the founders’ Shares which exist in this Company on the best terms they can, not exceeding payment of £250 in this Company's ‘B’ 6 per cent Preference Shares for each one [£1] founders' Share'.Footnote 61
British investment trust companies quickly established capital structure norms, many choosing to issue equal amounts of preference shares and ordinary shares. For example, the Railway Share Trust Company Limited issued £1,000,000 of ordinary shares, of which £500,000 was paid up, followed up by £500,000 in 6 per cent preferred shares.Footnote 62 The liability capital structure of English investment trusts pre-1890 averaged approximately 30 per cent ordinary shares, 30 per cent preference shares and 40 per cent long-term debentures. Scottish investment trusts had similar percentages for preference shares and long-term debentures, although the percentage of ordinary shares was lower at around 25 per cent, the remaining capital being provided by short-term debentures, not popular south of the border.Footnote 63 On the asset side, investment trust portfolios consisted mostly of fixed-interest securities, representing a higher percentage of assets than did the fixed-interest securities of long-term liabilities. This was for prudence' sake. For example, at the first meeting of shareholders of the Railway Share Trust Company Limited, the chairman declared: ‘In order to form a solid basis for the Company's Preferred Shares, which will shortly be issued, a large proportion of these investments has been made in Debentures and Preferred Stocks, giving a high rate of interest, with good security, and prospect of improvement.’Footnote 64
The capital structures of the 1920s trusts were similar to those of the pre-Baring crisis trusts. The average English investment trust post-World War I had 26.0 per cent long-term debentures, 38.1 per cent preference shares and 35.6 per cent ordinary shares. Scottish trusts had higher gearing, with 40.8 per cent in long-term and short-term debentures, 34.0 per cent in preference shares and 25.2 per cent in ordinary shares.Footnote 65 However, the average British investment trust retained the relatively cautious attitude to risk of their pre-Baring crisis forebears: they still invested less in equities than they had ordinary shares in their capital structures.
The average capital structure of US investment trusts was less aggressive than that of their British counterparts: 40 per cent common stock and 60 per cent ‘senior’ securities, of the latter the great majority preferred stock. ‘Americans do not like short-term debt, nor do they like perpetual.’Footnote 66 The British favoured one-third equity and two-thirds senior securities. ‘It should be remembered that the debentures, and to a lesser extent the preferred stock, are what the British public buys.’Footnote 67 However, the investment strategy of American investment trusts was more aggressive than that of the British. The typical American investment trust was wholly invested in domestic equities, in contrast to the British preference for fixed-interest securities, albeit international.
Support for investing in US equities via the medium of investment trusts came from a number of influential authors, most notably Edgar Laurence Smith, Leland Robinson, P. W. Garrett, Irving Fisher and Marshall Williams. Smith, president of the Investment Managers' Company, wrote an influential book, published in 1924, entitled Common Stocks as Long-term Investments, in which he showed that, provided a portfolio of common stocks or shares had been held for a period of 10 years, in both inflationary and deflationary environments, common stocks outperformed bonds.Footnote 68 He went on, in his concluding chapter, to recommend investment in equities via an investment manager. ‘Sound investment management, while always subject to error, cannot fail to improve average investment results if the principle of diversification is strictly adhered to.’Footnote 69
Between 1929 and 1935, the average American investment trust held between 55 and 75 per cent in equities, compared to less than 40 per cent in their own capital structures.Footnote 70 The imbalance between the capital structure of the American investment trusts and their asset allocation strategy was unfavourably compared with that of their longer-lived British counterparts which ‘over a period of nearly fifty years, tended to hold bonds, preferred stock and common stock in portfolios in approximately the same ratios as these securities in their capital structures’, so safeguarding their dividends, whereas many American investment trusts were forced to suspend their preferred stock dividends, or worse, in the years 1930 to 1933.Footnote 71
The switch to a corporate structure from the 1870s onwards had another impact on the investment trust industry – it removed the fixed life expectancy of the trusts. They could now continue in existence as long as the shareholders wished. This meant a change in emphasis from the threefold means of reward embedded in the trust system − the income yield, the prospect of capital gain through an early drawing at par or above, and further potential capital gain when the trust was wound up on maturity. Under the corporate system, the potential benefits were split by type of security. Debenture holders and preference shareholders were offered the regular yield, but they were not offered additional benefits. These were reserved for ordinary and founders' shares, in the form of enhanced dividends, which were then reflected in higher share prices. Indefinite life had another impact on the new investment trust companies. The directors, formerly trustees, had to manage the investment portfolios. As yields fell in the late nineteenth and early twentieth centuries, and as the original bonds matured, replacement investments had to be found, the cash no longer being returned to investors. The ‘average’ strategy adopted became a strategy of ‘extension of securities’, that is, the addition of individual securities to the portfolio, each assessed as to capital safety and yield, with little consideration of the impact of the new security on the portfolio's existing characteristics.Footnote 72 This extension policy is evident in the case of the Foreign and Colonial which, in 1879, consolidated five individual trusts with fewer than 20 securities each into one investment company with a portfolio of around £2.5 million invested in fewer than 90 securities;Footnote 73 by 1905, Foreign and Colonial had more than tripled the number of securities to 280, comprising a portfolio worth, in book-value terms, only 20 per cent more at £3.0 million.Footnote 74 The more securities held, the merrier: ‘the bigger the company, the more the investments can be spread and the more can any particular risk be minimised’.Footnote 75 Investment trust directors were not required to engage in market timing or stock selection to add value, although ‘judicious selling’ was deemed appropriate. The ‘first object’ of an investment trust company was seen to be ‘the distribution of risks and the maintenance of a steady income’.Footnote 76
In the US, writers specifically urged investors to adopt investment trusts, with Robinson citing the longevity of many British investment trusts as support for his advocacy of the British investment trust system being introduced to America. Robinson argued that the critics of the British type of investment trust overlooked one of the chief tenets of wise investment – ‘periodical inspection, with the purpose of eliminating any issue which it is undesirable to hold longer’.Footnote 77 Garrett, in an article entitled ‘Blue chips, unless recounted often, tend to turn pink’, also pointed out the dangers of purely passive investment, and recommended ‘co-operative’ investment as a solution.Footnote 78 Fisher was assertive in his advocacy of investment trusts as the best way of investing in common stocks. ‘In truth investment trusts are just the opposite of dangerous. They represent not only expert knowledge, such as that to which the older investment houses can lay claim, but two other safeguards – diversification and incessantly vigilant management.’Footnote 79 Early commentators, therefore, perceived investment trust managers as having rudimentary stock selection – and de-selection – skills. As the bull market progressed, managers were also credited with market timing prescience. As Williams commented in 1928, ‘skilful managers of investment trusts develop a feeling, or an art, in turning over the portfolio to advantage’.Footnote 80
Thus, although based on British investment trusts, American investment trusts became very different in nature, emphasising capital gain rather than income, speculation rather than investment, market timing rather than simple diversification of risk.
It is made plain that these investment companies are a transplantation from England and Europe, where, indeed their trusteeship is implied at least. Investors there become members of the corporation with the understanding that they entrust their funds for the purpose of investment under fixed conditions. Thus a company becomes an agent for investment in certain securities that cannot be shifted at will. But so great has become the speculative desire of the American people that companies of this class and kind, that shift their securities at will and often, or occasionally pass from investment to dealers, eliminate even that implied trust relation … Having eliminated the element of trusteeship and considering these companies as purely investment companies, in what way are they more serviceable than our investment bankers? It rests wholly on management.Footnote 81
The management style of investment trusts differed significantly between American and British investment trusts. British investment trusts relied on their boards of directors and, before that, on trustees to enhance their reputation using ‘men of standing and ability’.Footnote 82 English and Scottish trusts turned to MPs, aristocrats, lawyers, merchants turned bankers, such as Robert Fleming, and accountants. British trusts were international in scope, requiring directors who were international in outlook and, if possible, well-travelled. There was no such requirement for the domestically focused American investment trusts.
The reputation for caution and the ‘moral responsibility’ of British investment trust managers derived from a practice begun with Foreign and Colonial: the putting aside of reserves against a rainy day. The American Kilborne argued that dividend policy was the best test of management, citing in 1927 the chairman of the Edinburgh Investment Trust as saying that one of the secrets of trust management was to allow a portion of the net revenue to accumulate at compound interest, in effect setting up a reserve to take care of future losses.Footnote 83 This began early on with the concept, put forward in the 1870s, that the key was income and that capital gain should be held for a rainy day. With the demise of the drawing system, where capital proceeds were used to buy back certificates at a premium to the issue price, directors of investment trust companies chose to set aside realised capital gains against future losses. Realised capital gains were not paid out as dividends. Foreign and Colonial, as early at 1878, had attempted to put this into the trust deed.Footnote 84 In this way, the share price could be kept close to par value whilst the dividend was maintained. Regular yield was deemed preferable to occasional windfalls. Investors were in for the long term.Footnote 85 Unrealised capital gains were even less touchable. ‘At the same time, he thought that they should not treat profit resulting from the enhanced price quite as if it was cash realised.’Footnote 86
The investment preference in the United States for common stock rather than fixed-interest securities had the effect of increasing the risk of American versus British investment trusts, particularly in the 1920s.Footnote 87 As the dividend yield from common stocks fell, so American investment trusts became unable to pay the higher yield promised on their senior securities. This was the opposite situation from British investment trusts, which typically had a safety cushion between the yield on investments and that promised to their senior security holders. After World War I, they were helped by generous yields available on UK government securities.Footnote 88 As a result, American investment trust directors turned to capital gains to plug the income gap. In Britain, capital gains, provided they were not paid out as dividends, were exempt from income tax. In the United States, by contrast, realised capital gains were required to be reported as income and taxed accordingly. The temptation to pay out realised capital gains as dividends was hard to resist. ‘Trusts abroad do not include capital gains as income – in this country, however, such earnings must be reported under the head of income, and taxes paid thereon. Whether it would or no, the American trust must include, besides interest and dividends received, all profits derived from the sale of securities from its portfolio.’Footnote 89 As markets rose in the late 1920s, dividend yields fell, and American investment trust directors in some cases went so far as to pay the fixed dividends on preferred stock from unrealised as well as realised capital gains, marking stocks to market as they rose in price.
By the late 1920s, British investment trusts had two types of reserves: declared general and capital reserves and undeclared ‘inner’ or ‘secret’ reserves. General reserves were taxable, and could be used, if desired, to supplement dividend payments. Capital reserves derived from the sale of securities and premiums from the sale of the trust's own securities were not taxable, and could not be used for the payment of dividends. Hidden reserves were the difference between market value and book (cost or written-down value) value. Investments were kept in the books at cost, and sometimes depreciated further when there was a surplus available to do so. ‘One trust wrote down their holding of 5,000 Shell Transport costing $5 per share to 60 cents, compared with a market price of $10 in depressed conditions.’Footnote 90 This stood them in good stead for the Wall Street crash. For those British investment trusts which did publish their holdings, allowing the market value of their portfolios to be calculated, it was estimated that, in 1928, 1933 and 1935 respectively, the premium of market value to book value (equal to the ‘hidden’ reserve) was +22%, −20% and –3% respectively.Footnote 91
The world of British investment trust management was small. It was common for the same coterie of directors to sit on the boards of several investment trusts, with ‘stables’ of investment trusts being managed by a common management structure. Common management groups oversaw a number of different trusts – for example, by 1939, 11 investment ‘groups’ included 100 investment trusts with share and debenture capital accounting for 60 per cent of the total in issue and, by 1929, Robert Fleming was linked to 66 different trusts investing in a total of £114.8 million.Footnote 92 Each individual British investment trust had only a handful of directors: the Independent Investment Company, floated in 1924, numbered only four directors other than John Maynard Keynes. By contrast, the American investment trusts had ‘a board of 50 directors stretching from coast to coast’.Footnote 93
A key difference between the British and American management structure was the role of those investment trust directors. In the US, investment trusts had managers as well as directors, with managers providing investment expertise. In the UK, directors, as well as providing respectability and conservatism, had a key management role. In Britain, it was traditional for the small number of directors to meet weekly or fortnightly,Footnote 94 and to take investment decisions themselves, rather than allowing the managers to do so.Footnote 95 This policy was widespread in the investment industry in Britain with few managers and actuaries on the boards of companies until well into the 1930s.Footnote 96 Indeed, Keynes, in his capacity of chairman of a major insurance company, had considerable difficulty in persuading the directors to delegate investment decisions to a sub-committee of the board, including the chief actuary. In reply to a suggestion in 1929 from Keynes that a finance sub-committee be allowed to take investment decisions, rather than the full board, a board director, Mr Curzon, replied:
In my opinion, the present system works well enough – after all, when the actuary or any director brings forward an investment on a Wednesday, it is almost certain that at least 2 or 3 members of the Board, constituted as ours is, have some special knowledge of it, and when they have not, the investment can always be turned down, or a decision deferred until further information is obtained.Footnote 97
Keynes tried to argue for an informed and managerial approach to investment:
There is already sufficient knowledge in the office to prevent any undue reliance on mere ‘tips’ and it would be foolish not to recognise that there do exist really authoritative sources of information in regard to almost all securities which it would be advantageous to know and to cultivate. In this connection, many members of the Board might be of great assistance if they felt sufficient confidence in the management to give the general manager or the actuary introductions to their friends.Footnote 98
American authors Chamberlain and Hay commented admiringly that ordinary shareholders in British investment trusts elected their directors who ‘assume a much greater moral responsibility and are called on for more realistic services than here’.Footnote 99 Investment decisions in British investment trusts relied on ‘the personal judgements of the managers and directors, who … depend to a considerable extent on personal contacts and the advice of brokers … The operation of the law of averages is relied on to minimize the effect of mistaken judgments.’Footnote 100 American investment trusts were, in contrast, ‘expertly staffed organizations, often of considerable size, to analyse and select securities for investment’.Footnote 101 ‘That the British have not required comparable research staffs has been due in part to the more administrative part played by British directors, their more intimate knowledge of foreign conditions acquired by travel and commercial ties of long standing and to the small part played by common stocks in their investment portfolios.’Footnote 102 Instead of investing in a small number of common stocks of large corporations, the British invested in a large number of fixed-interest securities around the globe. American investment trust managers were credited both with stock selection and with market timing skills. The British concept of just buying a large number of stocks as they were issued and then holding them to maturity was considered ‘plodding’. The Americans argued that ‘superior management was a desirable substitute for diversification’, with Leibson recommending ‘a field staff of experts throughout the world’.Footnote 103 American investment managers were expected to buy and sell rather than just buy and hold: ‘the investment trust manager who devotes his time to whether oils or motors are the more attractive group … is certainly performing one of the essential functions of management’.Footnote 104 In practice, however, in the face of the bull market of the late 1920s, the professional approach to investment and the search for undervalued securities took second place to the purchase of shares which were going up in price. As Graham and Dodd commented, after the Wall Street crash:
Most paradoxical was the early abandonment of research and analysis in guiding investment trust policies. Investment had now become so beautifully simple that research was unnecessary and statistical analysis a mere encumbrance. Hence the sound policy was to buy what everyone else was buying … The man in the street, having been urged to entrust his funds to the superior skill of investment experts – for substantial compensation – was soon reassuringly told that the trusts would be careful to buy nothing except what the man in the street was buying himself.Footnote 105
Costs were higher for American investment trusts than their British counterparts, both as a percentage of assets managed and of income.Footnote 106 This can be explained by the large staffs of ‘experts’ and the large boards of directors, as well as the heavy marketing costs involved in the mass marketing of investment trust shares. The initial flotation costs for a British investment trust were less than 5 per cent, compared with 8 to 9 per cent for their American counterparts.Footnote 107 Auditing fees and legal fees were ‘absurdly cheap’ in Britain, with the only people who were paid more than their American counterparts being the British directors.Footnote 108 Both British and American directors had shares in their trusts, but British directors typically had to pay for them ‘at the going rate’ and were as a consequence interested in ‘steady growth’ whereas American directors acquired them cheaply through bonus issues or stock options, encouraging a short-term approach. This labour-intensive and ‘scientific’ approach to investment analysis did not save the American investment trusts from losing heavily in the crash, partly due to leverage, partly to the pyramid structure created by cross-holdings and valuing shares in the accounts at market value, and partly because analysis was rapidly abandoned in favour of following shares on their upward spiral, an early example of momentum investing.Footnote 109 ‘Far from having learned the lesson of the Baring Crisis, it must be admitted that most American investment trust managers repeated all the mistakes of the British pioneers and even invented some new ones.’Footnote 110 As The Economist remarked, Leland Robinson, in promoting investment trusts as a diversification tool, had perhaps forgotten ‘other features, like generous reserve accumulation, which British practice has shown to be of at least equal importance’.Footnote 111
IV
The direct result of the Wall Street crash was a collapse in the American investment trust market. So important had the sector become, and so great was the fall in value of investment trust shares, affecting millions of investors, that investment trusts were directly implicated as causing rather than being the victims of the crash. A number of investigations into the workings of the investment trust industry were set up.Footnote 112 However, the need for diversified portfolios for small investors did not disappear. Promoters were more than happy to fill the gap. But they filled it with a new type of pooled investment vehicle, known as the ‘fixed trust’. This was similar in structure to the Alexander Fund, although it had the specific characteristic of allowing management no investment discretion whatsoever. Fixed trusts were designed to restore faith in stock market investment for the small investor and were viewed as a major criticism of American investment trust managers:
Provided we are allowed the premise that the American public is not absolutely financially illiterate, it is indisputable that the success in the sale of fixed trusts must stand as one of the bitterest indictments ever launched upon Wall Street. It audibly reverberates the unsavoury accusation ‘we will trust them only if their hands are tied.’Footnote 113
Fixed trusts were given a number of reassuring characteristics missing from conventional investment trusts, which were, in the early 1930s, in liquidation or trading at substantial discounts to net asset value. The portfolios of fixed trusts were fully disclosed to potential investors, exactly as the overseas government bonds had been in the case of Foreign and Colonial. There was to be no management of the portfolio, with managers expressly forbidden from buying any other shares, and only allowed to place on cash deposit funds derived from the sale of bonus issues, ‘rights’ or stock splits. Fixed trusts offered diversification, the original rationale behind the first investment trusts, but expressly no active management and no market timing or stock selection skills. There was no leverage, as in the early British investment trusts, with investors holding units invested in a diversified portfolio of stocks. Fixed trusts also had a pre-determined life as, long ago, had the Foreign and Colonial; for example, the North American Trust was to be dissolved at the end of 1953.Footnote 114 This was to allow for the fact that companies in which the trusts invested were not expected to have infinite lives, but rather to grow or die according to economic and industrial circumstances. Importantly, the fixed trusts were open-ended mutual funds. Investors could buy and sell units as and when they wished, confident that they could trade at close to market value of the underlying portfolio, with no possibility of the massive discount to net asset or liquidating value of American investment trust shares post 1929, these discounts being seen as ‘evidence that investors feel that operating results after expenses have not been as satisfactory as returns from direct investment in common stocks’.Footnote 115 Demand for the fixed trusts was reflected in the number of units and the size of the trust, rather than in the discount or premium to net asset value.
Fixed trusts were highly successful with the American public − 150 American fixed trusts worth a total of $400 million were launched in the two years to March 1931, with the largest at $145 million.Footnote 116 A typical example was that of the North American Trust, which invested in four ordinary shares each of 28 large American corporations, from, in alphabetical order, American Telephone and Telegraph Company to the Texas Corporation. Such fixed trusts were marketed as giving access to the ‘pick’ of the contemporary market, with the companies chosen, by that stage, having an impressive pedigree in terms of longevity and dividend payments. Not surprisingly, only a limited number of common stocks satisfied the selection criteria, leading to a common core of equities in the fixed trusts. Since fixed trusts required that, if a company − as many did in 1932 and 1933 − passed its dividend, the shares would have to be sold, this unfortunately led to forced sales in a bear market in concert with all the other fixed trusts holding the same shares.
The Economist was critical of the new American fixed trusts, arguing that, in Britain at least, with investment trusts having a good reputation, investors were happy for managers to manage portfolios actively. They did not see any point in a purely passive investment strategy with high commissions.Footnote 117 It estimated costs for the investors in American fixed trusts to be an average of 9 per cent, exclusive of brokerage. The Economist also adopted the traditional British wariness as to the likely longevity of equity investments, arguing that the average British investor preferred to spread his risks across fixed-interest securities as well as shares (as investment trusts had done), and that fixed trusts did not offer the same level of protection in the form of reserves. It forecast that fixed trusts would not take off in Britain where ‘the Management Trust has had so successful a career’.Footnote 118
Despite the Economist's predictions, the first British fixed trust was set up in 1931, appropriately called the First British Fixed Trust. This adopted the American open-ended format and also chose a portfolio of purely British equities, an innovation compared to the relatively conservative investment strategy of investment trusts. It offered a yield of 6.79 per cent on a portfolio of shares in 24 British companies, compared with 4.34 per cent then available on 2 ½ per cent consols. It too introduced rules as to how to deal with any changes in capital of the companies in which it invested, but allowed more flexibility than the American fixed trusts. For example, a share had to be sold if the net average earnings or the dividend fell below the previous five-year average. However, the high commissions were copied from the American fixed-trust model, rather than the British investment-trust model, with The Economist estimating total costs at around 9.4 per cent.Footnote 119 The British retail investor responded positively to the fixed-trust model, with the largest, the British Assets Trust, raising £7 million from 2,600 shareholders in March 1933.Footnote 120
Within a few years, the disadvantages of the fixed-trust model became apparent on both sides of the Atlantic. With a high amount of corporate finance activity, such as bonus and rights issues, many fixed trusts accumulated large cash balances which they were not allowed to invest. Mergers and takeovers also created imbalances in the portfolios and the forced sale of certain companies, combined with the inability to sell shares which were likely to fall in value in the future, led to poor investment performance of the units. In 1934, the first British flexible unit trust was launched, and, from 1936, at which point the stock market had recovered to its 1929 high, only flexible unit trusts were created.Footnote 121 These flexible unit trusts introduced the idea of an ‘investment list’ of suitable equity investments, broader than the original investment portfolio, which investment managers or directors could buy or sell as they wished. Spare funds, whether reinvestments from existing investments or new monies, could be used to buy shares from this list. The success of flexible unit trusts in Britain can partly be explained by the recovery of the equity market in Britain quite soon after the Wall Street crash in 1929. By 1936, the stock market in Britain had recovered to its 1929 high; in the US, the market did not reach its 1929 high until 1953.Footnote 122 British investors seeking equity investment turned to flexible unit trusts. Investment trusts, eager to take advantage of the higher yields on offer for ordinary shares compared with fixed-interest securities, also partly switched to equities. By 1935, the unweighted average investment in equities of 140 investment trusts was 42.0 per cent.Footnote 123 Investment trusts offered the advantages of a long history, a wide spread of international investments, and a cautious approach to reserves. Unit trusts offered the advantages of a concentration on equities, transparency and no discount to net asset value.Footnote 124 Both investment trusts and unit trusts offered complementary forms of pooled investment to British investors.
The switch from fixed to flexible unit trust also took place in the US, with directors typically limited to a list of eligible companies as constituted from time to time by vote of the shareholders.Footnote 125 However, the reputation of investment trusts, which had also invested in domestic equities, and had had flexible portfolio strategies, was in ruins. American investment trusts tried a number of ways to reform, including a change of accounting policy: the exclusion of capital gains − and losses − from the income statement.Footnote 126 Developments, as far as investment trusts were concerned, were affected by the regulators who, after a number of investigations into the behaviour of investment trusts during the Wall Street boom and crash, passed the Revenue Act in 1936. This encouraged investment trusts to mutualise; if they did so, they were rewarded by exemption from federal taxes.Footnote 127 This Act was followed by the Investment Company Act of 1940 which strictly limited fund leverage and cross-holdings and imposed the Foreign and Colonial rule of a maximum of 10 per cent in any one investment for all types of investment management company, whether open-end or investment trust – closed-end.Footnote 128 Although the American investment trust industry still exists today, it was effectively taken over by the open-ended mutual fund industry in the 1930s, a fate which did not befall the more conservatively run British investment trusts until well into the 1960s.
V
The different management styles of British and American investment trust managers reflected a different attitude to investment. By the 1920s, Americans were happy to invest in equities and expected fund managers to seek to achieve capital gain through leverage, market timing and ‘expert’ stock selection. In the UK, retail investors preferred the security of fixed-interest securities and were content with a relatively low return in the form of income yield in return for safety through a conservative approach to reserves and an emphasis on a relatively passive investment strategy. British investment trust fund managers also learned useful lessons from the Baring crisis of 1890. This caution helped British investment trusts weather the Great Crash better than their American counterparts and, when open-ended trusts became popular in the 1930s, quickly preferred flexible to fixed trusts, having faith in their fund managers' diversification skills with respect to equities as they had earlier in their diversification skills for fixed-interest securities. British investment trusts continued to dominate British unit trusts by asset size for a further 30 years after the crash − as late as 1962, 302 British investment trusts had funds valued at £2,360 million, compared with 54 unit trusts with assets of £257 million, just over a tenth of the size. By comparison, US investment trusts were overtaken by open-end funds in 1944. By 1960, the relative asset sizes were the opposite of their UK counterparts: $17,026 million for open-end funds and $1,776 million for investment trusts.Footnote 129