

Introduction
Le vieillissement de la population est un phénomène bien connu et étudié (Nations Unies, 1956; Van De Kaa, Reference Van De Kaa1987; World Bank, 1994; OCDE, 1998, 2001; Cheal, Reference Cheal2003; Légaré, Reference Légaré, Caselli, Vallin and Wunsch2004). Toutefois, avec l’arrivée des baby-boomers à la retraite, plusieurs questions se posent encore. Les systèmes de sécurité financière à la retraite seront-ils capables de gérer l’arrivée en masse de cette cohorte à l’âge de la retraite? Les baby-boomers ont-ils la capacité individuelle de s’y préparer financièrement? Comment gérer les pensions d’une population vieillissante, dont l’espérance de vie est supérieure à celle des cohortes précédentes?
Il faut premièrement préciser qu’au Canada, les baby-boomers ont connu une période d’activité plus «prospère» que leurs parents au même âge et devraient donc avoir un meilleur revenu lors de leur retraite. Une analyse des cohortes réalisée par Mo et Légaré (2007; figure 13,1, p. 281) a montré qu’au Québec, en 2001, le revenu médian de la cohorte des boomers âgés de 50 à 55 ans était de 37 000 $ par personne. Ce revenu était de 22 800 $ (en dollars de 2000) par personne chez les individus appartenant à la cohorte de leurs parents (1916-1920) au même âge. L’avantage économique des boomers, connu lors de leur vie active, devrait ainsi se maintenir au moment de leur retraite (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007; CBO, 2003; Légaré et Cossette, à paraître). Cependant, est-ce que tous les premiers baby-boomers bénéficient d’une bonne aisance financière leur permettant de se préparer adéquatement à leur retraite?
Depuis les années 70, l’inégalité socioéconomique au niveau des revenus a augmenté dans plusieurs pays occidentaux. Selon Alderson, Beckfield et Nielsen (Reference Alderson, Beckfield and Nielsen2005), cette augmentation serait le résultat d’une polarisation, c’est-à-dire d’une augmentation du nombre de ménages appartenant aux extrémités de la distribution du revenu et d’un déclin de ceux issus du milieu. Il y aurait toutefois eu une nette amélioration au Canada entre 1971 et 2000, où il y aurait eu convergence des pôles vers le milieu. Au Québec, l’inégalité aurait diminué entre 1979 et 1989, mais aurait connu une hausse depuis. Le pourcentage d’unités familiales dont le revenu disponible était inférieur à 10 000 $ aurait diminué de 2,7 points de pourcentage et celui dont le revenu disponible était supérieur à 50 000 $ aurait connu une diminution de 2,8 points entre 1979 et 1989. Il y a donc eu une certaine convergence des extrémités. Cependant, entre 1989 et 2006, ces pourcentages auraient respectivement connu une diminution de 0,7 point et une augmentation de 1,6 point (Crespo, Reference Crespo2008).
En ce qui concerne les personnes âgées, plusieurs auteurs s’entendent pour dire que les inégalités ont diminué et que les revenus ont augmenté dans ce groupe depuis les années 70 et 80 (Oja et Love, Reference Oja and Love1988; Firbank, Reference Firbank1997; Baldwin et Laliberté, Reference Baldwin and Laliberté1999; Myles, Reference Myles2000; Alderson et al., Reference Alderson, Beckfield and Nielsen2005; Crespo, Reference Crespo2007). En 1981, 20% des familles dont le soutien économique principal est âgé de 65 ans et plus avaient de faibles revenus, contre 9% en 1996 (Baldwin et Laliberté, Reference Baldwin and Laliberté1999). Entre 1980 et 1995, le revenu des personnes âgées aurait augmenté dans tous les quintiles de revenu, mais plus intensément dans le quintile inférieur. Le revenu moyen de ce dernier groupe aurait connu une augmentation de 31% contre seulement 1% pour le quintile supérieur. Ces changements s’expliquent en grande partie lorsque l’on regarde les sources de revenus de chaque quintile (Myles, Reference Myles2000). Pour les individus appartenant au quintile inférieur de l’échelle de revenu, les revenus de transferts publics constituent une source de soutien importante. À l’opposé, pour les retraités du quintile supérieur, les pensions privées et d’employeurs «constituent le mécanisme de soutien le plus important, mais les pensions de retraite publiques, comme le reste des transferts gouvernementaux, ont proportionnellement un poids limité» (Firbank, Reference Firbank1995, p. 16). La part des revenus des pensions privées et publiques des aînées, parmi leurs revenus disponibles, ont doublé entre 1980 et 1995, passant respectivement de 13% à 25% pour le privé et de 8% à 20% pour le public. Dans le quintile supérieur, les revenus provenant des pensions privées et des investissements ont plus que compensé pour la diminution du revenu provenant d’un travail. Cependant, les gains obtenus par ce groupe depuis les années 1980 auraient presque entièrement été absorbés par des taxes plus importantes (Myles, Reference Myles2000).
Certains groupes d’individus âgés semblent toutefois être plus vulnérables au niveau de leur revenu. Les femmes, bien que leurs revenus aient aussi augmenté depuis les années 1980, restent malgré tout, dans l’ensemble, plus vulnérables financièrement (Oja et Love, Reference Oja and Love1988; Myles, Reference Myles2000; Mo, Reference Mo2005). Les inactifs (Firbank, Reference Firbank1997) et les personnes non mariées (Crespo, Reference Crespo2007) sont aussi plus susceptibles d’avoir un revenu plus faible. La condition financière des immigrants est toutefois moins évidente. Les nouveaux immigrants et particulièrement ceux en provenance de pays en développement ont un statut économique moindre que les Canadiens d’origine. Toutefois, après une certaine période de résidence sur le territoire, il ne semblait plus y avoir beaucoup de différence, à la fin du siècle dernier (Firbank, Reference Firbank1997). La situation en ce début du XXIe siècle doit cependant être nuancée, notamment en raison de l’intégration économique plus difficile des immigrants au cours de la période récente (Picot, Hou et Coulombe, 2007).
Bref, bien que la situation financière des personnes âgées semble, de manière générale, s’améliorer depuis les années 70 et 80, ces dernières ne forment pas un groupe homogène au niveau de leur revenu. Est-ce que la situation des premiers nés du baby-boom, les prochaines personnes âgées, sera différente lors de leur retraite?
L’objectif de la présente recherche est d’étudier l’hétérogénéité des premiers baby-boomers au niveau de leur revenu et de cerner les catégories socioéconomiques ainsi que le nombre d’individus plus vulnérables financièrement en 2006. Comme le bien-être économique lors de la retraite dépend de la préparation financière lors de la vie active, les premiers nés du baby-boom plus vulnérables auront de grands défis financiers à relever lorsque viendra le temps de prendre leur retraite. De plus, comme le revenu des personnes âgées les plus vulnérables dépend en grande partie des pensions publiques, les régimes publics de retraite pourraient ainsi être confrontés à de grands défis d’ici quelques années.
Nous chercherons premièrement à définir des catégories socioéconomiques dont les membres se révélaient les plus vulnérables financièrement en 2006, soit à 5 ans du moment où la première génération de baby-boomers, née en 1946, atteindra l’âge de 65 ans, puis deuxièmement, à repartir les premiers nés du baby-boom en fonction de leur degré de vulnérabilité. Cette étude est en continuité avec l’étude de Mo et al. réalisée en 2007, portant sur la préparation financière des premiers baby-boomers québécois à leur retraite, à partir des données du recensement canadien de 2001 (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007). Pour la présente étude, nous utiliserons les données du recensement de 2006 et nous ajouterons une comparaison Québec-Ontario. Une telle comparaison permet de détecter des éléments différentiels ou semblables, changeants ou invariants des phénomènes internes aux deux provinces (Dumas et Bélanger, Reference Dumas, Bélanger and Smith1995; Crête, Reference Crête2000).
1. Méthodologie et données
Les baby-boomers sont généralement connus comme étant la cohorte de personnes nées entre 1946 et 1966 (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007). Puisque notre étude vise à répondre aux préoccupations concernant les boomers qui prendront leur retraite dans les années à venir, nous nous concentrerons plus particulièrement sur les premiers baby-boomers, soit ceux nés entre 1946 et 1956. Comme l’âge moyen à la retraite au Canada était de 62 ans en 2006 (Park, Reference Park2010), les premiers boomers, âgés de 50 à 60 ans en 2006, approchaient à grand pas de cette dernière. De plus, la situation économique avantageuse des premiers baby-boomers diffère de celle de la deuxième vague du baby-boom (1956-1965) dont un nombre important de membres n’ont pas connu les mêmes conditions d’intégration au marché du travail.
Les données utilisées proviennent du questionnaire long du recensement canadien de 2006. L’utilisation du recensement n’est pas le choix d’enquête idéal puisqu’il manque d’informations sur certains aspects de la préparation à la retraite, telles que le bien-être, la consommation et les pensions. Cependant, le recensement offre plus de variables significatives que d’autres types d’enquêtes, de par la dimension des échantillons, et permet ainsi d’utiliser des méthodes descriptives, alors que l’utilisation de données d’enquêtes longitudinales ou transversales, avec des échantillons plus ou moins petits, requiert des méthodes de plus en plus sophistiquées (Stone, à paraître; Stone et Légaré, à paraître).
1.1 Revenu individuel ajusté
L’étude s’appuiera sur un indicateur économique, soit le revenu individuel ajusté. Le revenu individuel ajusté est, par définition, le revenu de la famille divisé par la racine carrée de la taille de la famille. L’équivalence « racine carrée » est une approche communément utilisée (Yamada, Reference Yamada2002), bien qu’elle soit arbitraire (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007). À titre d’exemple, pour une famille de 4 personnes qui dispose d’un revenu de 40 000 dollars, la valeur du revenu individuel ajusté est, pour chaque membre de cette famille, de 20 000 dollars (40 000/√4) au lieu de 10 000 dollars (40 000/4). Cependant, puisque la variable «revenu de la famille de recensement» dans le recensement de 2006 exclue les personnes hors famille de recensement, qui sont souvent les personnes vivant seules, nous utilisons le ménage comme substitut. Ainsi, le revenu du ménage sera divisé par la racine carrée de la taille du ménage. Puisqu’il y a souvent partage des revenus entre les membres d’une famille, le revenu individuel ne reflétait pas convenablement le bien-être économique d’une personne. De plus, une famille de quatre personnes ne nécessite pas nécessairement le double du revenu familial d’une famille de deux personnes. L’utilisation du revenu individuel et du revenu familial semblait donc inappropriée pour une étude portant sur le bien-être économique. Le revenu individuel ajusté, quant à lui, tient compte non seulement du partage des revenus à l’intérieur d’une famille, mais aussi des économies d’échelle de la famille (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007).
1.2 Identification des catégories vulnérables
Afin de nous donner un point de départ pour répondre à la première visée de l’article, soit définir des groupes d’individus plus vulnérables au niveau de leur revenu, nous reprenons les 12 catégories socioéconomiques tirées du recensement de 2001 utilisées par Mo et al. lors de leur étude sur l’adéquation financière des premiers baby-boomers québécois (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007). Le revenu individuel ajusté médian de chacune de ces catégories sera calculé. Ces catégories sont l’état matrimonial, la taille de la famille, le mode de cohabitation, la présence d’enfants à la maison, le niveau d’éducation, l’activité, la principale source de revenu, le mode d’occupation du logement, la langue maternelle, les immigrants, les minorités visibles et les femmes.
Dans le cadre de la présente étude, nous reprenons la définition d’une catégorie vulnérable utilisée par MO et al., soit « celle dont la médiane du revenu individuel ajusté [en 2006] était inférieure à la médiane de l’ensemble de la cohorte» (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007, p. 312). Bien que cette définition soit arbitraire, elle identifie malgré tout les catégories moins avantagées socioéconomiquement en 2006, qui pourraient être vulnérables lors de leur retraite. Plus spécifiquement, selon cette définition, plus de la moitié des individus d’une catégorie doivent avoir un revenu individuel ajusté inférieur au revenu individuel ajusté médian de l’ensemble de la cohorte étudiée pour que la catégorie soit définie comme vulnérable. Ce ne sont donc pas tous les membres d’une catégorie considérée vulnérable qui sont nécessairement vulnérables. Ils présentent toutefois un risque de vulnérabilité plus important que les individus appartenant à une catégorie non vulnérable. Nous devrons alors rester prudents lors de l’interprétation de nos résultats.
Avec cette définition, parmi les 49 sous-catégories issues des 12 grandes catégories socioéconomiques sélectionnées par Mo et al., 36 sont considérées comme vulnérables. Cela peut sembler beaucoup, mais la majeure partie des catégories définies comme vulnérables ne concernent pas la majorité de la population (< 30%), à l’exception des femmes, des personnes qui sont sans enfants à la maison et des individus dont le plus haut niveau de scolarité est secondaire ou collégial.
Nous pouvons demeurer surpris de retrouver ces deux dernières catégories parmi les vulnérables. En effet, il est particulier de compter les personnes qui ont un niveau d’éducation secondaire et collégiale parmi les catégories vulnérables, d’autant plus que cette catégorie représente plus de la moitié de la population âgée entre 50 et 60 ans, au Québec et en Ontario en 2006. Il faut toutefois noter que leur écart à la médiane est très faible (respectivement −0,8% et −1,9%) et qu’ils ne figuraient pas parmi les catégories vulnérables dans l’étude de Mo et al. réalisée en 2001 pour le Québec. Retrouver cette catégorie parmi les vulnérables peut ainsi nous amener à nous questionner sur les effets bénéfiques de la démocratisation de l’éducation et la différence de revenu entre les personnes qui ont un grade universitaire et tous les autres. Une autre catégorie vulnérable surprenante, selon notre définition, est l’absence d’enfants à la maison. Ce résultat peut s’expliquer à travers le calcul du «revenu individuel ajusté». Le revenu des enfants étant inclus dans ce calcul, les personnes qui ont des enfants à la maison ont ainsi plus de chance d’avoir un revenu individuel ajusté élevé, d’autant plus qu’à l’âge de 50–59 ans, les individus qui ont des enfants de jeune âge sont moins fréquents. Par exemple, au Québec en 2006, 66,9% des individus qui ont des enfants à la maison ont des enfants âgés entre 15 et 24 ans et 32,1% ont des enfants âgés de 25 ans et plus. Ces derniers sont donc en âge d’apporter un revenu au sein du ménage. Étant donné ces circonstances, ces deux catégories ne seront pas considérées comme vulnérables dans le cadre de la présente étude.
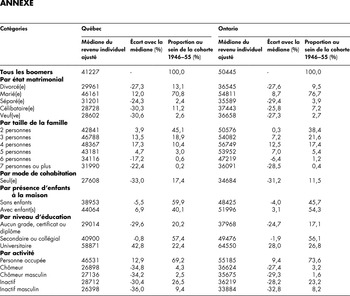
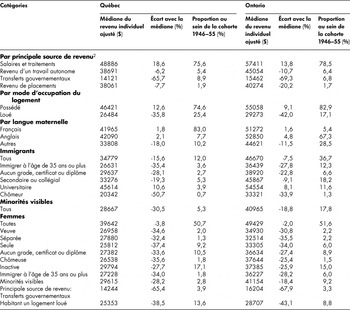
Afin d’éviter un excédent de catégories, certaines ont été regroupées. Entre autres, les divorcés, séparés, célibataires et veufs ont été regroupés sous les non mariés. En ce qui concerne les femmes, comme nous le voyons à l’annexe, elles sont considérées comme un groupe plus vulnérable dans l’ensemble. Cependant, les sous-catégories de femmes vulnérables sont les mêmes que pour l’ensemble de la population. L’ampleur de l’écart à la médiane globale de 2006 est parfois assez différente entre les sexes. Les catégories où l’on observe une différence relativement notable entre les hommes et les femmes ont donc été sous-divisées par sexe et la catégorie générale «femmes» a été éliminée.
1.3 L’indice de vulnérabilité
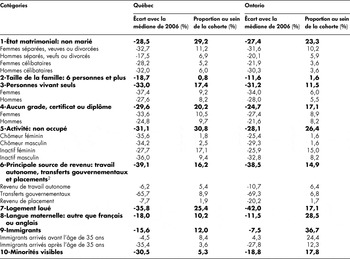
À partir des catégories vulnérables et de leur proportion au sein de la population, il est difficile de savoir combien de personnes possèdent des caractéristiques vulnérables puisque ces catégories ne sont pas mutuellement exclusives. Il serait donc préférable de calculer les proportions des premiers boomers en fonction du nombre de catégories vulnérables auxquelles ils appartiennent. Toutefois, cette dernière méthode néglige aussi le niveau de vulnérabilité associé aux différentes catégories. L’utilisation d’un indice de vulnérabilité peut toutefois remédier à cette situation. Avec un tel indice, on cherche à donner un poids relatif aux différentes catégories. Comme certaines sont plus vulnérables que d’autres, il faut leur donner un poids proportionnel à leur degré de vulnérabilité (voir annexe). Par exemple, les individus dont la principale source de revenu consiste en des transferts gouvernementaux sont plus vulnérables que les personnes qui font partie d’une famille de six personnes ou plus (écart à la médiane, au Québec en 2006, de −65,7% et de −18.7% respectivement).
L’indice de vulnérabilité, proposé par Guillaume Marois (in Mo et al., Reference Mo, Légaré, Marois and Gauthier2007), se calcule comme suit: pour chaque individu, on additionne les écarts négatifs à la médiane du revenu individuel ajusté de chacune des catégories socioéconomiques vulnérables auxquelles l’individu appartient, puis on divise par la somme des écarts négatifs maximaux à la médiane de chaque grande catégorie vulnérable. Par exemple, si la principale source de revenu d’un Ontarien est un revenu de placement, c’est le «−20,2» qui sera au numérateur, alors que pour cette catégorie, on utilisera le «−69,3» au dénominateur, comme il est le plus grand écart négatif dans la catégorie «principale source de revenu» (Tableau 1). Le dénominateur est une constante.
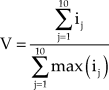
Écart du revenu individuel ajusté médian des catégories socioéconomiques vulnérables avec l’ensemble des personnes âgées entre 50 et 60 ans en 2006, Québec et Ontario

2 Principale source de revenu de la famille de recensement. La principale source de revenu du ménage n’est pas disponible dans le fichier de microdonnées du recensement de 2006.
Source: Statistique Canada, fichier de microdonnées à grande diffusion, recensement de 2006
« où
V est l’indice de vulnérabilité
et
i est l’écart négatif entre la médiane du revenu individuel ajusté d’une catégorie vulnérable j et la médiane de l’ensemble des premiers boomers de [2006]» (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007, p. 316).
Pour illustrer le calcul, prenons l’exemple d’une femme célibataire francophone née au Québec et y habitant toujours, n’appartenant à aucune minorité visible, vivant seule dans un logement loué, n’ayant aucun diplôme, étant chômeuse et vivant principalement de transferts gouvernementaux. Son V se calculera de la manière suivante (Tableau 1):
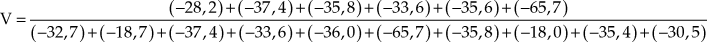


Un V de 1 correspond donc à une personne qui a toutes les vulnérabilités possibles. Cela est toutefois impossible puisque certaines catégories concernent uniquement les hommes ou les femmes. En tenant compte de ce dernier fait, nous considèrerons qu’un V de 0,4 et plus concerne une personne très vulnérable.
Il faut aussi tenir compte du fait que toutes les catégories ne sont pas indépendantes les unes des autres. Par exemple, il est tout à fait possible qu’un immigrant ait une langue maternelle autre que le français ou l’anglais, ou encore qu’une personne dont le revenu provient majoritairement de transferts gouvernementaux soit inactive. Le contraire n’est cependant pas nécessairement vrai (une personne ayant une langue maternelle autre que le français ou l’anglais n’est pas nécessairement un immigrant) et c’est pour cette raison que nous ignorerons cet obstacle. «La détermination et l’utilisation d’une variable expliquant les autres éviteraient ce problème, mais cela demeure impossible dans notre cas, étant donné l’objectif de notre analyse et le trop grand nombre de catégories. Il faudra donc être prudent dans l’interprétation des résultats» (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007, p. 317).
2. Résultats
2.1 Catégories vulnérables
Au total, on retrouve 10 catégories d’individus plus vulnérables (Tableau 1), soit les non mariés; les personnes vivant dans une famille de 6 personnes ou plus; les personnes vivant seules; celles qui n’ont aucun grade, certificat ou diplôme; les non occupés; les personnes dont la principale source de revenu est le travail autonome, les transferts gouvernementaux ou un revenu de placement; les personnes habitant un logement loué; celles dont la langue maternelle est autre que le français ou l’anglais; les immigrants et les minorités visibles. Ces catégories sont les mêmes pour le Québec et l’Ontario.
Les catégories les plus vulnérables, soient celles affichant un écart plus grand que 35% sont, pour le Québec et l’Ontario, les individus dont la principale source de revenu consiste en des transferts gouvernementaux et ceux qui habitent un logement loué.
En comparant le Québec et l’Ontario, on se rend compte que les écarts à la médiane de l’ensemble de la cohorte sont semblables entre les deux provinces, bien que les catégories vulnérables du Québec semblent, de manière générale, avoir un écart un peu plus important. On observe une différence légèrement plus marquée (plus de 5 points de pourcentage) entre les deux provinces, en défaveur du Québec, chez les familles de 6 membres ou plus, les immigrants, les personnes dont la langue maternelle est autre que le français ou l’anglais et les minorités visibles.
2.2 Distribution des premiers boomers et caractéristiques vulnérables
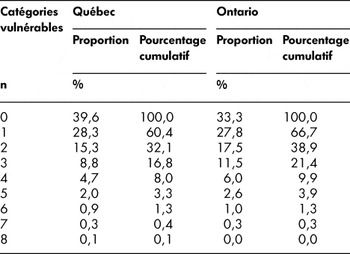
En répartissant les premiers boomers en fonction du nombre de catégories vulnérables auxquelles ils appartiennent, on se rend compte que bien qu’il y ait plusieurs catégories vulnérables, il n’y a que 8,0% des premiers boomers au Québec et 9,9% en Ontario qui font partie de quatre catégories vulnérables ou plus (Tableau 2). Par contre, il y a tout de même une majorité de premiers boomers qui appartiennent à au moins une catégorie vulnérable en Ontario (66,7%) et au Québec (60,4%).
Répartition des premiers boomers selon le nombre de catégories vulnérables auxquels ils appartiennent, Québec et Ontario, 2006

Source:
Statistique Canada, fichier de microdonnées à grande diffusion, recensement de 2006
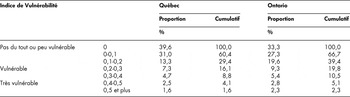
Cependant, en utilisant l’indice de vulnérabilité, on constate que seulement 16,1% des premiers boomers au Québec et 19,8% en Ontario ont un degré de vulnérabilité que l’on peut juger important, soit ceux ayant un V supérieur à 0,2 (Tableau 3). Une personne en dessous de ce niveau de vulnérabilité n’a souvent qu’une ou deux catégories peu influentes. Par exemple, il peut s’agir d’une personne dont la seule vulnérabilité potentielle soit qu’elle ait immigré après l’âge de 35 ans. Elle peut malgré tout être mariée, occuper un emploi, avoir un diplôme d’études universitaires, etc. Ainsi, il serait surprenant que l’état financier de cette personne soit vraiment inquiétant.
Répartition des premiers boomers selon l’indice de vulnérabilité, Québec et Ontario, 2006

Source:
Statistique Canada, fichier de microdonnées à grande diffusion, recensement de 2006
Donc, 83,9% des premiers boomers au Québec et 80,2% en Ontario sont pas du tout ou peu vulnérables. Toutefois, respectivement 12,0% et 14,7% ont un risque de vulnérabilité non négligeable et 4,1% et 5,1% sont très vulnérables. Les proportions des «très vulnérables» semblent faibles, mais elles représentent malgré tout environ 45 000 personnes au Québec et 85 000 en Ontario.
L’indice de vulnérabilité semble suggérer que les Québécois sont «moins vulnérables» que les Ontariens, ce qui ne semblait pas le cas à la section précédente où l’écart du revenu individuel ajusté médian des catégories vulnérables à l’ensemble des premiers boomers était, dans la majorité des cas, plus important pour le Québec. Toutefois, bien que les écarts à la médiane soient plus importants pour le Québec, les Ontariens appartiennent souvent à plus de catégories vulnérables à la fois, comme le montre le Tableau 2. Ce dernier facteur augmenterait le risque de vulnérabilité des Ontariens. Crespo obtient des résultats semblables dans son étude portant sur l’inégalité du revenu au Québec. Selon son étude, le coefficient de Gini était en moyenne de 35,8% au Québec et de 36,2% en Ontario entre 1979 et 2006. Bien que l’écart se compte en dixième de points de pourcentage, l’avantage du Québec se trouve confirmé chaque année depuis 1996 (Crespo, Reference Crespo2008).
2.3 Qui sont-ils?
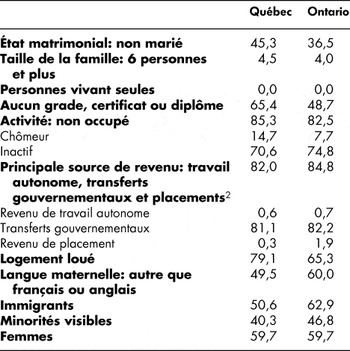
Comme il y a plusieurs caractéristiques définies comme vulnérables, dresser un portrait de tous les boomers vulnérables est difficile à cause de leur grande hétérogénéité. Toutefois, on retrouve certaines caractéristiques communes chez les boomers qui ont un indice de vulnérabilité supérieur à 0,4 (Tableau 4). Au Québec, il s’agit souvent d’inactifs vivant principalement de transferts gouvernementaux, habitant un logement loué et n’ayant aucun diplôme. Environ la moitié sont aussi des immigrants et ont une langue maternelle autre que le français et l’anglais. En Ontario, ces caractéristiques sont similaires. Les boomers qui y ont un V supérieur à 0,4 sont, de manière générale, des inactifs vivant principalement de transferts gouvernementaux, et habitant un logement loué. Les immigrants et ceux qui ont une langue maternelle autre que le français ou l’anglais y occupent cependant une proportion plus importante qu’au Québec (62,9% et 60,0%). Ces proportions sont nettement supérieures à celles que l’on retrouve chez l’ensemble des boomers (voir Tableau 1).
Proportion des premiers boomers possédant un indice de vulnérabilité (V) supérieur à 0,4 en fonction des catégories vulnérables, Québec et Ontario, 2006

2 Principale source de revenu de la famille de recensement. La principale source de revenu du ménage n’est pas disponible dans le fichier de microdonnées du recensement de 2006.
Source: Statistique Canada, fichier de microdonnées à grande diffusion, recensement de 2006
Les femmes sont également plus présentes chez les personnes ayant un V supérieur à 0,4. Elles passent d’environ 51% dans l’ensemble des boomers à un peu moins de 60% chez les individus «très vulnérables», tant au Québec qu’en Ontario.
3. Discussion
L’objectif de la présente étude est de cerner les catégories socioéconomiques et le nombre d’individus plus vulnérables financièrement parmi les premiers baby-boomers, dans l’optique d’identifier les individus qui pourraient être vulnérables lors de leur retraite. Il est toutefois à noter que l’indicateur utilisé pour étudier la situation financière des baby-boomers, soit le revenu individuel ajusté, n’est pas sans biais: il ne reflète que le bien-être économique du moment et pas nécessairement la réelle préparation à la retraite. Certaines catégories vulnérables potentielles ne sont pas permanentes et le revenu a toujours des chances de s’améliorer. Rien n’indique qu’un chômeur, par exemple, n’ait pas accumulé une certaine épargne et que son revenu puisse s’améliorer significativement s’il se trouve un emploi. «Ainsi, il y a deux types de catégories socioéconomiques: les permanentes (le statut d’immigrant, le statut de minorité visible, la langue maternelle, etc.) et celles qui peuvent changer» (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007, p. 314). De plus, on observe une hausse marquée des taux d’activités au-delà de 55 ans depuis le milieu des années 1990. La poursuite d’une activité rémunérée sur le marché du travail peut être une stratégie actuellement adoptée par de nombreuses personnes de 55 ans et plus pour mieux se préparer à la retraite et favoriser leur situation économique (Noreau et Routhier, Reference Noreau and Routhier2010; Statistique Canada, 2011).
Un autre biais peut être amené par la définition utilisée pour définir une catégorie vulnérable, puisque ce ne sont pas tous les membres d’une catégorie qui sont nécessairement vulnérables. Cependant, les individus possédant ces caractéristiques socioéconomiques présentent malgré tout un risque de vulnérabilité plus important. Par exemple, un baby-boomer qui n’a aucun diplôme a plus de probabilités d’avoir un revenu plus faible qu’un autre ayant un diplôme d’études universitaires. Toutefois, plus de 25% des premiers boomers n’ayant aucun diplôme ont un revenu individuel ajusté supérieur à la médiane de l’ensemble des boomers.
La comparaison entre le Québec et l’Ontario nous montre que bien qu’un nombre important de catégories vulnérables au Québec aient un écart négatif plus important entre leur revenu individuel ajusté médian et la médiane de l’ensemble des boomers, l’Ontario compte proportionnellement plus d’individus étant vulnérables ou très vulnérables. Ce dernier élément s’expliquerait par le fait que les Ontariens appartiennent à plus de catégories vulnérables à la fois, ce qui ferait augmenter leur indice V.
Cependant, lorsque l’on regarde la proportion de chaque catégorie vulnérable au sein de l’ensemble des premiers boomers (voir annexe), seules quatre catégories ont une proportion plus importante en Ontario qu’au Québec, soit ceux faisant partie d’une famille de six personnes ou plus, les immigrants, les personnes ayant une langue maternelle autre que le français et l’anglais et les minorités visibles. Chez les premiers boomers, ces trois dernières catégories représentent respectivement 36,7%, 28,5% et 17,8% de la population en Ontario, mais seulement 12,0%, 10,2% et 5,3% au Québec. Les différences de proportions entre les deux provinces pour ces trois catégories sont donc de 24,7; 18,3 et 12,5 points de pourcentage, alors que la différence de proportions des autres catégories vulnérables (où les proportions sont plus importantes pour le Québec) varie entre un et neuf points de pourcentages. Il y a donc une différence de proportion plus importante entre les deux provinces pour les catégories «immigrants», «langue maternelle autre» et «minorités visibles». Il est important de se rappeler que ces trois catégories ne sont pas indépendantes les unes des autres.
Il faut aussi noter que l’immigration est beaucoup plus importante en Ontario, qui demeure la province privilégiée des immigrants. Elle a effectivement accueilli près de la moitié des nouveaux immigrants au Canada en 2007 (Milan et Martel, Reference Milan and Martel2008). En Ontario, une personne qui n’a d’autres vulnérabilités qu’être immigrant et avoir une langue non officielle au Canada a un V de 0,13. Il n’est donc pas surprenant qu’en considérant ces trois catégories comme vulnérables, il y ait moins de personnes qui n’ont pas ou peu de vulnérabilité en Ontario. Il est toutefois important de conserver ces catégories puisque les immigrants, les individus qui ont une langue maternelle non officielle et les minorités visibles représentent respectivement 62,9%, 60,0% et 46,8% des individus très vulnérables selon l’indice de vulnérabilité.
Puisque cette étude est une continuité de l’étude de Mo et al. (Reference Mo, Légaré, Marois and Gauthier2007), elle nous permet de vérifier nos résultats, du moins pour le Québec. Ces derniers sont en effet cohérents avec l’étude de Mo et al. et nous permettent, malgré le court intervalle de temps, d’observer une évolution des indices de vulnérabilité entre 2001 et 2006. Bien que les résultats aient peu changé pour le Québec au cours de ces cinq années, la proportion de très vulnérables est passée de 5,3% à 4,1%, faisant passer le nombre des premiers baby-boomers à fort risque de vulnérabilité financière d’environ 60 000 à 45 000.
Conclusion
Les premiers baby-boomers ne partagent pas tous équitablement l’avantage financier acquis depuis plusieurs années et présentent souvent une situation financière plutôt hétérogène. Plusieurs groupes socioéconomiques demeurent plus vulnérables et pourraient en subir les conséquences à long terme, notamment à leur retraite. Bien que la grande majorité des premiers boomers soit peu ou pas du tout vulnérable, une proportion non négligeable possède plusieurs caractéristiques vulnérables. Les individus les plus vulnérables, soit ceux ayant un indice de vulnérabilité supérieur à 0,4, se comptent par plusieurs milliers de personnes. Ces derniers sont, dans la plupart des cas, des inactifs vivant principalement de transferts gouvernementaux, habitant un logement loué et n’ayant aucun diplôme. Les immigrants y représentent aussi une proportion importante. Si rien n’est fait pour améliorer leur situation, plusieurs boomers seront exposés à un risque important d’insécurité financière et auront probablement de grands défis à relever lorsque viendra la période de la retraite. Il a été montré que les baby-boomers ont connu une meilleure situation économique que leurs parents (Mo et al., Reference Mo, Légaré, Marois and Gauthier2007), sans pour autant qu’ils évitent tous la vulnérabilité. Une proportion de la population demeure vulnérable, comme ce fut habituellement le cas dans le passé, et il convient de continuer à lutter contre la vulnérabilité financière en dépit des progrès réalisés dans la lutte contre la précarité, notamment chez les personnes âgées.
L’alerte avait été sonné il y a plus de dix ans; à preuve, la citation suivante de Marchon:
«En fait, ce sont les baby-boomers qui feront les frais de l’affaire: en effet, les baby-boomers ont payé les retraites de leurs parents, mais lorsque viendra leur tour, il se pourrait bien que les caisses soient à sec parce que les jeunes refuseront de payer des cotisations aussi élevées pour satisfaire les engagements du système. Il n’existe pas une solution facile qui plaira à tout le monde, mais il faut agir dès maintenant, car chaque année qui passe sans que des changements ne soient apportés aux régimes publics de retraite aggravera le problème et rendra la solution plus coûteuse» (Marchon, Reference Marchon1997, p. 660).
L’urgence n’est que plus imminente!
ANNEXE
Revenu individuel ajusté des premiers baby-boomers âgées entre 50 et 59 ans en 2006, par catégories socioéconomiques, Québec et Ontario (1)

Revenu individuel ajusté des premiers baby-boomers âgées entre 50 et 59 ans en 2006, par catégories socioéconomiques, Québec et Ontario (2)

2 Principale source de revenu de la famille de recensement. La principale source de revenu du ménage n’est pas disponible dans le fichier de microdonnées du recensement de 2006.
Source: Statistique Canada, fichier de microdonnées à grande diffusion, recensement de 2006