1. Introducción
El surgimiento de la banca en Hispanoamérica durante la década de 1820 tuvo implicancias tanto en la situación financiera de los nuevos estados independientes, como en los modos con los que los actores económicos locales desarrollaban sus negocios.Footnote 1 La aparición de novedosos instrumentos de pago, como billetes y cheques bancarios, habilitó transacciones con base en una infraestructura financiera hasta entonces desconocida localmente.
Si bien la historiografía se detuvo menos sobre los cheques bancarios que sobre los billetes, aquellos permitieron el empleo de depósitos y sobregiros como medios para la concreción de pagos, expresando por lo tanto la emergencia del dinero bancario propiamente dicho. Emergentes con el establecimiento del primer Banco de Buenos Aires (1822), los cheques constituyeron un instrumento de pago innovador para la economía local y sus negocios.
Los cheques conservados en el Archivo y Museo Histórico del Banco de la Provincia de Buenos Aires (en adelante, AMHBPBA) permiten una observación microanalítica de las dinámicas financieras que caracterizaron a las reformas institucionales implementadas durante este período, y se revelan como una enriquecedora fuente documental, relativamente inexplorada de manera sistemática.
El objetivo principal del artículo consiste, por lo tanto, en demostrar cómo se difundió el uso de los cheques en la economía local, recurriendo para ello al análisis de la red resultante de su empleo durante el fugaz período de existencia del primer Banco de Buenos Aires (1822–1826). En este sentido, la formación de la red de pagos realizados mediante el uso de cheques arroja ciertas características que contribuyen a comprender el modo en que un nuevo instrumento transaccional logró difusión en una economía portuaria de América Latina.
Para alcanzar aquel propósito general, el artículo avanzará de la siguiente manera. En la siguiente sección se ofrecerá un panorama del contexto en el que se insertaron las reformas institucionales implementadas en la economía de Buenos Aires, durante las primeras dos décadas posrevolucionarias. En la tercera sección se explicará cuál fue el volumen, la evolución, los usos y la frecuencia de empleo de los primeros cheques que circularon en dicha economía, correspondientes al período demarcado por el establecimiento, funcionamiento y cierre del primer Banco de Buenos Aires (cuya existencia institucional tuvo lugar entre septiembre de 1822 y febrero de 1826, marco temporal del presente estudio). Una cuarta sección indagará las características estructurales de la red resultante del uso de aquellos cheques: en primer lugar, sus nodos y aristas, así como su grado medio; en segundo lugar, su nivel de integración, a partir del estudio de los componentes de la red y de su grado de asortatividad, que permitirá comprender el modo en que se integraban clientes del banco y usuarios no bancarizados a través del uso del cheque como medio de pago; en tercer lugar, la identificación de los principales libradores de cheques, sus atributos relacionales, las características de sus respectivas subredes y la progresiva integración de éstas en una red más amplia, evidenciando el lugar que en dicha integración ocuparon aquellos principales libradores. Ello permitirá demostrar la formación de una red en expansión y crecientemente integrada de transacciones liquidadas mediante el uso del cheque, echando luz sobre el modo en que un instrumento novedoso logró difundirse en la temprana economía liberal de Buenos Aires.
2. Un contexto de reformas institucionales en la economía posrevolucionaria de Buenos Aires
La Revolución iniciada en mayo de 1810 había impactado crucialmente en las finanzas del gobierno de Buenos Aires. Los cortocircuitos comerciales interregionales, la anulación de las remisiones de caudales fiscales y la insuficiencia relativa de los ingresos aduaneros, condujeron al gobierno a un acelerado endeudamiento local. Pronto, la amortización de la deuda pública constituyó un objetivo político de primer orden, con miras a incrementar la disponibilidad de recursos fiscales para financiar los conflictos regionales. Y la consecución de ese objetivo requería, a un mismo tiempo, la necesidad de resolver el problema monetario de Buenos Aires: carente de circulante metálico, la monetización de los títulos de la deuda gubernamental colmaba la tesorería de la Aduana con papeles del gobierno depreciados en el mercado.Footnote 2
El fenómeno se inscribía en un proceso con alcance continental. Tras la crisis revolucionaria, y en respuesta a los resultados del cataclismo político, los sistemas monetarios y financieros de Iberoamérica experimentaron profundas reformulaciones. En efecto, el proceso político y el decurso del dinero parecieran haberse retroalimentado, toda vez que “la desarticulación monetaria contribuyó a una fragmentación política que se reflejaba en administraciones nacionales débiles”.Footnote 3 Ello se expresó en las severas limitaciones que las nuevas monedas hispanoamericanas experimentaron para alcanzar la admisibilidad global que había detentado el circulante virreinal, dando cuenta de la finalización del estándar-plata hispanoamericano que había organizado al mercado internacional durante la Modernidad.Footnote 4
En función de aquellas circunstancias, diversas innovaciones institucionales tomaron forma en Buenos Aires: una Caja Nacional de Fondos de Sud América establecida en 1818 intentó absorber esos papeles pagando interés trimestral, que resultó insuficiente para los acreedores. En 1821 se estableció la oficina de Crédito Público, junto a su correspondiente Caja de Amortización, para comprar los títulos a precios de mercado, adaptando los objetivos del Tesoro a los intereses de sus depositantes.Footnote 5 Si estos cambios institucionales contribuyeron al saneamiento financiero del gobierno, restaba sin embargo la resolución del problema monetario, que tendría lugar con el establecimiento del Banco de Buenos Aires en 1822, el primer banco de la región en Hispanoamérica.
El proceso se insertaba en una coyuntura que testimoniaba la expansión de los mercados atlánticos y su concomitante competencia entre divisas—entre las que sobresale la libra esterlina- emitidas por las economías centrales con las cuales mercados americanos -como el de Buenos Aires- acentuaban su enlace financiero.Footnote 6 Ese mismo contexto estimuló modificaciones institucionales que procuraron incrementar el influjo de capitales europeos y norteamericanos, tanto a través de inversiones externas directas e instalaciones de firmas comerciales en la economía local, como mediante la colocación de títulos públicos en las principales bolsas: los intentos gubernamentales por acceder al financiamiento londinense atravesó a buena parte de los nuevos gobiernos latinoamericanos.Footnote 7 El establecimiento del Banco de Buenos Aires en 1822 se inscribe, por lo tanto, en este contexto de radicales inflexiones. Y constituye un movimiento anticipatorio de las subsiguientes fundaciones de bancos iberoamericanos durante la década.
Establecido como una sociedad por acciones, este primer banco contaba con la autorización exclusiva para la emisión de billetes pagaderos a la vista al portador, denominados en pesos y convertibles a la par en la caja del banco, a un tipo de cambio según el cual un peso de papel equivalía a un peso de plata, mientras diecisiete de estos equivalían a una onza de oro.Footnote 8 La emisión de los billetes bancarios se realizaba sobre el descuento de letras comerciales giradas entre comerciantes de Buenos Aires.Footnote 9 Dos profundas innovaciones por lo tanto tuvieron lugar: la emergencia de la institución bancaria, y la aparición de sus dispositivos monetarios.
Considerando que los principales acreedores de la deuda pública gobernaban al banco -constituyendo su directorio o formando las filas de sus principales accionistas-, su institucionalización bancaria constituía una vía para procurarse la obtención de beneficios de corto plazo que, hasta entonces, no habían logrado captar como retorno de sus acreencias al erario público.Footnote 10 Consecuentemente, los billetes bancarios emergieron no sólo por la escasez de metálico con curso legal, sino porque la emisión de dichos medios de pago de papel implicaba un potencial beneficio para sus emisores privados, un incentivo que se adosaba a aquella constricción.Footnote 11
La aparición del billete de banco logró, en efecto, proveer un nuevo medio de pago ante la escasez de moneda metálica, generando una caída en la tasa de interés (que bajó entre 9% y 10% anual), gracias a la monetización de deudas comerciales en el mercado de Buenos Aires.Footnote 12 A su vez, el billete de banco removió las funciones monetarias de los títulos de la deuda pública, contribuyendo a la consolidación local de los pasivos del gobierno. Comenzaba la era bancaria en el Río de la Plata.
Ello implicaba la transición desde una monetización de la deuda pública hacia una monetización del crédito privado, bajo la forma principal de billetes de banco convertibles a metálico a la vista, y emitidos contra el descuento de letras comerciales. Dichos billetes, de todos modos, todavía no contaban con curso forzoso, careciendo por ello de poder cancelatorio para saldar deudas. Sin embargo, la garantía implicada en su convertibilidad a moneda metálica estimuló inicialmente su aceptación, proveyéndoles de liquidez en el mercado (y, a la vez, retirando la función monetaria de los títulos gubernamentales que operaban hasta entonces como medios de pago sustitutivos del escaso circulante de plata).
Los fundamentos patrimoniales del banco eran, sin embargo, endebles. Por caso, sus accionistas fundacionales habían integrado la mitad del capital no con moneda metálica, sino con crédito provisto por el banco mismo.Footnote 13 Esta debilidad institucional se volvió evidente cuando la guerra contra el Brasil fue declarada en diciembre de 1825. Las reservas metálicas del banco, ya escasas, experimentaron una acelerada demanda tanto del gobierno como del público, debilitando aún más el respaldo de los billetes que, aún convertibles, no contaban con el reaseguro de normas que garantizasen su conversión.Footnote 14 En enero de 1826 la legislatura de Buenos Aires autorizó el pedido de inconvertibilidad de los billetes del banco, y cuatro meses más tarde era declarado su curso legal (ya con una nueva unidad de cuenta, el peso moneda corriente), mientras el Banco de Buenos Aires era cerrado y absorbido por una nueva entidad, el Banco de las Provincias Unidas (conocido como Banco Nacional).
A pesar de su corto ciclo, el Banco de Buenos Aires (en adelante, BBA) tuvo un impacto irreversible en la cultura económica local, y la aparición de medios de pago localmente novedosos se hallaba en la base de esa inflexión.
Es que el billete de banco no fue el único instrumento que hizo su aparición en Buenos Aires. Los cheques bancarios emergieron simultáneamente como un nuevo medio de pago en la economía local.
3. Los primeros cheques bancarios de Buenos Aires: su temprana difusión
El artículo nº 11 del Estatuto del Banco de Buenos Aires permitía al banco tomar depósitos en cuentas corrientes cuyos tenedores podían realizar pagos usando los fondos depositados por medio de “letras a la vista”, más coloquialmente llamadas libranzas o cheques, diseñados a imagen y semejanza de los que ya eran conocidos en Inglaterra y en los Estados Unidos de América.Footnote 15
Estos primeros cheques bancarios de Buenos Aires no devengaban interés, y sus beneficiarios solían cobrarlos en el banco un día después de su emisión. De este modo, la seguridad que estos instrumentos conferían a los fondos, así como la disponibilidad de éstos por medio de cheques, incentivó su uso como instrumento para facilitar las transacciones.Footnote 16
El cheque bancario era un instrumento igualmente novedoso para el mercado de Buenos Aires, expresando la aparición local del dinero bancario, es decir, del uso de las cuenta corrientes como medio de pago.
Estos cheques o libranzas bancarias constituían órdenes de pago emitidas por el tenedor de una cuenta corriente (cuentas a la vista que no devengaban interés) contra el contador del banco. Por defecto eran emitidos a favor del portador, pero el emisor podía asimismo incorporar de manera manuscrita el nombre de una tercera parte, para individualizar al beneficiario en el documento. Siendo emitidos al portador por defecto (como lo evidencia la misma impresión del formulario), su posible circulación no requería ningún endoso.Footnote 17
Tal como se ha explicado en otras publicaciones, el empleo de estos cheques en las transacciones comerciales permitía a sus libradores no sólo movilizar ahorros depositados en el banco (disminuyendo los riesgos derivados de la movilización física de caudales metálicos o de letras), sino que les permitía asimismo emplear el descubierto o sobregiro habilitado por el banco (esto es, el crédito que el banco les confería para poder saldar sus negocios comerciales).Footnote 18 Los titulares de cuentas tenían, por lo tanto, importantes incentivos para fomentar la aceptabilidad de los cheques en la economía comercial local, toda vez que su uso implicaba la disminución de riesgos y el empleo del crédito como medio de pago.
La totalidad de los cheques movilizados durante la existencia del Banco de Buenos Aires (1822–1826), y preservados en el Archivo y Museo Histórico del Banco de la Provincia de Buenos Aires (en adelante, AMHBPBA) asciende a 9,018 unidades, que han sido emitidas a lo largo de la existencia del BBA (desde septiembre de 1822 a febrero de 1826) y movilizaron un monto total de 22,469,587.46 pesos (Tabla 1).Footnote 19
Evolución general de los cheques en el Banco de Buenos Aires (1822–1826)

Fuente: elaboración propia en base a AMHBPBA, 1000–32-1; 1000–32-2; 1000–32-3.
* 1822 contempla desde septiembre inclusive.
** 1826 contempla hasta febrero inclusive.
*** Algunos cheques no cuentan con fecha de emisión, debido a la omisión durante su confección o por su deterioro material.
Los pagos realizados con cheques no se circunscribían a transacciones de alto valor unitario.Footnote 20 En efecto, el 48.1% de los cheques movilizó entre 0.5 pesos y 1,000 pesos; dentro de ese rango, el segmento de 101 a 500 pesos acumuló 22.9% de los documentos. Entre tanto, otro 40% de los cheques fue emitido por 1,000 a 5,000 pesos.
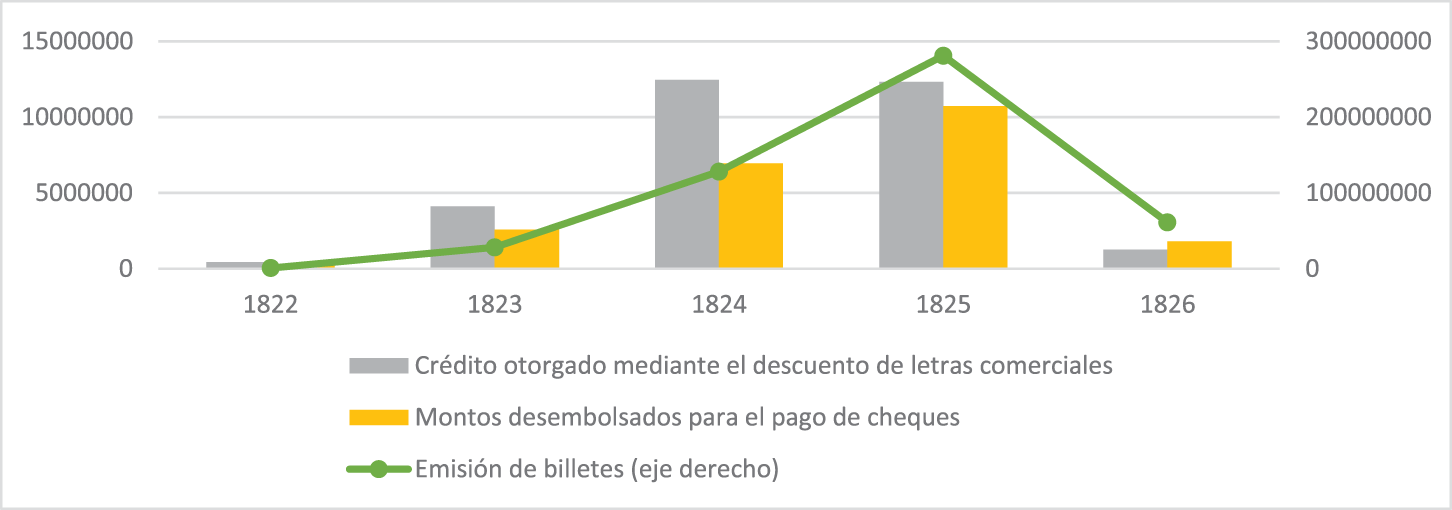
Pago de cheques, crédito otorgado (vía descuento de letras) y emisión de billetes convertibles. Banco de Buenos Aires, 1822–1826 (en $).

Como puede observarse, la evolución de los cheques se alineó con el desempeño de las obligaciones del banco: los montos desembolsados en concepto de pago de cheques creció correlativamente con la emisión de billetes convertibles, que era realizada a su vez sobre el descuento de letras comerciales. Sin embargo, los montos erogados por el banco para cancelar cheques representó proporciones crecientes del crédito otorgado por el establecimiento -en otros términos, sus desembolsos avanzaban más rápidamente que el crecimiento de sus activos crediticios- (Gráfica 1). Ello constituye una primera expresión de la difusión del uso de los cheques (y su utilización sobre descubierto, entre tanto, habría de dinamizar la creación secundaria de dinero).Footnote 21
Unas 223 firmas, entre compañías y personas físicas, emitieron aquellos 9,018 cheques. Sólo 21 firmas (9.41%) emitieron el 75.7% de los documentos (6,830 cheques) y movilizaron el 79% del valor total pagado. De manera concomitante, más del 90% de los emisores produjeron el restante 24.3% de los cheques, movilizando el 21% del monto total abonado con ese instrumento.
Considerando a los beneficiarios de los cheques, es posible agruparlos en cuatro categorías según el propósito del libramiento (Tabla 2): cheques emitidos a favor de agencias gubernamentalesFootnote 22; cheques emitidos como acuse de recibo para el retiro de efectivo del bancoFootnote 23; cheques emitidos a favor del mismo bancoFootnote 24; y cheques emitidos a favor de terceras partes identificadas de manera manuscrita en el documento (individuos o compañías).
Propósitos de los cheques bancarios emitidos (Buenos Aires, 1822–1826)

Fuente: elaboración propia con base en AMHBPBA, 1000–32-1; 1000–32-2; 1000–32-3.
Este último fue el principal uso otorgado a los cheques. Su empleo como medio de pago a favor de terceras partes (firmas o individuos identificados en los documentos) abarcó al 46.10% de los cheques y movilizó el 39.73% de los montos librados por el banco. El uso de los cheques para el pago de transacciones cotidianas, y su aceptación por sujetos que no eran necesariamente titulares de una cuenta bancaria, expresa la adopción de instrumentos bancarios por el público no bancarizado, y evidencia la difusión de nuevos dispositivos de pago.Footnote 25
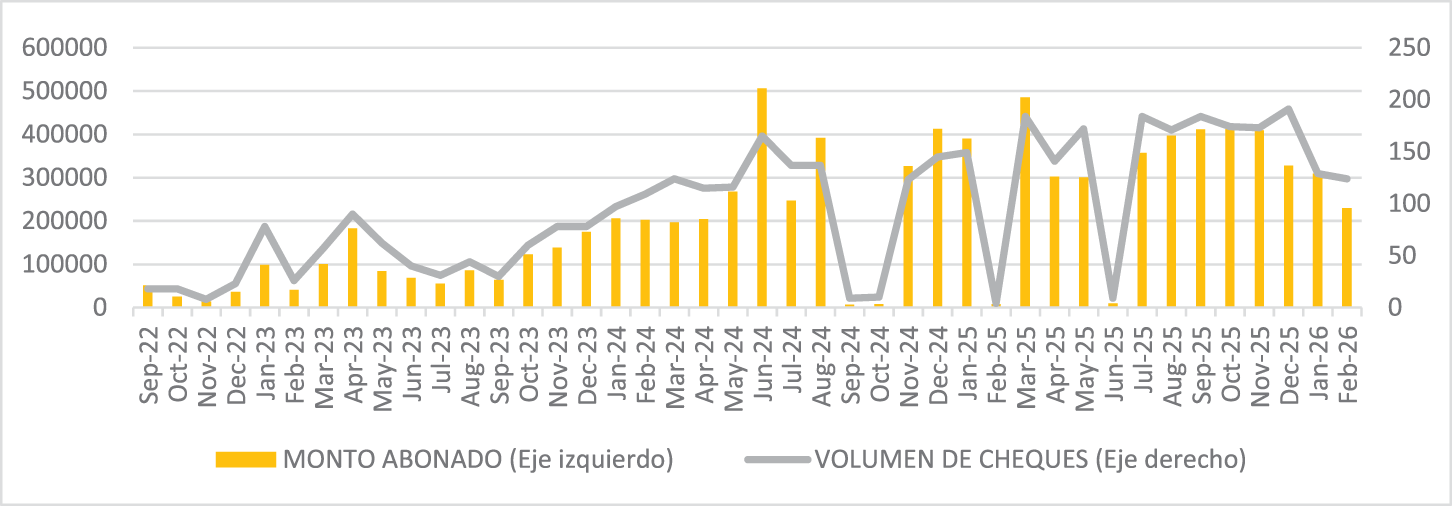
Volumen de cheques empleados como medios de pago y montos abonados por ellos durante la vigencia del BBA (Buenos Aires, 1822–1826).

Una observación desagregada de los cheques empleados como medios de pago a terceros permite comprender que su empleo no respondía a la estacionalidad que podría esperarse de las temporadas de arribos y partidas portuarias ni de los ciclos agropecuarios, sugiriendo que si bien su empleo derivaba en última instancia de aquellas actividades, la dinámica de su uso ganó relativa autonomía respecto de los tiempos correspondientes a las mismas (Gráfica 2).
Como medio de pago a terceros, el cheque sólo es una traza visible de las transacciones que sus libradores concertaban con acreedores y proveedores. Mientras que la mayoría de los libradores de cheques solían desenvolverse como comerciantes establecidos localmente y dedicados a la exportación e importación atlántica, o como factores de casas comerciales radicadas en el exterior, la mayoría de los beneficiarios de dichos cheques eran principalmente mercaderes locales, proveedores de diversos insumos, comerciantes con tiendas locales, vendedores de la ciudad, otros importadores y exportadores, o capitanes de embarcaciones que arribaban al puerto de Buenos Aires con sus cargamentos. En este sentido, las transacciones pagadas mediante el empleo de cheques respondían a operaciones episódicas: la compra de insumos para el funcionamiento de las oficinas y los almacenes, el pago por la prestación de diversos servicios relativos a la operatoria comercial, el abono de saldos a vendedores, la liquidación de cuentas corrientes con colaboradores o con otras firmas comerciales, honorarios por el despacho de embarcaciones o por su conducción hasta y desde el puerto de Buenos Aires, entre otros motivos anexos a la actividad comercial.
Los 4157 cheques empleados como medio de pago a terceros involucraron a 1305 actores económicos: 118 firmas emitieron dichos cheques, que fueron aceptados por 1261 beneficiarios. Aun cuando 74 de dichas firmas (6%) ejercieron ambos roles—librando tanto como recibiendo cheques-, la mayoría de los actores involucrados (1231, 94%) sólo ejerció un único rol. Y la mayor parte de ellos, como receptores (1187, 90%). Los cheques, por lo tanto, tenían más receptores que libradores, y este es un primer signo de su aceptación como medio de pago.
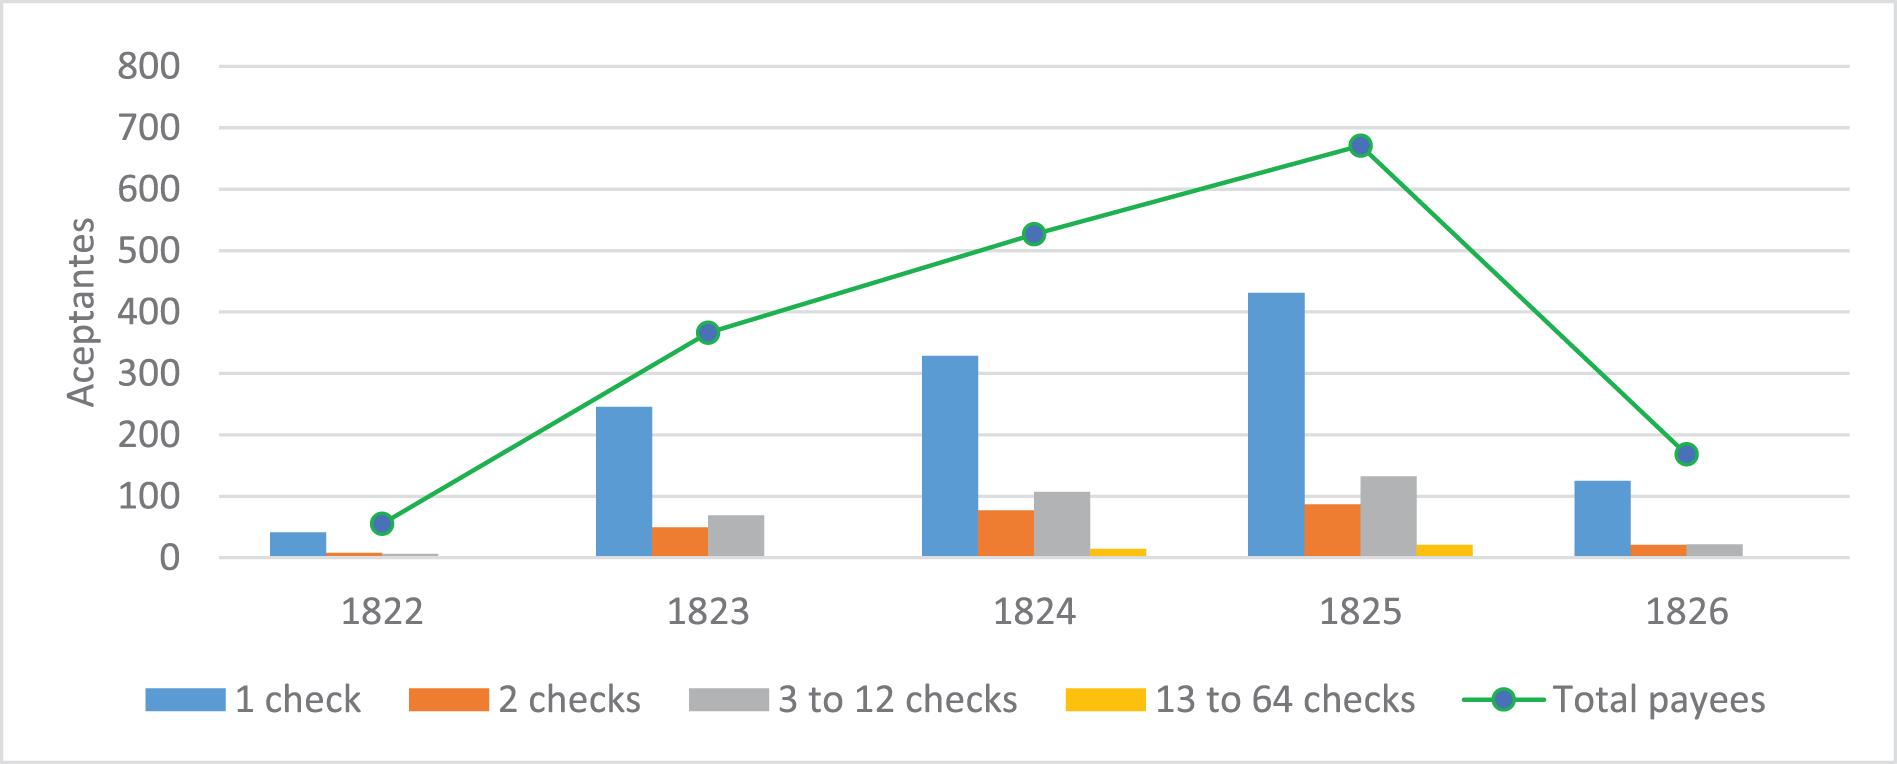
Tomando en cuenta los 1261 receptores de estos cheques, 782 (62%) aceptaron cheques sólo una vez, 156 (12%) dos veces y 323 (26%) tres o más veces. Sólo 64 firmas (5% de los receptores) han aceptado cheques por la mitad del total del monto movilizado, recibiendo 41% de los 4157 cheques. Por lo tanto, el restante 95% de los receptores aceptaron la otra mitad del capital movilizado (recibiendo el 59% de los cheques). Si esto implica una relativa concentración en la aceptación de cheques (coherente con la estructura social del comercio), es sin embargo relevante que 1197 receptores, que recibieron entre uno y doce cheques, aceptaron el 50% del capital movilizado: el uso de cheques parecía expandirse.
Observando los 118 emisores, 37 (31%) libraron sólo una vez, 10 (8%) emitieron dos veces y 71 (61%) lo hicieron tres o más veces. Nuevamente, sólo el 5% de los emisores (6 firmas) movilizaron 49% del capital total mediante la emisión de 1918 cheques (46% de los documentos), lo que implica que el restante 51% del capital fue librado por el 95% de los emisores (112 firmas que libraron 54% de los cheques). Como puede apreciarse, la emisión de cheques no sólo estaba en manos de menos actores que los que los aceptaban, sino que estaba más concentrada toda vez que la mayoría de libradores los usaban frecuentemente.
Frecuencia de uso de cheques. Buenos Aires, 1822–1826.

Considerando la distribución entre receptores y emisores, la evolución anual muestra un incremento del volumen de receptores así como su admisión de cheques (con excepción del crítico primer mes y medio de 1826, inmediatamente antes del cierre del banco). Encabezados por los beneficiarios que aceptaron una única vez por año, la admisión de cheques se incrementó anualmente en términos globales. Aún más: 43% de los receptores aceptaron más cheques en 1825 que en 1823, evidenciando un proceso iterativo que condujo al incremento de la admisión de los cheques como medio de pago (Gráfica 3).Footnote 26
La naturaleza episódica de las transacciones para las que eran empleados los cheques vuelve esperable este comportamiento esporádico como atributo de su difusión: la creciente cantidad de receptores reciben sólo una, dos o tres veces un cheque en el plazo de este corto período de estudio.
En otras palabras, los cheques ganaron aceptabilidad como medios de pago desde el establecimiento mismo del banco. La siguiente sección se detiene, por lo tanto, en la red de transacciones resultante del empleo de los cheques como medios de pago a terceros, como una vía para comprender la penetración y difusión que logró dicho instrumento en los intercambios en la cultura económica local.
4. La red de cheques: rastros de un instrumento innovador
El empleo de cheques para la cancelación de compromisos ha dejado su rastro en cada uno de los papeles que el Banco de Buenos Aires conservó en su archivo para documentar el pago realizado a cada beneficiario. Dichos cheques abonados por el Banco permiten, consecuentemente, reconstruir la red resultante de su uso: una trama cuya evolución representa, por lo tanto, la difusión o popularización de su utilización como instrumento transaccional.Footnote 27
El Análisis de Redes Sociales resulta de utilidad para comprender la estructura de las interacciones apuntaladas en el uso de cheques como medio de pago y puede, por lo tanto, habilitar una comprensión de la lógica sobre la que se montó la admisibilidad de dicho instrumento en las transacciones locales. Comprender la admisión de los cheques es, en este sentido, un modo de explicar su difusión; y el análisis relacional ofrece herramientas para ello.
4.1. Nodos y aristas: emisores, receptores y transacciones
Delimitando la observación a los 4157 cheques empleados como medio de pago a terceros, y a los 1305 actores económicos involucrados en dicha interacción, es viable modelar a los actores económicos como nodos (1305 emisores y receptores), y a los enlaces que los cheques generaron entre ellos como aristas (cuyo peso deriva de la frecuencia de interacción entre mismos nodos y los montos acumulados). Ello resulta en un grafo direccionado, que acumula 2208 aristas para el período que corre entre septiembre de 1822 hasta febrero de 1826. Es decir, 2208 enlaces entre actores funcionando como emisores y/o receptores, dentro de los cuales fueron realizados los 4157 pagos empleando cheques.Footnote 28
El estudio de la evolución temporal de la red confirma que a lo largo de sus primeros años fue configurando una verdadera red entre emisores y aceptadores de cheques, generándose de esta manera un entorno que promovió la admisibilidad de dichos instrumentos como medio transaccional. Algunas métricas estructurales de la red permiten observar dicho proceso cuantitativamente.
Junto al crecimiento progresivo de la red en cantidad de nodos y transacciones involucradas, el grado medio de la red permite una aproximación primaria a sus características estructurales a lo largo del tiempo, y entonces nos ofrece la posibilidad de adentrarnos en los rasgos básicos de su dinámica.
Tal como ya hemos advertido, a lo largo del tiempo aumentó el número de actores involucrados y, a la vez, cada uno experimentó más interacciones con más nodos que el año previo. La evolución de la cantidad media de interacciones -modeladas como el promedio de aristas con que cuenta cada nodo- sugiere, entre tanto, un crecimiento estructural de la red. Como lo demuestra la Tabla 4, se puede apreciar un crecimiento aproximadamente lineal, tanto en número de contrapartes como en valor promedio por nodo y transacción.
Todo ello indica un aumento de la densidad y del uso de estos instrumentos como forma de pago. En efecto, el año 1826 resulta de particular interés, puesto que incluso tratándose de operaciones realizadas tan sólo a lo largo de un mes y medio, arroja un importe medio y un grado medio superiores a los del primer año. La red se vuelve más densa.
4.2. Una red crecientemente integrada
Y ese crecimiento dio lugar a una red de pagos basados en el uso del cheque. La Tabla 3 demuestra que la red no se fracturó en diferentes subredes en ningún momento, ni testimonió el surgimiento de estrellas aisladas (emisores de cheques conectados exclusivamente a los actores de confianza que se los aceptasen, pero desconectados del resto de la red). Por el contrario, lo que se observa es que la giant component (esto es, la subred a la que pertenecieron casi todos los nodos) se volvió cada vez más grande respecto a la red en su totalidad con el correr de los años. En otros términos, los usuarios que hicieron uso de los cheques se fueron incorporando al sistema, lejos de disgregar la red (y, en efecto, la giant component es mayor durante el breve período de 1826 que durante 1822). Esto indica la emergencia de una sola red estable, en el que los actores empleaban los cheques como forma de pago, promoviendo la admisibilidad de dicho instrumento en los intercambios.
Evolución del grado medio

Fuente: elaboración propia con base en AMHBPBA, 1000–32-1; 1000–32-2; 1000–32-3.
Nota: Las métricas han sido calculadas usando la librería “igraph” del paquete estadístico R.
Ausencia de fracturas (% de la giant component respecto al total)

Fuente: elaboración propia con base en AMHBPBA, 1000–32-1; 1000–32-2; 1000–32-3.
Nota: Las métricas han sido calculadas usando la librería “igraph” del paquete estadístico R.
La giant component es la componente más grande existente en la red. Su tamaño relativo dentro de la red (resultante del número de nodos respecto al total) es importante en nuestro análisis porque permite cuantificar la fragmentación de la misma. Si los cheques solo fueran usados para transacciones entre clientes titulares de cuenta en el BBA y sus principales proveedores, la red reportaría una estructura altamente fragmentada (sería un conjunto de “estrellas” egocentradas, con los titulares en sus centros). El hecho de que el peso relativo de la giant component crezca sugiere la generalización del uso de los cheques como medios de pago, tanto entre clientes como entre no clientes del BBA, y una cierta “integración” de dichas estrellas.Footnote 29
Es posible distinguir a los nodos correspondientes a clientes del BBA (esto es, titulares de cuentas en el establecimiento) de aquellos nodos que no eran clientes del banco.
Hemos segregado estos resultados por clientes y no clientes del BBA. El porcentaje de clientes que han emitido al menos un cheque se encuentra entre el 34% de 1823 y el 54% de 1824. Por otra parte, entre un 73% (en 1822) y un 86% (en 1823) de los clientes presentes en las redes aceptaron al menos un cheque. Entre tanto, todos los nodos no-clientes presentes en las redes aceptaron al menos un cheque. Los elevados porcentajes de titulares de cuenta aceptando cheques, junto con el progresivo crecimiento de una red conectada (tal como lo muestra el crecimiento relativo de la giant component), sugieren la emergencia de una red estable en la cual el pago con cheques está cada vez más normalizado.
Esta discriminación entre clientes y no clientes del BBA permite, a su vez, analizar la conectividad en función de este atributo.
En primer lugar, hemos calculado el porcentaje de enlaces entre clientes. Observamos que representan el 47% del total de enlaces para 1822 y alrededor del 33% para el resto de años. Por lo tanto, no estamos ante escenarios en los que los enlaces conectasen exclusivamente a clientes entre sí (en cuyo caso las aristas entre clientes se aproximarían al 100%), ni tampoco exclusivamente a clientes y no clientes. Por lo tanto, hay una distribución relativamente pareja de conexiones entre clientes y entre estos y usuarios externos al banco.
Ahora bien, ¿podemos afirmar que exista una mayor tendencia a emitir cheques entre clientes (o, a la inversa, a favor de no clientes)? Para abordar esta pregunta (que no es viable responder analizando los porcentajes), existe una métrica del Análisis de Redes Sociales llamada asortatividad. Dicha métrica proporciona un valor entre 1 y − 1, donde valores positivos indican que los enlaces se establecen preferentemente entre nodos “iguales” (en nuestro caso, entre clientes o entre no clientes), mientras que valores negativos indican una preponderancia de enlaces cruzados, entre nodos “diferentes” (en nuestro caso, entre clientes y no clientes). El análisis de asortatividad para todas las redes anuales arroja valores muy cercanos a 0 (siendo el máximo 0.004). Este valor de asortatividad indica la ausencia de una preferencia clara hacia enlaces “entre iguales” o “entre diferentes” (Tabla 5).
Asortatividad de la red de cheques pagados por el Banco de Buenos Aires (1822–1826)

En otras palabras, transacciones realizadas entre titulares de cuentas y transacciones concertadas entre éstos y usuarios externos al banco coexistieron de manera persistente y pareja, sugiriendo que la red no se apuntalaba de manera excluyente en una dinámica reciprocitaria entre titulares o clientes del banco: desbordaba a su clientela y alcanzaba a usuarios no bancarizados. Considerando esta característica, y teniendo en cuenta que se trata de una red cuyo volumen de nodos fue progresivamente creciente, se advierte por lo tanto una difusión del uso de los cheques como medio de pago entre una población no bancarizada que comenzó a admitirlos crecientemente.
Demostrada la integración y densidad de la red, persiste el interrogante sobre los fundamentos sobre la que se apoyaron, habilitando el despliegue de una red de pagos en la cual los cheques fueran admitidos. En otros términos, cuál fue el desempeño de los actores que integraban esta red y cómo pudo haber incidido ello en la propagación del cheque como medio de pago.
4.3. Los principales libradores de cheques y sus subredes de pagos
Focalizar la observación sobre los principales libradores de cheques puede ofrecer una caracterización precisa sobre estos aspectos generales de la red y su configuración. Bertram, Armstrong & Co. (en adelante, BACo), Stewart McCall & Co. (SMCo) y Guillermo Ford & Co. (GFCo) fueron las tres firmas que acumularon la emisión del 33% del total de cheques empleados para el pago a terceros. Sobre sus respectivas redes egocentradas se detendrá el presente apartado.
Las tres compañías se habían establecido en Buenos Aires y se dedicaron al comercio atlántico como importadoras, exportadoras y consignatarias.Footnote 30 Tanto Francis Bertram, como Thomas Armstrong y SMCo eran accionistas fundacionales del Banco de Buenos Aires.Footnote 31 A su vez, SMCo, Francis Bertram como Guillermo Ford pertenecían a la lista de principales operadores del banco, es decir, aquellos que recibieron crédito por más de 100,000 pesos.Footnote 32 Sin embargo, ninguno de ellos perteneció personalmente al directorio del banco durante la duración de éste (1822–1826) ni eran acreedores del gobierno. Esto sugiere que su uso de los dispositivos bancarios estaba orientado por el propósito de consolidar sus negocios (antes que de recuperar las pérdidas derivadas del financiamiento al gobierno).
Tomando en cuenta los cheques emitidos como medio de pago a terceros identificados, BACo emitió 514 cheques (y recibió 71 como beneficiario), SMCo emitió 432 (y aceptó 29) y GFCo emitió 444 (aceptando 15).Footnote 33 Al igual que en casi todos los casos, sus receptores eran principalmente mercaderes locales, proveedores diarios, comerciantes con tiendas locales, vendedores de la ciudad, o capitanes de embarcaciones que arribaban al puerto de Buenos Aires con sus cargamentos.
Este ranking estadístico tiene su expresión directa en la estructura de la red en los niveles que cada firma acumuló en sus respectivos grados de salida (u out-degree, esto es, el número de nodos adyacentes—receptores- a los cada firma entregó un cheque, una o más veces): BACo reportó un nivel de 232 nodos receptores adyacentes (Gráfica 4), SMCo 227 (Gráfica 5) y GFCo 200 (Gráfica 6).Footnote 34 La evolución del grado de salida de cada una de las firmas corrobora su consolidación progresiva como nodos centrales de la red (ver Apéndice).
Red egocentrada de cheques librados por Bertram, Armstrong & Co. (Buenos Aires, 1822–1826).

Red egocentrada de cheques librados por Stewart, McCall & Co. (Buenos Aires, 1822–1826).

Red egocentrada de cheques librados por Guillermo Ford & Co. (Buenos Aires, 1822–1826).

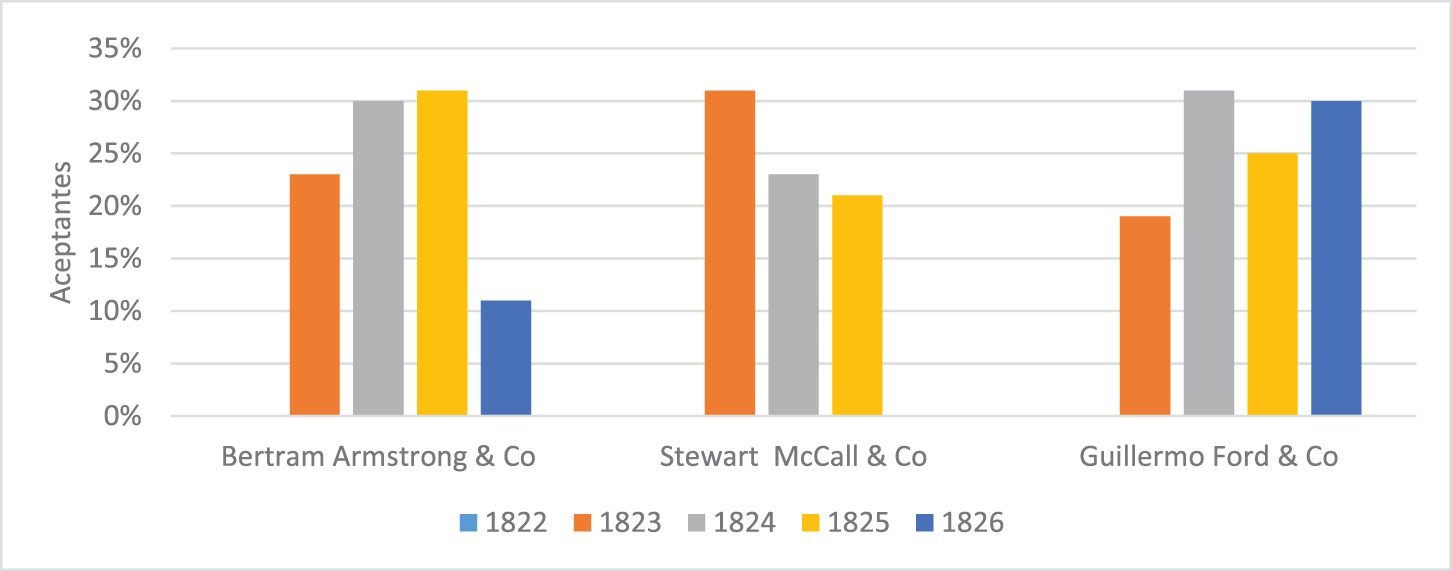
Anualmente, los cheques de cada una de estas tres firmas eran aceptados por receptores frecuentes (aquellos que admitieron el cheque de una firma más de una vez a lo largo del mismo año), así como por nuevos receptores (aquellos que hasta entonces nunca habían recibido un cheque de la firma).
En promedio, el 25% de los aceptantes que recibieron cheques emitidos por estas tres firmas lo hicieron de un modo frecuente (es decir, más de una vez al año). Aún con singularidades en cada caso, esto implica que un 75% del portafolio de aceptantes admitieron cheques sin haberlo hecho previamente (Gráfica 7).Footnote 35 La expansión de sus respectivas redes de cheques corrobora, entre tanto, la creciente aceptación de estos instrumentos: cada firma incrementó anualmente el número de contrapartes con las cuales interactuaron por medio de cheques.
Porcentaje de receptores frecuentes de cheques. Buenos Aires, 1822–1826.

Esto implica una creciente proporción de proveedores y acreedores que aceptaban cheques emitidos por cada una de estas tres firmas. Aún si un porcentaje de contrapartes admitía cheques frecuentemente, la mayor parte de receptores lo hacía por primera vez, adoptando este nuevo medio de pago. De esta manera, cada una de estas tres redes egocentradas replica y ratifica la expansión y creciente admisión del instrumento, observadas en la red total.
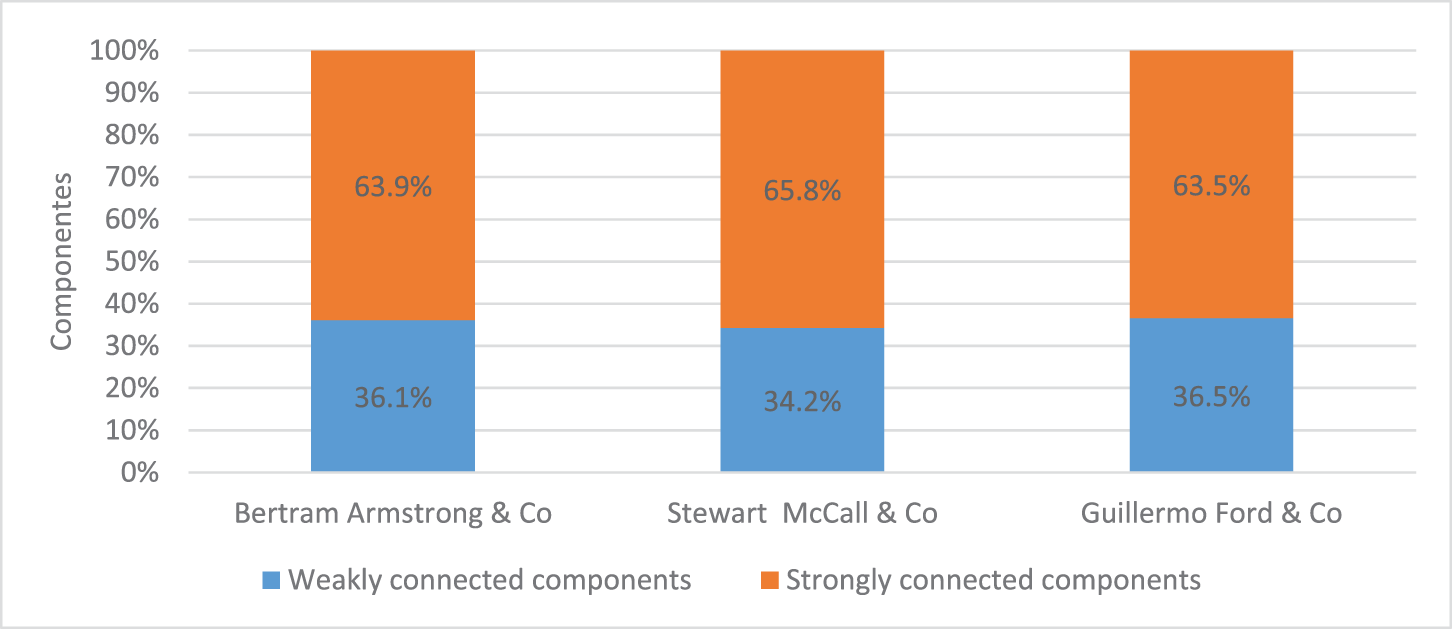
A su vez, los nodos pertenecientes a sus respectivas redes egocentradas alcanzaron una elevada conectividad interna: cada red de cheques configurada en torno a cada firma logró una fuerte conexión interna, es decir, una sólida interconexión con relativa autonomía respecto del nodo central representado por la firma (y ello es visible cuando se analiza la participación de componentes fuertemente conectados dentro de cada red egocentrada, evaluando cuán conectados se sostienen los nodos de la red al eliminar del análisis al nodo de la firma que opera como centro). En otros términos, la red de aceptantes de cada uno de estos tres nodos se encontraba fuertemente cohesionada.
El análisis confirma que aquellas tres redes egocentradas de cheques tenían una elevada proporción de componentes fuertemente conectados (en promedio, 64.4% de sus componentes internos se hallaban sólidamente interconectados, véase Gráfica 8). Interpretando este patrón como expresión de comunidades fuertemente conectadas dentro de cada red, resultantes de las redes preexistentes de proveedores y acreedores que ya interactuaban con cada firma, la circulación interna de cheques podía reposar en constricciones reputacionales, las cuales podrían haber disminuido el riesgo crediticio y estimulado la aceptación de cheques como medios para saldar los compromisos de cada firma.
Calidad de la conectividad de los componentes dentro de cada red egocentrada de cheques. Buenos Aires, 1822–1826.

Sin embargo, y aun tratándose de redes egocentradas que conformasen comunidades cohesionadas, estas firmas no solían recibir cheques de sus propios aceptantes: sólo 4% de los nodos adyacentes de BACo eran tanto receptores como emisores de cheques para la firma. Por lo tanto, la reciprocidad de aceptación no era el principal mecanismo que estimulaba los flujos de cheques: 96% de los nodos adyacentes de BACo eran o bien beneficiarios de los cheques que la firma emitía, o bien remitentes de los mismos (pero no ambas cosas). Y 98% de dichos nodos adyacentes eran, desde luego, receptores (como puede suponerse, siendo BACo el más dinámico emisor de cheques de la red). El patrón se repite en los casos de SMCo y GFCo.Footnote 36 Es clara, por lo tanto, la importancia de las tres firmas en la totalidad de la red de cheques, así como el hecho de que la aceptación de dichos instrumentos no reposaba en criterios reciprocitarios, en concordancia con lo observado sobre la red en su totalidad.
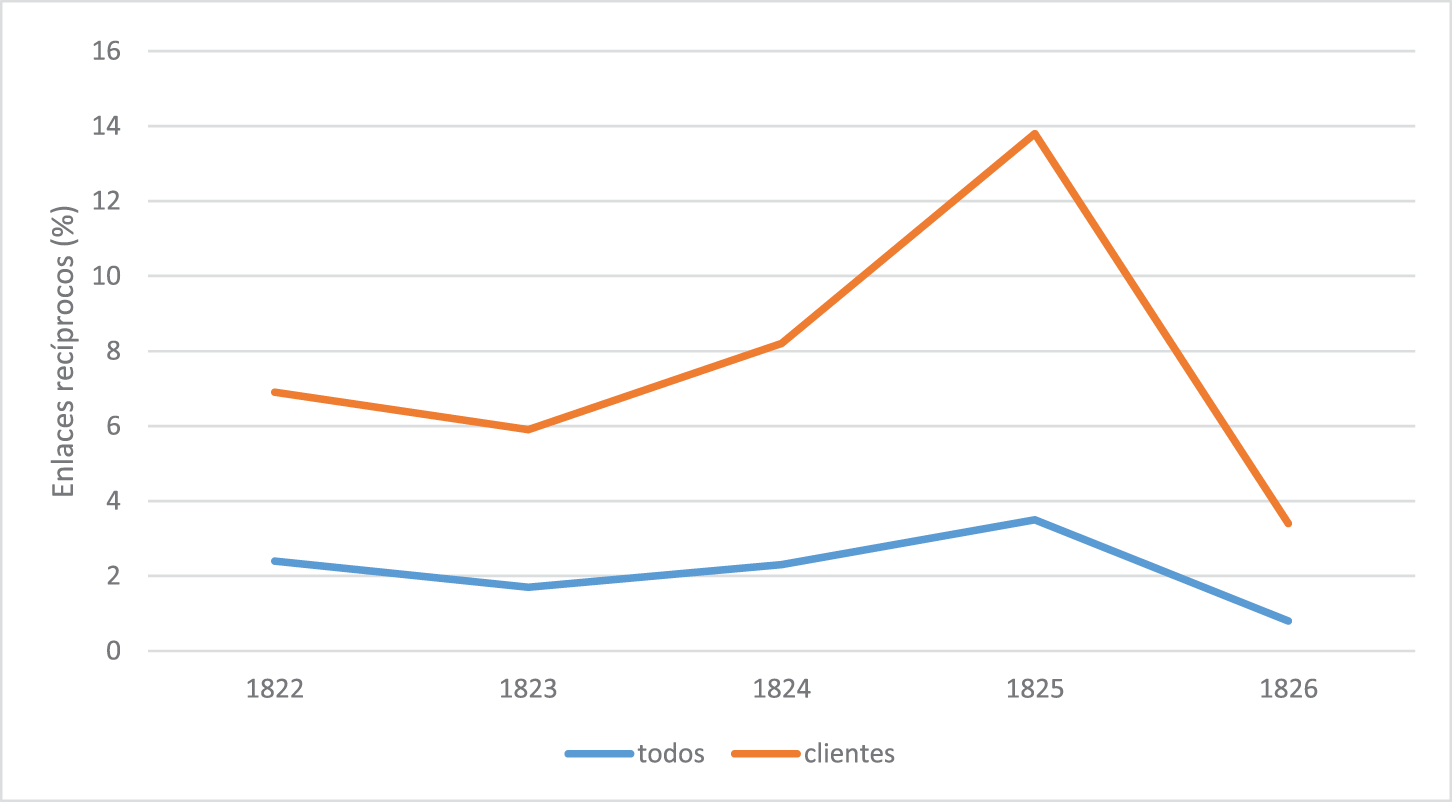
En efecto, circunscribiendo el análisis a los clientes del Banco (esto es, aquellos con titularidad sobre cuentas corrientes), esta hipótesis se ratifica. Calculando la reciprocidad en el libramiento de cheques exclusivamente entre nodos titulares de cuentas corrientes (es decir, excluyendo a quienes no contaban con una), se nota una tendencia creciente con el crecimiento de la red; sin embargo, el mayor porcentaje de enlaces recíprocos que se observa (correspondiente al año 1825) es de tan sólo 14% (Gráfica 9). En otras palabras, la reciprocidad no explica la mayor parte de los enlaces (tampoco restringiendo el análisis a los nodos-clientes).
Evolución de los enlaces recíprocos sobre la red total y sobre la subred de clientes del Banco de Buenos Aires (1822–1825).

La aceptabilidad de los cheques como instrumento para el pago de transacciones pareciera así haberse visto estimulada por la integración de las distintas subredes egocentradas en una única red, creando un entorno de admisibilidad. Focalizando en las tres firmas centrales, dos indicadores dan cuenta de esa integración: la existencia de nodos compartidos y la centralidad de intermediación.
La yuxtaposición entre dos o tres de las firmas sobre un mismo receptor ofrece una primera confirmación de la interconexión entre sus circuitos de cheques. Considerando al universo de 538 receptores que recibieron cheques de aquellas tres firmas, 81.8% (440) sólo aceptaron cheques de una de las tres firmas, perteneciendo por lo tanto únicamente a su red egocentrada. No obstante, las tres firmas compartieron el restante 18.9% de aceptantes: 13.6% recibieron cheques de dos de las tres firmas, y 4.6% aceptaron cheques emitidas por las tres.
Más allá de estos aceptantes compartidos, existió un modo más complejo de conexión que no afectaba sólo a los enlaces directos entre cada firma y los receptores de sus cheques. La centralidad de intermediación es una variable estructural que permite conocer la capacidad de un actor para enlazar nodos que carecen de mutua adyacencia (es decir, sin contacto directo en la red). En este caso, la centralidad de intermediación sirve para conocer la capacidad de un actor para posicionarse como conector entre distintas componentes de la red total.Footnote 37
Es importante notar que solo una pequeña porción de los nodos involucrados en la totalidad de la red de cheques reportó valores de intermediación superiores a cero cada año: en promedio, sólo 5.7% de los nodos registró valores positivos de centralidad de intermediación.Footnote 38
De hecho, aquellas tres firmas no sólo eran las principales emisoras de cheques, sino que pertenecían a aquella fina retícula de nodos con valores de intermediación positivos. Exceptuando los primeros meses de funcionamiento del banco (los últimos meses de 1822), durante los siguientes años estas firmas ganaron posición como intermediarias sobre la totalidad de la red de cheques.
Al igual que lo observado en la centralidad de grado, en la evolución de la centralidad de intermediación se corrobora una consolidación progresiva de las tres compañías como nodos centrales de la red. Y el caso de BACo resulta especialmente significativo, ya que conserva una alta centralidad de intermediación a pesar de no haber reportado siempre los valores más altos de grado de salida: el contraste entre dichas métricas sugiere que la firma libraba menos cheques pero a actores más diversos en la red (ver Apéndice).
Por lo tanto, los principales emisores de cheques no sólo lograron usar sus cheques como medios de pago dentro de sus respectivas redes de proveedores y acreedores, sino que pudieron enlazar sus respectivas redes para integrarlas en un circuito interconectado más amplio, dentro del cual los cheques fueran admitidos. Las firmas crecientemente usaron cheques para pagar a proveedores y acreedores compartidos, y cada firma aceptó asimismo cheques de nodos pertenecientes a las redes egocentradas en otra firma. La creciente centralidad de intermediación alcanzada por las tres firmas sobre la totalidad de la red de cheques expresa esa integración. De este modo, las principales firmas enlazaron sus respectivas redes para integrarlas en un circuito interconectado más amplio, favoreciendo la integración de una red de pagos basada en el cheque y estimulando, con ello, la admisibilidad de dicho instrumento.
Como se ha observado en el apartado previo, la red de pagos efectuados con cheques fue integrándose progresivamente, y ello se advierte en el creciente entrelazamiento que experimentan cada una de las subredes de pagos centradas en los principales libradores. Si bien ello no necesariamente pudo haber resultado de una estrategia deliberadamente impulsada por los emisores (una indagación sobre la intencionalidad de dicho resultado requeriría de otro tipo de investigación) queda demostrada la integración de la red como resultado de la difusión del uso de cheques. Y también queda demostrado que, en dicha difusión, los principales libradores reportaron un alto nivel de intermediación como integradores estructurales (aunque, por lo antedicho, no necesariamente como brokers de cheques en circulación).
5. Conclusiones
Los albores del sistema bancario en Buenos Aires conllevaron el surgimiento local de dos medios de pago localmente novedosos: el billete de banco y la libranza de banco, o cheque. Aunque los billetes no contaban todavía con curso forzoso ni con el poder legalmente cancelatorio, la garantía implicada en su convertibilidad a circulante metálico estimuló inicialmente su aceptación, confiriéndole liquidez en el mercado. Entre tanto, el cheque expresó el inicio del dinero bancario propiamente dicho en Buenos Aires: su utilización implicaba el empleo de los saldos de cuentas corrientes bancarias como medio de pago. Más aún, el cheque comenzó a movilizar saldos negativos—esto es, sobregiros o descubiertos-: crédito que de hecho el banco concedía a los titulares de cuentas corrientes.Footnote 39 Así, aun cuando otros medios de pago sustitutivos del circulante metálico ya existían en la economía porteña (desde letras comerciales hasta títulos gubernamentales), los billetes de banco y los cheques bancarios expresaron la introducción de instrumentos transaccionales apuntalados en un nuevo sistema financiero y en una renovada matriz institucional.
Es probable que, por estos motivos, los primeros cheques de Buenos Aires hayan experimentado una importante propagación como instrumentos de pago en el comercio desde su aparición local, en 1822. Y la novedad de su implementación invita a investigar las razones de su creciente admisibilidad, así como las de la consecuente expansión de su uso.
Tal como pudo demostrarse, las transacciones realizadas mediante cheques entre 1822 y 1826 dieron lugar a una red de pagos crecientemente integrada, que ofreció el entorno para la admisibilidad de dichos instrumentos. El aumento de nodos y transacciones, así como el grado medio de la red, demostraron su evolución expansiva: tales medios de pago estaban ganando uso transaccional, volviendo a la red progresivamente más densa. Y la ausencia de fracturas significativas en la red, así como la inexistencia de nodos aislados que concentraran importantes volúmenes de operaciones, evidenció la consolidación de estas transacciones como pertenecientes a un único circuito integrado.
Al focalizar el análisis sobre los principales nodos de la red, las tres firmas identificadas como máximos libradores de cheques ratificaron los atributos generales de la red y dilucidaron, a su vez, las razones de su pronta integración como una red de pagos. Sus respectivas redes de transacciones crecieron a medida que se expandía la red total, si bien acumulando una cantidad sobresaliente de aceptantes o receptores. La creciente frecuencia de aceptación de cheques por parte de sus proveedores y acreedores refrendaba, asimismo, la creciente admisión de dichos instrumentos. Entre tanto, la elevada conectividad interna observada en la red de cheques de cada una de esas tres firmas daba cuenta de la cohesión en torno a las mismas.
Esa creciente aceptación pareciera haberse logrado mediante la progresiva integración de las distintas redes egocentradas en una única red total. La existencia de aceptantes compartidos entre distintos libradores, tanto como la elevada centralidad de intermediación que adquirieron los principales usuarios de cheques, representan dos métricas relacionales contundentes para comprender que la red de transacciones realizadas con cheques se integró como una trama unificada, en la cual aquellos principales emisores no formaron estrellas aisladas sino que constituyeron enlaces claves para interconectar los flujos de recursos movilizados gracias a dichos instrumentos. El uso de cheques no sólo creció, sino que lo hizo enlazando actores en una red de pagos cuyas características explican un proceso de integración y propagación.
Si el empleo de cheques como medio de pago habilitaba la posibilidad de concretar transacciones apelando al crédito otorgado por el banco (mediante sobregiros o descubiertos concedidos a los titulares de cuentas corrientes), es comprensible el interés de los grandes usuarios de cheques por generar un entorno de admisibilidad que dinamizase su circulación.
Aún cuando el contexto político echase por tierra a aquel primer banco -evidenciando la debilidad de sus fundamentos patrimoniales para sostenerse en pie ante el primer conflicto bélico que afrontó el gobierno de Buenos Aires-, su impacto en la cultura económica local resultó irreversible. Los medios de pago de papel marcarían, desde entonces, el decurso de la historia económica rioplatense.
Agradecimientos
Los autores agradecen a los evaluadores anónimos, por las valiosas observaciones ofrecidas sobre una primera versión del presente artículo; a los coordinadores del Dossier, por la consideración de incorporar este trabajo; a los editores de la Revista, por su imprescindible labor; a los organizadores y participantes del Workshop “Networks, Behaviour and Strategies in Early Financial Markets” (Stockholm University, 2022); al Seminario “Plata, papeles y palabras. Moneda, crédito y deuda en Iberoamérica (siglos XVI-XX)” (Instituto de Investigaciones Dr. José Luis María Mora, Ciudad de México, 2023); al Proyecto “Gobernar con la moneda: procesos locales y transiciones globales, siglos XVIII-XX” (UNAM - Ciudad de México / UniAndes – Bogotá, 2025); al Departament d’Història Econòmica, Institucions, Política & Economia Mundial de la Universitat de Barcelona, por abrir espacios de intercambio académico brindando el apoyo necesario para ello; al Programa SGR de la Generalitat de Catalunya por el financiamiento brindado; a Yolanda Blasco Martel y Alfonso Herranz, por los estímulos intelectuales ofrecidos. A Bianca Gerenstein y María Belén García Pérez, del Departamento de Historia de la Facultad de Filosofía y Letras de la Universidad de Buenos Aires, por su inestimable colaboración con las labores de archivo. 2021 SGR 00762 financiado por la Generalitat de Catalunya; Grant PID2021-125901NB-I00 financiado por MICIU/AEI/ 10.13039/501100011033. ERDF/EU; Proyecto PICT-2021-I-A-01071 Agencia I+D+i República Argentina; Proyecto PAPIIT IG 400625 UNAM México.
Apéndice

Fuente: elaboración propia con base en AMHBPBA, 1000–32-1; 1000–32-2; 1000–32-3.
Nota: Las métricas han sido calculadas usando la librería “igraph” del paquete estadístico R.

Fuente: elaboración propia con base en AMHBPBA, 1000–32-1; 1000–32-2; 1000–32-3.
Nota: Las métricas han sido calculadas usando la librería “igraph” del paquete estadístico R.