1. Introducción
Durante la Primera Globalización, Uruguay se integró al grupo de economías latinoamericanas con mejor desempeño económico, favorecido por su dotación de factores y su inserción en la economía atlántica (Bértola and Ocampo, Reference Bértola and Ocampo2013). Este dinamismo le permitió consolidar una trayectoria fiscal con niveles de recaudación y gasto público per cápita superiores al promedio regional (Bértola et al., Reference Bértola, Lara, Martínez, Fehling and Burchardt2023). La relativa solidez fiscal facilitó la formación temprana de una oferta de bienes públicos esenciales, como la educación (Frankema, Reference Frankema2009; Martínez Rodríguez, Reference Martínez Rodríguez2023a), y contribuyó a que Uruguay alcanzara niveles relativamente altos de desarrollo humano durante gran parte del siglo xx (Astorga et al., Reference Astorga, Berges and Fitzgerald2005), en el marco de un temprano Estado social en el marco de la región latinoamericana (Filgueira, Reference Filgueira1983; Filgueira et al., Reference Filgueira, Garcé, Ramos, Yaffé, Nahum and Caetano2003).
La literatura internacional destaca el papel central de las capacidades estatales en los procesos históricos de desarrollo. Los Estados definen reglas que estructuran los mercados—de bienes, servicios y factores productivos—y reducen la incertidumbre mediante la previsibilidad de sus acciones y el respeto a los contratos (Besley and Persson, Reference Besley and Persson2011). A través de la recaudación, los Estados proveen bienes públicos en áreas clave—administración, defensa, justicia—que inciden en el funcionamiento económico (Dincecco, Reference Dincecco2015; Dincecco and Katz, Reference Dincecco and Katz2014; Johnson and Koyama, Reference Johnson and Koyama2017). Asimismo, el gasto público influye en el desarrollo productivo y social mediante inversiones en infraestructura, educación y salud, aspectos fundamentales tanto en países centrales como periféricos (Booth, Reference Booth2007; Frankema and Booth, Reference Frankema and Booth2019; Ogilvie, Reference Ogilvie2022).
Según Bértola and Ocampo (Reference Bértola and Ocampo2013, pp. 103–104), además de los factores externos —como la reducción de los costos de transporte—, la integración transatlántica de América Latina y el Caribe fue impulsada por transformaciones político-institucionales internas que facilitaron la conformación de mercados de factores y promovieron el desarrollo de la infraestructura necesaria para el comercio internacional. En Uruguay, la historiografía reconoce que en la segunda mitad del siglo xix se consolidó un proceso de modernización estructurado en base a dos pilares: la economía agroexportadora y el establecimiento de un Estado moderno (Álvarez, Reference Álvarez2013; Barrán and Nahum, Reference Barrán and Nahum1967; Martínez Rodríguez, Reference Martínez Rodríguez and Bértola2024; Moraes, Reference Moraes2008; Oddone, Reference Oddone and Bethell1992).
Este artículo se centra en la construcción del Estado moderno en Uruguay, con foco en el proceso de fortalecimiento de capacidades fiscales entre el fin de la Guerra Grande (1852) y el cierre de la Primera Globalización (1913). Presenta nuevas estimaciones sobre la estructura tributaria y el gasto público, estimaciones que aportan al debate sobre las capacidades estatales en los procesos históricos de desarrollo a partir de un caso destacado por sus altos niveles per capita de recaudación y gasto en América Latina.
El artículo se organiza en tres secciones: la primera contextualiza el debate internacional sobre capacidades estatales y su vinculación con la historiografía Latinoamérica; la segunda presenta la metodología y el proceso de reconstrucción empírica; y la tercera expone los resultados, divididos en dos apartados: estructura tributaria y gasto público.
2. Capacidades fiscales en América Latina (ca. 1850–1913)
Las capacidades estatales se entienden como la cualidad del Estado para desplegar acciones independientes de intereses de clases sociales—poder despótico—y hacerlas extensivas —poder infraestructural—a nivel territorial (Mann, Reference Mann1984). Este tipo de acciones dependen en gran medida de la capacidad fiscal, entendida como el conjunto de recursos económicos que el Estado obtiene a través de vías impositivas (Besley and Persson, Reference Besley and Persson2011; Dincecco and Katz, Reference Dincecco and Katz2014; Johnson and Koyama, Reference Johnson and Koyama2017) y no impositivas—como el endeudamiento y la facturación de empresas públicas—(Dincecco, Reference Dincecco2015; Frankema and Booth, Reference Frankema and Booth2019). Estos recursos económicos contribuyen a la creación de una oferta de bienes públicos clave, tanto para los procesos productivos—administración, derechos de propiedad, defensa, infraestructura, justicia, etc.—como para el bienestar social—educación, salud, etc.—(Frankema and Booth, Reference Frankema and Booth2019; Ogilvie, Reference Ogilvie2022).
A nivel global, el proceso de construcción de capacidades fiscales ha seguido patrones históricos diversos. El trabajo pionero de Hinrichs (Reference Hinrichs1967) propuso una secuencia típica de evolución fiscal asociada al desarrollo económico, en la que los países transitan desde una dependencia inicial de los impuestos al comercio exterior, hacia una estructura dominada por impuestos indirectos internos y, finalmente, por impuestos directos. Sin embargo, investigaciones recientes han identificado trayectorias fiscales heterogéneas, determinadas por arreglos institucionales específicos. Estas diferencias no solo refieren a la estructura impositiva, sino también a la composición del gasto público (Arroyo and Lindert, Reference Arroyo Abad, Lindert, Bértola and Williamson2016; Frankema and Booth, Reference Frankema and Booth2019; Genschel and Seelkopf, Reference Genschel and Seelkopf2022).
Incluso en regiones aparentemente “modernas”, como Europa, se observan trayectorias fiscales divergentes (Yun-Casalilla et al., Reference Yun-Casalilla, O´Brien and Comín Comín2012) así como diferencias significativas entre economías consideradas “modernas” y “tradicionales” (Bértola et al., Reference Bértola, Lara, Martínez, Fehling and Burchardt2023; Frankema and Booth, Reference Frankema and Booth2019; Wallis, Reference Wallis2000). Entre los factores que explican estas divergencias se encuentran los conflictos bélicos, las recesiones y crisis económicas, las transformaciones socioeconómicas y los procesos de ampliación democrática (Genschel and Seelkopf, Reference Genschel and Seelkopf2022).
En América Latina, el esquema planteado por Hinrichs (Reference Hinrichs1967) no se ajusta plenamente. Si bien en muchos países de la región los derechos de aduana predominaron en la recaudación durante las etapas iniciales, la transición hacia formas más complejas de imposición fue, en general, más tardía, fragmentaria o incluso interrumpida. Factores como las limitaciones administrativas, la debilidad de los aparatos estatales y las particularidades de la inserción en el comercio internacional condicionaron una evolución fiscal que, en numerosos casos, permaneció anclada en los ingresos aduaneros por un período mucho más prolongado del previsto en la secuencia teórica.
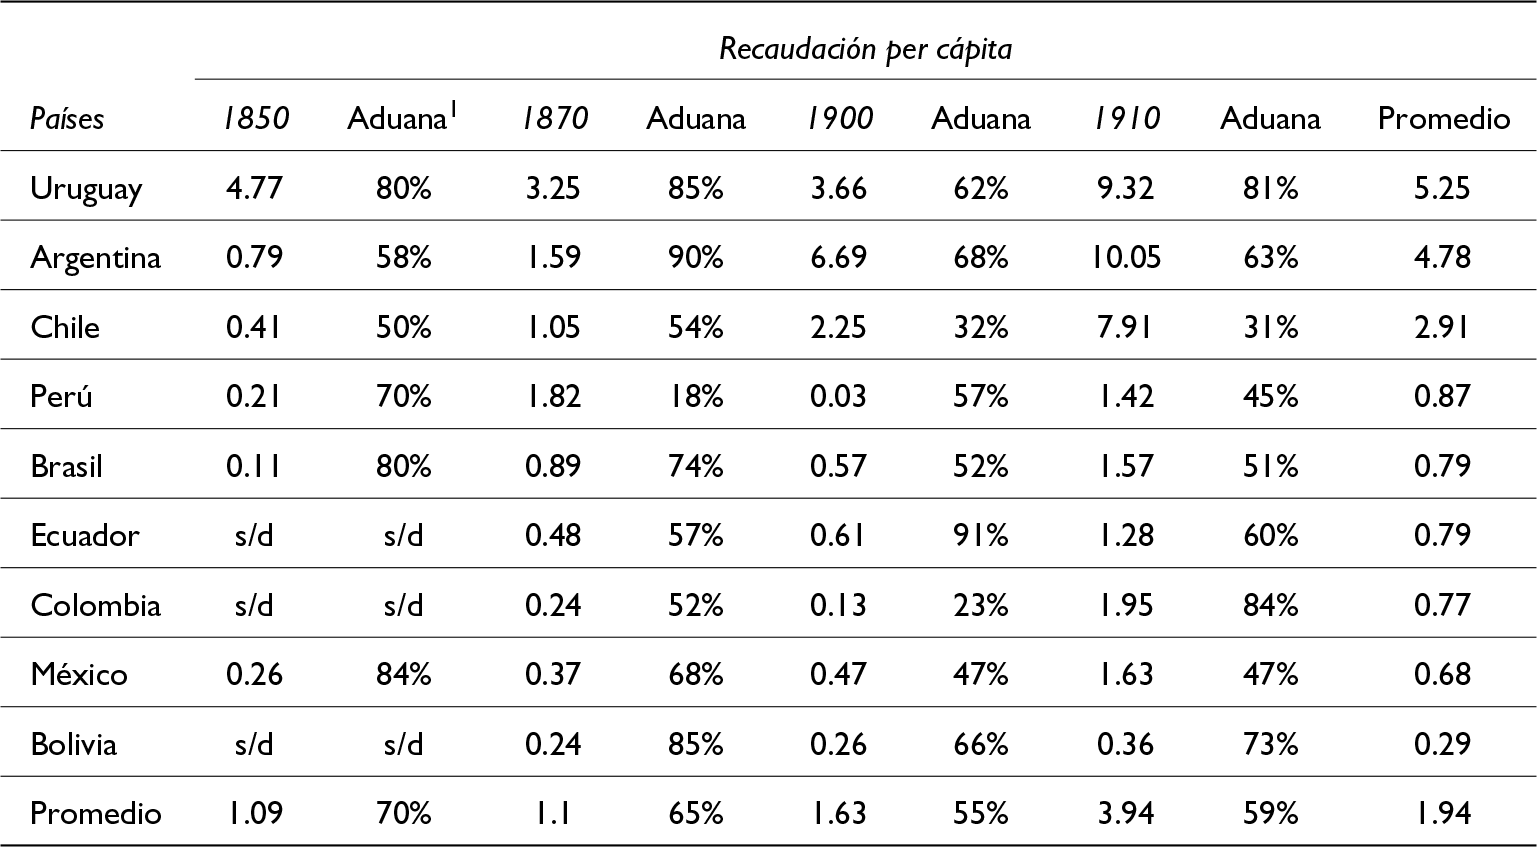
Durante el siglo xix y comienzos del xx, los países latinoamericanos mantuvieron una marcada dependencia de los ingresos aduaneros como principal fuente de financiamiento estatal (véase Tabla 1). Esta característica contrasta con la evolución observada en varias economías europeas, especialmente en Europa occidental, donde, a partir de mediados del siglo xix, comenzó a consolidarse una estructura fiscal más diversificada, con un peso creciente de los impuestos internos, tanto indirectos (como los impuestos al consumo) como directos (como los impuestos sobre la renta o la propiedad). Este proceso fue acompañado por el fortalecimiento de las capacidades administrativas estatales y la expansión de burocracias fiscales especializadas (Yun-Casalilla et al., Reference Yun-Casalilla, O´Brien and Comín Comín2012).
Recaudación fiscal per cápita (£) y contribución de aduanas (%), 1850–1910

Table 1 Long description
The table measures per capita tax revenue in pounds and the percentage contribution of customs to total revenue for various Latin American countries from 1850 to 1910. Uruguay consistently had high revenue, peaking at £9.32 in 1910, while Argentina showed remarkable growth from £0.79 in 1850 to £10.05 in 1910. Customs played a significant role in revenue, with Uruguay's customs contribution reaching 85% in 1870. Ecuador and Colombia had missing data for 1850, but by 1910, Colombia's customs contribution was notably high at 84%. Overall, the average per capita revenue increased over time, with customs contributing a substantial portion, though the percentage varied by country and year. Missing data for some countries in 1850 suggests caution in interpreting early trends.
Fuente: elaboración propia a partir de Tabla 2.1 (Bértola et al., Reference Bértola, Lara, Martínez, Fehling and Burchardt2023:28) y Tabla 2.2 (Bértola et al., Reference Bértola, Lara, Martínez, Fehling and Burchardt2023:31).
nota: (1) Porcentaje con respecto al total de ingresos y sin dato (s/d).
Desde los inicios de la historia independiente de gran parte de los países de América Latina y el Caribe, la fuerza motriz de la construcción fiscal se basó en el comercio exterior. Durante la Primera Globalización, se reforzó la importancia de los impuestos sobre los productos importados como fuente de ingresos tributarios (véase Tabla 1), mientras que el gasto público se orientó predominantemente a establecer las condiciones necesarias—administración, defensa, mercantilización de factores productivos, vías de comunicación e infraestructura—para el florecimiento de modelos agroexportadores en diversas economías. Desde México hasta Argentina, el proceso de construcción fiscal durante el siglo xix fue complejo, tumultuoso y zigzagueante, caracterizado por límites difusos entre las actividades realizadas por actores públicos y privados (Garavaglia, Reference Garavaglia2010).
A nivel regional, la Tabla 1 permite observar una tendencia creciente en la recaudación fiscal per cápita en la mayoría de los países. Argentina, Chile y Uruguay se destacaron como las economías con mayor dinamismo fiscal, gracias a su dotación de factores que facilitó una incorporación temprana y sostenida a la economía transatlántica (Bértola and Ocampo, Reference Bértola and Ocampo2013; Gelman, Reference Gelman, Bértola and Gerchunoff2011). Por el contrario, Brasil, Perú y México presentaron niveles más bajos de recaudación, con una mayor volatilidad y caídas significativas en sus ingresos fiscales.
Ahora bien, aunque en el largo plazo se observa un proceso de desconcentración y diversificación de la base impositiva, la capacidad fiscal de América Latina dependió en gran medida de los ingresos aduaneros. Este patrón se asemeja al de otras economías periféricas, como las africanas y asiáticas (Frankema and Booth, Reference Frankema and Booth2019, p. 16), y contrasta con las estructuras fiscales europeas, que lograron establecer cargas tributarias directas basadas en el patrimonio, la propiedad y el trabajo (Yun-Casalilla et al., Reference Yun-Casalilla, O´Brien and Comín Comín2012).
En el caso mexicano, desde las primeras décadas de su historia independiente, la capacidad fiscal se construyó bajo un esquema compuesto por dos estructuras impositivas: la federal y la estatal. Como destaca Sánchez Santiró (Reference Sánchez Santiró2010, p. 138), durante la década de 1890, los impuestos federales representaron más del 70 % del total de ingresos tributarios, y dentro de estos, los impuestos al comercio exterior fueron los de mayor importancia. En términos evolutivos, a principios del siglo xx, la hacienda federal incrementó su “coacción fiscal”, lo que permitió un aumento en el nivel de recaudación y la introducción de nuevos impuestos sobre servicios—como correo, telégrafo y timbres—. Este proceso consolidó una estructura tributaria menos dependiente del comercio exterior (Carmagnani, Reference Carmagnani and Ficker2015, pp. 363–364).
En América del Sur, diversas experiencias históricas evidencian factores similares en los procesos de construcción fiscal. Durante la segunda mitad del siglo xix, el modelo fiscal colombiano adoptó un esquema impositivo dual, dividido entre impuestos estatales y federales. El sistema estatal se basó principalmente en los derechos de importación, mientras que el federal encontró su principal sustento económico en los impuestos indirectos al consumo (Kalmanovitz and López, Reference Kalmanovitz and López2010). Un esquema de recaudación fiscal similar se observó en el caso brasileño, donde también se implementó un sistema dual (central y federal). La construcción fiscal en Brasil se concentró en impuestos aplicados a productos importados durante los sucesivos gobiernos imperiales durante el siglo xix. Este patrón se mantuvo tras la reforma constitucional de 1891, que estableció una mayor descentralización fiscal. No obstante, los impuestos al comercio exterior continuaron siendo la principal fuente de recaudación del gobierno central durante el período republicano (Hanley, Reference Hanley2018).
Por su parte, Bolivia, durante la Primera Globalización, registró niveles de recaudación fiscal relativamente bajos en comparación con otras economías de la región. Su estructura tributaria mostró una marcada dependencia del comercio exterior, con valores que superaron el 60% del total de ingresos entre 1882 y 1914 (Peres-Cajías, Reference Peres-Cajías2014, pp. 82–84). En contraste, el caso peruano presentó una trayectoria parcialmente diferenciada. Durante el último tercio del siglo xix, el Estado central encontró una fuente significativa de ingresos en la producción y venta de guano, lo que distinguió su esquema fiscal del de otros países de la región (Salinas, Reference Salinas and Contreras2020).
La construcción fiscal estatal argentina implicó un proceso complejo de integración entre dos modelos de organización política del territorio: el Estado de Buenos Aires y la Confederación Argentina (Garavaglia, Reference Garavaglia2019). Durante la primera mitad del siglo xix, el esquema fiscal bonaerense se basó predominantemente en la recaudación aduanera, con reiterados intentos fallidos de implementar un sistema de tributación directa (Gelman and Santilli, Reference Gelman and Santilli2006). Por su parte, la Confederación Argentina adoptó un esquema fiscal mayoritariamente indirecto, con un grado de dependencia del comercio exterior aún más acentuado que el de Buenos Aires (Garavaglia, Reference Garavaglia2019).
Como señalan Regalsky and Salerno (Reference Regalsky and Salerno2009), una vez consolidada la estructura tributaria argentina, esta mostró una marcada dependencia de los ingresos derivados de los productos importados. Este aspecto contribuye a explicar la alta volatilidad de la recaudación fiscal ante shocks externos. Estas características no fueron exclusivas de Argentina, sino que se extendieron a otras economías del Cono Sur. Por ejemplo, en Chile, desde las primeras décadas del siglo xix, se desarrolló un proceso de simplificación del sistema tributario, que redujo el número de impuestos y concentró la recaudación en los derechos aduaneros hasta finales del siglo xix (López Taverne, Reference López Taverne2014).
Finalmente, en el caso uruguayo, la historiografía económica evidencia procesos similares en la construcción histórica de su sistema fiscal. Desde la tercera década del siglo xix, el esquema fiscal se caracterizó por ser predominantemente indirecto, basado en impuestos aplicados a productos importados, mientras que el gasto público se orientó principalmente hacia tareas defensivas (Etchechury, Reference Etchechury2015; Millot and Bertino, Reference Millot and Bertino1995). Este patrón se mantuvo durante la segunda mitad del siglo xix (Martínez Rodríguez, Reference Martínez Rodríguez2021; Millot and Bertino, Reference Millot and Bertino1996) y se extendió hasta finales de la década de 1920, cuando concluyó un régimen fiscal centrado en la recaudación impositiva indirecta y en una orientación del gasto público hacia funciones primarias (Azar et al., Reference Azar, Bertino, Bertoni, Fleitas, García Repetto, Sanguinetti, Sienra and Torrelli2009; Garcia Repetto, Reference Garcia Repetto2006).
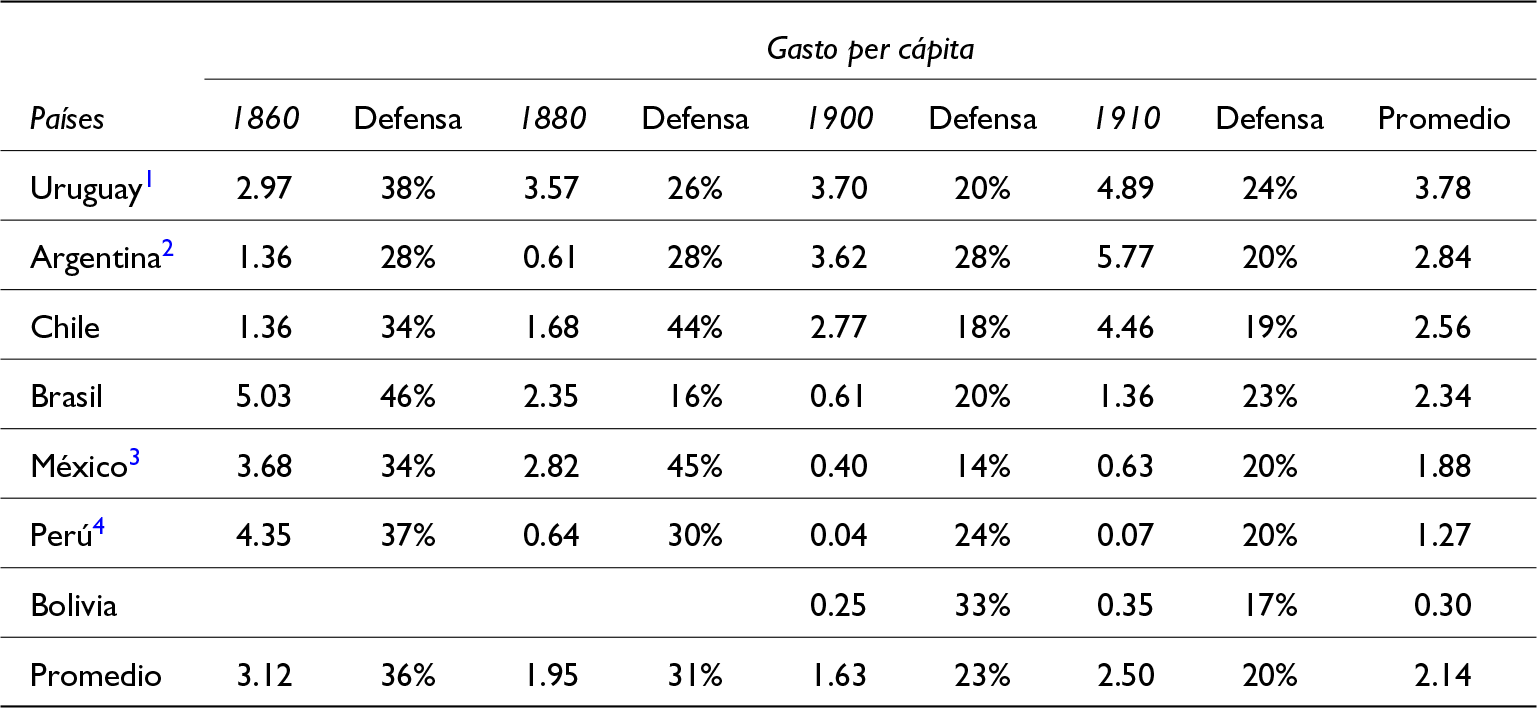
La historiografía latinoamericana destaca que, en materia de gasto público, el componente defensivo fue un aspecto clave en la construcción del Estado (véase Tabla 2). Aunque la construcción estatal es un proceso más amplio que la mera capacidad fiscal, existen posturas contrapuestas respecto al rol de la guerra en este proceso. Centeno (Reference Centeno2002), por ejemplo, argumenta que, en comparación con la experiencia noroccidental, la influencia de la guerra en América Latina fue limitada debido a la menor extensión de estos episodios—en términos de número, duración, movilización de recursos y decesos—. Por otro lado, Garavaglia et al. (Reference Garavaglia, Pro Ruiz and Zimmermann2012) sostienen una postura diferente, considerando que la guerra fue el marco condicionante en el que se produjo la construcción estatal y, por tanto, desempeñó un rol central en este proceso histórico. A pesar de estas diferencias, ambos enfoques coinciden en reconocer la relación entre la recaudación fiscal indirecta—basada en el comercio exterior—y el financiamiento de episodios bélicos como aspectos centrales en el desarrollo histórico de los Estados latinoamericanos.
Gasto público per cápita (£) y gasto en defensa (%), 1860–1910

Table 2 Long description
The table compares per capita public spending and defense spending percentages for seven Latin American countries from 1860 to 1910. Uruguay consistently had the highest per capita spending, peaking at 4.89 in 1910. Brazil had the highest defense spending in 1860 at 46%, but this decreased significantly by 1880. Argentina showed a notable increase in per capita spending from 1.36 in 1860 to 5.77 in 1910. Chile's defense spending was highest in 1880 at 44%. Bolivia's data is incomplete, with only figures for 1900 and 1910. Overall, the average per capita spending across all countries increased over time, while defense spending generally decreased. Data discrepancies exist due to varying historical sources and estimation methods.
Fuente: elaboración propia en base a: (i) Uruguay: información contenida en tabla A2 de apéndice; (ii) Argentina: Leyes Presupuestarias de 1865, 1880, 1900 y 1910 disponibles en Colecciones Digitales, sección Leyes Presupuestarias del portal web del Centro de Información del Ministerio de Economía de la Nación (para mayores detalles consulte: http://cdi.mecon.gob.ar/ -consulta 10/10/2024-); (iii) Chile: estimaciones de Wagner et al. (Reference Wagner, Jofré and Lüders2000); (iv) Brasil: información en Balanço Provisorio da Receita e Despeza do Imperio años 1860, 1880, 1900 y 1910 disponible en Acervo das publicaçoes digitalizdas portal web na Biblioteca do Ministéiro da Fazenda no Río de Janeiro (para mayores detalles consulte: http://memoria.org.br/ia_visualiza_bd/ia_vdados.php?m=1411 -consulta 11/10/2024-); (v) México: Informe 16. Finanzas Públicas en Estadísticas Históricas de México disponibles en portal web del Instituto Nacional de Estadística y Geografía (para mayores detalles consulte: https://www.inegi.org.mx -consulta 11/10/2024-); (vi) Perú: estimaciones de Salinas (Reference Salinas and Contreras2020) y (vii) Bolivia: estimaciones de Peres-Cajías (Reference Peres-Cajías2014). Para el cálculo per cápita se utilizaron estimaciones demográficas de Federico & Tena Junguito (Reference Federico and Tena Junguito2023) y tipos de cambios de Federico & Tena Junguito (Reference Federico and Tena Junguito2020). Notas: (1) dato de 1900 corresponde a 1901; (2) dato 1860 corresponde a 1865; (3) dato de 1860 corresponde a 1867 y (4) dato 1880 corresponde a 1879.
Desde una perspectiva cuantitativa, como se observa en la Tabla 2, hasta las primeras décadas del siglo XX el gasto público en América Latina asignó un papel destacado a la defensa, junto con otras funciones esenciales como la justicia, la administración y el servicio de la deuda. En conjunto, estas partidas concentraron una proporción significativa del erario, orientada principalmente a la pacificación interna (Centeno, Reference Centeno2002). Tales asignaciones constituyeron un pilar central en los procesos de consolidación estatal tanto en América Latina como en el Caribe (Garavaglia, Reference Garavaglia2010; Garavaglia et al., Reference Garavaglia, Pro Ruiz and Zimmermann2012). En este contexto, el gasto público uruguayo siguió patrones similares a los observados en otros países de la región, con una participación importante del gasto en defensa (véase Tabla 2). No obstante, Uruguay se distinguió por sus elevados y crecientes niveles de gasto público per cápita, lo que evidencia una mayor capacidad del Estado para movilizar recursos y sostener una oferta de bienes públicos más amplia en comparación con el resto de América Latina.
3. Fuentes y metodología
El enfoque metodológico de este estudio se basa en el análisis de diversas fuentes de información que permitieron reconstruir la estructura y las distintas etapas de crecimiento de los ingresos y gastos públicos en Uruguay entre 1852 y 1913. Las fuentes consultadas incluyen documentos oficiales elaborados por autoridades burocráticas y ministeriales, los cuales reportan, en diferentes momentos históricos, la evolución de las finanzas públicas. La periodicidad de estos documentos ha facilitado la construcción de un marco analítico amplio, que abarca tanto los ingresos como los gastos del Estado (véanse los apartados 4.1 y 4.2).
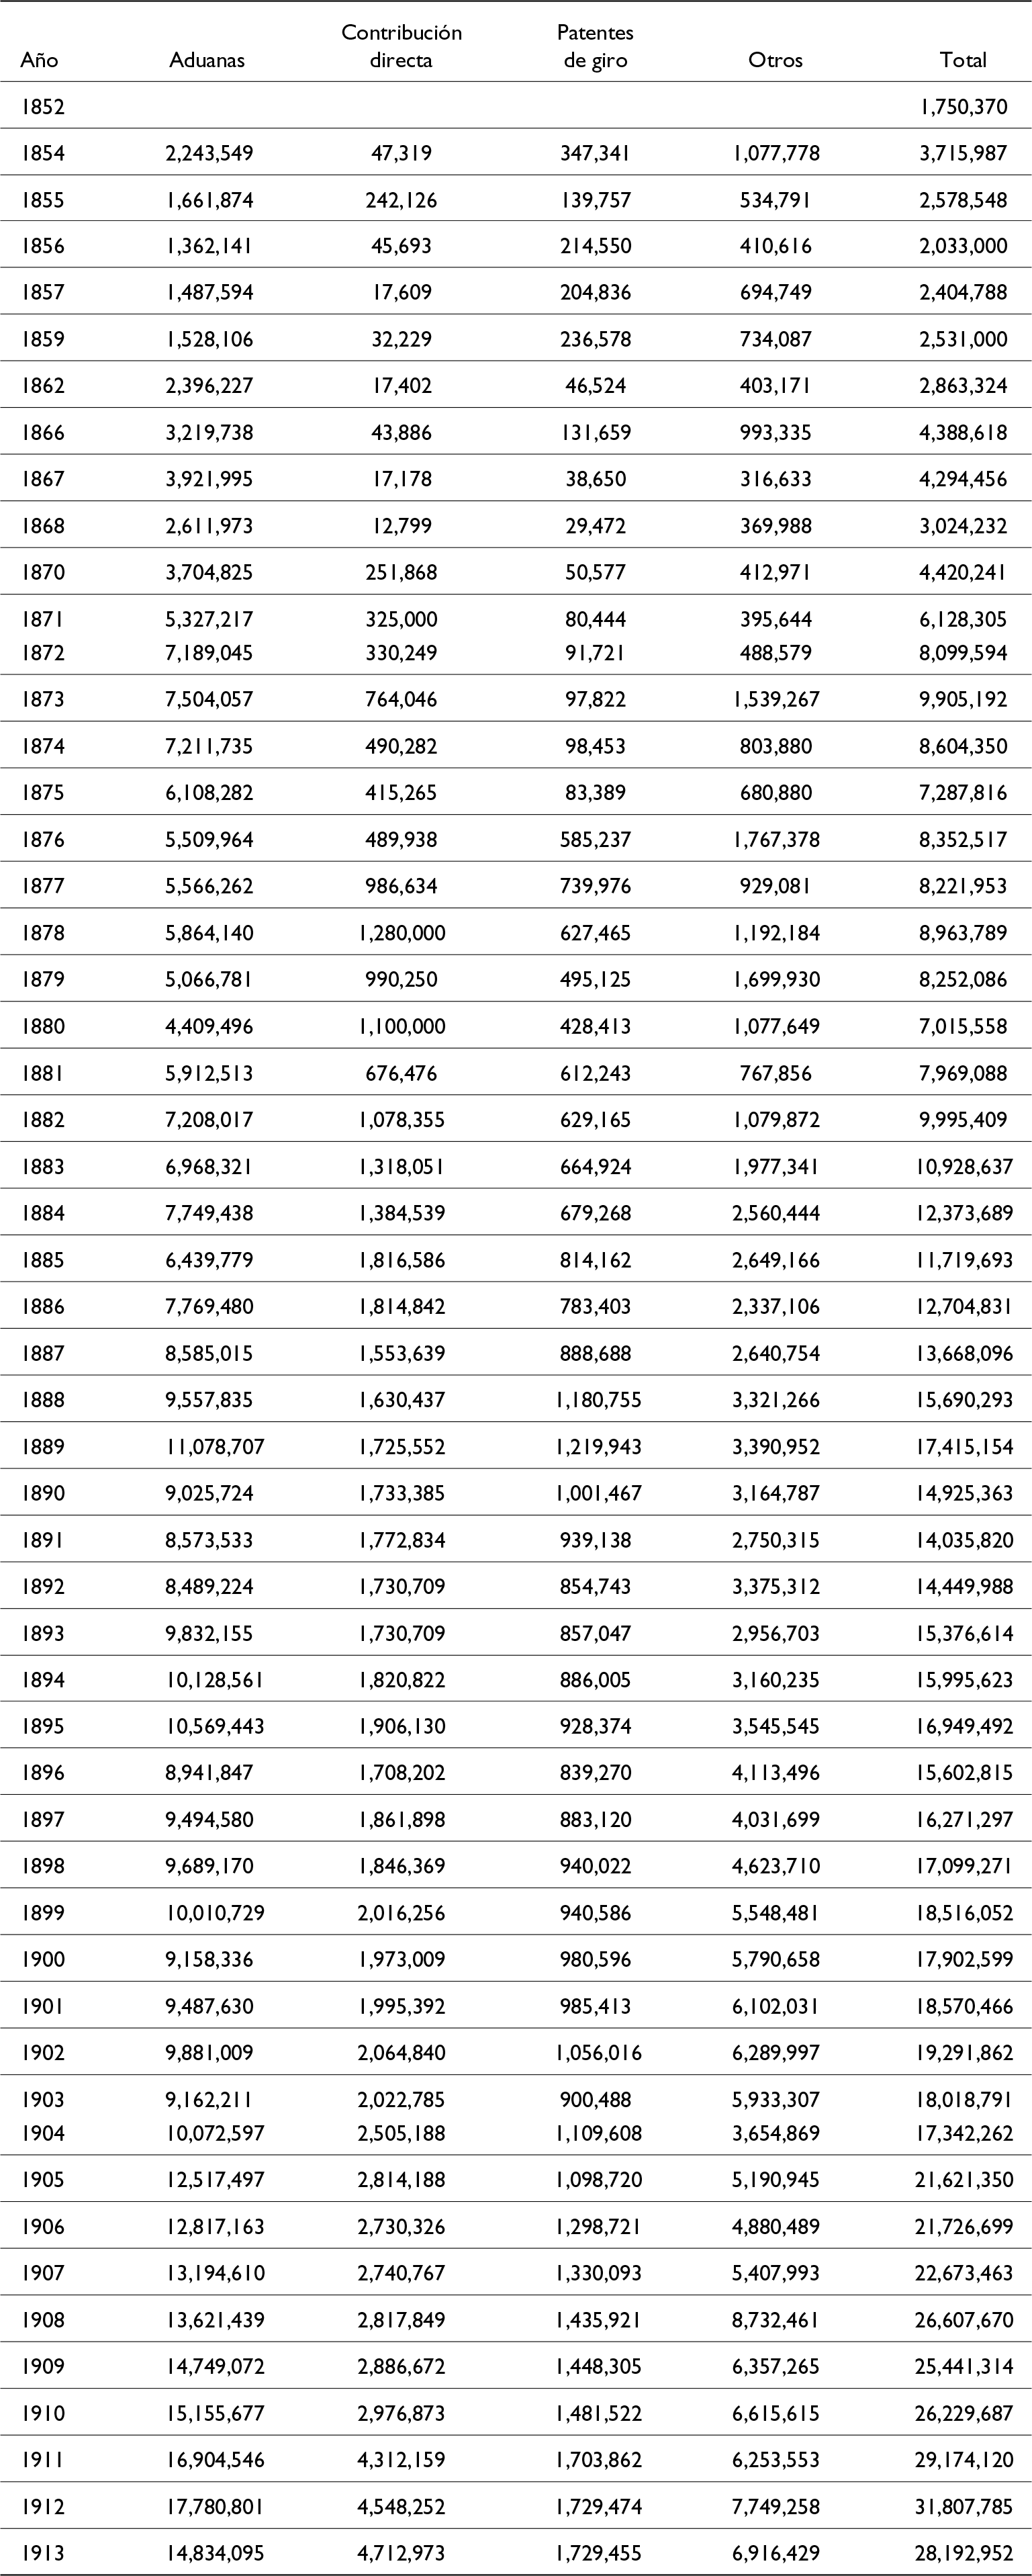
Para la reconstrucción de los ingresos tributarios, se utilizaron cuatro tipos de documentos: (a) Memorias del Ministerio de Hacienda (mhm), disponibles en el Archivo General de la Nación del Uruguay (agn) y en la Camareta de la Biblioteca del Palacio Legislativo, que proporcionan información para los años 1857, 1859, 1862, 1866–1873, 1875–1883, 1889–1890, 1893–1895, 1899–1900, 1903–1905 y 1909–1910; (b) Anuarios Estadísticos (ae), que contienen datos para 1884–1887, 1891–1892, 1896–1898 y 1901–1902; (c) Estados de Cuenta de la Nación (ecn) y de la Administración Pública (egap), con información para 1874, 1906–1908 y 1911–1913; y (d) el Libro del Centenario, que recopila ingresos tributarios basados en las Memorias de Hacienda para los años 1852 y 1854–1856. Este conjunto de fuentes permitió construir una serie de ingresos fiscales que cubre el 89% de los años del período analizado (véase la Tabla A1 en el apéndice).
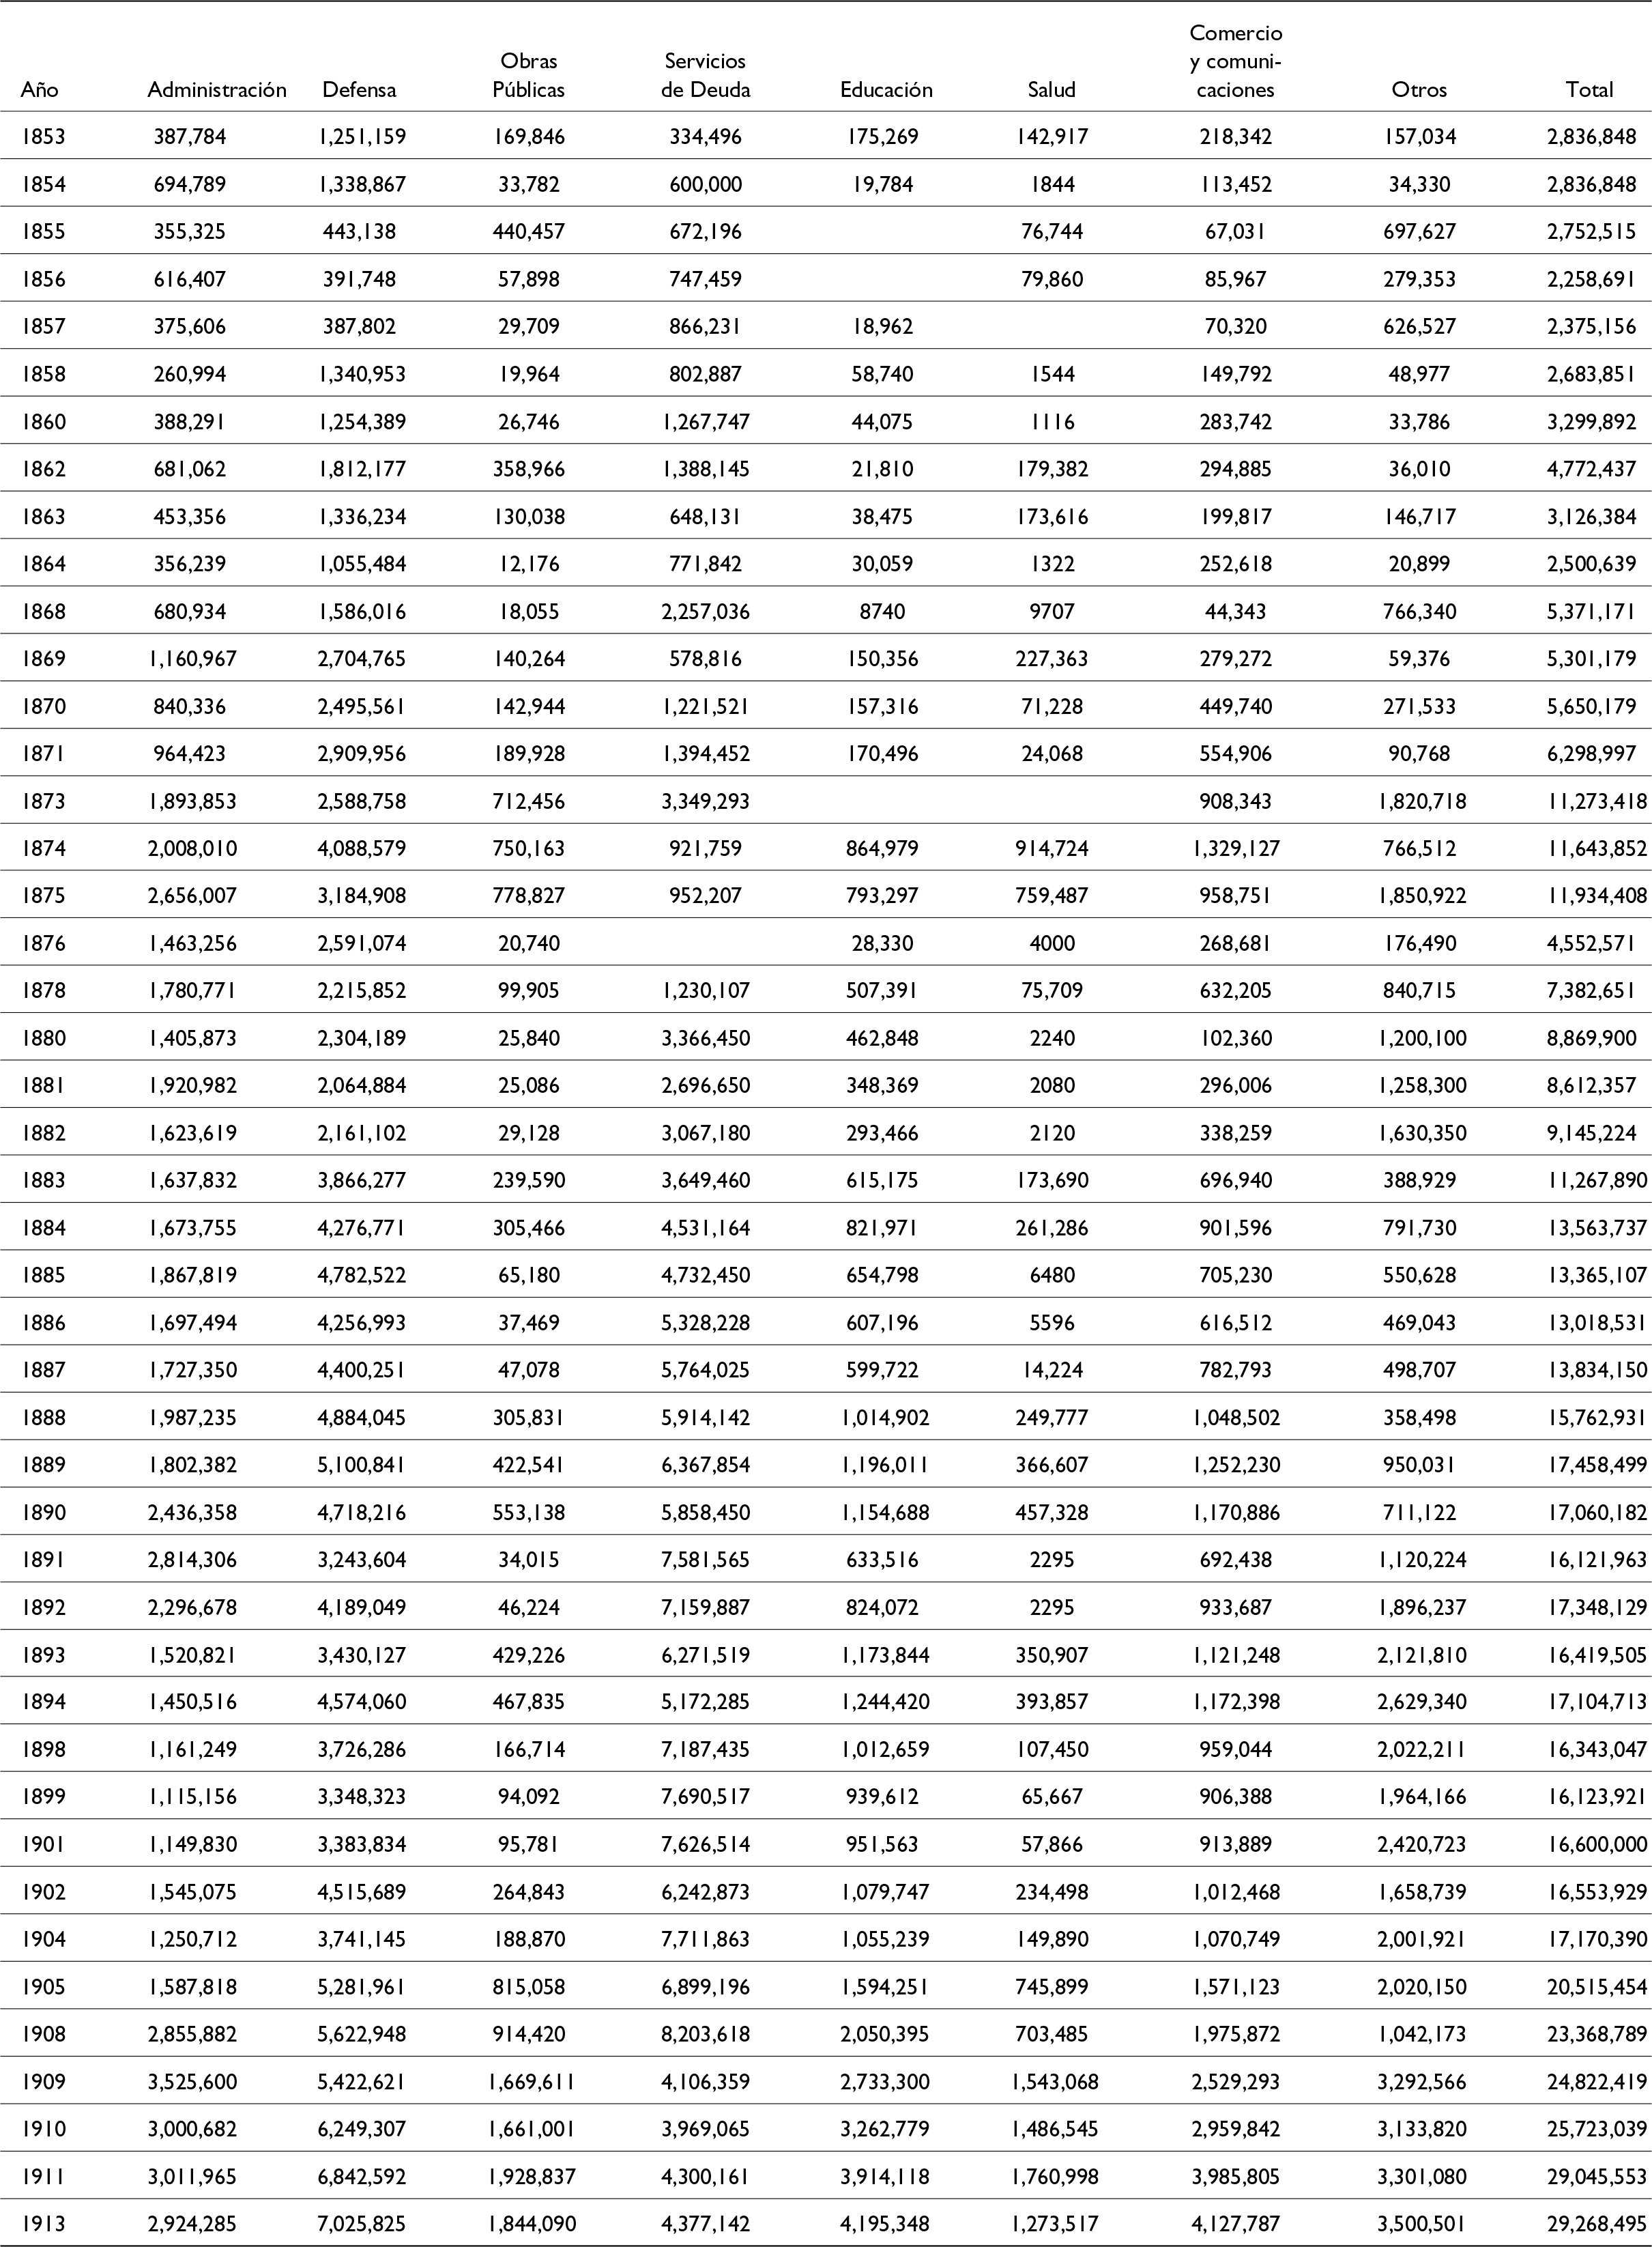
En cuanto al gasto público, se emplearon seis tipos de documentos: (a) mhm, disponibles en el agn, con información para 1853–1858, 1860, 1862–1864, 1868–1871, 1881, 1882, 1884, 1892–1894 y 1898; (b) ae, con datos para el período 1885–1890, 1899, 1901–1902 y 1904; (c) ecn, con información de 1873–1875; (d) egap, para los años 1905, 1909–1910, 1911 y 1913; (e) el Presupuesto General de Gastos de 1876; y (f) las leyes presupuestarias aprobadas por el Cuerpo Legislativo en 1878, 1880, 1883, 1891 y 1908. Con esta información, se logró construir una serie del gasto público que abarca el 74% de los años del período estudiado (véanse las Tablas A2 y A3 en el apéndice).
La historiografía uruguaya cuenta con diversas investigaciones que abordan la evolución histórica de las finanzas públicas. El presente trabajo empírico complementa estos estudios previos, ya que confirma las grandes tendencias históricas en la trayectoria fiscal del Estado Oriental del Uruguay. Sin embargo, como se detalla a continuación, esta investigación aporta nuevos elementos que refuerzan y amplían las estimaciones disponibles.
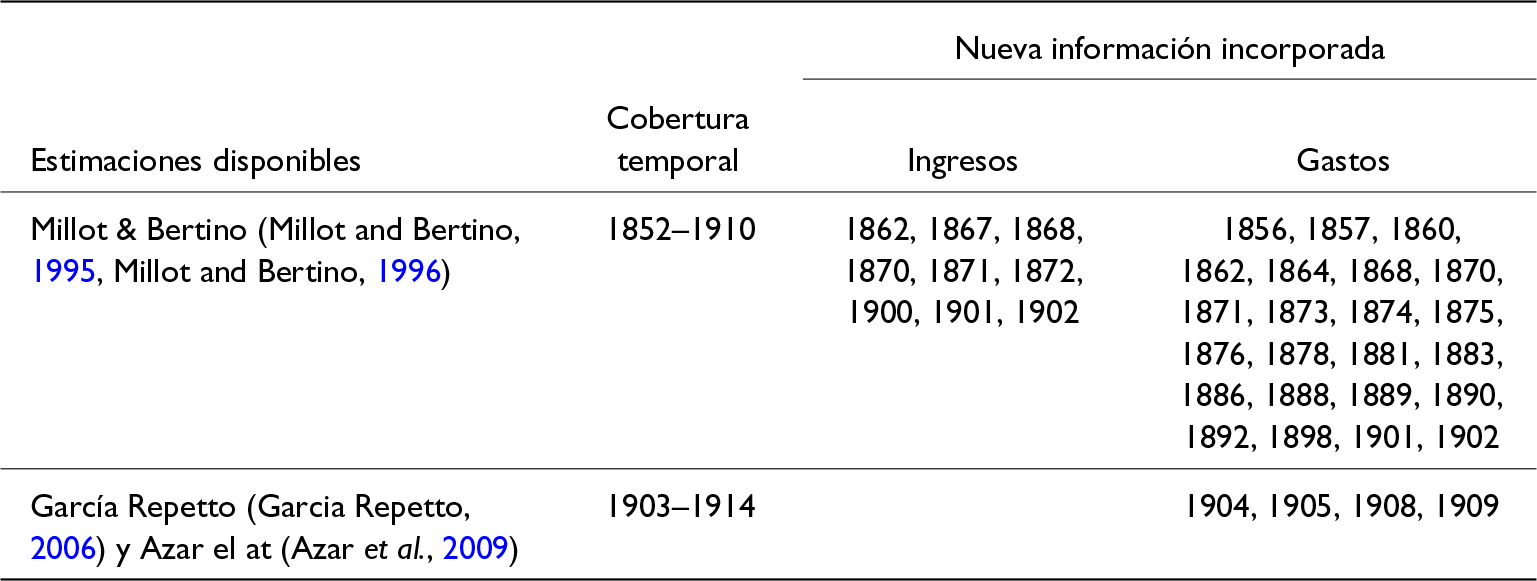
Durante el siglo xix—desde la fundación del Estado Oriental del Uruguay en 1830 hasta las últimas décadas del siglo—los trabajos Millot and Bertino (Reference Millot and Bertino1995, Reference Millot and Bertino1996) ofrecen estimaciones sobre ingresos y gastos públicos. Para el caso de los ingresos, sus cálculos se basan en fuentes oficiales y primarias, aunque contienen vacíos para algunos años que este estudio busca completar (véase Tabla 3). En cuanto al gasto público, la principal diferencia es que las nuevas estimaciones se sustentan en las Memorias de Hacienda, mientras que Millot y Bertino recurren sobre todo a presupuestos o leyes aprobadas por el Poder Legislativo. Este trabajo incorpora un conjunto amplio de fuentes que documentan el gasto efectivamente ejecutado por el Estado, a partir de las Memorias Ministeriales y los Estados de Cuenta de la Nación. En lo relativo a las leyes presupuestarias—1878, 1880, 1883, 1891 y 1908—, cabe señalar que estas fuentes expresan los principales compromisos institucionales del Estado para el período. Tal como reflejan las memorias, dichas leyes organizaron el gasto público según la disponibilidad de recursos para su ejecución. Por último, el presupuesto de 1876 constituye una fuente representativa de una etapa anterior a la sanción legislativa formal, por lo que ofrece una aproximación limitada que deberá complementarse con evidencia adicional en futuros estudios.
Estimaciones históricas de las finanzas públicas en Uruguay (1852–2000)

Table 3 Long description
The table presents historical estimates of public finances in Uruguay, focusing on income and expenses from 1852 to 2000. Millot & Bertino's data covers income for select years between 1862 and 1902, and expenses for various years from 1856 to 1902. García Repetto and Azar et al. provide expense data for 1904, 1905, 1908, and 1909, but no income data for 1903–1914. This indicates a more comprehensive coverage of expenses than income during these periods. The data highlights the challenges in obtaining consistent financial records across different time frames, suggesting potential gaps in historical financial documentation.
En lo que respecta al siglo xx, las estimaciones más completas sobre la estructura tributaria se encuentran en los trabajos Garcia Repetto (Reference Garcia Repetto2006) y Azar et al. (Reference Azar, Bertino, Bertoni, Fleitas, García Repetto, Sanguinetti, Sienra and Torrelli2009). Este último estudio profundiza en los resultados del primero a partir del concepto de “régimen fiscal”, que identifica cambios en la interacción entre ingresos y gastos públicos a lo largo del siglo xx. En cuanto a los ingresos, las estimaciones presentadas en este trabajo ofrecen una perspectiva centrada en la estructura tributaria, lo que contrasta con el enfoque de Azar et al. (Reference Azar, Bertino, Bertoni, Fleitas, García Repetto, Sanguinetti, Sienra and Torrelli2009), quienes clasifican los impuestos en función de su tipo: directos o indirectos. La nueva propuesta presenta una mayor desagregación, siguiendo la clasificación establecida por Millot and Bertino (Reference Millot and Bertino1996, pp. 368–385) según la estructura tributaria emergente en la década de 1850: (i) aduanas (tributos de importación, exportación, tránsito, almacenaje, etc.), (ii) contribución directa (tributo uniforme sobre capitales declarados), (iii) patentes de giros (tributo variable aplicado a establecimientos productivos e industriales), y (iv) otros (papel sellado, impuestos subnacionales, impuestos específicos, impuestos transitorios, etc.).
En el caso del gasto público, las estimaciones elaboradas en este estudio permiten incorporar información adicional para los primeros años del siglo xx (véase la Tabla 3). A diferencia de Azar et al. (Reference Azar, Bertino, Bertoni, Fleitas, García Repetto, Sanguinetti, Sienra and Torrelli2009), que organizan el gasto en cuatro grandes áreas propias de un Estado moderno (social, servicios económicos, gastos generales y servicios de deuda), este trabajo adopta un enfoque más flexible para capturar las transiciones propias de un período en el que el Estado se encontraba en pleno proceso de consolidación y modernización. Para ello, se retoma la propuesta analítica de Booth (Reference Booth2007, p. 252), que permite una mayor adaptabilidad a las particularidades de una estructura estatal en formación.
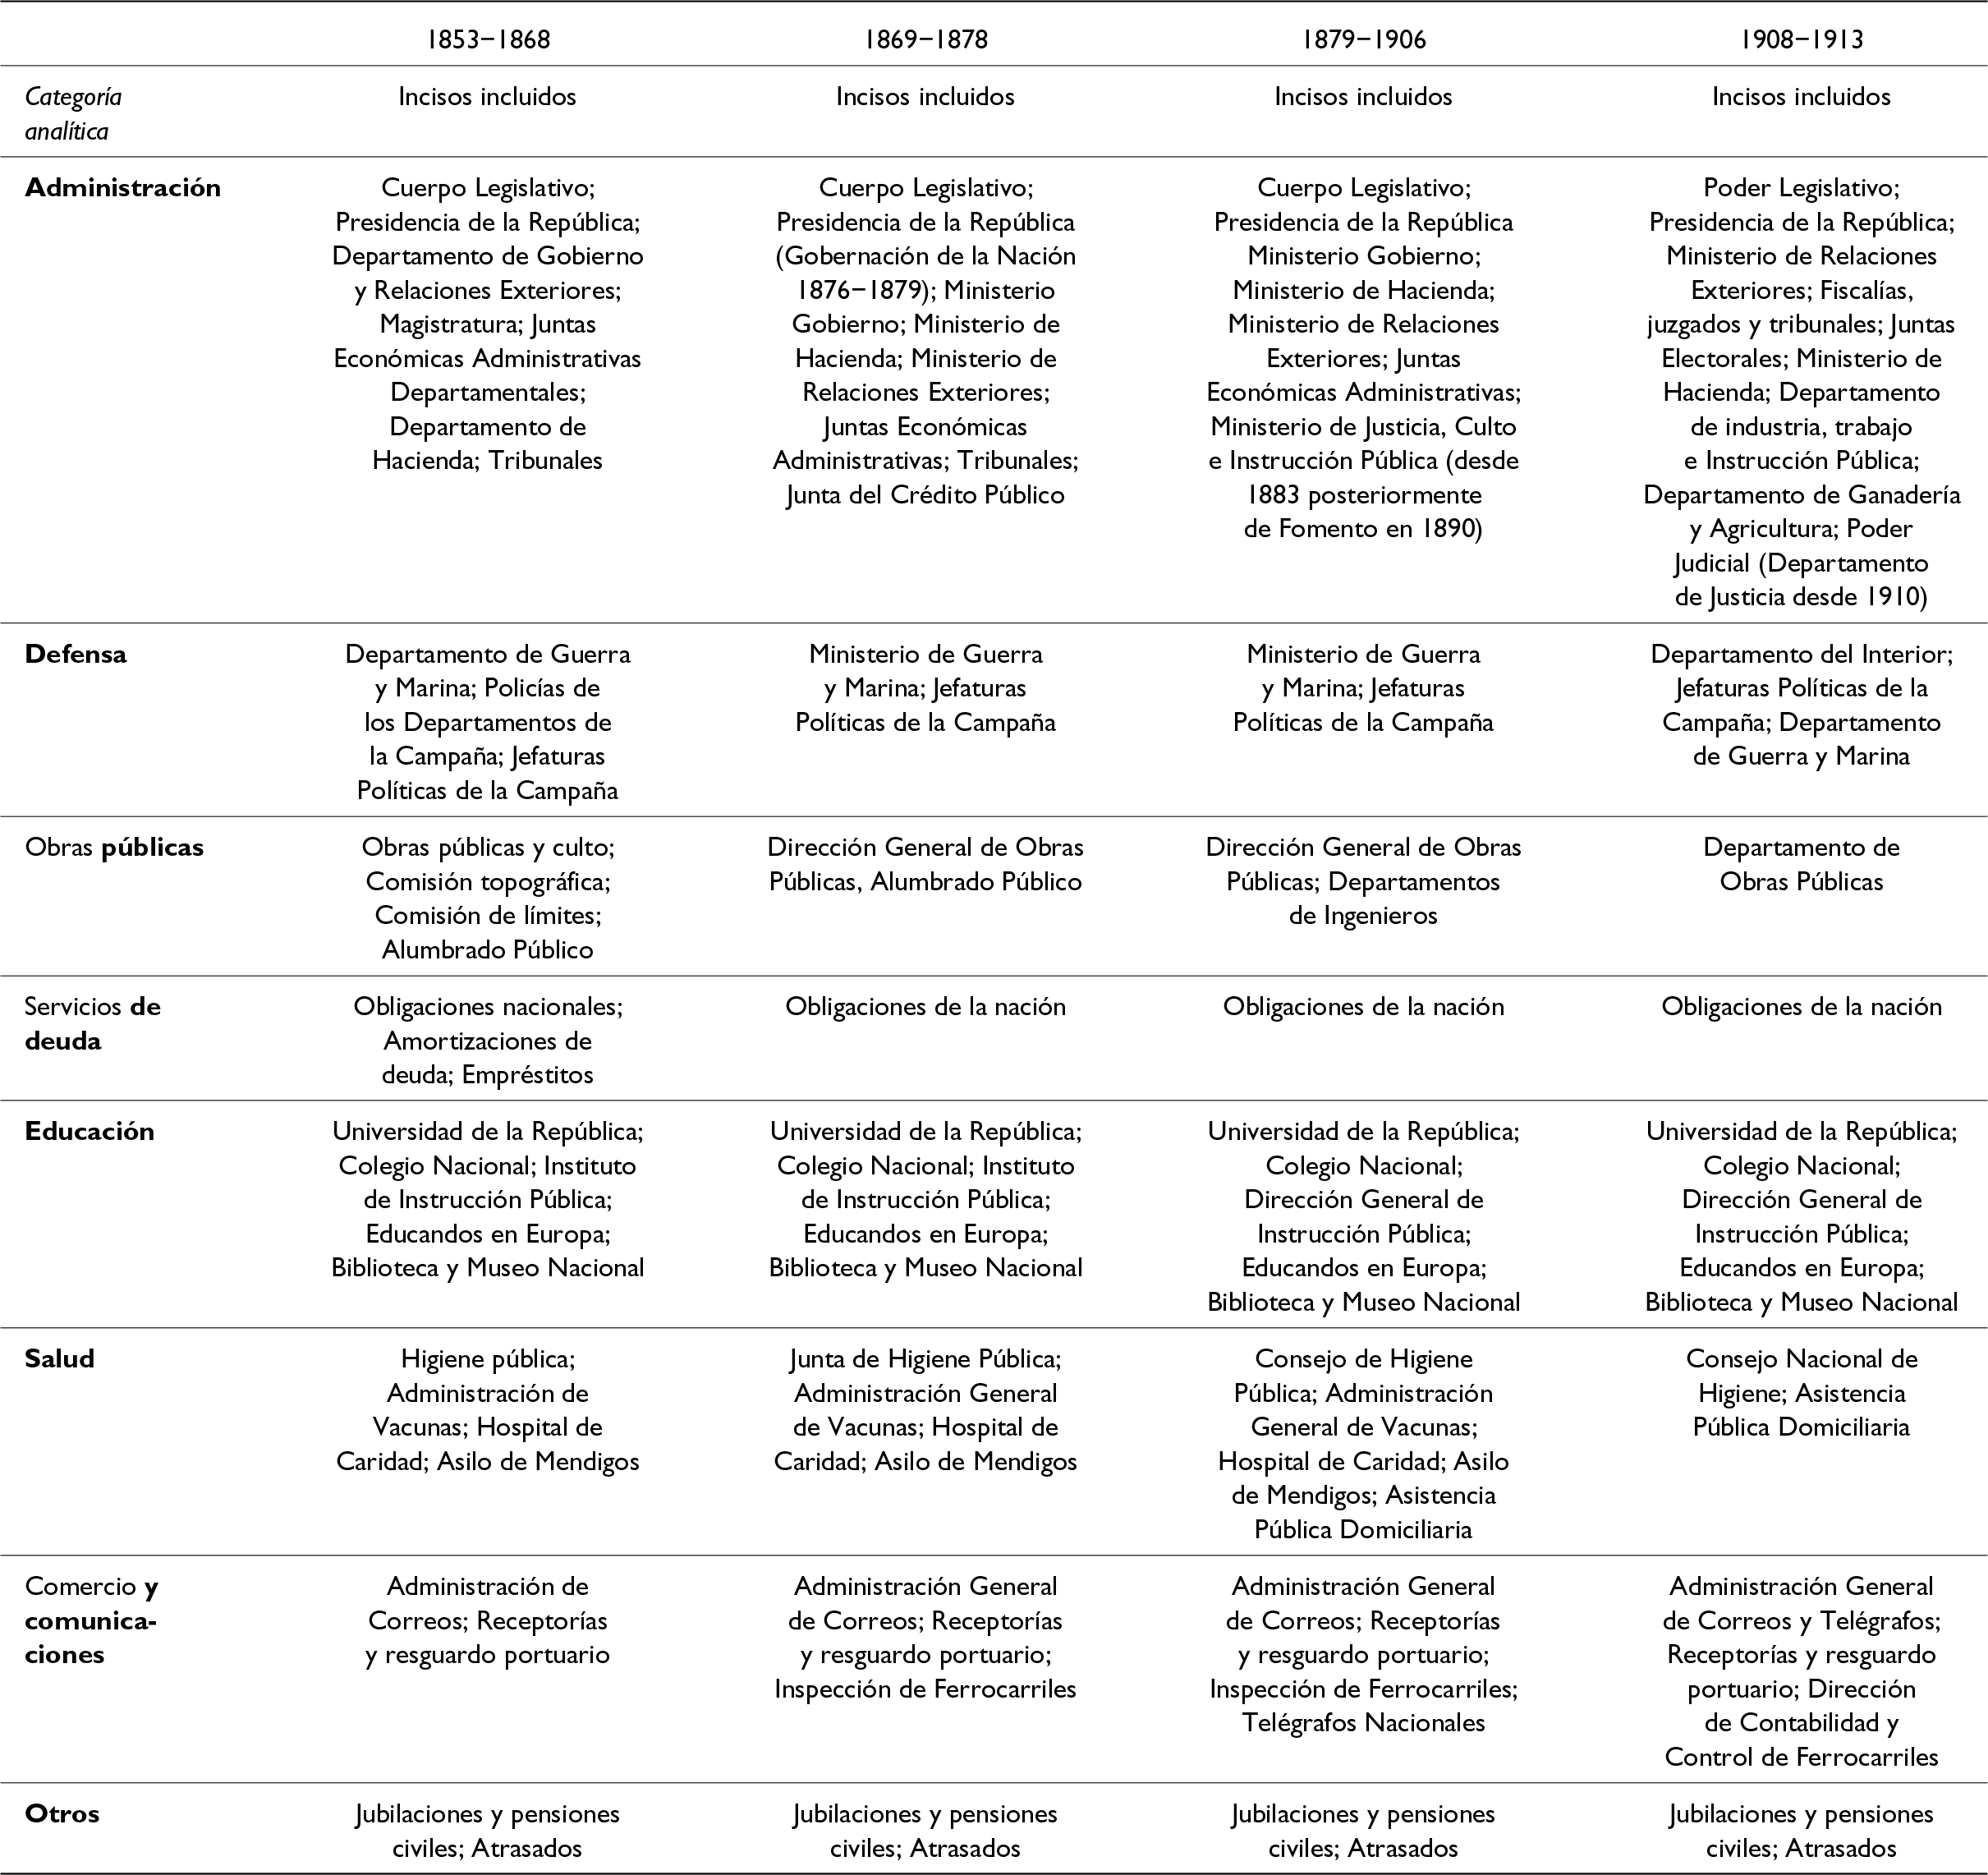
Se establecieron ocho categorías analíticas que ofrecen un mayor nivel de desagregación en comparación con estudios anteriores: administración, defensa, obras públicas, servicios de deuda, educación, salud, comercio y comunicaciones, y otros (véase la Tabla A2 en el apéndice). Esta clasificación no solo refleja con mayor precisión la naturaleza del gasto público durante este período de transición, sino que también permite identificar cambios y tendencias en la asignación de recursos a medida que el Estado uruguayo avanzaba hacia una estructura más moderna.
La principal contribución empírica de este artículo no reside únicamente en la incorporación de datos anuales específicos, sino en la amplitud del arco temporal considerado. A diferencia de estudios previos que abordan por separado los siglos xix y xx, este trabajo toma como punto de partida el final de la Guerra Grande, un hito que marca el inicio de dos procesos fundamentales en la historia económica del Uruguay: la consolidación del Estado moderno y la configuración de su estructura económica. Esta decisión metodológica permite captar las transformaciones y transiciones que experimentó el Estado desde mediados del siglo xix, lo que a su vez enriquece la comprensión del surgimiento y evolución del modelo agroexportador. Además, las nuevas estimaciones permiten obtener aproximaciones inéditas al resultado fiscal corriente en determinados años del período analizado.
Una vez construidas las series, se elaboraron indicadores para analizar el desempeño y la composición de los ingresos y gastos públicos. Dado que hasta el momento no se dispone de estimaciones del Producto Bruto Interno (pbi) ni de índices de precios anteriores a 1870, los indicadores para el período completo se expresan en pesos uruguayos en términos corrientes y per cápita a partir de datos demográficos Bértola and Román (Reference Bértola, Román and Bértola2024) y Federico and Tena Junguito (Reference Federico and Tena Junguito2023). Estos indicadores permiten una primera aproximación a la evolución histórica de la capacidad fiscal en Uruguay. Con base en las recientes estimaciones Bértola and Román (Reference Bértola, Román and Bértola2024) sobre el pbi y los precios, los indicadores de largo plazo se complementa con mediciones en términos reales y la participación relativa de la fiscalidad en la economía desde 1870.
Para calcular la distribución porcentual de la estructura tributaria—ingresos y/o gastos—se construyeron indicadores de participación relativa similares a los utilizados por otros trabajos pertinentes al campo al abordaje histórico fiscal en América Latina. A continuación, se presentan el indicador de participación porcentual relativa.
 \begin{equation*}{\text{Participaci{\'o}n relativa}} = \left( {\frac{{{X_{a\tilde{n}o{\text{ }}k,{\text{ }}i}}}}{{{T_{a\tilde{n}o{\text{ }}k}}}}} \right) \times 100\end{equation*}
Donde:
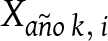 ${X_{a\tilde{n}o{\text{ }}k,{\text{ }}i}}$ es el valor de un impuesto i o un gasto i en el año k.
 ${T_{a\tilde{n}o{\text{ }}k}}$ es el total de ingresos o gastos en el año k.
Finalmente, tras construir las distribuciones porcentuales correspondientes, se estimaron las tasas de crecimiento anual acumulativo para distintos sub-períodos. Es importante señalar que dichas tasas se calcularon de extremo a extremo. Además del análisis del crecimiento a largo plazo, se definieron cinco cortes temporales en función de la evolución de las variables fiscales: (a) la etapa de posguerra tras la Guerra Grande (1853–1860); (b) un período de inestabilidad interna y externa (1862–1876), marcado por la Guerra de la Triple Alianza (1865–1870) y la Guerra de las Lanzas (1870–1872); (c) la etapa militarista, caracterizada por tres gobiernos militares consecutivos (1878–1889); (d) el ciclo de poscrisis de 1890 y la última revuelta caudillista en 1903 (1890–1904); y (e) el inicio de la época batllista,Footnote 1 con el primer mandato de José Batlle y Ordóñez (1905–1913).
4. Construcción de capacidades fiscales en Uruguay (ca. 1852–1913)
Esta sección se organiza en dos apartados. El primero analiza la evolución histórica de la estructura tributaria, aspecto que incluye su composición, desempeño a largo plazo y su desarrollo en los sub-períodos mencionados anteriormente. El segundo sigue un enfoque similar, con énfasis en el gasto público.
4.1 Ingresos públicos: estructura tributaria y desempeño fiscal del Estado Oriental del Uruguay
La finalización de la Guerra Grande en octubre de 1851 marcó el inicio de un complejo y tumultuoso proceso de construcción social, estatal y económica en Uruguay. Tras trece años de conflicto—el más prolongado en la historia del país—, caracterizado por la coexistencia de dos formas de organización política en el territorio y la intervención de Estados vecinos, el desenlace del proceso condujo a la desarticulación y destrucción de una economía en proceso de formación. Como han señalado diversos autores, las consecuencias sociales y económicas incluyeron una significativa reducción de la población, producto de muertes y migraciones, así como la merma del stock ganadero y el deterioro de establecimientos productivos en los sectores agropecuario y comercial (Acevedo, Reference Acevedo1933; Barrán, Reference Barrán1974; Barrán and Nahum, Reference Barrán and Nahum1967).
En el ámbito fiscal, como señala Etchechury (Reference Etchechury2015), desde el inicio del siglo xix hasta 1860 predominó un régimen de fiscalidad de excepción. En un contexto de guerra permanente, la recaudación dependía principalmente de los derechos de importación, que representaban aproximadamente el 75 % de los ingresos tributarios, y de la introducción sucesiva de tributos excepcionales y adicionales. Para financiar estrategias coercitivas, las prácticas hipotecarias y la enajenación de recursos fiscales provenientes del comercio exterior fueron recurrentes. En particular, entre 1830 y 1860, las asociaciones privadas urbanas vinculadas al comercio exterior anticipaban recursos económicos al Estado, desempeñando un papel clave en su financiamiento (Etchechury, Reference Etchechury2015; Millot and Bertino, Reference Millot and Bertino1995, Reference Millot and Bertino1996).
En las décadas posteriores a la Guerra Grande, la influencia del Imperio de Brasil en Uruguay fue significativa. La tutela brasileña facilitó la modificación paulatina de la fiscalidad de excepción. En 1852, como parte de los tratados que pusieron fin al conflicto entre Brasil y Uruguay, se reconocieron los perjuicios de guerra, los cuales representaban un conjunto considerable de obligaciones nacionales—cercanas a cien millones de pesos uruguayos mientras que los ingresos tributarios fueron cercanos a cuatro millones—que el Estado debía saldar con agrupaciones y particulares, tanto nacionales como extranjeros (Acevedo, Reference Acevedo1933; Barrán, Reference Barrán1974; Barrán and Nahum, Reference Barrán and Nahum1967).
Una vez reconocidas estas deudas, el Estado Oriental del Uruguay, en conjunto con agentes financieros extranjeros, implementó una estrategia de refinanciamiento para reducir los elevados montos derivados de la Guerra Grande. En 1858, la firma de un tratado en Río de Janeiro consolidó la deuda pública en aproximadamente 11 millones de pesos uruguayos, un valor más acorde con la capacidad recaudatoria de un Estado (2.5 millones de pesos en 1859) aún en proceso de organización y consolidación. La historiografía identifica este momento como el inicio del endeudamiento externo sistemático en Uruguay (Acevedo, Reference Acevedo1933; Ferrando, Reference Ferrando1969).
Paralelamente a la búsqueda de financiamiento externo y la renegociación de la deuda, otra medida que contribuyó a debilitar progresivamente las lógicas de la fiscalidad de excepción fue el decreto del Ministerio de Hacienda del 30 de marzo de 1852. A través de cinco artículos, este estableció que, conforme al artículo 81 de la Constitución de 1830, la administración de las rentas públicas correspondía a los poderes estatales, quienes además tenían la potestad de anular convenios previos con actores privados. Esto permitió la eliminación de acuerdos menores sobre la enajenación de derechos de importación con agrupaciones privadas, lo que a su vez fortaleció gradualmente la autonomía fiscal del Estado (Acevedo, Reference Acevedo1933, pp. 375–379).
En 1853 se implementó una nueva ley de aduanas que, junto con la reducción de los impuestos heredados de la Guerra Grande y la creación de impuestos directos, dio inicio a una estructura tributaria que perduró hasta las primeras décadas del siglo xx. Como señalan diversos estudios, aunque la recolección fiscal fue descentralizada, la administración de estos recursos estuvo centralizada. La estructura tributaria presentó bajos niveles de variabilidad territorial y el Ministerio de Hacienda fue el principal órgano administrativo (Martínez Rodríguez, Reference Martínez Rodríguez2023b; Millot and Bertino, Reference Millot and Bertino1995, Reference Millot and Bertino1996).
Desde 1853, la estructura tributaria se basó en cinco tributos principales: (a) la ley de aduanas, que gravaba los productos importados (derechos de importación) y exportados (derechos de exportación, almacenaje y tránsito), con tasas variables según el tipo de producto; (b) la contribución directa (reglamentada en 1854), un tributo uniforme del 0,2 % sobre el capital declarado, que tenía como objetivo gravar los capitales urbanos y rurales no comerciales ni industriales; (c) la ley de patentes de giro (sancionada en 1852), que establecía diez categorías de aportes para establecimientos comerciales e industriales, ajustables anualmente; (d) la venta de papel sellado para transacciones entre privados que requerían respaldo de documentación oficial; y (e) la implementación de impuestos municipales como tributos especiales de distintas unidades departamentales—Jefaturas Políticas—(Acevedo, Reference Acevedo1933; Martínez Rodríguez, Reference Martínez Rodríguez2021; Millot and Bertino, Reference Millot and Bertino1996).
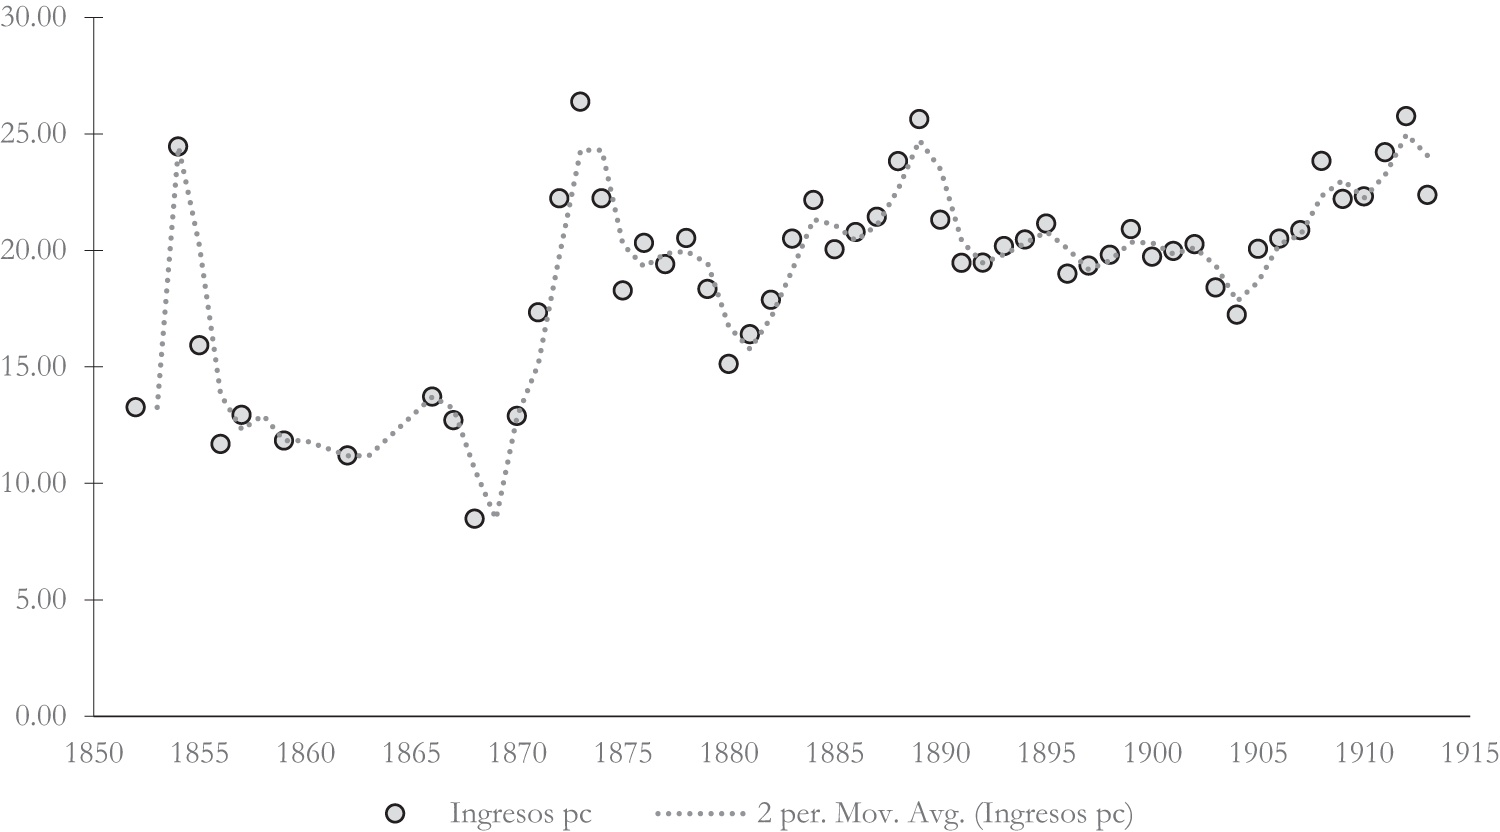
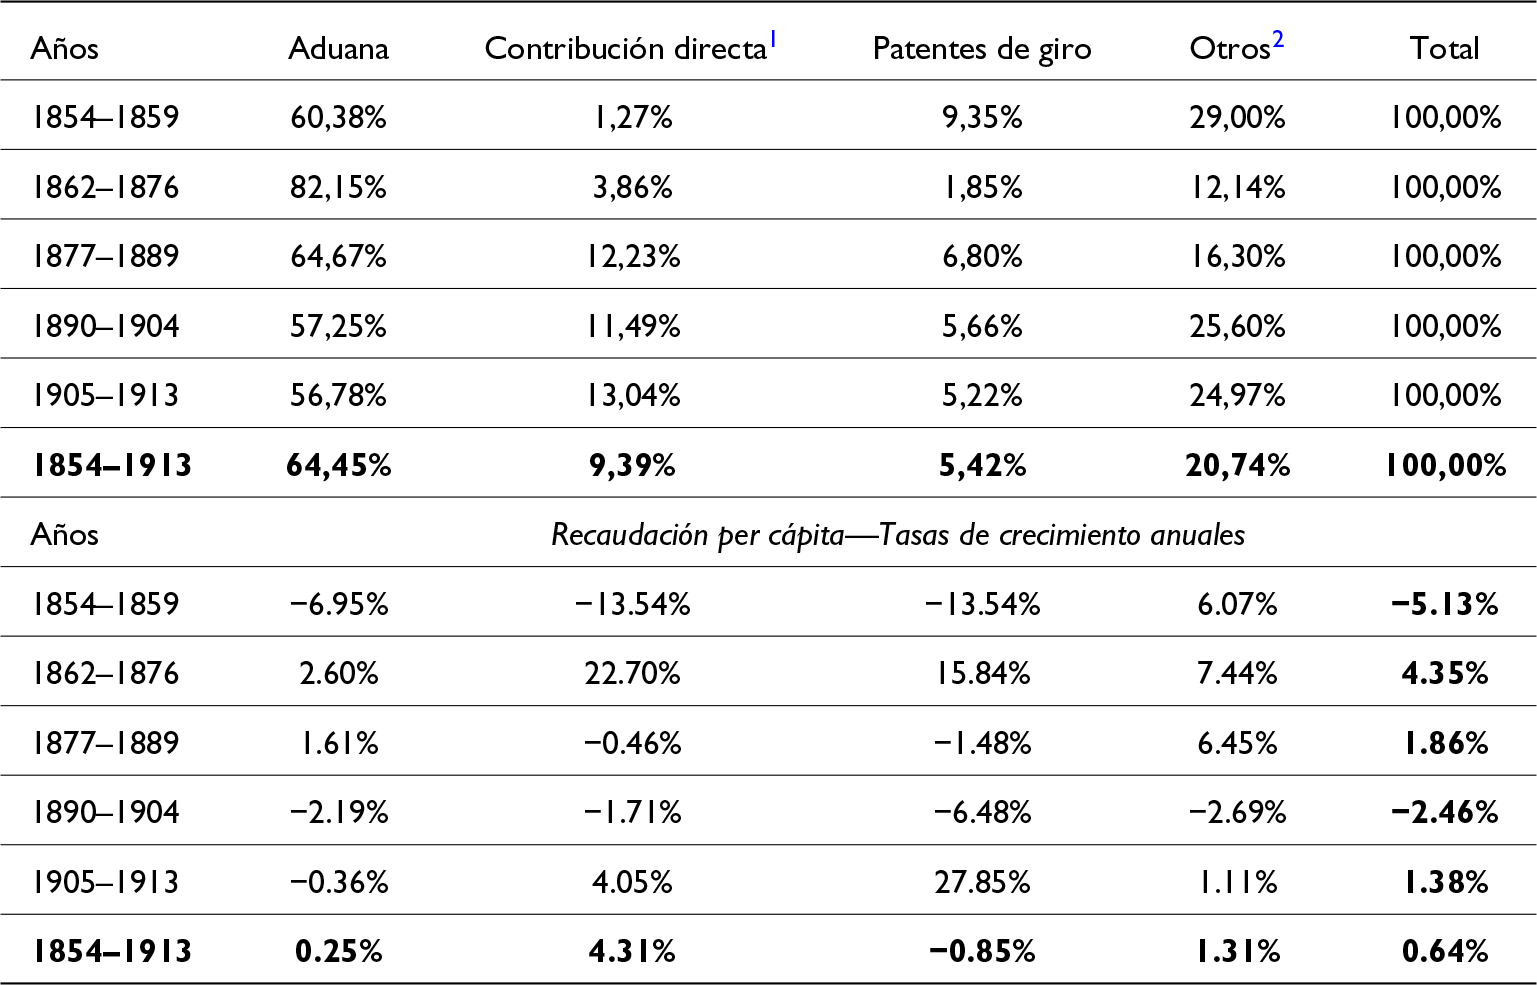
Como muestra la Figura 1, la capacidad fiscal en Uruguay experimentó un aumento entre 1854 y 1913. En términos per cápita, la recaudación pasó de menos de trece pesos por habitante a comienzos en 1852 a superar los veintiséis pesos en 1912. Sin embargo, esta trayectoria no fue lineal: el período estuvo marcado por fases expansivas y contractivas en la recaudación. Un ejemplo de ello ocurrió durante la etapa posbélica (1854–1859), en la que se registró una contracción sostenida de la recaudación per cápita, con una tasa de crecimiento anual acumulada negativa del -5.13%—la más baja de todo el período—. En términos estructurales, el comercio exterior se consolidó como la principal fuente tributaria, en base a una participación cercano al 60% de los ingresos fiscales (véase Tabla 4).
Recaudación per cápita en pesos uruguayos (1854–1913).

Figure 1 Long description
The graph shows per capita income in Uruguay from 1850 to 1915, with the x-axis labeled in years and the y-axis labeled in units from 0 to 30. The graph includes two lines: one representing 'Ingresos pc' (per capita income) marked with circles and another showing a '2 per. Mov. Avg. (Ingresos pc)' (two-period moving average) represented by a dotted line. The income fluctuates, starting high in 1850, dropping around 1860, peaking again in 1870 and showing various fluctuations until 1915. The moving average smooths these fluctuations, providing a clearer trend over the years.
Composición y evolución de la recaudación tributaria en Uruguay (1854–1913)

Table 4 Long description
The table measures the composition and growth rates of tax revenue in Uruguay from 1854 to 1913, focusing on customs, direct contributions, business licenses, and other taxes. Customs revenue consistently dominated, reaching its highest share of 82.15% between 1862 and 1876. Direct contributions saw notable growth, especially after 1877, peaking at 13.04% in 1905–1913. Business licenses and other taxes fluctuated, with other taxes showing a significant increase in the late 19th century. Annual growth rates of per capita revenue varied, with notable declines in the early periods and modest growth in the later years. The data suggests a shift towards more diversified tax sources over time, with customs remaining a key component.
FUENTE: elaboración propia a partir Tabla A1 del apéndice.
NOTA: (1) desde 1888 se denomina Contribución Inmobiliaria (Millot and Bertino, Reference Millot and Bertino1996); (2) incluye papel sellado, venta de timbres para transacciones, impuestos municipales, impuestos de instrucción pública, herencias y donaciones, impuestos de serenos, impuestos de tabladas, patentes de perros, patentes de rodados, impuestos eventuales, impuestos de alumbrado y gas, impuesto de arena y piedra en el departamento de Colonia.
Además de las consecuencias sociales y económicas de la Guerra Grande, el comportamiento fiscal de estos años se explica por las características de la economía uruguaya del siglo xix. Según Millot and Bertino (Reference Millot and Bertino1995), la “proto economía nacional” estaba compuesta por un amplio sector de subsistencia con escasa monetización y, en los sectores monetizados con alta acumulación de riqueza, prevalecían fuertes resistencias al pago de impuestos patrimoniales. Estos factores, junto con limitaciones administrativas y burocráticas, favorecieron un esquema tributario altamente dependiente del comercio exterior y con bajos niveles de recaudación per cápita.
La etapa de mayor crecimiento fiscal tuvo lugar entre 1862 y 1876, con aumentos anuales del 4,35 % en la recaudación per cápita (véase Tabla 4). Desde la segunda mitad de la década de 1860, el Estado incrementó significativamente su capacidad recaudatoria, en un contexto en el que se diversificó levemente la estructura tributaria. En particular, se observó un aumento en la participación de ciertos impuestos directos, como la contribución directa (3,86 %) y las patentes de giro (1,85 %), ambos introducidos tras la Guerra Grande. No obstante, su peso seguía siendo marginal frente al predominio del comercio exterior. Estructuralmente, estas décadas evidencian una marcada dependencia de los ingresos aduaneros, que representaron el 82,15 % de la recaudación total, con un crecimiento anual promedio del 2,60 % per cápita (véase Tabla 4). Como señalan Millot and Bertino (Reference Millot and Bertino1995, Reference Millot and Bertino1996), durante la Guerra de la Triple Alianza (1865–1870), el epicentro bélico se situó en Paraguay, lo que convirtió al Río de la Plata en la principal vía de acceso a la región. Posteriormente, la conexión entre los ríos Uruguay y Paraná fortaleció el comercio de tránsito, generando un aumento en los ingresos fiscales uruguayos.
Es importante señalar que, durante este período de crecimiento, también existieron momentos de retroceso en la recaudación fiscal. Si bien entre 1862 y 1876 se observa un elevado dinamismo en los ingresos fiscales, es importante señalar que este período incluyó tanto fases de expansión como de contracción en la recaudación. Dado que las tasas de crecimiento promedio anual presentadas en la tabla se calculan en base a variaciones extremo a extremo, el saldo neto de estas oscilaciones internas no queda plenamente reflejado en dicho indicador. En cambio, estas inflexiones se aprecian con mayor claridad en la evolución gráfica de los ingresos. En línea con lo planteado por Acevedo (Reference Acevedo1933b, pp. 595–597), en 1868 se produjo una crisis económica provocada por las primeras crisis bancarias, los sucesivos desequilibrios en la balanza comercial y la caída de la actividad agropecuaria debido a la reducción de volúmenes y precios internacionales, lo que impactó negativamente en la recaudación fiscal. Otro episodio de fuerte contracción fiscal tuvo lugar entre 1873 y 1876, en un contexto de profunda crisis económica derivada de las consecuencias sociales y económicas de la Guerra de las Lanzas (1870–1872). Este conflicto interno presentó efectos similares a los de la Guerra Grande (Barrán, Reference Barrán1974). A ello se sumaron nuevos desequilibrios en la balanza comercial y crisis bancarias, que desembocaron en el llamado “año terrible” de 1875 (Acevedo, Reference Acevedo1933b, pp. 731–732).
A partir de 1876, con la instauración del primer gobierno de facto militar, se inicia una etapa de crecimiento sostenido en la recaudación fiscal per cápita que se extiende hasta 1884. En ese año se observa un descenso parcial, seguido por una rápida recuperación que mantiene la tendencia ascendente hasta fines de 1889. Entre 1877 y 1889, la tasa de crecimiento anual acumulativa de la recaudación per cápita fue de 1,86 %, lo que constituye el segundo ritmo de expansión más elevado del siglo, solo superado por el registrado entre 1862 y 1876. Los tres gobiernos militares consecutivos marcaron un punto de inflexión en la consolidación del Estado moderno (Barrán and Nahum, Reference Barrán and Nahum1967; Millot and Bertino, Reference Millot and Bertino1996). Durante estos años se implementaron diversas medidas para fortalecer los mercados de factores—como el cercamiento de campos y el sistema de marcas y señales del ganado—y pacificar el medio rural (Moraes, Reference Moraes2008). Estos procesos promovieron el crecimiento de las exportaciones y estimularon las importaciones, principal fuente de ingresos fiscales en el período (Millot and Bertino, Reference Millot and Bertino1996).
A diferencia de la etapa anterior, la contribución directa se consolidó como el segundo tributo individual en importancia, con una participación del 12,23 % en la recaudación fiscal. En paralelo, se introdujeron impuestos directos específicos destinados al financiamiento de la educación pública, como el Impuesto a la Instrucción Pública, creado a fines de la década de 1870. Este gravamen mensual recaía sobre todas las propiedades urbanas y rurales, así como sobre bancos y casas de comercio, en función del valor de los alquileres. Entre 1887 y 1910, dicho impuesto representó entre el 2 % y el 3 % de los ingresos fiscales.
Esta dinámica de crecimiento se interrumpió entre 1890 producto de la crisis económica. Este episodio expuso las vulnerabilidades de un modelo dependiente del capital extranjero y la especulación. Tres factores convergieron: primero, una burbuja en infraestructura y bienes raíces alimentada por créditos sin respaldo productivo; segundo, el contagio financiero tras el colapso argentino, que desencadenó corridas bancarias locales; y tercero, el desplome de los precios de la lana, principal commodity de exportación (Winn, Reference Winn1990).
Con el final del siglo xix y los primeros años del siglo xx, se identifican las dos últimas etapas en la evolución tributaria. Tras la crisis de 1890, se inició un período de retroceso fiscal significativo—con tasas de crecimiento del -2,46% —en la recaudación per cápita, marcado por el estancamiento tributario debido a los efectos prolongados de la crisis y a la emergencia de dos conflictos internos en 1897 y 1903 (Millot and Bertino, Reference Millot and Bertino1996; Winn, Reference Winn1990). En 1904, tras el fin de la guerra civil entre el caudillo rural Aparicio Saravia, vinculado al Partido Blanco, y el gobierno de José Batlle y Ordóñez, del Partido Colorado, comenzó una etapa de crecimiento fiscal sostenido, con una tasa acumulativa anual del 1,38%. A pesar de los cambios marginales en la estructura tributaria (Finch, Reference Finch2005, pp. 90–95), este período se caracterizó, como señala Bértola (Reference Bértola and Bértola2000, p. 174), por un modelo de “coexistencia virtuosa” entre el crecimiento exportador, la expansión de las importaciones, la obtención de balances fiscales positivos y la disponibilidad de financiamiento externo, incluso en contextos internacionales desfavorables.
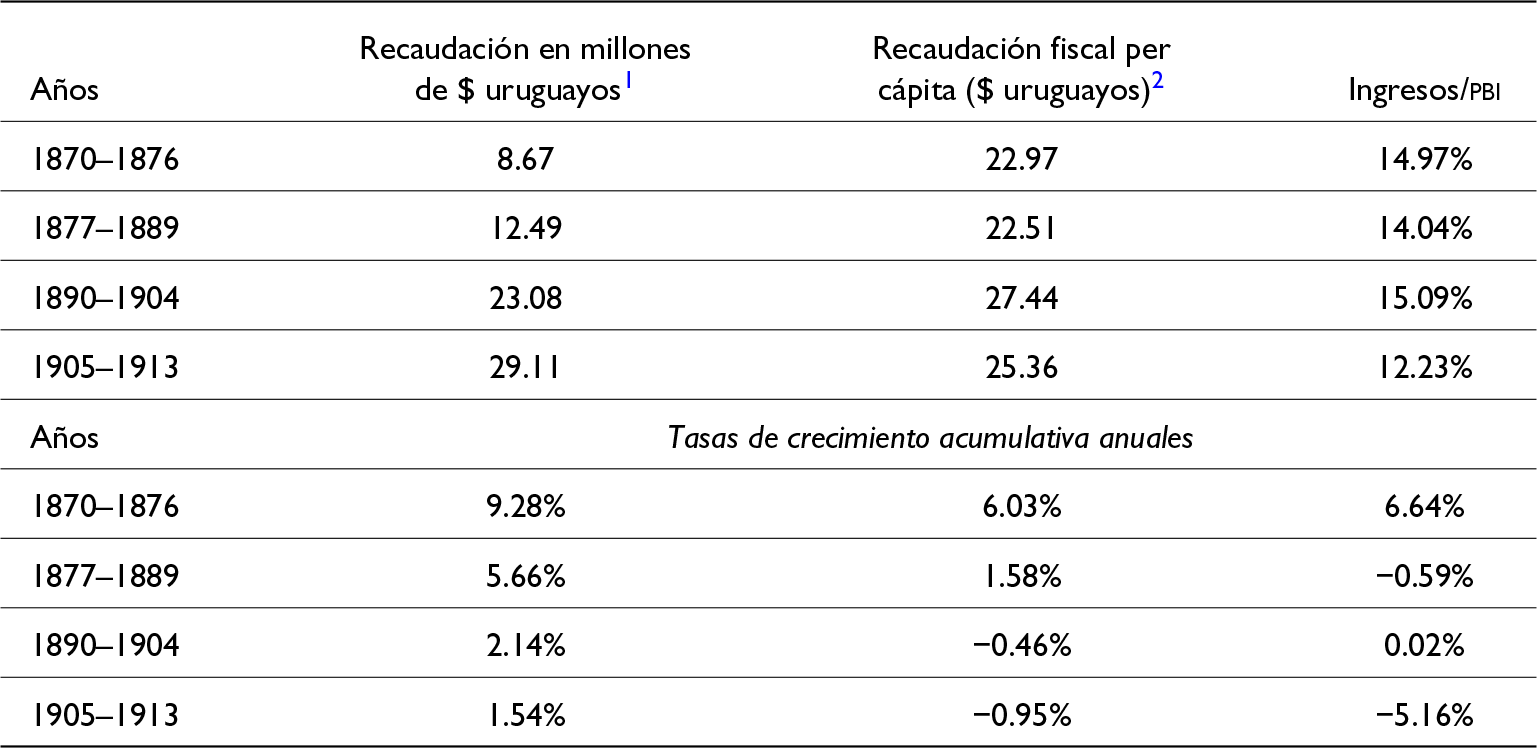
En términos reales, la evolución fiscal observada en las últimas décadas del siglo xix y las primeras del siglo xx refuerza parcialmente las tendencias identificadas en términos corrientes. Hasta los albores de la crisis económica de 1890, el Estado uruguayo experimentó una expansión de sus capacidades fiscales, cuyo reflejo más claro se encuentra en las tasas de crecimiento de la recaudación per cápita en términos reales: 6,03 % en 1870 y 1876, y 1,58 % anual entre 1877 y 1889. Asimismo, el peso relativo de los ingresos fiscales en la economía uruguaya superó el 10 %, con una tasa de crecimiento anual de aproximadamente 6,64% entre 1870 y 1876 (véase Tabla 5). A partir de 1890, esta tendencia de crecimiento comienza a mostrar signos de estancamiento, con una desaceleración en las tasas de crecimiento de la recaudación per cápita, que mostraron cifras negativas de -0,46 % entre 1890 y 1904, y -0,95 % entre 1905 y 1913. Este patrón de desaceleración también se refleja en la participación de los ingresos fiscales en el total de la economía (véase Tabla 5).
Evolución de la recaudación fiscal en términos reales (1870–1913)

Table 5 Long description
The table measures Uruguay's fiscal revenue evolution from 1870 to 1913, including total revenue, per capita revenue, and revenue as a percentage of GDP. Total revenue increased from 8.67 million pesos in 1870-1876 to 29.11 million pesos in 1905-1913. Per capita revenue peaked at 27.44 pesos in 1890-1904 before declining to 25.36 pesos in 1905-1913. Revenue as a percentage of GDP was highest in 1890-1904 at 15.09% and lowest in 1905-1913 at 12.23%. Annual growth rates for total revenue decreased from 9.28% in 1870-1876 to 1.54% in 1905-1913, with per capita revenue growth turning negative in the last period. The data suggests a slowing growth trend and fluctuating per capita revenue.
FUENTE: elaboración propia a partir Tabla A1 del apéndice.
NOTA: (1) serie deflactada con índice de precio Bértola and Román (Reference Bértola, Román and Bértola2024) elaborado en base 1913 = 100. (2) Ibidem.
En síntesis, durante la Primera Globalización, las capacidades fiscales de Uruguay atravesaron un proceso significativo de consolidación y transformación. Desde 1852, el Estado desarrolló un sistema tributario altamente centralizado, donde los impuestos indirectos al comercio exterior—típicos de las economías latinoamericanas—predominaron inicialmente. Si bien su peso relativo disminuyó con la lenta introducción de tributos directos, este cambio permitió cierta diversificación de la base fiscal. En cuanto a la evolución de la recaudación, en la década de 1860 se superaron los bajos niveles alcanzados tras la Guerra Grande; fue entonces cuando el Estado experimentó un importante crecimiento en términos recaudatorios. Esta expansión comenzó a mostrar signos de estancamiento con la crisis económica a finales de la década de 1880. Desde entonces, la recaudación fiscal presentó un desempeño débil y fluctuante, lo que llevó a varios intentos fallidos de incrementar las cargas fiscales directas—en 1905, 1910 y 1915—. En estos momentos, diversos grupos de propietarios rurales, principales opositores al cambio fiscal, se agruparon en asociaciones de presión que bloquearon estas iniciativas, tal como ocurrió en la década de 1910 (Finch, Reference Finch2005).
4.2 Gasto público: estructura y desempeño de sus componentes
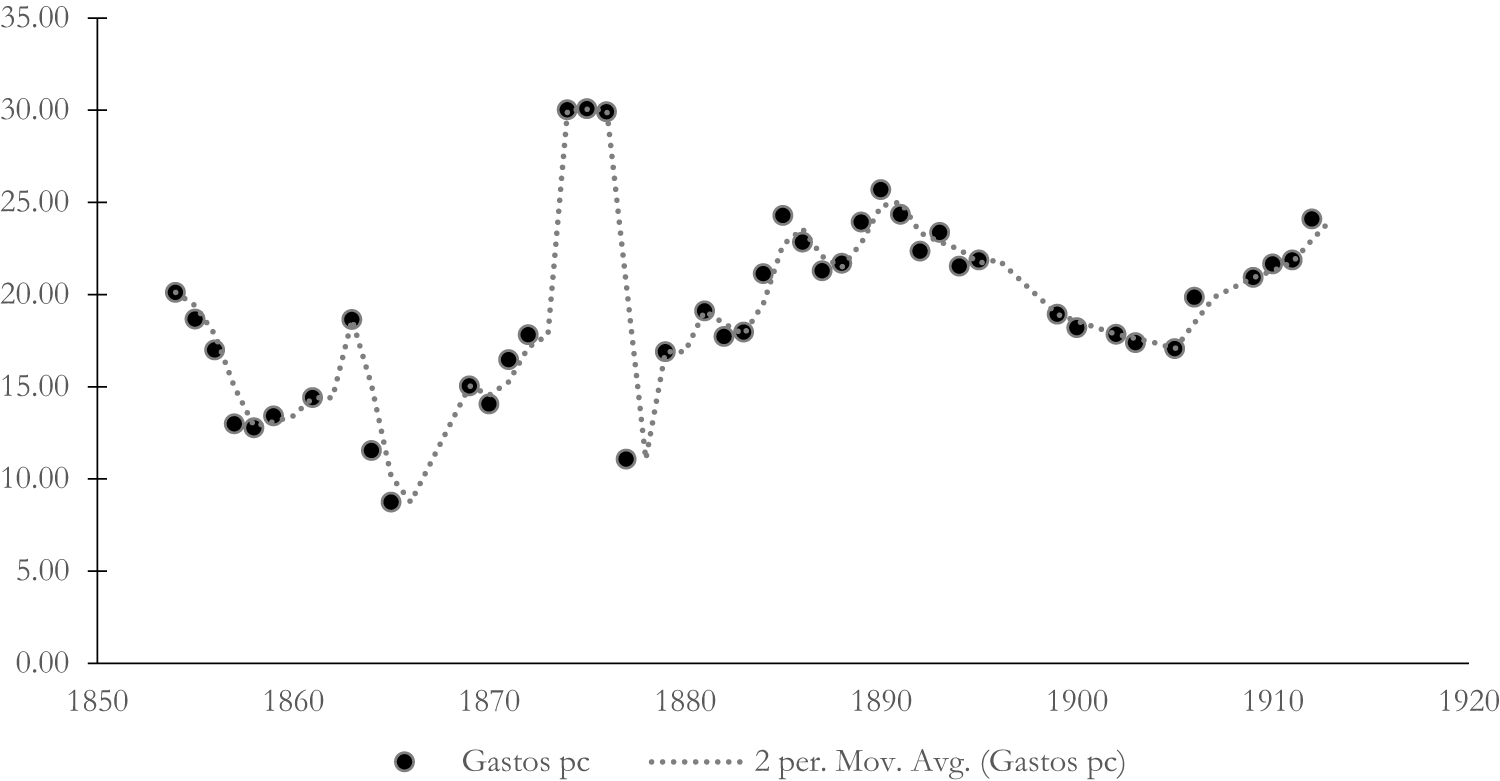
A lo largo de seis décadas, el gasto público per cápita experimentó un crecimiento limitado, de modo que, al final de la Primera Globalización, se consolidó en valores apenas superiores a los registrados tras la Guerra Grande (véase Figura 2). Al igual que ocurre en la recaudación tributaria, el gasto público muestra distintos períodos asociados a crisis económicas y conflictos bélicos.
Gasto per cápita en pesos uruguayos, 1853–1913. Fuente: elaboración propia a partir Tabla A3 en apéndice, datos demográficos en Bértola and Román (Reference Bértola, Román and Bértola2024) y Federico and Tena Junguito (Reference Federico and Tena Junguito2023).

Figure 2 Long description
A line graph showing per capita expenses in Uruguay from 1850 to 1920. The x-axis represents the years ranging from 1850 to 1920 and the y-axis represents the expenses in unspecified units, ranging from 0.00 to 35.00. The graph includes two lines: one representing 'Gastos pc' with solid circles and another showing a '2 per. Mov. Avg. (Gastos pc)' with a dotted line. The expenses fluctuate over the years, with notable peaks around 1870 and 1910 and a significant dip around 1880. The graph illustrates trends in public spending over the specified period.
Hasta finales de la década de 1870, el gasto per cápita presentó una evolución volátil con una tendencia decreciente, alcanzando mínimos históricos en ese período. Esta tendencia se revierte parcialmente con la aparición de los gobiernos militares, que impulsaron un aumento del gasto público hasta los albores de la crisis económica de 1890. De manera similar a lo sucedido con los ingresos tributarios, en los años posteriores a dicha crisis, el crecimiento del gasto público mostró signos de estancamiento y retroceso hasta los primeros años del siglo xx, cuando se logró una nueva expansión del gasto estatal.
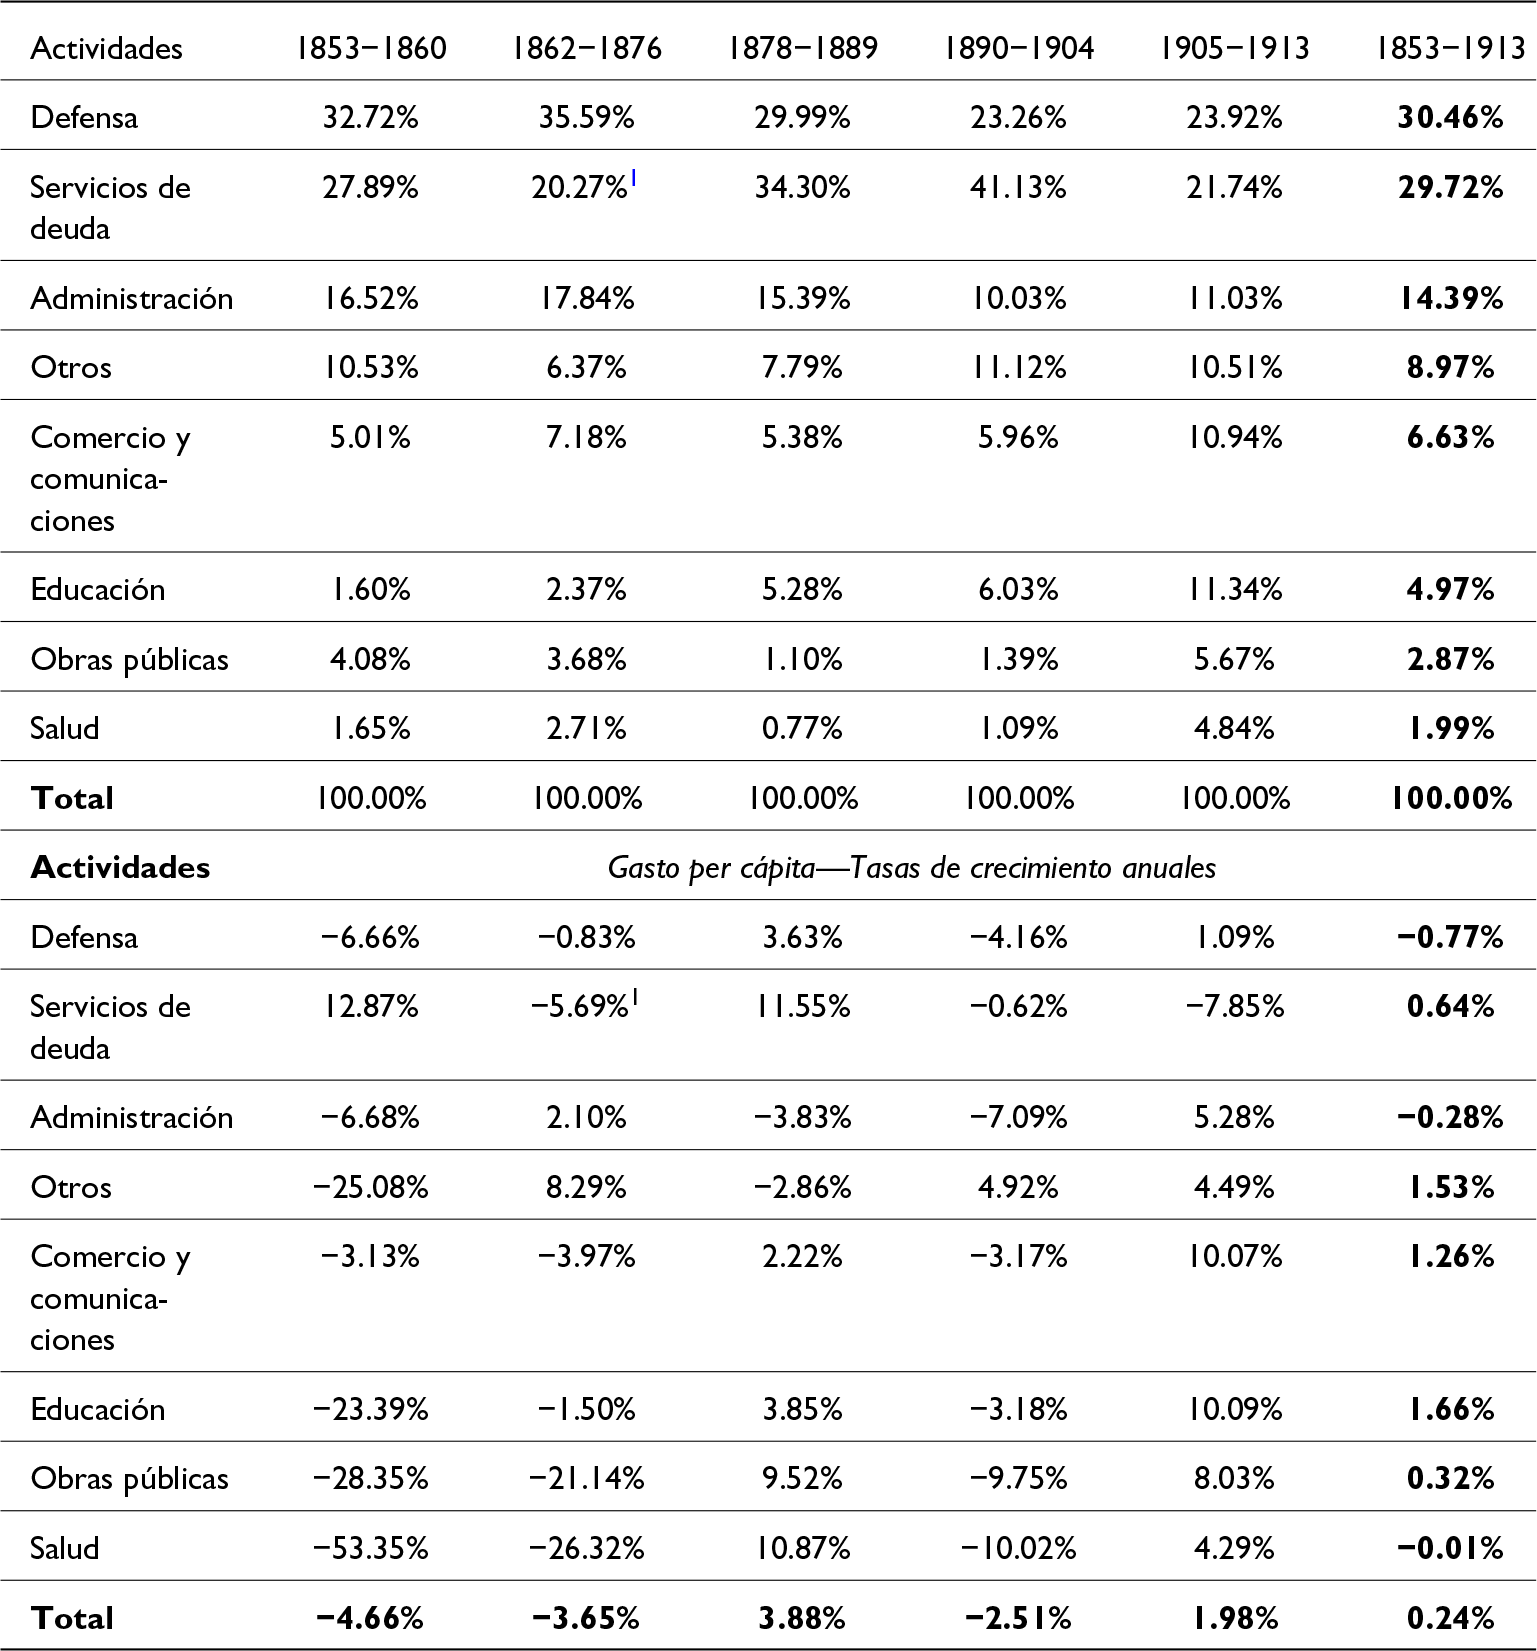
En términos estructurales, como se observa en la Tabla 6, durante todo el período el gasto en defensa—interna y externa—concentró gran parte de los recursos presupuestarios (30%). Al igual que lo ha señalado la historiografía uruguaya, desde las primeras leyes presupuestarias, el gasto defensivo se estableció rápidamente como el eje central del presupuesto (Etchechury, Reference Etchechury2015; Millot & Bertino, Reference Millot and Bertino1991; Millot and Bertino, Reference Millot and Bertino1995). Aunque su peso relativo disminuyó progresivamente con la consolidación del Estado (véase Tabla 6), el gasto defensivo mantuvo una notable continuidad a través de la conformación de ejércitos y guardias civiles (Martínez Rodríguez, Reference Martínez Rodríguez2022), el pago de pensiones militares (Sienra, Reference Sienra2006) y el endeudamiento público derivado de conflictos bélicos y la compensación por perjuicios de guerra (Martínez Rodríguez, Reference Martínez Rodríguez2021; Millot and Bertino, Reference Millot and Bertino1996).
Distribución porcentual y variación anual acumulada del gasto público, 1853–1913

Table 6 Long description
The table presents the percentage distribution and annual growth rates of public spending across various activities from 1853 to 1913. Defense and debt services were the largest expenditure categories, with defense reaching its highest percentage in 1862-1876 and debt services in 1890-1904. Education and health saw significant growth in their share of spending, particularly in the early 20th century. The growth rates for per capita spending varied, with defense and debt services experiencing fluctuations, while education and health generally showed positive growth trends. The data highlights shifts in public spending priorities over time, with a notable increase in education and health investments in the later years.
Además del peso relativo del gasto defensivo, entre 1853 y 1913 otras tres actividades concentraron más del 50 % del gasto público: la formación de una estructura administrativa y burocrática (14,39 %), el pago del servicio de la deuda (29,72 %) y el desarrollo de líneas de comunicación y comercio fluvial (6,63 %). Estas tendencias estructurales corroboran y amplían los hallazgos de Azar et al. (Reference Azar, Bertino, Bertoni, Fleitas, García Repetto, Sanguinetti, Sienra and Torrelli2009) sobre la primacía del gasto público en funciones primarias entre fines del siglo xix y mediados del xx. Las nuevas estimaciones aquí presentadas no solo confirman dicha orientación, sino que precisan las participaciones relativas de cada área de acción estatal desde la posguerra (1852) hasta el ocaso de la Primera Globalización (1913), estimaciones que establecen por primera vez una serie homogénea que abarca seis décadas de evolución fiscal.
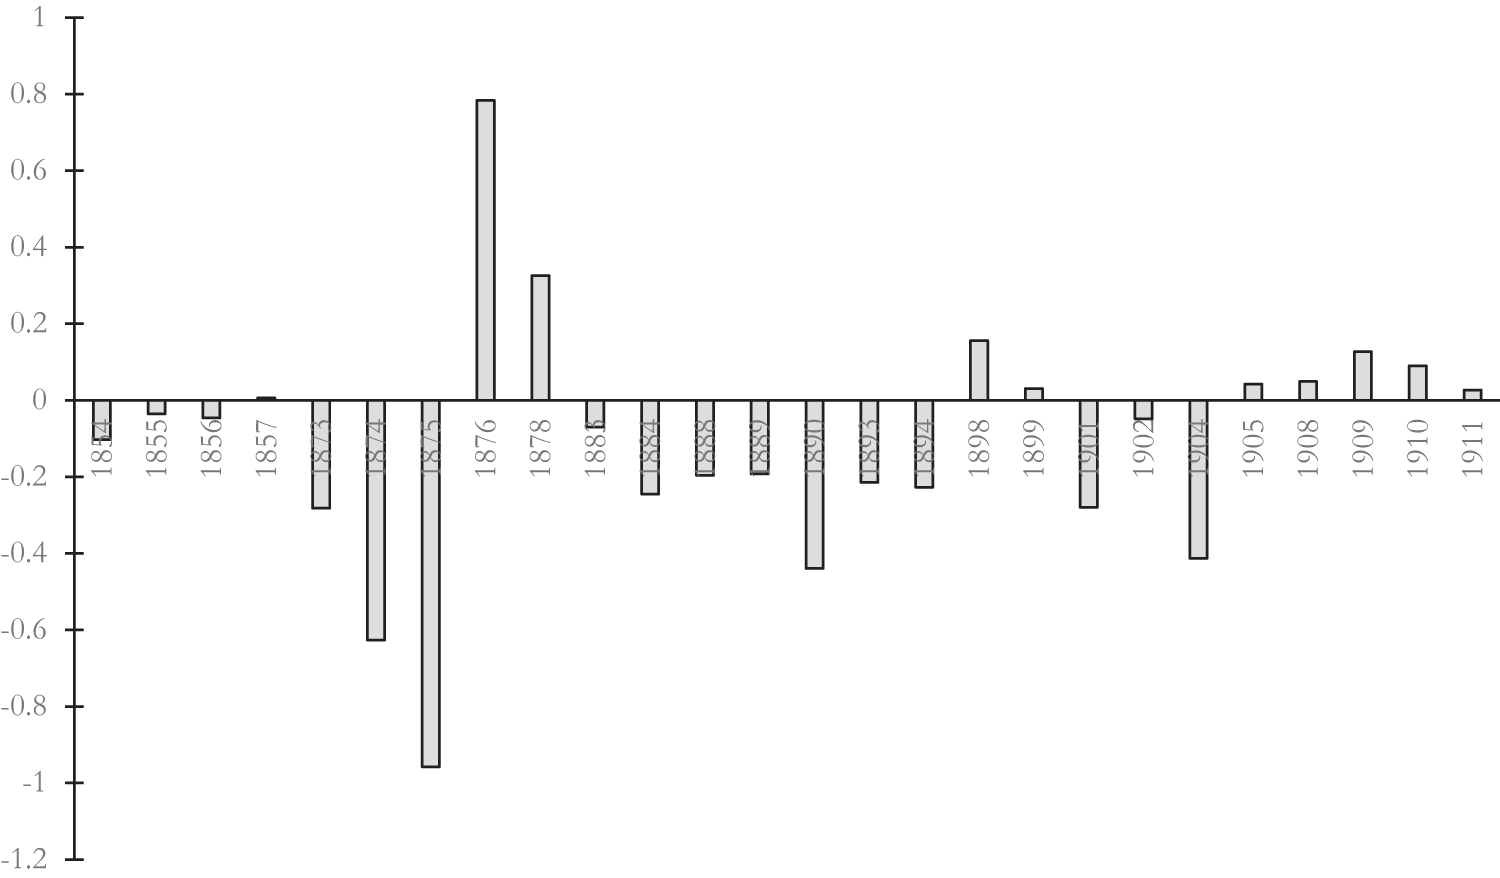
Los resultados fiscales del Estado uruguayo muestran desequilibrios persistentes entre ingresos y gastos públicos durante el período posterior a la Guerra Grande hasta fines del siglo xix (véase Figura 3). Estos déficits crónicos reflejan tanto la inestabilidad político-social como la ausencia de instituciones fiscales consolidadas, lo que generó una dependencia estructural de empréstitos externos. Como señala Ferrando (Reference Ferrando1969), esta dinámica derivó en una creciente vulnerabilidad externa, particularmente durante el último tercio del siglo xix cuando el Estado recurrió frecuentemente a los mercados internacionales de capital. Los momentos de mayor desequilibrio coincidieron con crisis económicas claves—1875, 1890 y 1904—donde el servicio de la deuda llegó a absorber una porción significativa del gasto público.
Resultados fiscales del Estado uruguayo en millones de pesos uruguayos, 1854–1913. FUENTE: elaboración propia a partir de las Tablas A1 y A3 del apéndice. Nota: el indicador refleja la resta entre gastos e ingresos públicos en pesos uruguayos corrientes.

Figure 3 Long description
The bar graph displays the fiscal results of Uruguay from 1854 to 1913. The x-axis represents the years, starting from 1854 and ending at 1913. The y-axis shows values ranging from negative 1.2 to positive 1. Each bar corresponds to a specific year, indicating fiscal performance. Notable fluctuations are visible, such as significant positive values in 1876 and 1878 and negative values in 1875 and 1902. The graph illustrates periods of fiscal surplus and deficit over the years, with varying heights of bars indicating the magnitude of fiscal results for each year.
Los desequilibrios fiscales analizados se vieron agravados por las políticas de promoción de inversión extranjera durante el militarismo. Como documenta Díaz (Reference Diaz2017, p. 287), los gobiernos de la década de 1880 garantizaron rendimientos a empresas ferroviarias extranjeras, compromisos que generaron erogaciones significativas que profundizaron las presiones sobre el gasto público. Sin embargo, este periodo también evidenció esfuerzos contradictorios por saneamiento fiscal: la ratio deuda-producto mostró reducciones significativas entre 1880–1885 y 1905–1913 (Bertino and Bertoni Reference Bertino and Bertoni2004, p. 129), fenómeno que sugiere que la dependencia de capital externo coexistió con intentos de racionalización financiera.
La etapa de mayor crecimiento del gasto público per cápita tuvo lugar durante el ciclo de gobiernos militares de la década de 1880 (véanse Tablas 6 y 7). El ascenso de facto al poder del Coronel Lorenzo Latorre en 1876 marcó un cambio de rumbo en la conducción del Estado, lo que dio paso a un proceso de reestructuración del gasto público (Barrán and Nahum, Reference Barrán and Nahum1967; Millot and Bertino, Reference Millot and Bertino1995). Con el gobierno de facto de Latorre se inició un ciclo de tres presidencias militares consecutivas, que la historiografía uruguaya ha identificado como la etapa de consolidación del Estado moderno. Este proceso, que coincidió con el desarrollo del mercado de factores en el medio rural, impulsó una modernización social (Barrán and Nahum, Reference Barrán and Nahum1967; Oddone, Reference Oddone and Bethell1992). Uno de los componentes clave de esta dinámica de crecimiento fue la implementación de la reforma escolar de 1877. Este cambio implicó un liderazgo por parte del Estado en el financiamiento de escuelas públicas que derivó en el aumento significativo del gasto por alumno, así como un incremento en el número de maestras y de escuelas por km2 entre 1877 y 1910 (Martínez Rodríguez, Reference Martínez Rodríguez2023a). Aunque otras áreas, como la salud (11 %) y las obras públicas (10 %), experimentaron un crecimiento más pronunciado que la educación (4 %), estas actividades estuvieron principalmente asociadas con la creación de las primeras oficinas en esos sectores y tuvieron una participación marginal en el presupuesto (véase Tabla 6).
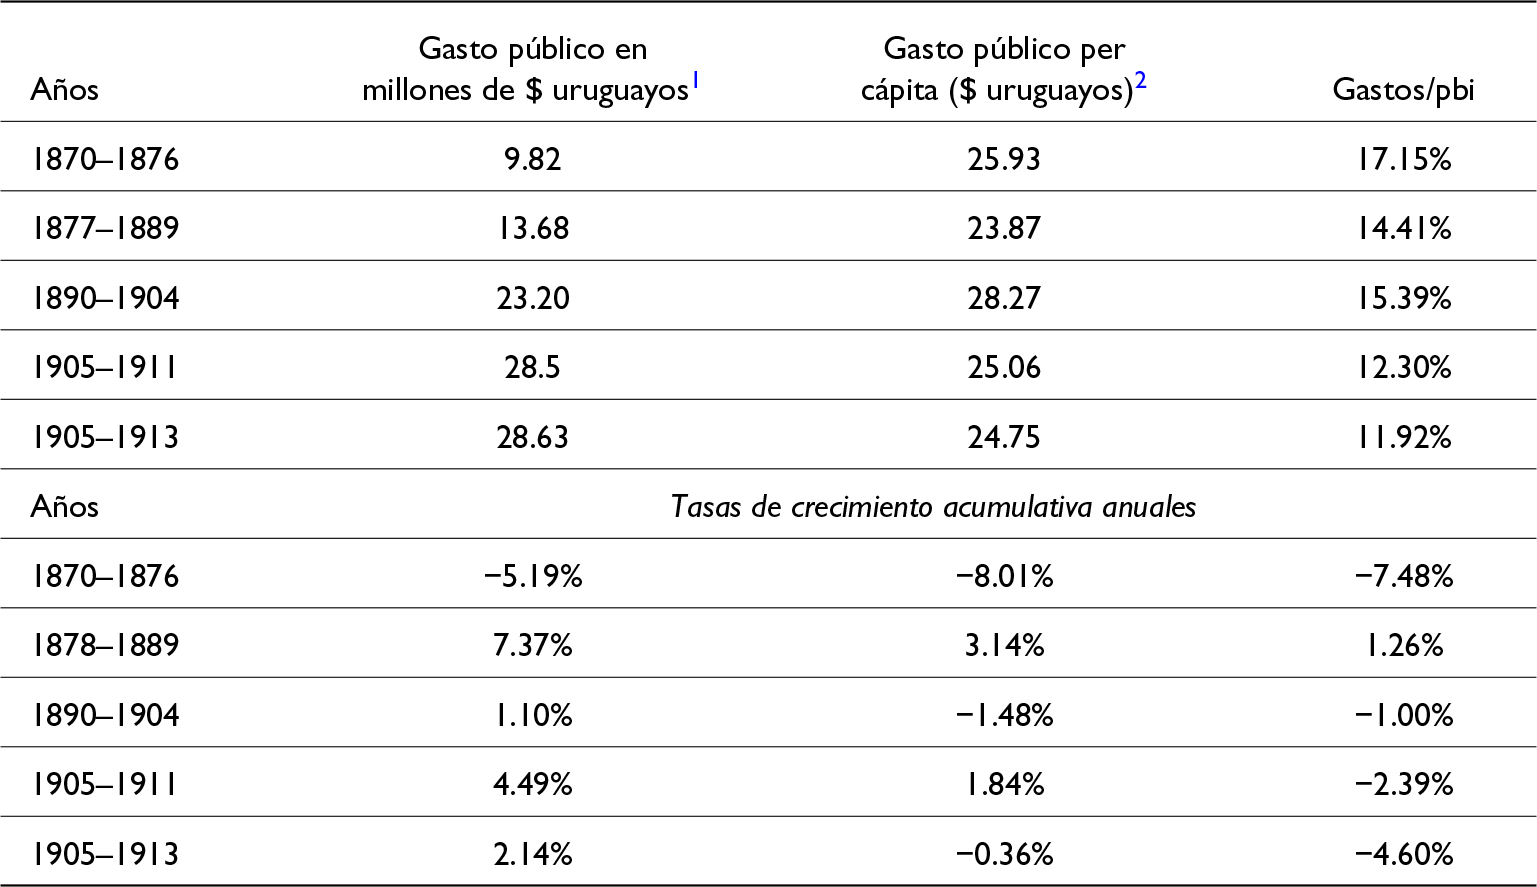
La crisis económica de 1890 interrumpió la fase expansiva y dio inicio a una nueva dinámica que se extendió hasta 1903. Este período se caracterizó por un crecimiento agregado débil, con tasas reales en torno al 1 % anual y, en términos per cápita, con valores inferiores al -1 % anual (véase Tabla 7). A partir de 1905, tras la última revuelta interna caudillista en 1903, comenzó una segunda etapa de crecimiento, conocida como la era batllista, en la que se establecieron los cimientos del Estado social (Bértola, Reference Bértola and Bértola2000; Finch, Reference Finch2005). Durante este período, que se prolongó hasta 1911, el gasto público registró un crecimiento real del 4 % anual en términos agregados, mientras que, en términos per cápita, las tasas acumulativas anuales alcanzaron el 1,84 % (véase Tabla 7). Esta fase expansiva llegó a su fin con la irrupción de la Primera Guerra Mundial en 1913.
Evolución del gasto público en términos reales (1870–1913)

Table 7 Long description
The table measures the evolution of public spending in Uruguay from 1870 to 1913, including total spending in millions, per capita spending, and spending as a percentage of GDP. Public spending increased from 9.82 million in 1870-1876 to 28.63 million in 1905-1913. Per capita spending fluctuated, peaking at 28.27 in 1890-1904. The spending as a percentage of GDP decreased from 17.15% in 1870-1876 to 11.92% in 1905-1913. Growth rates varied, with notable declines in the early period and moderate increases later. The data suggests a trend of increasing total spending but decreasing relative economic impact over time.
FUENTE: elaboración propia a partir Tabla A1 del apéndice.
NOTA: (1) serie deflactada con índice de precio Bértola and Román (Reference Bértola, Román and Bértola2024) elaborado en base 1913 = 100. (2) Ibidem.
Durante la época batllista, el 68 % del gasto público se concentró en cuatro áreas principales: defensa (23,92 %), servicios de deuda (21,74 %), educación (11,34 %) y administración (11,03 %)—véase Tabla 6—. En el caso de la educación, como señala Martinez Rodríguez (Reference Martínez Rodríguez2023a, p.23) al estudiar el proceso de reforma estatal en el ámbito escolar, entre 1879 y 1909 el presupuesto para las escuelas públicas aumentó en términos reales a una tasa anual del 5,15 %. En particular, de acuerdo al autor, el aumento del gasto escolar se intensificó durante la primera década del siglo xx, con una tasa anual del 10,24 % entre 1904 y 1909. En el caso de la educación universitaria, estos primeros años estuvieron marcados por la expansión de servicios dependientes del Estado, como la creación de facultades y la contratación de docentes extranjeros en la Universidad de la República (Acevedo, Reference Acevedo1934, pp. 357–63).
En el ámbito del comercio y las comunicaciones—sector que ocupó el segundo lugar en contribución al crecimiento per cápita—, el gasto estatal se concentró en reforzar las redes acuáticas vinculadas al comercio exterior. Esto se materializó en la creación de receptorías portuarias para la fiscalización aduanera, el despliegue de cuerpos de vigilancia en los puertos y la centralización administrativa de la aduana principal de Montevideo (Martínez Rodríguez, Reference Martínez Rodríguez2021, Reference Martínez Rodríguez2022). Posteriormente, con la irrupción de innovaciones en transporte terrestre (ferrocarriles) y sistemas de comunicación instantánea (telégrafo y teléfono), el Estado estableció sus primeras oficinas de control y regulación. Este impulso regulatorio respondía a un contexto donde la inversión privada lideraba dichos sectores, lo que exigía mecanismos institucionales para supervisar su operación (Baracchini, Reference Baracchini1981). Cabe destacar que, en este proceso, una proporción significativa de los fondos públicos se destinó al servicio de la deuda, específicamente al pago de intereses garantizados a inversionistas extranjeros (Diaz, Reference Diaz2017).
A modo de cierre, la capacidad de provisión de bienes públicos en Uruguay experimentó una transformación sustancial. Pese a que el crecimiento del gasto público per cápita mostró una trayectoria modesta y volátil en el largo plazo, se destacaron dos fases de expansión acelerada: el período militarista (1876–1889) y los inicios del siglo xx bajo el batllismo. Estructuralmente, tres áreas concentraron históricamente la mayor asignación presupuestaria: la consolidación de una burocracia administrativa, el despliegue de líneas defensiva y el pago sistemático de los servicios de deuda. No obstante, la implementación de la reforma escolar a fines de la década de 1870 marcó un punto de inflexión, al reconfigurar la distribución del gasto estatal. En consonancia con el análisis de Frankema (Reference Frankema2009) sobre América Latina, el caso uruguayo sobresalió por su capacidad de establecer, de manera precursora, un sistema escolar reformado con una marcada orientación pública y estatal (Martínez Rodríguez, Reference Martínez Rodríguez2023a).
5. Conclusiones
El análisis de las capacidades fiscales en Uruguay revela un proceso de consolidación estatal estrechamente vinculado a su integración en la economía atlántica durante la Primera Globalización. Tras la Guerra Grande, el país adoptó un sistema tributario simplificado, adecuado a una economía de dimensiones reducidas en el ámbito regional—tanto territorial como demográfica—, con baja monetización y vínculos progresivos con la emergente economía atlántica. La principal fuente de ingresos del Estado se sustentó en el comercio exterior, lo que permitió alcanzar, antes que otros países de la región, niveles de recaudación per cápita significativamente más elevados.
A pesar de la persistente dependencia de los ingresos aduaneros, se observa una paulatina diversificación tributaria mediante la introducción de impuestos directos—como la contribución directa y las patentes de giro—, especialmente a partir de la década de 1870. Esta expansión gradual de la capacidad fiscal coincidió con un proceso de modernización social impulsado por la consolidación institucional del Estado y las transformaciones productivas en el ámbito económico.
En cuanto al gasto público, la construcción de líneas defensivas absorbió un tercio del presupuesto durante el período analizado. Los conflictos bélicos—tanto internos como externos—tuvieron una influencia decisiva en la configuración del gasto estatal. Durante la segunda mitad del siglo xix, el Estado dirigió gran parte de sus recursos a la consolidación de su poder autónomo a través de la pacificación interna, lo que exigió una significativa asignación presupuestaria. De este modo, hasta inicios del siglo xx, el gasto se concentró mayoritariamente en funciones primarias, como la defensa, la consolidación de una estructura administrativo-burocrática y el pago sistemático del servicio de la deuda, rubros que en conjunto superaron el 70 % del erario público. A comienzos del siglo xx, la ampliación de funciones complementarias—como la educación y la inversión en infraestructura de comunicaciones—promovió una reestructuración del gasto, reduciendo su concentración en áreas tradicionales.
El recorrido histórico de las capacidades fiscales muestra la alternancia de ciclos expansivos y recesivos. Hasta finales de la década de 1850, es posible identificar una primera fase recesiva, caracterizada por bajos niveles de recaudación y gasto per cápita, en un contexto posbélico especialmente complejo para el Estado uruguayo. Además de las limitaciones en la construcción de capacidades fiscales, estos años se distinguieron por desequilibrios presupuestarios y un incremento en los niveles de endeudamiento. Dinámicas similares se evidencian entre 1890 y 1904, un período marcado por la crisis económica de 1890 y conflictos internos, con efectos adversos sobre la recaudación y el gasto público per cápita.
En contraste, se destacan dos ciclos expansivos como los momentos de mayor fortalecimiento de la capacidad fiscal: el militarismo (1876–1889) y el batllismo (1904–1913). En el primer caso, desde la década de 1860 se constata un sostenido incremento en la recaudación estatal, lo que permitió aumentar progresivamente el gasto en las décadas subsiguientes. A diferencia de la primera etapa, en los primeros años del siglo xx, el Estado uruguayo logró revertir de manera significativa los históricos desequilibrios fiscales, reduciendo los niveles de endeudamiento y aumentando gradualmente su autonomía fiscal.
Finalmente, este estudio refuerza la tesis de que las capacidades fiscales en economías periféricas dependieron críticamente de la recaudación indirecta y de la centralización administrativa. La singularidad del caso uruguayo radica en la temprana introducción de impuestos directos, lo que permitió disminuir parcialmente la dependencia del comercio exterior en la estructura impositiva. Asimismo, el análisis subraya el papel del gasto defensivo como catalizador de la construcción estatal a través de la pacificación interna. En cuanto a la composición del gasto público, destaca la expansión del presupuesto escolar a finales de la década de 1870, lo que facilitó la extensión de la instrucción pública, el aumento de los niveles de alfabetización y la difusión de un conjunto de normas y valores fundamentales para la consolidación moderna del Estado.
Acknowledgement
Versiones anteriores de este artículo fueron presentadas en distintos seminarios durante 2023 y 2024: el Seminario del Programa de Historia Económica y Social de la Universidad de la República (Uruguay), las Jornadas Académicas de la Asociación Uruguaya de Historia Económica (Uruguay) y el VIII Congreso Latinoamericano de Historia Económica. Expreso mi especial agradecimiento a los organizadores y a quienes compartieron ideas, preguntas y sugerencias: Emiliano Travieso, Reto Bertoni, Maximiliano Presa, Jorge Álvarez, Luis Bértola, Pablo Vallejo y Ernest Sanchez Satiró, así como a los tres revisores anónimos por sus valiosas apreciaciones, sugerencias y comentarios. Los errores y/u omisiones son de mi entera responsabilidad.
Apéndice
Esta sección reúne las estimaciones construidas a partir de las fuentes utilizadas. La organización del contenido se estructura en dos secciones: ingresos tributarios y gasto público.
Ingresos públicos
Este apartado reúne información correspondiente a la composición de los ingresos tributarios. Estas cifras se presentan en libras esterlinas corrientes y se basan en diversas fuentes de carácter primario (Tabla A1).
Composición de ingresos tributarios, 1852–1913 (pesos uruguayos corrientes)

FUENTE: elaboración propia a partir del cuadro “Resumen estadísticos de las rentas públicas” (López Campaña, Reference López Campaña1925, p. 373); información sobre “Rentas públicas” en Dirección General de Estadística (1906, 1907, 1912) e ingresos públicos en Departamento de Hacienda (1857, 1858, 1869, 1882, 1884, 1893, 1897); información sobre Contaduría General de la República (1874a, 1906, 1907, 1908, 1911, 1912, 1913, 1915).
Gasto público
Esta sección presenta información correspondiente a la composición del gasto público. En primer lugar, se presenta la operacionalización de la información de acuerdo a las categorías analíticas y, posteriormente, se presenta la composición del gasto público en libras esterlinas corrientes desagregado por diferentes actividades estatales (Tablas A2 y A3).
Categorías analíticas por distintos períodos de acuerdo a fuentes de información

Fuente: elaboración propia a partir de: (i) 1855, “Estado general de entradas y salidas desde el 1ero de enero hasta el 31 de diciembre de 1855” (Departamento de Hacienda, 1856a, p. 2); (ii) 1856, “Estado General de las rentas públicas y su inversión, desde el 1ero de enero hasta el 31 de diciembre de 1856” (Departamento de Hacienda, 1857, p. 11); (iii) 1857, “Estado General De las Rentas Públicas y de su inversión. Desde el 1ero de Enero hasta el 31 de Diciembre de 1857” (Departamento de Hacienda, 1858, p. 23—Anexo A); (iv) 1862, 1863, 1863, 1864, 1868—“Inversiones desde Planilla Nº 1 hasta Planilla Nº 6” (Departamento de Hacienda, 1869, pp. 10–12); (v) 1873, “Estado General de ingresos y egresos durante el ejercicio que dio principio en 1º de marzo y termino en 31 de diciembre de 1873” (Contaduría General de la República, 1874a, p. 21); (vi) 1876 y 1878, “Presupuesto General de Gastos que debe regir desde el 1º de Mayo hasta el 30 de Abril de 1877” (Departamento de Hacienda, 1876); (vii) 1880, “Ley Presupuestaria Nº 1456” (Armand Ugón et al., Reference Armand Ugón, Arcos Ferrand, Alonso and Goldaracena1930a); (viii) 1881, “Estado General de ingresos y gastos correspondientes a 1881” (Departamento de Hacienda, 1882, pp. 2–8); (ix) 1882, “Estado general de ingresos y de gastos, correspondiente a 1882” (Departamento de Hacienda, 1884, pp. 2–9); (x) 1883, “Ley Presupuestaria Nº 1604” (Armand Ugón et al., Reference Armand Ugón, Arcos Ferrand, Alonso and Goldaracena1930b); (xi) 1884–1905, “Presupuestos de la Nación comparados” (Dirección General de Estadística, 1906, pp. 509–12—Tomo II); (xii) 1891, “Gestión Financiera y Económica” (Departamento de Hacienda, 1893, pp. 263–405) y “Leyes de ajuste del Presupuesto de Gasto con reducción del 10%—Nº 2063 y Nº 2133—” (Armand Ugón et al., Reference Armand Ugón, Arcos Ferrand, Alonso and Goldaracena1930c); (xiii) 1892–93, “Sección 2º Gestión Financiera y Económica” (Departamento de Hacienda, 1894, pp. 127–225); (xiv) 1894–1895, “Parte 2º Gestión Económica y Financiera” (Departamento de Hacienda, 1897, pp. 5–13); (xv) 1902–03, “Estado General de Ingresos y Egresos correspondientes al ejercicio económico” (Contaduría General de la República, 1906, pp. 14–23); (xvi) 1905–06, ‘Ejercicio 1905–1906’ (Contaduría General de la República, 1907, pp. 254–67); (xvii) 1908–09, ‘Presupuesto General de Gastos para el año económico de 1908’ (Contaduría General de la República, 1908); (xviii) 1909–10, ‘Ejercicio 1909–1910’ (Contaduría General de la República, 1911, pp. 280–84); (xix) 1910–11, ‘Ejercicio 1910–1911’ (Contaduría General de la República, 1912, pp. 314–20); (xx)1911–1912, ‘Ejercicio 1911–1912’ (Contaduría General de la República, 1913, pp. 309–323); (xxi)1913–1914, ‘Ejercicio 1913–1914’ (Contaduría General de la República, 1915, pp. 306–315).
Composición de gastos públicos, 1853–1913 (pesos uruguayos corrientes)

Fuente: elaboración propia en base a fuentes proporcionadas en Tabla A2.