

Introduction
Sous la présidence de Joe Biden (2021–2025), un nouveau consensus s’est imposé à Washington pour protéger l’économie américaine: celui du commerce « libre mais sécuritaire », fondé sur le renforcement des échanges avec des partenaires de confiance afin de réduire les dépendances stratégiques des États-Unis (Yellen, Reference Yellen2022). En pratique, la mise en œuvre de cette réorientation de la politique commerciale se traduit par une transformation profonde des relations économiques entre les États-Unis et leurs partenaires. La stratégie de friendshoring leur impose un nouveau cadre de coopération dans lequel les considérations géopolitiques priment sur les logiques traditionnelles du libre-échange. L’analyse proposée dans cette note de recherche porte sur le cas du Canada, plus particulièrement ses chaînes d’approvisionnement en minéraux critiques (ci-après, MCS). Dans ce domaine, les États-Unis ont exhorté leur partenaire canadien à développer son industrie et à la protéger de son rival chinois. La question qui nous intéresse alors est la suivante : dans quelle mesure les politiques économiques adoptées au Canada s’alignent-elles sur le cadre discursif promu par l’administration Biden à propos des chaînes d’approvisionnement en MCS?
La présente note de recherche adopte une approche exploratoire visant à générer une hypothèse à partir d’une étude de cas sur la fédération canadienne. L’attention portée aux politiques nationales et infranationales se justifie par les compétences reconnues par la constitution aux provinces dans des domaines clés, comme les ressources naturelles. Notre recherche mobilise la théorie de la sécuritisation pour comprendre la manière dont les politiques économiques des deux ordres de gouvernement – le fédéral et le provincial – sont influencées par un cadre discursif où les chaînes d’approvisionnement sont définies comme un enjeu de sécurité nationale aux États-Unis. Il s’agit ainsi d’évaluer la convergence des politiques économiques canadiennes et québécoises avec les priorités stratégiques de la diplomatie américaine. Nous examinerons à cet effet les changements réglementaires relatifs à l’investissement étranger, les partenariats de recherche, et les aides publiques octroyées à travers la politique fiscale et budgétaire.
La contribution de la note est à deux niveaux : sur le plan conceptuel, elle permet d’approfondir le concept de friendshoring en l’appliquant à la relation canado-américaine; sur le plan analytique, elle soumet l’hypothèse d’un alignement partiel entre le Canada et les États-Unis, exposant une dynamique duale de coopération et compétition entre ces États. Alors que les États-Unis aspirent à sécuriser leur accès aux MCS du Canada, l’approche adoptée au nord du 49e parallèle privilégie plutôt le développement d’une chaîne de valeur où les MCS sont transformés sur le territoire canadien avant leur exportation. Afin de soutenir notre hypothèse, cette étude explore cette dynamique entre alliés.
Après une mise en contexte basée sur la géopolitique des MCS, le cadre théorique définira le concept de sécuritisation. La section méthodologique décrira les modalités de la recherche en s’appuyant sur une analyse de discours et une analyse qualitative des politiques publiques. Les résultats seront ensuite présentés en examinant d’abord le discours de sécuritisation de l’administration Biden sur l’économie, avant de s’intéresser aux politiques économiques adoptées au Canada et au Québec. Pour terminer, la discussion interprétera les principaux résultats à la lumière des enjeux soulevés par le friendshoring.
1. Contexte
1.1. Géopolitique des minéraux critiques et stratégiques
L’élection du président Joe Biden marque un tournant majeur dans les relations sino-américaines. En 2022, la stratégie de sécurité nationale du président démocrate désigne la Chine comme le seul concurrent ayant à la fois l’intention et la capacité de remodeler l’ordre international (The White House [WH], 2022 : 8). En réponse à ce grand défi géostratégique que pose l’émergence d’une puissance rivale, les États-Unis ont élaboré une stratégie pour contenir son ascension. Le plan repose sur trois axes : investir massivement, aligner les efforts avec ceux des alliés et compétitionner la Chine (WH, 2022 : 24). Si la dimension militaire demeure centrale, l’administration Biden élargit le spectre de la sécurité nationale à des enjeux non conventionnels, faisant de l’économie et du commerce international un nouveau champ de bataille. Le gouvernement américain cible particulièrement les secteurs stratégiques – comme celui des semi-conducteurs et des chaînes d’approvisionnement en MCS – exposés au risque croissant de coercition économique (Szczepański, Reference Szczepański2024 : 2).
Le Energy ACT définit un MCS comme un « minéral, élément, substance ou matériau désigné comme critique, car il est indispensable pour la sécurité économique et nationale, présente une chaîne d’approvisionnement vulnérable et remplit une fonction essentielle dans la fabrication d’un produit » (traduction libre 2020 : 396). Une chaîne d’approvisionnement en MCS inclut les activités d’extraction, le raffinage, la fabrication de composantes, les produits ou services destinés au consommateur, et le recyclage (DOE, 2010 : 11). Une offre insuffisante ou une dépendance à un nombre limité de fournisseurs sont les principaux facteurs qui concourent à la vulnérabilité des chaînes d’approvisionnement (Rowan, Reference Rowan2025 : 5). Ces facteurs sont eux-mêmes dépendants de plusieurs variables, telles que la concentration des activités dans quelques lieux de production, la localisation géographique des réserves, les défis techniques, les quotas d’exportation, les impacts environnementaux, la volatilité géopolitique, la volatilité des prix ou encore les besoins en capitaux (Rowan, Reference Rowan2025 : 5).
En analysant les dynamiques qui façonnent les chaînes d’approvisionnement, on constate que la Chine domine les activités d’extraction et de transformation des MCS comme les terres rares, le nickel, le cobalt, le graphite et le Lithium (International Energy Agency [IEA], 2023a). La figure 1 illustre la part qu’occupe la Chine dans le secteur de la transformation des MCS. En aval de la chaîne d’approvisionnement, la situation est similaire. Presque la moitié des véhicules électriques (VE) qui circulent sur les routes dans le monde sont maintenant en Chine (IEA, 2023b : 13). Le contraste avec la première puissance mondiale est remarquable. Les États-Unis sont dépendants des importations de trente et un des trente-cinq MCS identifiés dans la liste du US Department of the Interior (DOI) et la production domestique est inexistante pour quinze d’entre eux (DOI, 2018; Executive Order 13953, 2020).
Part de la Chine dans la transformation des MCS en pourcentage.
Source: AIE 2025; Global Critical Minerals Outlook. License: [relevant CC license e.g. CC BY 4.0].

Figure 1. Long description
Panel A: A stacked bar chart comparing the percentage share of China in the processing of copper in the years 2020 and 2024. The horizontal axis represents the years 2020 and 2024, and the vertical axis represents the percentage share ranging from 0 percent to 100 percent. The chart shows that China’s share is approximately 40 percent in 2020 and remains the same in 2024. Other countries contributing to copper processing include the rest of the world, India, and Poland. Panel B: A stacked bar chart comparing the percentage share of China in the processing of lithium in the years 2020 and 2024. The horizontal axis represents the years 2020 and 2024, and the vertical axis represents the percentage share ranging from 0 percent to 100 percent. The chart shows that China’s share is approximately 60 percent in 2020 and increases to about 70 percent in 2024. Other countries contributing to lithium processing include the rest of the world, Argentina, Chile, and the United States. Panel C: A stacked bar chart comparing the percentage share of China in the processing of nickel in the years 2020 and 2024. The horizontal axis represents the years 2020 and 2024, and the vertical axis represents the percentage share ranging from 0 percent to 100 percent. The chart shows that China’s share is approximately 20 percent in 2020 and increases to about 30 percent in 2024. Other countries contributing to nickel processing include the rest of the world, Indonesia, Russia, and Canada. Panel D: A stacked bar chart comparing the percentage share of China in the processing of cobalt in the years 2020 and 2024. The horizontal axis represents the years 2020 and 2024, and the vertical axis represents the percentage share ranging from 0 percent to 100 percent. The chart shows that China’s share is approximately 60 percent in 2020 and increases to about 70 percent in 2024. Other countries contributing to cobalt processing include the rest of the world, the D R C, and Finland. Panel E: A stacked bar chart comparing the percentage share of China in the processing of graphite in the years 2020 and 2024. The horizontal axis represents the years 2020 and 2024, and the vertical axis represents the percentage share ranging from 0 percent to 100 percent. The chart shows that China’s share is approximately 70 percent in 2020 and increases to about 80 percent in 2024. Other countries contributing to graphite processing include the rest of the world, India, and Malaysia. Panel F: A stacked bar chart comparing the percentage share of China in the processing of rare earths in the years 2020 and 2024. The horizontal axis represents the years 2020 and 2024, and the vertical axis represents the percentage share ranging from 0 percent to 100 percent. The chart shows that China’s share is approximately 80 percent in 2020 and remains the same in 2024. Other countries contributing to rare earths processing include the rest of the world, India, and Malaysia.
Le constat d’une grande vulnérabilité face à une puissance rivale a conduit le gouvernement américain à estimer que la sécurité économique est une question de sécurité nationale, et que les États-Unis sont à l’abri des menaces quand les produits essentiels et les technologies de pointe sont fabriqués localement. Le American Critical Mineral Independence Act of 2021 (Bill 2637) exhorte d’ailleurs le gouvernement américain à promouvoir l’exploration, la recherche et le développement, ainsi que le raffinage des MCS pour assurer la sécurité économique et nationale des États-Unis (Text – H.R.2637 – 117th Congress, 2021). L’intention est de bâtir de la résilience en investissant dans ses capacités domestiques de production, de même qu’à briser le monopole de la Chine sur cette industrie. Le CHIPS and Science Act (H.R.4346, 2022) et l’Inflation Reduction Act (IRA) (H.R.5376, 2022) s’insèrent a posteriori dans cette logique avec des investissements inédits dans les capacités manufacturières de semi-conducteurs aux États-Unis (280 MM$) et dans les énergies renouvelables (400 MM$) (McKinsey & Company, 2022). Or, même avec un scénario optimiste, les États-Unis n’ont pas les ressources nécessaires pour répondre à l’ensemble de leurs besoins. La mobilisation de partenaires stratégiques est la clé pour atténuer les risques liés aux chaînes d’approvisionnement.
1.2. Le friendshoring
L’administration Biden se réfère au concept de « friendshoring » pour décrire la stratégie mise en œuvre pour atténuer les vulnérabilités liées aux chaînes d’approvisionnement. Cette stratégie renvoie essentiellement à une réorganisation spatiale des chaînes d’approvisionnement à partir d’un critère de convergence ou d’alignement politique avec des partenaires de confiance (Vivoda, Reference Vivoda2023 : 4). Comme l’évoque la secrétaire au Trésor américain Janet Yellen, « le friendshoring veut renforcer la résilience des chaînes d’approvisionnement en procédant à une diversification des sources d’approvisionnement auprès de partenaires de confiance » (Yellen, Reference Yellen2023). La logique de cette stratégie est de prévenir des rivaux stratégiques d’utiliser leur avantage sur un marché comme un levier pour perturber l’économie américaine.
Diversifier les sources d’approvisionnement implique dans ce contexte de trouver de nouveaux partenaires, car les États-Unis ne disposent pas sur leur territoire de l’ensemble des ressources dont ils ont besoin pour assurer seuls leur autonomie stratégique. La solution retenue par le gouvernement américain est d’adopter une approche par minéral. Si les États-Unis ne disposent pas de gisements exploitables économiquement, à court terme, la meilleure option est de s’approvisionner en matériaux de batterie en s’appuyant sur des partenaires commerciaux respectant des normes environnementales et sociales responsables (WH, 2021). L’objectif demeure à terme de développer des capacités de raffinage pour recycler les matériaux contenus dans les batteries provenant des véhicules électriques et autres dispositifs de stockage. En maîtrisant cette étape clé de la chaîne d’approvisionnement, les États-Unis éviteraient d’exporter des matières premières pour ensuite réimporter des composants.
Parmi ses principaux partenaires commerciaux, le Canada fait partie des pays les mieux placés pour répondre aux enjeux liés aux chaînes d’approvisionnement. La proximité géographique, l’abondance des ressources minérales de son territoire, le haut niveau d’intégration économique entre les deux pays sont autant de facteurs qui plaident en faveur d’un rôle prééminent du Canada. À cela s’ajoute la manière dont le Canada se perçoit dans les relations internationales, à savoir comme une puissance moyenne (Bélanger et Mace, Reference Bélanger, Mace and Cooper1997; Kimball, Reference Kimball2023 ; Carney, Reference Carney2026). En tant que puissance moyenne, sa culture stratégique (continentalisme) l’emmène à concevoir sa politique internationale dans un cadre multilatéral et à s’aligner avec ses principaux partenaires, spécialement les États-Unis (Mérand et Vandemoortele, Reference Mérand and Vandemoortele2009). La présente note de recherche analyse ainsi la réponse du Canada aux orientations et attentes exprimées à son égard sur la question des minéraux critiques.
2. Cadre théorique
2.1. Univers conceptuel de la sécuritisation
La première partie de la note analyse le cadre discursif autour des chaînes d’approvisionnement en s’appuyant sur l’univers conceptuel de la sécuritisation. Les principaux auteurs de la sécuritisation la décrivent comme « un processus par lequel des acteurs transforment des sujets ordinaires de la politique en enjeu de sécurité, nécessitant des mesures exceptionnelles, au-delà des procédures normales, pour protéger la société » (traduction libre, Buzan, Wæver et de Wilde, Reference Buzan, Wæver and de Wilde1998 : 24–25). Cette théorie des relations internationales est particulièrement utile pour notre analyse, car elle permet d’élargir le champ de la sécurité au-delà des menaces conventionnelles liées à la guerre pour traiter des sujets plus contemporains, comme le terrorisme ou le changement climatique.
Puisque la sécuritisation est une approche théorique qui émane sur le plan épistémologique du constructivisme, ce qui est considéré comme une menace est le produit d’une construction sociale, ou la conséquence d’un processus par lequel certaines menaces sont construites et perçues comme existentielles par un groupe d’individus. Comme le fait remarquer Balzacq, la sécuritisation est intersubjective (2018 : 14). La question n’est donc pas de savoir si la menace est réelle ou non, mais plutôt si elle est perçue comme telle. Enfin, un acte sécuritaire est un acte de langage en définissant les menaces et les objets à protéger auprès d’un groupe qu’il faut persuader (Wæver, Reference Wæver1995 : 46). Si on se penche sur le discours de l’administration Biden sur l’économie américaine comme objet à protéger, on verra comment l’ouverture des États-Unis sur le plan du commerce est devenue une menace existentielle à sa sécurité nationale.
3. Cadre méthodologique
3.1. Méthode d’analyse
Notre travail repose sur une analyse qualitative par étude de cas, combinant une analyse de discours et une analyse des politiques publiques. L’objectif est d’illustrer dans un premier temps qu’il y a aux États-Unis un discours sécuritaire sur les chaînes d’approvisionnement en MCS qui englobe le Canada. Par souci de cohérence avec la théorie, nous allons nous appuyer sur une analyse de discours. Le discours est pris au sens large et se réfère à un texte dont on analyse le champ sémantique. L’intention est d’identifier les préférences, les idées, ou les croyances des acteurs en vue d’expliquer les changements politiques. Les travaux réalisés par Carta et Morin sur les approches en matière d’analyse de discours ont servi de guide à ce sujet (2014). En nous basant sur la typologie des approches théoriques qu’ils ont soulevées, il est clair que notre approche est constructiviste. L’accent est sur la construction sociale de la menace à partir de mythes, de symboles, de concepts ou de principes auxquels les acteurs se réfèrent.
Dans un second temps, nous voulons établir comment sont comblés des besoins exogènes de sécurité et s’il y a une convergence sur le plan des politiques publiques au Canada et au Québec. Nous nous concentrerons sur les politiques économiques visant à soutenir la création d’une chaîne d’approvisionnement en MCS, en analysant les instruments budgétaires et fiscaux mobilisés, ainsi que les instruments juridiques destinés à protéger cette industrie. Sur ce dernier point, nous avons fait le choix de restreindre l’analyse à la réglementation liée à l’investissement étranger et la protection de la recherche universitaire.
3.2. Collecte de données et limites de la recherche
Aux États-Unis, la sélection des discours s’est basée sur des sources primaires (Blinken, Reference Blinken2022 ; Sullivan, Reference Sullivan2023 ; Yellen, Reference Yellen2022), émanant de personnages notoires de l’administration américaine. Les trois discours choisis se situent entre 2022 et 2023, moment où le président Biden a entériné l’Inflation Reduction Act et le Chips and Science Act (H.R.5376, 2022; H.R.4346, 2022). La période de référence de cette note de recherche correspond à l’administration Biden (2021–2025). L’hypothèse principale proposée est générée à partir de ce contexte, mais conserve sa pertinence a posteriori. En effet, plusieurs variables structurelles restent inchangées, comme la forte dépendance aux importations chinoises, le besoin de s’approvisionner à l’extérieur des États-Unis et la volonté politique de bâtir une industrie nationale. Ainsi, l’hypothèse d’un « alignement partiel » que nous cherchons à générer demeure valide prima facie.
Les éléments de preuve mobilisés au Canada se présentent sous la forme de documents officiels, comme les décrets, les plans d’action, les projets de loi et les stratégies. La sélection des documents au Canada s’est faite en fonction des principaux changements au cadre réglementaire pour protéger l’économie canadienne. Le choix des documents repose sur une évaluation de leur pertinence. La plupart des sources mobilisées pour l’étude sont récentes et se situent entre 2020 et 2024. L’année 2020 est particulièrement importante, parce que c’est à ce moment que le Québec a publié le Plan québécois pour la valorisation des minéraux critiques et stratégiques 2020–2025. Puisque les documents officiels sont peu nombreux au Québec, cette partie a la particularité de s’appuyer sur les investissements réels dans la filière batterie.
Malgré sa mise à jour récente, le Plan québécois précède les grandes politiques de l’administration Biden. Il est donc possible qu’il soit obsolète et ne reflète plus avec exactitude la situation désirée. Il convient de reconnaître également que la disponibilité limitée de sources au niveau provincial constitue une faiblesse. L’étude des investissements réalisés dans la filière batterie au cours de cette période compense, à notre avis, cette lacune. Enfin, l’étude de cas ne permet pas d’extrapoler les résultats à d’autres recherches. Les résultats offrent au mieux une validité interne.
4. Résultats et analyse
4.1. États-Unis : du libre-échange au friendshoring
Cette partie de l’analyse examine le processus par lequel les figures clés de l’administration Biden transformèrent un enjeu ordinaire – celui du commerce international – en un enjeu de sécurité, légitimant la mise en place de mesures extraordinaires pour protéger l’économie américaine. Le point de départ repose sur une remise en cause du narratif autour du libéralisme économique.
La doctrine en vigueur aux États-Unis depuis les années 1980 fait l’apologie du libre marché et du libre-échange. Par doctrine économique, on fait référence à un ensemble de croyances parmi lesquelles le marché est le meilleur mécanisme d’allocation des ressources, l’interdépendance économique transforme les régimes autoritaires, ou le commerce mène forcément à une croissance inclusive où les bénéfices sont équitablement partagés (Sullivan, Reference Sullivan2023). Selon le conseiller à sécurité nationale Jake Sullivan, cette vision idéalisée de l’économie s’appuie sur des hypothèses fausses et des postulats trop simplistes.
À l’inverse, l’administration Biden attribue à cette orthodoxie économique plusieurs des problèmes qui affligent la nation américaine. La délocalisation d’industries et d’emplois à l’étranger, l’érosion de la compétitivité dans les secteurs à haute technologie, et l’accroissement des inégalités – dont les effets se sont surtout fait sentir chez la classe des travailleurs américains – sont quelques-uns des symptômes qui découlent de cette politique économique. L’économie américaine est également décrite comme excessivement dépendante des importations, une situation pouvant être exploitée à des fins économiques et politiques par des puissances étrangères. Centrale pour la prospérité future des États-Unis, les chaînes d’approvisionnement en énergie propre sont donc à risque d’être instrumentalisées à des fins économiques et politiques, à l’instar du pétrole dans les années 1970 (Sullivan, Reference Sullivan2023).
Lorsque ces vulnérabilités sont évoquées par la classe politique, les États-Unis ciblent explicitement la Chine. Le rival de Washington est représenté comme une menace existentielle, un acteur révisionniste qui profite de la mondialisation tout en refusant d’adhérer aux règles du commerce international (Blinken, Reference Blinken2022). Les autorités américaines lui reprochent entre autres de pratiquer le dumping et de subventionner massivement ses entreprises. Le secrétaire à la sécurité nationale affirme que ces pratiques commerciales visent à étendre la domination économique et les ambitions militaires de la Chine : « Pékin déploie des efforts considérables pour remporter cette compétition – en exploitant notamment l’ouverture de nos économies pour espionner, voler des technologies et du savoir-faire, stimuler son innovation dans le secteur de la défense et renforcer son État de surveillance » (Sullivan, Reference Sullivan2023). À défaut de pouvoir changer les pratiques commerciales de la Chine, la réponse de l’administration Biden à cet enjeu stratégique est de bâtir un nouveau consensus pour protéger l’économie américaine.
L’élaboration du nouveau consensus recentre la politique commerciale au sein de la politique industrielle et relève l’importance d’investir dans ses capacités industrielles. La Maison-Blanche estime que l’investissement public dans les secteurs clés va inciter l’entreprise privée à emboîter le pas, nourrissant un cercle vertueux qui va peser favorablement sur l’économie américaine. Il est toutefois reconnu qu’il n’est ni faisable ni désirable de tout fabriquer aux États-Unis. Comme l’a souligné l’ancienne Secrétaire du Trésor Yellen, il s’agit de promouvoir le commerce « libre mais sécuritaire » (2022). Dans cette optique, le friendshoring vise à diversifier et à renforcer la résilience des chaînes d’approvisionnement en s’appuyant sur un large éventail de partenaires qui partagent le même noyau de valeurs et de principes (Yellen, Reference Yellen2022).
Cette stratégie ne peut toutefois se concrétiser sans l’intégration active des partenaires de confiance. L’intégration des partenaires stratégiques est indispensable à la construction de chaînes d’approvisionnement en minéraux critiques. Le conseiller à la sécurité nationale précise : « Nous poursuivrons sans détour notre stratégie industrielle sur le plan national, mais nous sommes fermement engagés à ne pas laisser nos alliés de côté. Nous voulons qu’ils nous rejoignent. En réalité, nous avons besoin qu’ils nous rejoignent » (traduction libre, Sullivan, Reference Sullivan2023). Ainsi, l’atteinte d’une plus grande autonomie stratégique se construit plutôt par une reconfiguration des chaînes d’approvisionnement en excluant la Chine que par une politique isolationniste.
C’est à travers ce prisme de lecture qu’il convient d’analyser les initiatives bilatérales et multilatérales mises en place à l’époque par l’administration Biden. Le cadre économique renouvelé met en évidence le rôle central des partenaires, comme le Canada dans la construction des chaînes d’approvisionnement en MCS. Le Canada est un partenaire de confiance à proximité du marché américain et il dispose de ressources minières abondantes, indispensables à cette stratégie. La section suivante examinera comment se transposent ces impératifs de sécurité au Canada. Plutôt que de se pencher sur les éléments de discours, l’accent sera mis cette fois-ci sur les politiques publiques.
4.2. Canada : une stratégie hybride
La Stratégie canadienne sur les MCS introduit une distinction conceptuelle importante en énonçant son ambition d’accroître l’offre en minéraux critiques tout en appuyant le développement de chaînes de valeur, tant au Canada que sur le plan international (Ressources naturelles Canada [RNC], 2022 : 4). Au-delà de l’offre, le gouvernement aspire à transformer les ressources naturelles localement en vue de bâtir un écosystème industriel sur le territoire national.
Le concept de chaîne de valeur précise la portée de cette stratégie. Comme l’explique le gouvernement canadien, alors qu’une chaîne d’approvisionnement met l’accent sur l’offre et la gestion des flux de marchandises pour déplacer un produit de son lieu d’extraction jusqu’au consommateur, la chaîne de valeur est un concept analogue, qui englobe « l’ensemble des activités qui ajoutent de la valeur à chaque étape de la production d’un produit, depuis l’extraction des matières premières jusqu’à la production de biens manufacturés » (RNC, 2022 : 11). Le RNC détaille la nature du projet industriel : « Au lieu d’exporter des ressources minérales qui doivent être transformées à l’étranger et réimportées comme biens ou intrants finaux pour la fabrication nationale, le Canada peut bâtir des écosystèmes industriels où toutes les étapes de la chaîne de valeur sont disponibles et intégrées au pays, et avec des partenaires commerciaux » (2022 : 12).
La chaîne de valeur des MCS de la stratégie canadienne est présentée sur la figure 2. Elle identifie les cinq maillons clés : l’exploration, l’extraction, le traitement intermédiaire, la fabrication de pointe, puis le recyclage. Elle précise par ailleurs que le Canada va concentrer ses efforts de développement sur six minéraux : le lithium, le graphite, le nickel, le cobalt, le cuivre et les éléments des terres rares (RNC, 2022 : 9). Plus important pour notre analyse, en se positionnant sur les étapes à mi-parcours, que sont le traitement intermédiaire, la fabrication de pointe et le recyclage, le gouvernement espère capturer le maximum de la valeur de cette industrie. Dans la chaîne de valeur des batteries, cela inclut la production de précurseurs (PCAM) et de matériaux cathodiques (CAM), ainsi que des composants de batteries nécessaires à la fabrication des cellules (anode, cathode, membrane, séparateur, électrolyte). Une étude de McKinsey ajoute que les segments des matériaux actifs (27 %) et la fabrication de cellules (30 %) ont le plus haut potentiel de revenu (2023 : 3). Enfin, il n’y a pas de contradiction entre une chaîne d’approvisionnement et une chaîne de valeur. La chaîne de valeur précise simplement mieux le rôle que le Canada souhaite jouer, alors que se reconfigurent les liens économiques d’une industrie stratégique pour l’avenir.
La chaîne de valeur des MCS visée par la stratégie canadienne: de l’exploration au recyclage.
Source: Ressources naturelles Canada, 2022. Stratégie canadienne sur les minéraux critiques de l’exploration au recyclage. © Gouvernement du Canada.

Il est maintenant opportun de se pencher sur les modalités pour comprendre comment se construisent ces chaînes de valeur. Il semble avisé d’indiquer d’emblée qu’elle a deux volets principaux. Le premier vise à protéger les actifs stratégiques avec des outils réglementaires qui ciblent surtout l’investissement étranger et le milieu de la recherche universitaire. Le second prévoit accélérer le développement de l’industrie des MCS en utilisant les instruments de la politique fiscale et budgétaire. Nous allons maintenant aborder dans l’ordre ces deux volets.
Moderniser le régime canadien d’examen des investissements étrangers
À l’instar des États-Unis, un volet central des efforts pour sécuriser les chaînes de valeur en MCS est celui des investissements étrangers (IE). Le régime canadien d’examen des IE prévoit un examen fondé sur l’avantage net ou, en vertu de l’article 25.1 de la Loi, un examen relatif à la sécurité nationale des investissements, à l’issue duquel il peut être demandé à un investisseur que des conditions s’appliquent, la mise en place de mesures d’atténuation, l’interdiction formelle de procéder à l’investissement ou le dessaisissement de l’actif canadien.
Pour mieux protéger l’économie canadienne, le gouvernement fédéral a apporté une série d’amendements aux dispositions de la loi. Il a annoncé en mars 2021 de nouvelles lignes directrices (Gouvernement du Canada [GC], 2022a). Ces lignes ajoutent des facteurs comme les MCS et les chaînes d’approvisionnement aux critères d’évaluation des IE. Une liste publiée par le gouvernement fédéral identifie trente et un MCS considérés comme des actifs stratégiques essentiels à la prospérité économique du Canada et de ses alliés (RNC, 2021). Le gouvernement a également modifié en août 2022 le Règlement sur les investissements susceptibles de porter atteinte à la sécurité nationale (GC, 2022d). La modification fait l’ajout du dépôt d’un avis volontaire de la part de l’investisseur 45 jours avant la conclusion de l’accord commercial lorsque l’investissement proposé n’est pas soumis à un avis obligatoire ou à un examen de l’avantage net. En l’absence d’un avis volontaire, les délais de traitement sont allongés jusqu’à cinq ans après l’acquisition d’une entreprise canadienne. Ces mesures permettent d’étendre le délai de filtrage des IE et d’inciter les investisseurs à informer le gouvernement en amont des transactions.
Dans la continuité des nouvelles directives, la politique publiée en octobre 2022, concernant les IE par les entreprises d’État dans les minéraux critiques, apporte un éclairage supplémentaire sur le processus de filtrage. Les entreprises d’État ne seront considérées comme étant à l’avantage net du Canada qu’à titre exceptionnel (GC, 2022c). Ainsi, tous les IE des entreprises d’État dans les MCS feront l’objet d’un examen sous l’angle de la sécurité nationale. L’argument est que les entreprises d’État peuvent être motivées par des impératifs non commerciaux allant à l’encontre des intérêts du Canada.
Si l’examen relatif à la sécurité nationale des investissements est en principe agnostique quant à l’origine des IE, en pratique, les pays considérés comme hostiles ou « aux vues divergentes » sont la principale cible des interventions. Le rapport annuel d’ISDE précise que pour l’année 2022–2023, 16/22 investissements assujettis aux décrets pris au titre de l’article 25,3 sont chinois. Sur ses seize investissements, on constate sept retraits et trois dessaisissements dans des entreprises du secteur de l’extraction de minerais non métalliques (Innovation, Sciences et Développement économique Canada [ISDE], 2022b).
Enfin, le projet de loi C-34, déposé à la Chambre des communes en décembre 2022, a reçu la sanction royale le 22 mars 2024 (Parlement du Canada, 2024). Dans le prolongement des mesures déjà établies depuis 2021, on remarque un élargissement de la portée du mécanisme de filtrage des IE, un allongement des délais de traitement, des pénalités plus importantes aux entreprises qui ne se conforment pas avec la loi, un élargissement du pouvoir discrétionnaire du ministre de l’Industrie, etc. Il est de plus en plus manifeste que le système canadien d’examen de la sécurité nationale des entreprises innovantes s’aligne sur celui de ses alliés, en particulier en ce qui concerne les secteurs sensibles.
Mieux protéger la recherche et les actifs immatériels
Le Canada souhaite aussi atténuer les risques à la sécurité nationale en encadrant davantage les partenariats de recherche. La recherche canadienne, ses institutions et sa propriété intellectuelle dans les domaines stratégiques sont ciblées par de nouvelles règles. Selon le gouvernement fédéral, les chercheurs, les établissements de recherche, les conseils subventionnaires fédéraux (IRSC, FCI, CRSNG, CRSH) et le gouvernement du Canada ont une « responsabilité partagée » de déterminer et d’atténuer tout risque à la sécurité nationale lié aux partenariats de recherche (GC, 2022b). Aux yeux des autorités canadiennes, l’interférence étrangère, l’espionnage, le vol de propriété intellectuelle ou le transfert de connaissances non autorisés sont les risques associés à ces partenariats, car ils pourraient contribuer au renforcement des capacités militaires de pays qui présentent une menace pour le Canada; ou la perturbation de l’économie, de la société et de l’infrastructure essentielle canadienne (GC, 2022b).
L’approche mise de l’avant par le gouvernement fédéral consiste à atténuer les risques en faisant preuve de « diligence raisonnable » dans l’établissement de partenariats de recherche. La Politique sur la recherche en technologies sensibles et sur les affiliations préoccupantes vient encadrer et préciser la démarche à suivre (ISDE, 2024a). Le processus est en deux étapes. La première étape consiste à évaluer si le projet de recherche a un lien avec un domaine « sensible ». Une liste des Domaines de recherche en technologies sensibles est mise à la disposition des chercheurs à cet effet (ISDE, 2024b). Les technologies avancées de stockage de l’énergie, lesquelles sont étroitement liées aux MCS, sont parmi les domaines de recherche sensibles. Cette liste n’est toutefois pas exhaustive. D’autres domaines de recherche peuvent être considérés comme sensibles, dont ceux relatifs aux chaînes d’approvisionnement en MCS, aux infrastructures essentielles, aux renseignements personnels, ainsi qu’aux technologies qui font l’objet d’un contrôle à l’exportation. La deuxième étape vise à évaluer si le partenaire a des liens avec des organisations militaires ou de défense qui pourraient poser un risque pour la sécurité nationale du Canada. Dans la continuité de l’approche développée à l’égard des IE, une Liste des Organisations de recherche nommées est mise à la disposition des chercheurs (ISDE, 2024a). Trois pays se partagent le palmarès avec 86 institutions chinoises, 17 institutions iraniennes et 9 institutions russes.
Les Lignes directrices s’appliquent aussi aux possibilités de financement des organismes fédéraux subventionnaires. Le gouvernement du Canada exige, depuis janvier 2024, que les chercheurs remplissent le Formulaire d’évaluation des risques des Lignes directrices sur la sécurité nationale pour les partenariats de recherche lorsqu’ils déposent un projet de recherche (GC, 2023a). Attestant de leur diligence raisonnable, le formulaire oblige le chercheur à aligner son projet avec les impératifs sécuritaires du gouvernement, à défaut de quoi le financement ne lui sera pas octroyé.
En résumé, le gouvernement a mis en place des mesures qui précisent quels sont les risques à la sécurité nationale liés aux partenariats de recherche, dote les chercheurs d’outils pour les atténuer et se donne les moyens de contrôler, grâce au financement public, les projets qui émanent de ses organismes subventionnaires. On remarque encore une fois que les chaînes de valeur en MCS sont dans la mire des autorités, mais cette fois-ci sous l’angle des actifs immatériels, car la technologie est un vecteur lié à la compétitivité industrielle et la puissance des États.
Soutenir la production canadienne de MCS
La production nationale de biens manufacturés à partir de MCS est encore limitée par les capacités industrielles à extraire, à raffiner et à recycler. Le Canada produit certaines composantes et systèmes de batteries, mais il est surtout un acheteur de piles et de modules (Services publics et Approvisionnement Canada, 2020 : 3). Remédier à la situation implique non seulement de protéger des actifs stratégiques, mais aussi de les développer en collaboration avec les acteurs disposant de l’expertise nécessaire. Le développement requiert des investissements colossaux qu’on facilite avec des incitatifs économiques. L’approche du Canada est similaire à celle des États-Unis où les investissements publics visent à attirer des investissements privés dans des secteurs clés. Comme l’évoque le président américain, l’investissement public vise à « crowding in » les investissements privés (The White House, 2023).
Un catalyseur clé de la stratégie est le fond stratégique pour l’innovation (FSI). Le programme de subvention a été conçu pour encourager les investissements privés dans des projets transformateurs à grande échelle. Sur l’année 2021–2022, le budget prévoyait 1,5 milliard de dollars pour des projets articulés autour de deux axes : la décarbonisation des secteurs à fortes émissions et la transformation industrielle. Le rapport annuel du FSI indique qu’en réduisant les risques associés aux investissements, il contribue à la prospérité du Canada au sein d’une économie mondiale orientée vers le savoir et à faible émission de carbone (ISDE, 2022a). Le fond a jusqu’à maintenant servi à attirer des IE de grands industriels comme Honda, Northvolt, General Motors et POSCO. En ciblant des entreprises innovantes situées en aval de l’exploitation des MCS, on s’aperçoit que l’approche est cohérente avec le concept de chaîne de valeur.
Un autre mécanisme de financement indirect est le nouveau crédit d’impôt. Le Canada a instauré deux crédits d’impôt ciblés pour développer les chaînes de valeur des MCS. L’un d’entre eux est un crédit d’impôt de 30 % pour l’exploration de minéraux critiques (RNC, 2022). Ce crédit permet aux investisseurs de soutenir des dépenses d’exploration particulières engagées au Canada. En aval de la chaîne de valeur, un autre crédit d’impôt de 30% est disponible à l’investissement dans la fabrication de technologies propres. Le crédit devrait réduire le coût des machines et des nouveaux équipements utilisés pour fabriquer des technologies propres ou les traiter. Sur la période 2023–2033, la valeur de ses dépenses fiscales est estimée à 60 milliards de dollars (GC, 2023).
Outre les aides directes et indirectes accordées aux entreprises, le Canada investit simultanément dans les infrastructures stratégiques. Une part du budget fédéral est spécifiquement consacrée aux projets miniers situés en région éloignée où l’absence d’infrastructures de transport constitue un frein à l’exploitation des gisements. Dans cette optique, le gouvernement fédéral a instauré un programme de soutien aux projets d’infrastructure de transport visant à accélérer le développement durable des MCS. Le budget de 2022 alloue 1,5 milliard de dollars à ce dispositif, montant qui s’ajoute aux autres programmes d’infrastructures (RNC, 2022).
Comme on peut le voir, le gouvernement du Canada a déployé une pléiade de mesures visant à stimuler la production nationale de MCS. Plutôt que de les énumérer tous, l’objectif est de démontrer les efforts du gouvernement fédéral pour bâtir des chaînes de valeur. Cela passe par la création d’un environnement d’affaires plus attractif pour les investisseurs et le choix de projets alignés avec la stratégie. Le soutien direct aux projets est particulièrement représentatif de l’engagement du gouvernement à renforcer ces chaînes de valeur.
4.3. Québec : créer une nouvelle filière industrielle
Dans le cadre du fédéralisme canadien, la constitution confère aux provinces des compétences significatives en matière de développement économique. Elles disposent de la capacité de lever des impôts et des taxes, ainsi que de définir les règles qui entourent l’exploitation de leurs ressources naturelles. Grâce aux instruments fiscaux et budgétaires à leur disposition, les provinces peuvent intervenir de manière significative pour soutenir la croissance de leurs secteurs stratégiques. Au Québec, la filière batterie s’est imposée sous le gouvernement de François Legault comme une priorité en la matière. Le Plan québécois pour la valorisation des minéraux critiques et stratégiques (PQVMCS), la Stratégie de la filière batterie et la création des zones d’innovation dessinent les contours de l’approche québécoise.
La filière batterie est articulée autour de trois grandes priorités (ministère de l’Économie, de l’Innovation et de l’Énergie [MEIE], 2026). La première est de prioriser la fabrication de composantes de batteries. Le Québec veut valoriser ses ressources naturelles en les transformant sur son territoire plutôt qu’en exportant du minerai. Une autre priorité s’insère dans la continuité de la première : le recyclage. Dans une optique d’économie circulaire, la stratégie souligne l’importance de revaloriser les produits qui contiennent des minéraux rares et coûteux. La dernière priorité est spécifique au Québec et cible en aval le segment des véhicules commerciaux. Contrairement à l’Ontario, le Québec n’est pas le berceau canadien de l’industrie automobile. Plutôt que d’entrer en concurrence avec une autre province, le choix a été fait de cibler des niches et de soutenir la fabrication d’autres types de véhicules, comme les autobus électriques ou les motoneiges.
Afin de mettre en place une filière intégrée,Footnote 1 le Québec priorise les maillons de la chaîne de valeur où il est historiquement moins présent (MERN, 2020). La province bénéficie déjà d’atouts remarquables en amont – des ressources naturelles abondantes, une énergie peu dispendieuse et décarbonée –, mais il ne dispose ni d’usines de batteries ni de débouchés domestiques pour ces composantes. Or, ce sont précisément ces maillons de la chaîne de valeur qui permettent de structurer véritablement la filière. Ils connectent l’ensemble des activités de la chaîne de valeur sur le territoire du Québec dans un ensemble cohérent.
Lorsqu’on examine les instruments mobilisés autour de ce projet industriel, il faut se pencher sur les activités de financement d’Investissement Québec (IQ). La société d’État a été mandatée par le gouvernement pour soutenir les projets qui émanent du territoire national et attirer de grands industriels dans les segments clés. Avec l’appui de différents fonds publics, IQ est en mesure d’offrir aux entreprises locales et étrangères, des solutions de financement, sous la forme de prêts, prêts pardonnables, équité, quasi équité ou prêt de garantie.
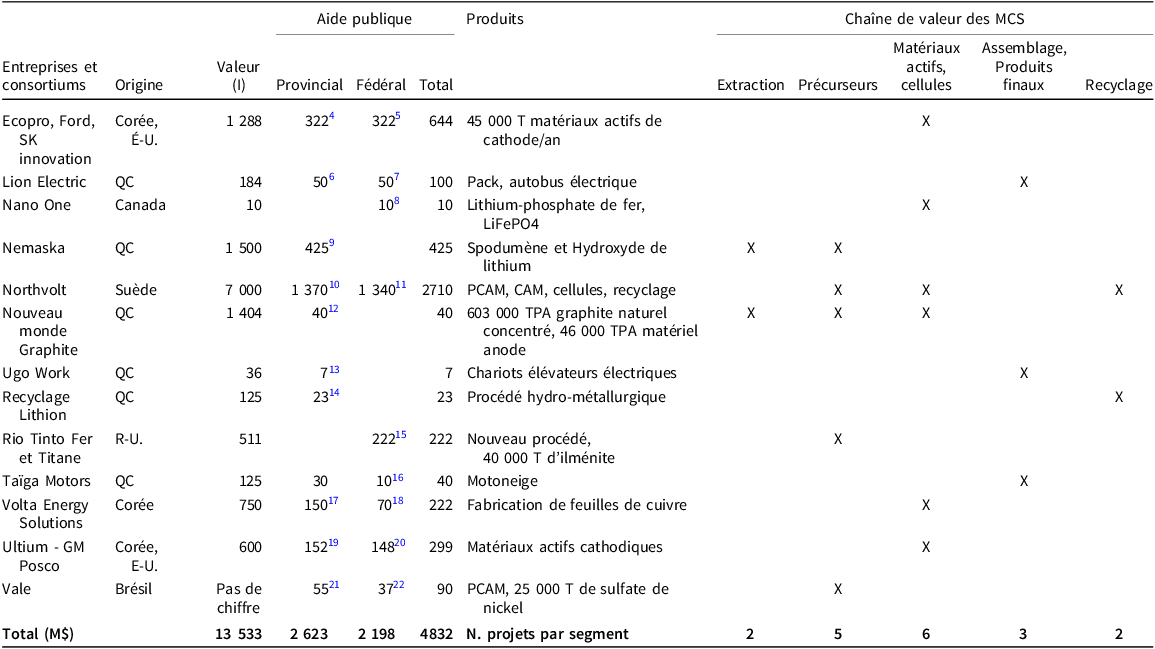
Le tableau 1 rassemble les projets d’investissement de plus de 5 millions de dollars dans la chaîne de valeur des MCS. L’information a été recueillie dans les décrets de la Gazette officielle du Québec et d’autres annonces publiques des gouvernements fédéral et provincial. Il faut savoir que chaque investissement de plus de cinq millions de dollars fait l’objet au Québec d’un décret qui précise l’aide publique attribuée. Le financement par cette modalité rappelle aussi que c’est le gouvernement qui décide des projets d’investissement, même si la gestion des fonds est externalisée à une agence de l’État. Bien qu’on ne puisse garantir avec exactitude le montant de l’ensemble des aides publiques, ce tableau brosse un portrait global des priorités et démontre que l’approche du gouvernement provincial est effectivement axée sur le concept de chaîne de valeur.
Aides publiques aux projets d’investissement entre 2020 et 2024

Tableau 1. Long description
A table comparing public investment aid for projects between 2020 and 2024. The table has 13 rows and 10 columns. The columns are labeled as Entreprises et consortiums, Origine, Valeur (I), Aide publique (Provincial, Fédéral, Total), Produits, and Chaîne de valeur des MCS (Extraction, Précurseurs, Matériaux actifs, cellules, Assemblage, Produits finaux, Recyclage). The table lists various companies and consortia, their origin, the value of their projects, the amount of public aid received from provincial and federal sources, the products they produce, and their position in the MCS value chain. Each row provides specific details for each company or consortium. Notable entries include Northvolt with a project value of 7000 and significant public aid, and EcoPro, Ford, SK Innovation with a project value of 1288 and substantial public aid. The table highlights the distribution of public investment across different projects and their respective value chains.
Source: tableau original des auteurs.
Légende
Les investissements (I) sont en millions (M$) canadiens
TPA= Tonne par année
Aide publique au QC = prêts, prêts pardonnables, équité/quasi équité, prêt de garantie
Parmi les quelques constats à tirer, on observe que les gouvernements fédéral et provincial ont investi au Québec principalement dans des projets de cathodes actives de batteries (CAM) (six projets), suivis par des projets de précurseurs de cathodes actives pour batteries (PCAM) (cinq projets), d’assemblage (trois projets), de recyclage (deux projets) et d’extraction (deux projets). Le gouvernement du Québec a également investi en aval de la chaîne de valeur dans trois types de véhicules commerciaux et récréatifs : les motoneiges, les chariots élévateurs et les autobus électriques. Cette approche est cohérente avec la stratégie mentionnée précédemment.
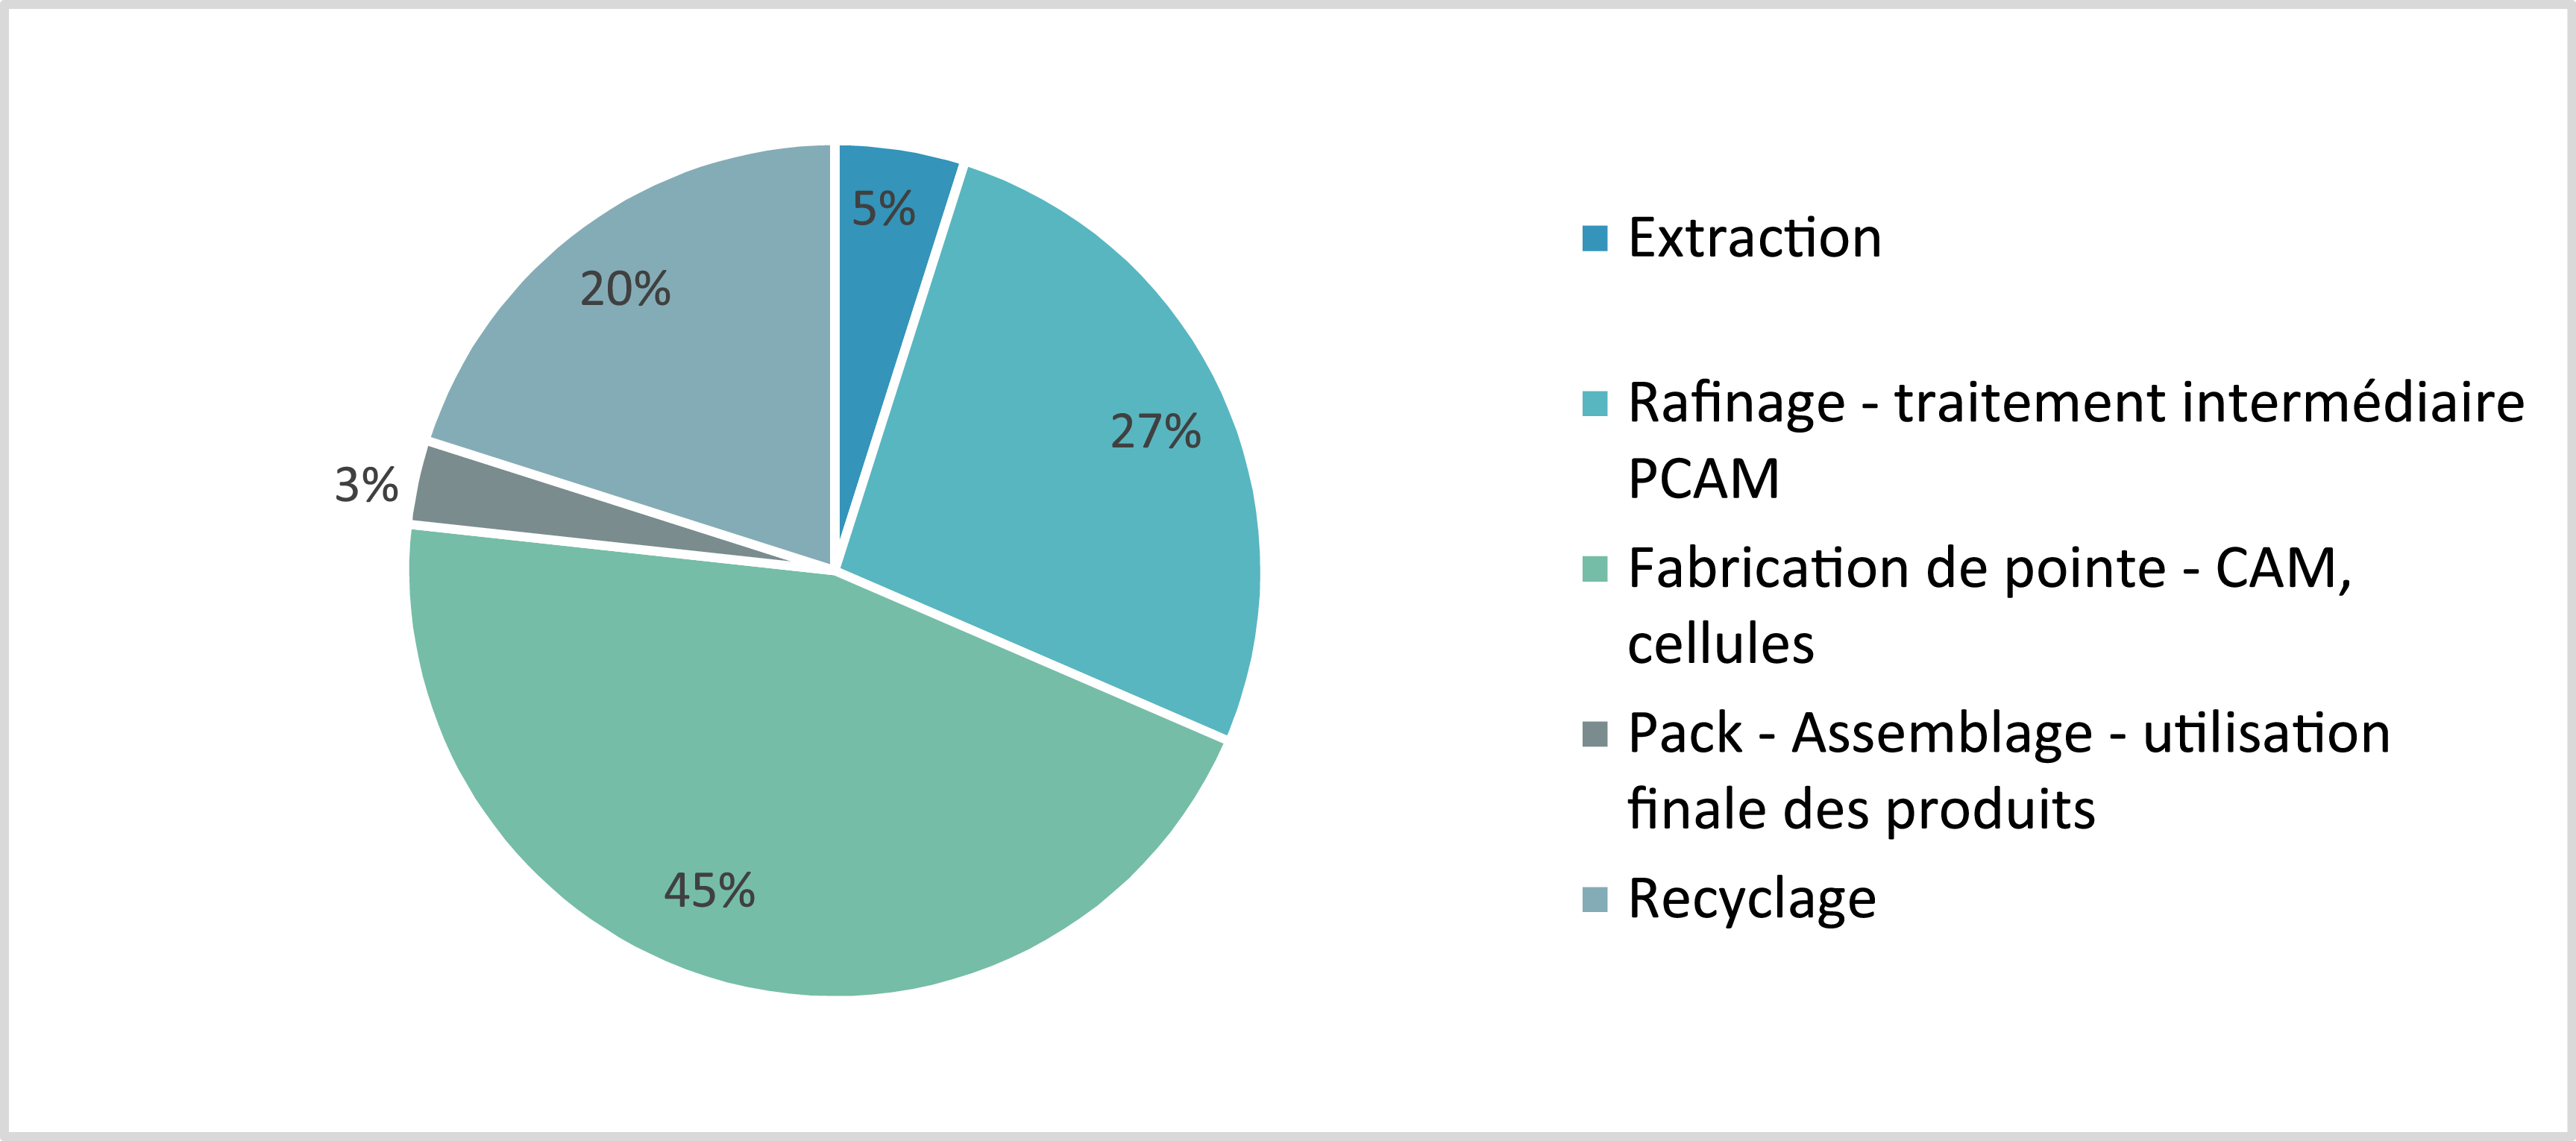
En examinant les montants des aides annoncés pour ces projets, il devient également possible d’estimer la valeur des investissements par segment de la chaîne de valeur. La figure 3 montre en pourcentage la répartition de ces investissements publics par segment de la chaîne de valeur. Sans surprise, la fabrication de pointe (41 %), le recyclage (18 %) et le raffinage (29 %) représentent la plus grande part des investissements publics. Enfin, l’origine des investissements dans une industrie largement dominée par la Chine révèle que seuls les projets provenant de pays alliés du Canada ont été financés et soutenus. Étant donné la position dominante de la Chine dans cette industrie, cela ne peut être une coïncidence.
Répartition des investissements fédéral-provincial par segment de la chaîne de valeur au Québec en (%) entre 2020 et 2024.
Source: tableau original des auteurs.

Les résultats de l’analyse dans cette section indiquent, à l’instar de ce qui a été constaté au niveau fédéral, que la sécuritisation des chaînes d’approvisionnement en MCS s’articule mieux au Québec autour du concept de chaîne de valeur. Le Québec souhaite extraire ses ressources à condition de pouvoir les transformer lui-même. Comme nous l’avons vu, la valeur n’est pas tant dans les activités d’extraction, mais plutôt dans la fabrication de composantes de batteries. En résumé, le gouvernement subventionne les projets qui répondent d’abord aux besoins d’une filière intégrée, de l’extraction minière au recyclage. La prochaine section approfondit la réflexion sur cette hypothèse.
5. Discussion
5.1. Limites du friendshoring
Pour réduire les risques d’une instrumentalisation des chaînes d’approvisionnement par des puissances rivales, l’administration Biden a lancé une politique industrielle ambitieuse, appuyée, sur le plan extérieur, par la mise en place de partenariats stratégiques. Des dispositifs comme le Minerals Security Partnership structurent ces partenariats, facilitant un alignement politique et un niveau élevé de coopération (US Department of State, n.d). L’objectif est à la fois de renforcer les capacités des États-Unis et de ses alliés, tout en diminuant celles de la Chine (Ufimtseva, Li et Shapiro, Reference Ufimtseva, Li and Shapiro2024 : 6).
Si Ottawa partage les préoccupations de Washington à l’égard du contrôle exercé par Pékin sur les chaînes d’approvisionnement en MCS, l’examen des politiques économiques au Canada et au Québec montre que le cadre de coopération proposé par la Maison-Blanche n’évacue pas entièrement les enjeux et les risques auxquels sont exposés les partenaires commerciaux. Au contraire, le friendshoring laisse en suspens la question du partage de la valeur, puis renvoie aux nations et aux forces du marché le soin d’en définir les modalités.
L’hypothèse formulée dans ce travail permet d’expliquer l’écart entre les attentes de la diplomatie américaine et les politiques déployées, tant au fédéral qu’au provincial. Les gouvernements du Canada et du Québec poursuivent une politique économique visant à créer des chaînes de valeur sur le plan national. Or, ce projet est parfois en porte-à-faux avec celui de l’administration Biden. Depuis l’IRA, le gouvernement américain veut concentrer les activités en aval de l’extraction minière aux États-Unis. La reconfiguration des chaînes d’approvisionnement génère ainsi de nouveaux enjeux pour les alliés. En Amérique du Nord, les usines de batteries seront soit aux États-Unis, soit au Canada. Forcément, il y aura des gagnants et des perdants, même en excluant la Chine de ce réseau économique.
Le scénario que le Canada et le Québec veulent éviter est celui où l’économie canadienne demeure cantonnée aux activités extractives, moins créatrices de valeur, avec le potentiel de détériorer les termes de l’échangeFootnote 2 ou la balance commerciale. En d’autres mots, exporter des minerais stratégiques et importer des voitures électriques américaines pourrait nuire à l’économie du pays. Les stratégies fédérale et provinciale adressent cet enjeu avec lucidité. Elles précisent les modalités envisagées pour créer de la richesse, sans négliger pour autant le besoin d’atténuer les vulnérabilités dans les chaînes d’approvisionnement. Le concept de chaîne de valeur constitue à cet égard un outil analytique utile pour comprendre cette démarche, notamment à travers le concept de « functional upgrading » détaillé dans un rapport de l’OCDE (Cattaneo et al., Reference Cattaneo, Gereffi, Miroudot and Taglioni2013 : 29).Footnote 3 Le Canada, et notamment le Québec, entend se positionner dans l’économie mondiale en misant sur l’innovation comme moteur de compétitivité.
Il convient de rappeler que les gisements déterminent où vont se dérouler les activités minières. Étant riche en ressources naturelles, le défi du Canada et du Québec n’est pas tant d’exploiter ces gisements, mais plutôt d’assurer leur valorisation. Les segments en aval, à plus forte valeur ajoutée, sont moins tributaires de la géographie. Ainsi, pendant qu’une révolution industrielle s’accélère pour décarboner l’économie, l’objectif du Canada et du Québec consiste principalement à s’assurer qu’une partie des activités à forte valeur ajoutée va se dérouler sur leur territoire. Le Canada a une longue histoire de « territoire ressource » dont il cherche à s’affranchir. Il est vraisemblable que la sécuritisation des chaînes d’approvisionnement, au nord du 49e parallèle, s’explique mieux de ce point de vue-là.
5.2. Compétition stratégique
Un phénomène qui appuie l’hypothèse avancée est la compétition stratégique entre les alliés. L’analyse des politiques économiques du Canada et du Québec révèle que les gouvernements nationaux et infranationaux ont mis en place une pléiade d’instruments financiers pour inciter les fabricants de batteries à s’installer sur leur territoire. Ces aides publiques sont largement motivées par la concurrence internationale, notamment celle avec les États-Unis. Le ministre du MEIE explique bien cette réalité en affirmant que « s’il n’y avait aucune subvention du gouvernement du Québec, il y aurait zéro dans la filière batterie au Canada. Ce serait aux États-Unis » (Radio-Canada, 2024). Les propos du ministre montrent que ces incitatifs financiers sont nécessaires dans un monde globalisé. Les États rivalisent pour attirer les grandes entreprises, essentielles à la création d’emploi et à la croissance.
Le ministre de l’Industrie François-Philippe Champagne tient le même genre de discours. Lors d’une conférence sur les batteries à Shawinigan, il disait que le Canada n’est pas « une île dans le Pacifique » (Champagne, Reference Champagne2024). Cette métaphore suggère que les décisions économiques du Canada dépendent largement de l’environnement international et des politiques adoptées ailleurs. Pour assurer sa compétitivité, le Canada doit forcément dénouer les cordons de la bourse. Cet enjeu se pose avec beaucoup d’acuité au Canada, puisque, dans le voisinage immédiat, il y a un pays dont le marché, à cause de sa taille, dispose d’une force d’attraction plus grande.
Au-delà du marché, la compétition stratégique que l’on observe se joue avec un acteur plus puissant qui cherche à préserver sa position hégémonique dans les relations internationales. Les enjeux sont stratégiques, le rapport de force est inégal et les moyens déployés sortent du cadre institutionnel normal. Le président français disait à ce sujet que depuis l’IRA, les deux principales puissances que sont la Chine et les États-Unis ont démontré ne plus vouloir respecter les règles du commerce international (Macron, Reference Macron2024). En tant que puissance moyenne, la préoccupation de la France devrait interpeller le Canada. Elle invite à réfléchir aux moyens à adopter pour protéger ses intérêts dans un monde où le protectionnisme est en recrudescence et où la règle de droit se fragilise. L’enjeu dans ce contexte pour le Canada est de préserver sa souveraineté en gardant le contrôle sur ses ressources et en définissant les modalités de leur exploitation. La recette connue lorsque souffle le vent du protectionnisme prône la diversification des échanges commerciaux. Or, le friendshoring érige un « cordon sanitaire » au-delà duquel il est difficile de s’aventurer. Ce nouveau paradigme risque d’exposer davantage l’économie canadienne aux décisions, parfois arbitraires, prises à Washington.
Enfin, nos résultats montrent que le friendshoring pose un cadre de coopération parfois problématique pour les alliés comme le Canada. Malgré la richesse de son territoire, le Canada aspire à transformer ses ressources naturelles avant de les exporter. Dans le contexte nord-américain, ce projet est en compétition avec les États-Unis sur les segments de la chaîne de valeur des MCS qui se trouvent en aval de l’exploitation minière. Il y a donc, comme le suggère notre hypothèse, une logique duale de coopération et de compétition, révélant un alignement partiel du Canada au projet sécuritaire américain.
6. Conclusion
Dans une économie décarbonée, les MCS revêtent une importance stratégique en raison des risques d’approvisionnement et de l’absence de substituts. Ce risque est exacerbé par la concentration des ressources et des capacités manufacturières dans un pays que les États-Unis considèrent comme un rival. La Chine domine les chaînes d’approvisionnement et peut instrumentaliser ces liens de dépendance économique à des fins politiques. La sécuritisation des chaînes d’approvisionnement montre que le statu quo n’est plus toléré aux États-Unis. En désignant la Chine comme un adversaire stratégique et les chaînes d’approvisionnement en MCS un objet à sécuriser, l’administration Biden justifia l’établissement de mesures draconiennes conçues pour corriger une situation perçue comme une menace à la sécurité nationale. Le friendshoring émerge ainsi comme un nouveau cadre de coopération, où l’approvisionnement en MCS repose sur des partenaires de confiance.
L’analyse des politiques économiques canadiennes et québécoises, au regard des priorités stratégiques de la diplomatie américaine, met en évidence un alignement partiel, révélateur d’une coopération sélective plutôt que d’une adhésion complète au projet américain. C’est l’hypothèse proposée dans cette note de recherche. Dans la fédération canadienne, la politique économique s’inscrit plutôt dans une logique de chaîne de valeur où les MCS sont transformées en produits et sous-produits avant d’être exportées.
Cette note de recherche offre une piste d’explication. Le cadre de coopération que pose le friendshoring reste limité et vise principalement à résoudre des enjeux d’approvisionnement en MCS aux États-Unis. Or, le Canada aspire à transformer ses ressources naturelles avant de les exporter. Au regard de cette situation, une dynamique duale de coopération et de compétition se dévoile entre alliés autour de la construction des filières industrielles. Nos résultats appuient cette hypothèse. Les subventions massives accordées aux projets des deux côtés de la frontière canado-américaine sont symptomatiques de cette dynamique de compétition pour attirer les investissements nécessaires au développement des chaînes de valeur. L’enjeu réside surtout dans la capacité à mieux se positionner dans la fabrication de biens à haute valeur ajoutée.
Enfin, les dynamiques observées demeurent pertinentes dans une ère post-Biden. Les facteurs qui façonnent l’environnement stratégique ne disparaîtront pas de sitôt et les filières industrielles sont encore à construire. L’hypothèse avancée pourrait également faire l’objet de travaux futurs. Notre objectif ici était d’exposer le plus clairement possible les dynamiques observées dans l’espace nord-américain.



 Open access

