



1. Introduction
1.1 Principaux résultats
1.1.1 Conjectures de Gan–Gross–Prasad pour les groupes unitaires
Soit  $E/F$ une extension quadratique de corps de nombres. Soit
 $n\geqslant 1$ un entier et
 $W$ un
 $F$-espace vectoriel de dimension
 $n+ 1$. Soit
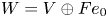 $W=V\oplus F e_0$ une décomposition en sous-espaces. Soit
 $\Phi$ une forme hermitienne non-dégénérée sur
 $V\otimes _F E$. Soit
 $\tilde {\Phi }$ la forme non-dégénérée sur
 $W\otimes _F E$ qui coïncide sur
 $V\otimes _F E$ avec
 $\Phi$ et qui est telle que
 $\tilde {\Phi }(e_0,e_0)=1$ et les sous-espaces
 $V\otimes _F E$ et
 $Ee_0$ sont orthogonaux. Soit
 $U=U_\Phi$ et
 $\tilde {U}=\tilde {U}_{\Phi }$ les groupes unitaires des espaces hermitiens
 $(V\otimes _F E,\Phi )$ et
 $(W\otimes _F E,\tilde {\Phi })$. Le groupe
 $U$ s'identifie naturellement au sous-groupe de
 $\tilde {U}$ qui fixe le vecteur
 $e_0$. Soit
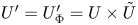 $U'=U'_\Phi =U\times \tilde {U}$. Le plongement diagonal identifie
 $U$ à un sous-groupe de
 $U'$. Soit
 $\mathbb {A}$ l'anneau des adèles de
 $F$. Soit
 $\pi \otimes \tilde {\pi }$ une représentation automorphe cuspidale de
 $U'(\mathbb {A})$. L'espace de cette représentation est vu comme un espace de fonctions
 $f$ sur
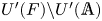 $U'(F)\backslash U'(\mathbb {A})$ ; sur celui-ci, on définit la forme linéaire
 $P_\Phi$, une « période », de la manière suivante
 \begin{equation} P_\Phi(f)=\int_{U(F)\backslash U(\mathbb{A})} f(x)\,{{d} x}. \end{equation}
Soit  $G_E$ et
 $\tilde {G}_E$ les
 $F$-groupes obtenus par restriction des scalaires de
 $E$ à
 $F$ respectivement de
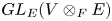 $GL_E(V\otimes _FE)$ et
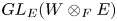 $GL_E(W\otimes _FE)$. Soit
 $L(\pi \otimes \tilde {\pi },s)$ la fonction
 $L$ de Rankin-Selberg du changement de base de
 $\pi \otimes \tilde {\pi }$ à
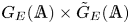 $G_E(\mathbb {A})\times \tilde {G}_E(\mathbb {A})$. Considérons les deux assertions suivantes :
1.
 $L(\pi \otimes \tilde {\pi },1/2)\not =0$ ;
2. Il existe une forme hermitienne
$\Phi _1$ et une représentation automorphe cuspidale $\pi _1\otimes \tilde {\pi }_1$ sur $U'_{\Phi _1}(\mathbb {A})$ presque équivalente à $\pi \otimes \tilde {\pi }$ telle que la période $P_{\Phi _1}$ définisse une forme linéaire non nulle sur l'espace de $\pi _1\otimes \tilde {\pi }_1$.
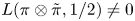


En presque toute place de  $F$, les formes
 $\Phi$ et
 $\Phi _1$ sont équivalentes et les groupes associés à
 $\Phi$ et
 $\Phi _1$ s'identifient naturellement. L'expression « presque équivalentes » signifie que les composantes locales des représentations considérées sont équivalentes en presque toute place. L’équivalence possible des assertions 1 et 2 est l'objet de la conjecture de Gan–Gross–Prasad ([Reference Gan, Gross and PrasadGGP12] conjecture 24.1). Dans [Reference ZhangZha14b], Zhang montre que l’équivalence des assertions 1 et 2 vaut pourvu que
 $\pi \otimes \tilde {\pi }$ satisfasse certaines hypothèses locales ad hoc. Dans cet article, Zhang suit la stratégie élaborée par Jacquet et Rallis (cf. [Reference Jacquet and RallisJR11]) qui repose sur la comparaison de formules des traces relatives. Les hypothèses techniques chez W. Zhang sont liées à l'utilisation de variantes simples de ces formules des traces (on fait en général des hypothèses restrictives en deux places distinctes). Si l'on veut passer outre ces limitations, il faut utiliser les formules des traces relatives générales établies dans [Reference ZydorZyd20].
1.1.2 Le côté géométrique de la formule des traces relative de Jacquet–Rallis pour les groupes linéaires
Comme dans le cas unitaire, on identifie naturellement  $G_E$ à un sous-groupe de
 $\tilde {G}_E$. Soit
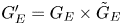 $G'_E=G_E\times \tilde {G}_E$. On va s'intéresser à deux sous-
 $F$-groupes de
 $G'_E$ et à leur période. Le premier est
 $G_E$ plongé diagonalement dans
 $G'_E$. L'intégration sur
 $G_E(\mathbb {A})$ donne la période de Rankin-Selberg qui est une forme linéaire sur l'espace d'une représentation automorphe de
 $G_E'(\mathbb {A})$. Cette période est directement reliée par la théorie des intégrales zêta de Jacquet-Piatetski-Shapiro-Shalika à la valeur en
 $1/2$ de la fonction
 $L$ de Rankin-Selberg. Le second sous-groupe est
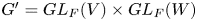 $G'=GL_F(V)\times GL_F(W)$. Soit
 $\eta$ le caractère quadratique de
 $F^{\times } \backslash \mathbb {A}^{\times }$ associé à l'extension
 $E/F$. On note encore
 $\eta$ le caractère de
 $G'(\mathbb {A})$ défini par
 \[ \eta(g, \tilde{g})=\eta(\det(g))^{n+1}\eta(\det(\tilde g))^{n}. \]
Soit  $Z_{G'}$ le centre de
 $G'$. L'intégration
 \[ f\mapsto \int_{Z_G'(\mathbb{A}) G'(F)\backslash G'(\mathbb{A})} f(g) \eta(g) \, dg \]
définit la période de Flicker-Rallis qui est une forme linéaire sur l'espace d'une représentation automorphe de  $G_E'(\mathbb {A})$ (cette définition a du moins un sens si la représentation est cuspidale et de caractère central trivial). Elle est intimement reliée à la théorie de la représentation intégrale des fonctions
 $L$ d'Asai. Son rôle ici est d’éliminer dans le spectre automorphe de
 $G_E'$ ce qui ne vient pas par changement de base d'un groupe
 $U'_\Phi$.
La formule des traces relative de Jacquet–Rallis consiste à considérer l'intégrale (a priori divergente)
 \[ I^{\eta}(f)\,\text{``}{=}\text{''}\int_{G_E(F)\backslash G_E(\mathbb{A})} \int_{G'(F)\backslash G'(\mathbb{A})} k_f(x,y) \eta(y)\,dx\,dy \]
où  $k_f$ est le noyau automorphe associé à une fonction test
 $f$ sur
 $G'_E(\mathbb {A})$ et à la développer suivant des données spectrales ou géométriques. Le développement spectral s'exprime, du moins formellement, en terme de périodes de Rankin-Selberg et de Flicker-Rallis. Dans cet article on ne s'intéressera qu'au côté géométrique. Comme il est expliqué dans [Reference ZydorZyd20] (cf. aussi théorème 14.2.7.1), il y a un procédé de régularisation de l'intégrale ci-dessous. Le côté géométrique est alors une égalité de la forme
 \[ I^{\eta}(f)=\sum_{a\in \tilde{\mathcal{A}}(F)} I_a^{\eta}(f), \]
où l'on introduit le morphisme canonique vers le quotient catégorique
 \begin{equation} G'_E\to \tilde{\mathcal{A}}=G_E\backslash\backslash G'_E/{/} G' \end{equation}
pour les actions naturelles par translation à gauche et à droite des sous-groupes  $G_E$ et
 $G'$. Pour tout
 $a\in \tilde {\mathcal {A}}$ soit
 $G'_{E,a}$ la fibre au-dessus de
 $a$ du morphisme (1.1.2.2). Les propriétés les plus importantes des distributions
 $I^{\eta }_a$ sont les suivantes : elles sont invariantes par l'action à gauche de
 $G_E(\mathbb {A})$,
 $\eta$-équivariantes pour l'action à droite de
 $G'(\mathbb {A})$ et enfin leur support est contenu dans
 $G'_{E,a}(\mathbb {A})$ (cf. théorème 14.2.7.1).
1.1.3 Le côté géométrique de la formule des traces relative de Jacquet–Rallis pour les groupes unitaires
Là encore il s'agit de partir de l'intégrale (a priori divergente)
 \[ I^{\Phi}(f)\,\text{``}{=}\text{''}\int_{U(F)\backslash U(\mathbb{A})} \int_{U(F)\backslash U(\mathbb{A})} k_f(x,y) \, dx\,dy \]
où  $k_f$ est le noyau automorphe associée à une fonction test
 $f$ sur
 $U'(\mathbb {A})$ et de la développer suivant des données spectrales ou géométriques. Du côté spectral, on s'attend à obtenir les périodes (1.1.1.1). Attardons-nous sur le côté géométrique. Tout d'abord, on a un morphisme
 \begin{equation} U' =U_\phi'\to \tilde{\mathcal{A}} \end{equation}
bi-invariant par  $U$ qui identifie
 $\tilde {\mathcal {A}}$ au quotient catégorique
 $U\backslash \backslash U'//U$. Un procédé de régularisation (cf. [Reference ZydorZyd20] et théorème 15.2.3.1) donne un sens à chaque membre de l’égalité ci-dessus et établit le développement
 \[ I^{\Phi}(f)=\sum_{a\in \tilde{\mathcal{A}}(F)} I_a^{\Phi}(f). \]
Les distributions  $I^{\Phi }_a$ sont bi-invariantes et à support inclus dans
 $U'_a(\mathbb {A})$ où
 $U'_a$ est la fibre en
 $a$ du morphisme (1.1.3.3).
1.1.4 Stratégie de Jacquet–Rallis
Jacquet et Rallis proposent de comparer les côtés géométriques des formules des traces relatives pour  $G'_E$ et
 $U'$. La première observation qui rend plausible cette comparaison est que les distributions du côté géométrique sont indexées par le même ensemble
 $\tilde {\mathcal {A}}(F)$. Cette comparaison doit être possible
 $a$ par
 $a$ dans
 $\tilde {\mathcal {A}}(F)$ pour des fonctions qui vérifient des identités locales d'intégrales orbitales que nous allons expliquer dans le paragraphe suivant. Une fois cette comparaison faite, on a égalité des développements spectraux et des arguments d'analyse fonctionnelle combinée à une analyse fine du développement spectral devraient ramener la conjecture de Gan–Gross–Prasad au cas (connu) du groupe
 $G'_E$.
1.1.5 Intégrales orbitales locales
Soit  $\tilde {\mathcal {A}}^{\operatorname {rss}}$ l'ouvert « semi-simple régulier » de
 $\tilde {\mathcal {A}}$. Soit
 $v$ une place de
 $F$ et
 $F_v$ le complété de
 $F$. On peut poser des définitions similaires au cas global relativement à la
 $F_v$-algèbre quadratique
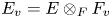 $E_v=E\otimes _F F_v$. On inclut mutatis mutandis dans la discussion le cas dégénéré où la place
 $v$ est scindée dans
 $E$. On considère une forme hermitienne
 $\Phi _v$ non dégénérée sur
 $V\otimes _F E_v$ et on note
 $U$ et
 $U'$ les
 $F_v$-groupes associés comme ci-dessus. Soit
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F_v)$ tel que la fibre
 $U'_a(F_v)$ soit non vide (cette condition détermine d'ailleurs la classe d’équivalence de
 $\Phi _v$). Dans ce cas, cette fibre est une
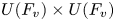 $U(F_v)\times U(F_v)$-orbite dont on choisit un élément
 $y \in U_a'(F_v)$. On définit alors l'intégrale orbitale locale
 \begin{equation} I_a^{\Phi_v}(f^{\Phi_v})= \int_{U(F_v)}\int_{U(F_v)}f^{\Phi_v}(h_1^{{-}1} y h_2)\,dh_1\,dh_2 \end{equation}
pour toute fonction 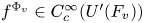 $f^{\Phi _v} \in {C_c^{\infty }}(U'(F_v))$.
La situation est un peu différente sur le groupe  $G'_{E}(F_v)$. Pour tout
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F_v)$, la fibre
 $G'_{E,a}(F_v)$ n'est jamais vide : c'est en fait une
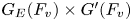 $G_E(F_v)\times G'(F_v)$-orbite dont on choisit un élément
 $x$. Si l'on prend une définition naïve, à cause de la présence du caractère
 $\eta$, les intégrales orbitales locales sur le groupe
 $G'_{E}(F_v)$ ne sont pas a priori définies sur la base
 $\tilde {\mathcal {A}}^{\operatorname {rss}}(F_v)$ (elles vont dépendre du choix de
 $x$). C'est pourquoi on fixe un certain facteur de transfert
 $\Omega$ (le choix est « global », cf. § 14.3.1) défini sur l'ouvert régulier semi-simple
 $(G'_{E})^{\operatorname {rss}}(F_v)$ qui vérifie
 \[ \Omega(g^{{-}1} y h ) = \eta(h ) \Omega(y) \]
pour 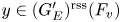 $y\in (G'_{E})^{\operatorname {rss}}(F_v)$,
 $g \in G_E(F_v)$ et
 $h\in G'(F_v)$. On pose alors pour tout
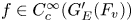 $f\in {C_c^{\infty }}(G_E'(F_v))$
 \begin{equation} I_a^{\Omega}(f)= \int_{G_{E}(F_v)}\int_{G'(F_v)} f(g^{{-}1} x h)\Omega(g^{{-}1}xh)\, dh \,dg, \end{equation}
définition qui est évidemment indépendante du choix de  $x$.
On dira que les fonctions  $f$ et
 $f^{\Phi _v}$ sont des transferts l'une de l'autre si on a l’égalité
 \[ I_a^{\Phi}(f^{\Phi_v})= I_a^{\Omega}(f) \]
pour tout  $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F_v)$ tel que
 $U'_a(F_v)$ soit non vide.
1.1.6 Le résultat principal
Revenons au cadre global. Soit 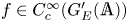 $f\in {C_c^{\infty }}(G_E'(\mathbb {A}))$ et
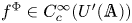 $f^{\Phi } \in {C_c^{\infty }}(U'(\mathbb {A}))$. On dira que
 $f$ et
 $f^{\Phi }$ sont des transferts l'une de l'autre si ces fonctions sont des tenseurs purs (par exemple
 $f=\otimes _v f_v$ où le produit est pris sur l'ensemble des places de
 $F$) et, place par place, leurs composantes locales le sont (au sens précédent). Notons que l'existence de couples de fonctions globales
 $(f,f^{\Phi })$ qui sont des transferts l'une de l'autre n'est pas triviale : elle repose sur un lemme fondamental démontré par Yun et Gordon (cf. [Reference YunYun11]). Soit
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F)$ tel que
 $U_a'(F)\not =\emptyset$. Dans ce cas, les distributions globales
 $I_a^{\eta }(f)$ et
 $I^{\Phi }_a(f^{\Phi })$ s'expriment à l'aide des intégrales orbitales locales définies dans la paragraphe précédent. On déduit du fait que
 $f$ et
 $f^{\Phi }$ sont des transferts l'une de l'autre qu'on a
 \[ I_a^{\eta}(f)=I^{\Phi}_a(f^{\Phi}). \]
Le but de cet article est d'obtenir la généralisation de cet énoncé à toute classe  $a\in \tilde {\mathcal {A}}(F)$. Pour cela, il nous faut considérer l'ensemble
 $|\mathcal {H}|$ des classes de formes hermitiennes non dégénérées sur
 $V\otimes _F E$ (qu'on identifie à un système de représentants). Voici le principal théorème que nous démontrons dans cet article.
Théorème 1.1.6.1 (cf. théorème 16.2.4.1)
Soit 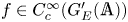 $f\in {C_c^{\infty }}(G_E'(\mathbb {A}))$ et pour tout
 $\Phi \in |\mathcal {H}|$ soit
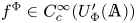 $f^{\Phi }\in {C_c^{\infty }}(U'_\Phi (\mathbb {A}))$. On suppose que pour tout
 $\Phi$ les fonctions
 $f$ et
 $f^{\Phi }$ sont des transferts l'une de l'autre. On a alors pour tout
 $a\in \tilde {\mathcal {A}}(F)$
 \begin{equation} I_a^{\eta}(f)=\sum_{\Phi\in|\mathcal{H}|} I^{\Phi}_a(f^{\Phi}). \end{equation}
L'existence du transfert  $p$-adique ou aux places scindées dans
 $E$ (dû à Zhang, cf. [Reference ZhangZha14b] théorème 2.6 et proposition 2.5) ou aux autres places archimédiennes (qui n'est pas connu en général mais pour un résultat partiel voir [Reference XueXue19]) fournit « beaucoup » de fonctions qui sont transfert l'une de l'autre. Pour le lecteur intéressé par des progrès sur la conjecture de Gan–Gross–Prasad, nous ne proposons dans cet article que le modeste résultat suivant. C'est une légère variation autour des résultats et méthodes de Zhang (cf. [Reference ZhangZha14b]), Xue (cf. [Reference XueXue19]) et Beuzart-Plessis [Reference Beuzart-PlessisBeu16] qui repose également sur l'extension aux groupes unitaires de la classification d'Arthur (cf. [Reference MokMok15] et [Reference Kaletha, Minguez, Shin and WhiteKMSW14]). Les articles de Zhang et Xue imposent essentiellement deux conditions à la représentation
 $\pi \otimes \tilde {\pi }$ en deux places finies distinctes. En l'une de ces places, la condition est d’être tempérée : il s'agit de pouvoir prendre des fonctions test en cette place à support régulier. Par notre théorème de transfert général, il est inutile d'imposer cette condition de régularité et donc cette hypothèse n'a plus lieu d’être. En l'autre place, notons-la
 $v$, qui est supposée être scindée dans
 $E$, ces auteurs imposent à la représentation d’être supercuspidale de façon à écarter le spectre non cuspidal. En fait, si l'on tient compte de résultats de [Reference Beuzart-PlessisBeu16] (lemme 2.3.1, corollaire 4.5.1 et preuve du théorème 3.5.7), on voit que la place
 $v$ n'a pas à être scindée dans
 $E$ et qu'une hypothèse suffisante pour éliminer le spectre non cuspidal est que le changement de base à
 $G'_E(F_v)$ de la composante locale
 $\pi _v\otimes \tilde {\pi }_v$ soit supercuspidale. On laisse les détails au lecteur. Pour une application qui utilise toute la puissance du théorème 1.1.6.1, il faudra probablement attendre une description fine de la partie discrète du côté spectral de la formule des traces.
Théorème 1.1.6.2 Soit  $\pi \otimes \tilde {\pi }$ une représentation automorphe de
 $U'_\Phi (\mathbb {A})$. Supposons qu'il existe une place finie
 $v$ de
 $F$ telle que le changement de base de
 $\pi _v\otimes \tilde {\pi }_v$ à
 $G_E'(F_v)$ soit supercuspidal. Alors les assertions 1 et 2 du § 1.1.1 sont équivalentes.
Signalons enfin que la conjecture de Gan–Gross–Prasad se raffine en un énoncé, dû à Ichino–Ikeda, de décomposition eulérienne du carré du module complexe de la période (1.1.1.1) (cf. [Reference Ichino and IkedaII10] and [Reference HarrisHar14]). Suite aux travaux pionniers de Wei Zhang [Reference ZhangZha14a], Beuzart-Plessis (cf. [Reference Beuzart-PlessisBeu18] théorème 5) a démontré cette conjecture, sous les hypothèses du théorème 1.1.6.2 et, en supposant de plus que la représentation  $\pi \otimes \tilde {\pi }$ est partout tempérée. Dans son court Peccot d'avril-mai 2017 (cf. [Reference Beuzart-PlessisBeu17]), Beuzart-Plessis a expliqué comment généraliser la conjecture d’Ichino–Ikeda au cas d'une représentation de paramètre d'Arthur générique. Il a annoncé une preuve de cette conjecture, lorsque les places archimédiennes de
 $F$ sont scindées dans
 $E$, pour une représentation
 $\pi \otimes \tilde {\pi }$ qui satisfait les hypothèses du théorème 1.1.6.2. Pour s'affranchir de l'hypothèse « partout tempérée », il utilise les résultats du présent article.
1.1.7 Résultats annexes
Le théorème 1.1.6.1 implique le résultat de densité suivant qui, logiquement dans l'article, le précède.
Théorème 1.1.7.1 (cf. théorème 14.3.4.1)
Soit  $v$ une place de
 $F$ et
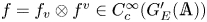 $f=f_v\otimes f^{v} \in {C_c^{\infty }}(G_E'(\mathbb {A}))$ avec
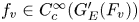 $f_v\in {C_c^{\infty }}(G_E'(F_v))$. Si les intégrales orbitales locales semi-simples régulières (1.1.5.5) de
 $f_v$ s'annulent alors on a
 \[ I_a^{\eta}(f)=0 \]
pour tout  $a\in \tilde {\mathcal {A}}(F)$.
L'analogue pour le groupe  $U'$ de ce théorème vaut aussi.
Théorème 1.1.7.2 (cf. théorème 15.3.3.1)
Soit  $\Phi \in |\mathcal {H}|$, soit
 $v$ une place de
 $F$ et
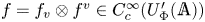 $f=f_v\otimes f^{v} \in {C_c^{\infty }}(U'_\Phi (\mathbb {A}))$ avec
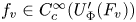 $f_v\in {C_c^{\infty }}(U'_\Phi (F_v))$. Si les intégrales orbitales locales semi-simples régulières (1.1.5.4) de
 $f_v$ s'annulent alors on a
 \[ I_a^{\Phi}(f)=0 \]
pour tout  $a\in \tilde {\mathcal {A}}(F)$.
Notons que ce dernier théorème couplé avec un cas facile d'annulation dans le lemme fondamental montre que, dans le théorème 1.1.6.1, le membre de droite de (1.1.6.6) ne comporte qu'un nombre fini de termes non nuls.
1.2 Stratégie et plan de l'article
1.2.1
Donnons tout d'abord la stratégie générale. Les théorèmes 1.1.6.1, 1.1.7.1 et 1.1.7.2 se réduisent tous à un énoncé analogue dans une situation infinitésimale ; dans ce cas, on a un  $F$-groupe réductif
 $G$ qui agit linéairement sur un certain
 $F$-espace vectoriel
 $\tilde {\mathfrak {g}}$, le groupe et l'espace pouvant varier. On dispose de distributions globales
 $I_a$ attachées à des éléments rationnels du quotient catégorique
 $\tilde {\mathfrak {g}}//G$. On montre ensuite que pour la plupart des
 $a$, les distributions globales
 $I_a$ se descendent à une situation où la dimension du groupe qui agit diminue. Pour ces
 $a$-là, on obtient les théorèmes voulus par une hypothèse de récurrence.
Le cas essentiel qui reste à traiter est la classe  $a$ nilpotente correspondant à
 $0\in \tilde {\mathfrak {g}}$. On utilise alors un analogue dans la situation infinitésimale de la formule des traces de Jacquet–Rallis tel qu’établi par Zydor dans [Reference ZydorZyd16] et [Reference ZydorZyd18]. Le côté géométrique comprend toutes les distributions
 $I_a$ alors que le côté spectral fait apparaître leurs transformées de Fourier. Il résulte de théorèmes de Zhang et Xue que tous les énoncés envisagés sont stables par transformation de Fourier. En utilisant la formule des traces infinitésimale et l'hypothèse de récurrence, on montre qu'une certaine distribution est invariante, à support dans le cône nilpotent (la fibre de
 $a=0$) et sa transformation de Fourier a la même propriété de support. Notons que dans notre situation la représentation
 $\tilde {\mathfrak {g}}$ de
 $G$ n'est pas irréductible et il nous faut considérer plusieurs transformées de Fourier. Un théorème d'Aizenbud assure qu'une telle distribution dans notre situation est nécessairement nulle. Cela donne alors le résultat cherché dans le cas des théorèmes 1.1.6.1, 1.1.7.1 et 1.1.7.2.
1.2.2
Illustrons cette stratégie dans le cas très simple suivant. Les notations  $E/F$,
 $\eta$ etc. sont celles de la section 1.1. On considère d'une part l'action du groupe multiplicatif
 $\mathbb {G}_{m,F}$ sur le plan affine par
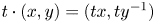 $t\cdot (x,y)=(tx,ty^{-1})$. Le quotient catégorique s'identifie par
 $(x,y)\mapsto xy$ à la droite affine. Soit
 $a\in F$ et
 $f\in \mathcal {S}(\mathbb {A}^{2})$ une fonction de Schwartz. Si
 $a\not =0$, on définit alors l'intégrale orbitale
 \[ I_a^{\eta}(f) =\int_{\mathbb{A}^{{\times}} } f(tx,t^{{-}1}y) \eta(t) \,dt \]
où  $(x,y)\in F^{2}$ est tel que
 $a=xy$. Pour
 $a=0$, on pose
 \[ I_0^{\eta}(f)=\int_{\mathbb{A}^{{\times}} } f(t,0) \eta(t) \,dt + \int_{\mathbb{A}^{{\times}} } f(0,t) \eta(t) \,dt \]
où chacune des intégrales est prise comme valeur en  $s=0$ du prolongement analytique à la Tate de l'intégrale où l'on remplace
 $dt$ par
 $|t|^{s} \,dt$. On obtient en tout cas une distribution
 $I_a^{\eta }$ qui est
 $\eta$-équivariante. Le choix d'un caractère additif non trivial sur
 $F\backslash \mathbb {A}$ et de la forme quadratique invariante
 $(x,y)\mapsto xy$ permet de définir une transformation de Fourier
 $f\mapsto \hat {f}$ sur
 $S(\mathbb {A}^{2})$ et donc d'une transformation de Fourier duale sur l'espace des distributions
 $\eta$-équivariantes. La formule sommatoire de Poisson implique l'identité suivante entre distributions invariantes
 \begin{equation} \sum_{a\in F} I_a^{\eta} = \sum_{a\in F} \hat{I}_a^{\eta}. \end{equation}
L'autre cas est celui de l'action du groupe unitaire 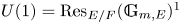 $U(1)=\operatorname {Res}_{E/F}(\mathbb {G}_{m,E})^{1}$ (l'exposant
 $1$ indique le sous-groupe des éléments de norme
 $1$) sur la droite affine sur
 $E$ vue comme
 $F$-espace. L'application norme
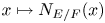 $x\mapsto N_{E/F}(x)$ identifie le quotient catégorique à la droite affine sur
 $F$. Soit
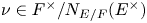 $\nu \in F^{\times }/N_{E/F}(E^{\times })$ (on identifie ce quotient à un système de représentants) et
 $f_\nu \in \mathcal {S}(\mathbb {A}_E)$ une fonction de Schwartz. Pour
 $a\in F$, on pose
 \[ I_a^{\nu}(f_\nu)=\int_{U_1(\mathbb{A})} f_\nu(t x)\,dt \]
s'il existe  $x\in E$ tel que
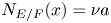 $N_{E/F}(x)=\nu a$ et
 $I_a^{\nu }(f_\nu )=0$ sinon. Cela définit une distribution
 $U_1(\mathbb {A})$-invariante. Comme précédemment en utilisant la forme hermitienne
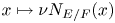 $x\mapsto \nu N_{E/F}(x)$, on définit une transformation de Fourier et on a la formule
 \begin{equation} \sum_{a\in F} I_a^{\nu} = \sum_{a\in F} \hat{I}_a^{\nu}. \end{equation}
Soit  $\mathcal {V}$ l'ensemble des places de
 $F$ et pour
 $v\in \mathcal {V}$ soit
 $F_v$ le complété de
 $F$ et
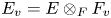 $E_v=E\otimes _F F_v$. Supposons que
 $f$ et
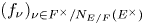 $(f_\nu )_{ \nu \in F^{\times }/N_{E/F}(E^{\times } )}$ se correspondent au sens où ces fonctions sont des tenseurs purs
 $f=\otimes _{v} f_v$ et
 $f_\nu =\otimes _{v} f_{\nu ,v}$ tels que pour tout
 $v\in \mathcal {V}$ on ait pour tout
 $x\in E_v^{\times }$
 \begin{equation} \int_{F_v^{{\times}} } f_v(t,t^{{-}1} \nu N_{E/F}(x)) \eta(t) \,dt=\int_{U_1(F_v)} f_{\nu,v}(t x)\,dt. \end{equation}
En dehors d'un ensemble fini  $S$ de places,
 $v$ est non-archimédienne et non ramifiée dans
 $E$ et
 $f_v$ est la fonction caractéristique de
 $\mathcal {O}_v^{2}$ (où
 $\mathcal {O}_v$ est l'anneau des entiers de
 $F_v$) ; dans ce cas, un calcul facile montre que si
 $\nu$ n'est pas une norme pour
 $E_v/F_v$ alors le membre de gauche de (1.2.2.3) est nul et donc
 \begin{equation} \int_{U_1(F_v)} f_{\nu,v}(t x)\,dt=0 \end{equation}
pour tout  $x\in E_v$. L'analogue du théorème 1.1.6.1 est l’énoncé suivant : pour tout
 $a\in F$, on a
 \begin{equation} I_a^{\eta}(f)= \sum_{ \nu \in F^{{\times}}/N_{E/F}(E^{{\times}} ) } I_a^{\nu}(f_\nu). \end{equation}
Cet énoncé est dû à Jacquet ([Reference JacquetJac86], cf. aussi [Reference Jacquet and RallisJR11]). L'argument de Jacquet repose sur un développement en germes des intégrales locales et le fait que les distributions globales s'expriment assez aisément en termes des intégrales locales. La généralisation de ces faits en dimension supérieure ne semble pas facile. On donne ici un argument, autre que celui de Jacquet, qu'on a su généraliser.
Notons que la condition (1.2.2.4) implique que  $I_a^{\nu }(f_\nu )=0$ sauf si
 $\nu$ est une norme pour
 $E_v/F_v$ pour
 $v\notin S$. Il n'y a donc qu'un nombre fini de
 $\nu$ qui interviennent effectivement dans (1.2.2.5). Si
 $a \not =0$, tous les termes
 $I_a^{\nu }$ sont nuls sauf éventuellement pour
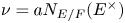 $\nu =aN_{E/F}(E^{\times })$. Dans ce cas, l’égalité (1.2.2.5) résulte immédiatement de (1.2.2.3). Les formules (1.2.2.1) et (1.2.2.2) impliquent qu'on a
 \[ \sum_{a\in F}\bigg( I_a^{\eta}(f) - \sum_{ \nu \in F^{{\times}}/N_{E/F}(E^{{\times}} ) } I_a^{\nu}(f_\nu) \bigg)= \sum_{a\in F} \bigg(\hat{I}_a^{\eta}(f) - \sum_{ \nu \in F^{{\times}}/N_{E/F}(E^{{\times}} ) } \hat{I}_a^{\nu}(f_\nu)\bigg). \]
Un théorème de Zhang et Xue assurent que  $\hat {f}$ et
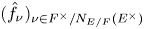 $(\hat {f}_\nu )_{ \nu \in F^{\times }/N_{E/F}(E^{\times } )}$ se correspondent aussi. Dans la formule ci-dessus tous les termes associés à
 $a\not =0$ disparaissent. Il reste donc
 \begin{equation} I_0^{\eta}(f) - \sum_{ \nu \in F^{{\times}}/N_{E/F}(E^{{\times}} ) } I_0^{\nu}(f_\nu) =\hat{I}_0^{\eta}(f) - \sum_{ \nu \in F^{{\times}}/N_{E/F}(E^{{\times}} ) } \hat{I}_0^{\nu}(f_\nu). \end{equation}
Soit  $v$ une place finie scindée dans
 $E$. Après extension des scalaires à
 $F_v$, les situations deviennent isomorphes. On peut prendre
 $f_{\nu ,v}=f_v$ et regarder
 \[ f_v \mapsto I_0^{\eta}(f) - \sum_{ \nu \in F^{{\times}}/N_{E/F}(E^{{\times}} ) } I_0^{\nu}(f_\nu) \]
comme une forme linéaire sur  ${C_c^{\infty }}(F_v^{2})$. Cette distribution est invariante, à support dans le cône nilpotent
 $xy=0$ et l'identité (1.2.2.6) implique qu'il en est de même de sa transformée de Fourier (locale). Une telle distribution est nécessairement nulle (cf. [Reference Rallis and SchiffmanRS08] lemme 8.1) donc les deux membres de (1.2.2.6) sont nuls ce qui conclut.
1.2.3 Plan de l'article
Les deux premières parties sont consacrées aux énoncés infinitésimaux analogues des théorèmes 1.1.7.1 et 1.1.7.2 ci-dessus et ont des structures similaires. La partie I est consacrée aux groupes linéaires alors que la partie II se concentre sur les groupes unitaires. Les sections 3 et 8 préparent la descente d'un point de vue algébrique alors que les sections 4 et 9, qui s'inspirent grandement des travaux d'Arthur, la préparent du point de la troncature qui intervient dans la construction des distributions globales. Les sections 5 et 10 rappellent les propriétés des distributions globales ainsi que la formule des traces infinitésimale. Les sections 6 et 11 énoncent les théorèmes de densité (analogues aux théorèmes 1.1.7.1 et 1.1.7.2 ci-dessus) et les démontrent sous l'hypothèse de la descente des distributions globales. Celle-ci est démontrée dans les sections 7 et 12.
Dans la section 13, on démontre l’énoncé de transfert infinitésimal (analogue du théorème 1.1.6.1). La section 14 est consacrée aux groupes linéaires. On y rappelle la construction des termes géométriques dans la formule des traces. On prépare la comparaison avec l'espace tangent au moyen d'une application de Cayley. On y démontre au passage le théorème 1.1.7.1. La section 15 remplit les mêmes objectifs pour les groupes unitaires. Enfin dans la section 16 on démontre le théorème 1.1.6.1.
Un certain nombre de notations générales se trouvent dans la section 2. On a laissé en appendice un énoncé géométrique sur les « familles convexes » d'intérêt indépendant.
2. Notations générales
2.1 Groupes et quotients
2.1.1
Soit  $F$ un corps de caractéristique
 $0$ et
 $G$ un groupe algébrique défini sur
 $F$. Suivant les notations d'Arthur (cf. [Reference ArthurArt78]), soit
 $X^{*}(G)$ le groupe des caractères rationnels de
 $G$ définis sur
 $F$ et
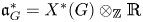 $\mathfrak {a}_G^{*}=X^{*}(G)\otimes _\mathbb {Z} \mathbb {R}$. Soit
 $\mathfrak {a}_G$ son espace dual. Pour tout groupe
 $H$ (algébrique, défini sur
 $F$, bien souvent un sous-groupe de
 $G$), on introduit le signe
 \[ \varepsilon_H^{G}=({-}1)^{\dim_\mathbb{R}(\mathfrak{a}_H)-\dim_\mathbb{R}(\mathfrak{a}_G)}.\]
2.1.2
Supposons de plus  $G$ réductif. Soit
 $A_0$ un sous-tore déployé sur
 $F$ et maximal pour cette propriété. Dans la suite, sauf mention contraire, un sous-groupe parabolique de
 $G$ est supposé défini sur
 $F$ et contenant
 $A_0$ (on dira aussi « semi-standard »). Soit
 $P$ un tel sous-groupe parabolique. Il admet alors une décomposition de Levi
 $P=M N_P$ où
 $N_P$ est le radical unipotent de
 $P$ et
 $M=M_P$ est l'unique facteur de Levi contenant
 $A_0$. Un tel groupe
 $M_P$ est appelé simplement sous-groupe de Levi de
 $G$ dans la suite. Soit
 $A_P=A_M$ le tore central
 $F$-déployé maximal de
 $M$. Soit
 $\Sigma _P$ l'ensemble des racines du tore
 $A_P$ dans
 $P$. Soit
 $\Delta _P\subset \Sigma _P$ le sous-ensemble des racines simples et
 $\hat {\Delta }_P$ l'ensemble des poids. Ces ensembles s'identifient à des parties de
 $\mathfrak {a}_P^{*}= \mathfrak {a}_M^{*}$ qui engendrent un sous-espace noté
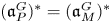 $(\mathfrak {a}_P^{G})^{*}=(\mathfrak {a}_M^{G})^{*}$.
Soit  $M_0$ le centralisateur de
 $A_0$ dans
 $G$ (c'est un sous-groupe de Levi minimal de
 $G$) et
 $\mathfrak {a}_0^{*}=\mathfrak {a}_{M_0}^{*}$. On a une inclusion naturelle
 $\mathfrak {a}_P^{*}\hookrightarrow \mathfrak {a}_0^{*}$ et une somme directe
 \[ \mathfrak{a}_0^{*}=(\mathfrak{a}_0^{P} )^{*}\oplus (\mathfrak{a}_P)^{*}. \]
où l'on pose 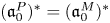 $(\mathfrak {a}_0^{P} )^{*}=(\mathfrak {a}_0^{M} )^{*}$.
2.1.3
Pour tout sous-groupe  $H\subset G$, soit
 $\mathcal {F}^{G}(H)$ l'ensemble des sous-groupes paraboliques de
 $G$ qui contiennent
 $H$. Si, de plus,
 $H$ est un sous-groupe de Levi, soit
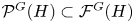 $\mathcal {P}^{G}(H)\subset \mathcal {F}^{G}(H)$ le sous-ensemble des
 $P$ tels que
 $M_P=H$. Si le contexte est clair, on pourra omettre l'exposant
 $G$.
2.1.4 Fonctions $\tau$ et $\hat {\tau }$


Plus généralement pour des sous-groupes paraboliques  $P\subset Q$, on dispose d'ensembles
 $\Delta _P^{Q}\subset \Delta _P$ et
 $\hat {\Delta }_P^{Q}$, d'une décomposition
 \[ \mathfrak{a}_P^{*}=(\mathfrak{a}_P^{Q} )^{*}\oplus (\mathfrak{a}_P)^{*} \]
et une décomposition duale (notée sans exposant  $*$) :
 \[ \mathfrak{a}_P=(\mathfrak{a}_P^{Q} )\oplus (\mathfrak{a}_P). \]
Soit  $\tau _P^{Q}$ et
 $\hat {\tau }_P^{Q}$ les fonctions caractéristiques respectives des cônes
 \[ \{H\in \mathfrak{a}_{0} \mid \alpha(H) > 0, \ \forall \ \alpha \in \Delta_{P}^{Q} \} \]
et
 \[ \{H\in \mathfrak{a}_{0} \mid \varpi(H) > 0, \ \forall \ \varpi \in \hat{\Delta}_P^{Q} \}. \]
2.1.5 Groupe de Weyl
Le groupe de Weyl  $W$ de
 $(G,M_0)$ agit sur
 $\mathfrak {a}_0$. On fixe alors un produit scalaire
 $W$-invariant sur
 $\mathfrak {a}_0$ et ce dernier est muni de la mesure euclidienne ainsi que tous ses sous-espaces.
2.1.6 Algèbres de Lie
Sauf mention expresse du contraire, l'algèbre de Lie d'un sous-groupe de  $G$ est noté par la même lettre en gothique, ici
 $\mathfrak {g}$.
2.1.7 Quotient catégorique
Soit  $X$ une variété affine sur
 $F$ sur laquelle le groupe
 $G$ agit. Soit
 $X//G$ le quotient catégorique ; celui-ci existe et c'est le spectre de l'algèbre
 $F[X]^{G}$ des fonctions régulières sur
 $X$ et
 $G$-invariantes. Soit
 \[ \underline{a}: X \to X/{/}G \]
le morphisme canonique. Pour tout  $a\in X//G$, soit
 $X_a$ la fibre du morphisme canonique au-dessus de
 $a$. Soit
 $x\in X$ un point géométrique. On dit que
 $x$ est (
 $G$-)semi-simple si l'orbite de
 $x$ sous
 $G$ est fermée dans
 $X$. On dit que
 $x$ est (
 $G$)-régulier si son orbite est de dimension maximale. Les points réguliers forment un ouvert de
 $X$.
2.2 Sur les corps de nombres
2.2.1
Soit  $F$ est un corps de nombres et
 $\mathbb {A}=\mathbb {A}_F$ l'anneau des adèles de
 $F$. Soit
 $|\cdot |_\mathbb {A}$ la valeur absolue adélique normalisée. Soit
 $\mathcal {V}$ l'ensemble des places de
 $F$ et
 $\mathcal {V}_\infty \subset \mathcal {V}$ l'ensemble des places archimédiennes. Pour
 $v\in \mathcal {V}$, soit
 $F_v$ le complété de
 $F$ en
 $v$. Si
 $v$ est non-archimédienne soit
 $\mathcal {O}_v\subset F_v$ l'anneau des entiers. Pour tout ensemble
 $S\subset \mathcal {V}$, on note
 $\mathbb {A}_S$ et
 $\mathbb {A}^{S}$ respectivement l'anneau des adèles dans
 $S$ et hors
 $S$. Si
 $S=\{v\}$, on a
 $\mathbb {A}_S=F_v$. Soit
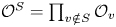 $\mathcal {O}^{S}= \prod _{v\notin S} \mathcal {O}_v$.
2.2.2
Soit  $G$ un groupe réductif connexe défini sur
 $F$. Soit
 \[ G(\mathbb{A})^{1}=\bigcap_{\chi \in X^{*}(G)} \ker |\chi|_\mathbb{A}~; \]
c'est un sous-groupe de  $G(\mathbb {A})$. Soit
 $A_G^{\infty }$ le sous-groupe central obtenu comme la composante neutre du groupe des
 $\mathbb {R}$-points du sous-tore
 $\mathbb {Q}$-déployé maximal de la restriction des scalaires de
 $F$ à
 $\mathbb {Q}$ de
 $A_G$. Le groupe
 $G(\mathbb {A})$ est alors isomorphe au produit
 $A_G^{\infty }\times G(\mathbb {A})^{1}$. On définit
 \[ [G]=G(F)\backslash G(\mathbb{A}). \]
2.2.3 Application $H_P$

Soit 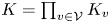 $K=\prod _{v\in \mathcal {V}}K_v$ un sous-groupe compact maximal de
 $G(\mathbb {A})$ admissible vis-à-vis du sous-groupe de Levi minimal
 $M_0$ (au sens de [Reference ArthurArt81] section 1). Pour tout sous-groupe parabolique
 $P$ de
 $G$, on dispose de la décomposition d'Iwasawa et de l'application
 \[ H_P: G(\mathbb{A})\to \mathfrak{a}_P \]
qui vérifie
 \[ \chi(H_{P}(g))=\log |\chi(p)|_{\mathbb{A}} \]
pour tout  $g\in pK$,
 $p\in P(\mathbb {A})$ et
 $\chi \in X^{*}(P)$.
2.2.4 Espaces de Schwartz–Bruhat
Soit  $V$ un
 $F$-espace vectoriel. Soit
 $\mathcal {S}(V(\mathbb {A}))$ l'espace de Schwartz–Bruhat des fonctions sur
 $V(\mathbb {A})$ à valeurs complexes. On définit également pour
 $S$ fini l'espace
 $\mathcal {S}(V(\mathbb {A}_S))$. Soit
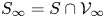 $S_\infty =S\cap \mathcal {V}_\infty$ et
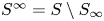 $S^{\infty }=S\setminus S_\infty$. On a alors
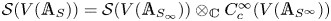 $\mathcal {S}(V(\mathbb {A}_S))=\mathcal {S}(V(\mathbb {A}_{S_\infty }))\otimes _\mathbb {C} {C_c^{\infty }}(V(\mathbb {A}_{S^{\infty }}))$. L'espace
 $\mathcal {S}(V(\mathbb {A}_{S_\infty }))$ est l'espace de Schwartz usuel muni de sa topologie habituelle.
Donnons-nous une action linéaire algébrique de  $G$ sur
 $V$. Pour tout
 $g\in G(\mathbb {A})$ et
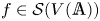 $f\in \mathcal {S}(V(\mathbb {A}))$ soit
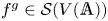 $f^{g}\in \mathcal {S}(V(\mathbb {A}))$ définie par
 \[ f^{g}(X)=f(g\cdot X) \]
pour tout  $X\in V(\mathbb {A})$. Cela définit une action à droite de
 $G(\mathbb {A})$ sur
 $\mathcal {S}(V(\mathbb {A}))$. De même,
 $G(\mathbb {A}_S)$ agit à droite sur
 $\mathcal {S}(V(\mathbb {A}_S))$.
2.2.5 Mesures de Haar
Pour tout  $F$-espace vectoriel
 $V$, le groupe
 $V(\mathbb {A})$ est muni de la mesure de Haar qui donne le volume
 $1$ au quotient
 $V(F)\backslash V(\mathbb {A})$.
2.2.6 Transformation de Fourier partielle
Soit  $\psi$ un caractère additif, continu et non-trivial
 \[ \psi: F\backslash \mathbb{A} \to \mathbb{C}^{{\times}}. \]
Soit
 \[ \langle {\cdot}\,{,}\,{\cdot} \rangle: V \times V \to F \]
une forme bilinéaire symétrique, non dégénérée et  $G$-invariante. Pour tout sous-espace
 $V_1\subset V$ qui est
 $G$-invariant et non dégénéré pour
 $\langle {\cdot }\,{,}\,{\cdot } \rangle$, soit
 $V_2$ son orthogonal. Tout
 $X\in V$ s’écrit
 $X_1+X_2$ selon la décomposition
 $V=V_1\oplus V_2$. On définit alors la transformée de Fourier partielle par
 \begin{equation} \hat{f}_{V_1}(X_1+X_2)=\int_{V_1(\mathbb{A}) } f(Y+X_2) \psi(\langle X_1,Y\rangle) \, dY. \end{equation}
On obtient ainsi un automorphisme de  $\mathcal {S}(V(\mathbb {A}))$.
On définit de même un analogue local (sur  $\mathbb {A}_S$ pour un ensemble fini
 $S$ de places) de cette transformation en prenant comme mesure la mesure auto-duale.
Première partie Le cas infinitésimal linéaire
3. Préliminaires algébriques
3.1 Stratification
3.1.1
Soit  $F$ un corps de caractéristique
 $0$ et
 $V$ un
 $F$-espace vectoriel de dimension
 $n$. Soit
 $\widetilde {\mathfrak {gl}}_F(V)$ l'espace vectoriel défini comme la somme directe
 \[ \widetilde{\mathfrak{gl}}_F(V)=\mathfrak{gl}_F(V)\oplus V\oplus V^{*} \]
où  $\mathfrak {gl}_F(V)$ est l'espace vectoriel des endomorphismes de
 $V$ et
 $V^{*}$ est l'espace vectoriel dual de
 $V$. Lorsque le contexte est clair, on omet l'indice
 $F$. Le groupe
 $GL(V)$ des automorphismes de
 $V$ agit à gauche sur
 $\widetilde {\mathfrak {gl}}(V)$ de la manière suivante : soit
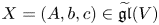 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)$ alors
 \[ g\cdot X= (gAg^{{-}1},gb,cg^{{-}1}). \]
3.1.2
Suivant § 2.1.7, on introduit le quotient catégorique
 \[ \mathcal{A}_V=\widetilde{\mathfrak{gl}}(V)/{/}GL(V), \]
le morphisme canonique
 \begin{equation} \underline{a}:\widetilde{\mathfrak{gl}}(V)\to \mathcal{A}_V. \end{equation}
Pour  $a\in \mathcal {A}_V$, on note
 $\widetilde {\mathfrak {gl}}(V)_a$ la fibre en
 $a$ du morphisme (3.1.2.1). Lorsque le contexte est clair, on note simplement
 $\mathcal {A}=\mathcal {A}_V$.
3.1.3
Soit 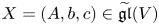 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)$. Soit
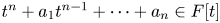 $t^{n}+a_1t^{n-1}+\cdots +a_n\in F[t]$ le polynôme caractéristique de
 $A$. Pour
 $1\leqslant i\leqslant n$, les fonctions
 $a_i$ et
 $b_i=cA^{i-1}b$ sont algébriquement indépendantes, invariantes sous
 $GL(V)$ et engendrent l'algèbre
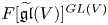 $F[\widetilde {\mathfrak {gl}}(V)]^{GL(V)}$ (cf. [Reference ZhangZha14b] lemme 3.1). On utilise ces fonctions pour l'identification
 \[ \mathcal{A} \simeq \mathbb{A}_{2n} \]
de  $\mathcal {A}$ avec l'espace affine de dimension
 $2n$.
3.1.4
Pour tout entier  $r\geqslant 1$ et tout
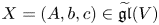 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)$ soit la matrice carrée de taille
 $r$
 \[ \Delta_r(X)= (cA^{i+j}b)_{0\leqslant i,j\leqslant r-1} \]
et 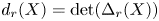 $d_r(X)=\det (\Delta _r(X))$. Par commodité, on pose
 $d_0=1$. Ce sont des éléments de
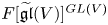 $F[\widetilde {\mathfrak {gl}}(V)]^{GL(V)}$, qui sont nuls pour
 $r>n$. Pour tout
 $r\geqslant 0$, on définit une partie localement fermée
 $\mathcal {A}^{(r)}$ par la condition
 $d_r\not =0$ et
 $d_i=0$ pour tout
 $i>r$. Deux telles parties distinctes sont d'intersection vide. Bien sûr,
 $\mathcal {A}^{(r)}\not =\emptyset$ si et seulement si
 $r\leqslant n$. La partie
 $\mathcal {A}^{(0)}$ est un fermé et
 $\mathcal {A}^{(n)}$ est un ouvert dense de
 $\mathcal {A}$ : c'est l'ouvert « régulier semi-simple » noté
 \[ \mathcal{A}^{\operatorname{rss}}=\mathcal{A}^{(n)}. \]
On définit des fermés
 \[ \mathcal{A}^{(\leqslant r)}=\bigcup_{0\leqslant i\leqslant r} \mathcal{A}^{(i)} \]
qui sont les adhérences des  $\mathcal {A}^{(r)}$ et des ouverts
 \[ \mathcal{A}^{(\geqslant r)}=\bigcup_{r \leqslant i} \mathcal{A}^{(i)}. \]
On définit de même (ou si l'on préfère par image inverse par  $\underline {a}$) une partie localement fermée
 $\widetilde {\mathfrak {gl}}(V)^{(r)}$ et un ouvert
 $\widetilde {\mathfrak {gl}}(V)^{(\geqslant r)}$ de
 $\widetilde {\mathfrak {gl}}(V)$. L'ouvert dense
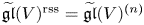 $\widetilde {\mathfrak {gl}}(V)^{\operatorname {rss}}=\widetilde {\mathfrak {gl}}(V)^{(n)}$ est formé des éléments réguliers et semi-simples (cf. [Reference Rallis and SchiffmanRS08] théorème 6.1). Ceux-ci sont de centralisateur triviaux.
Lemme 3.1.4.1 Le fermé  $\widetilde {\mathfrak {gl}}(V)^{(0)}$ est formé des triplets
 $(A,b,c)$ tels que
 $cA^{i}b=0$ pour tout
 $i$.
Demonstration La condition  $d_1=0$ donne
 $cb=0$. On vérifie immédiatement que la condition
 $cA^{i}b=0$ pour
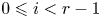 $0\leqslant i < r-1$ implique que
 $d_r$ et
 $(cA^{r-1}b)^{r}$ sont égaux à un signe près. La conclusion est alors claire.
3.2 Sommes directes
3.2.1 Somme directe canonique $V^{+}\oplus V^{-}$ associé à $X$


Soit  $0\leqslant r\leqslant n$ et
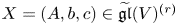 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)^{(r)}$. Soit
 $V^{+}$ le sous-espace de
 $V$ engendré par
 $A^{i}b$ pour
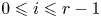 $0\leqslant i\leqslant r-1$ et
 $V^{-}$ l'orthogonal dans
 $V$ de la famille des
 $cA^{i}$ pour
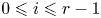 $0\leqslant i\leqslant r-1$. Il résulte de la définition de
 $r$, qu'on a
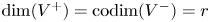 $\dim (V^{+})=\mathrm {codim}(V^{-})=r$ et que
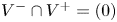 $V^{-}\cap V^{+}=(0)$. On a donc
 \begin{equation} V=V^{+}\oplus V^{-}. \end{equation}
C'est la somme directe canonique associée à  $X$.
3.2.2 Morphisme associé à une somme directe
Soit
 \begin{equation} V=V^{+}\oplus V^{-} \end{equation}
une décomposition en somme directe. Soit
 \[ V^{*}=(V^{+})^{*}\oplus (V^{-})^{*} \]
la décomposition duale où, par exemple, on identifie le dual  $(V^{+})^{*}$ de
 $V^{+}$ à l'orthogonal
 $(V^{-})^{\perp }$ de
 $V^{-}$. Soit
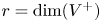 $r=\dim (V^{+})$ et
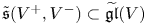 $\tilde {\mathfrak {s}}(V^{+},V^{-})\subset \widetilde {\mathfrak {gl}}(V)$ la partie localement fermée formée des triplets
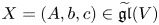 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)$ tels que
 $V^{+}$ soit le sous-espace de
 $V$ engendré par
 $A^{i}b$ pour
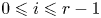 $0\leqslant i\leqslant r-1$ et
 $V^{-}$ soit l'orthogonal dans
 $V$ de la famille des
 $cA^{i}$ pour
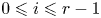 $0\leqslant i\leqslant r-1$.
Lorsque  $r\geqslant 1$ et
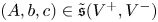 $(A,b,c)\in \tilde {\mathfrak {s}}(V^{+},V^{-})$, on définit des vecteurs
 $c'\in (V^{+})^{*}$ et
 $b'\in V^{+}$ par les conditions
 \begin{equation} c'A^{i}b=\bigg\{ \begin{array}{@{}ll} 0 & \text{si } 0\leqslant i < r-1, \\ 1 & \text{si } i=r-1. \end{array} \end{equation}
et
 \begin{equation} cA^{i}b'=\bigg\{ \begin{array}{@{}ll} 0 & \text{si } 0\leqslant i < r-1, \\ 1 & \text{si } i=r-1. \end{array} \end{equation}
Suivant la décomposition (3.2.2.2), on écrit matriciellement
 \[ A= \begin{pmatrix} A^{+} & L^{+} \\ L^{-} & A^{-} \end{pmatrix}. \]
Observons que 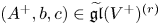 $(A^{+},b,c) \in \widetilde {\mathfrak {gl}}(V^{+})^{(r)}$. Regardons
 $L^{-}$ comme un élément de
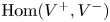 $\operatorname {Hom}(V^{+},V^{-})$. Pour
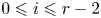 $0\leqslant i \leqslant r-2$, on a
 $L^{-}A^{i}b=0$. Par conséquent, on a
 $L^{-}=vc'$ pour
 $c'\in (V^{+})^{*}$ défini par la condition (3.2.2.3) et un unique
 $v\in V^{-}$. De même,
 $L^{+}=b'w$ pour
 $b'\in V^{+}$ défini par la condition (3.2.2.4) et un unique
 $w\in (V^{-})^{*}$. On définit alors un isomorphisme
 \begin{equation} \iota=\iota_{V^{+}\oplus V^{-}}: \widetilde{\mathfrak{gl}}(V^{+})^{(r)} \times \widetilde{\mathfrak{gl}}(V^{-}) \to \tilde{\mathfrak{s}}(V^{+},V^{-}) \end{equation}
par
 \[ \iota((A,b,c),(A',v,w))= \bigg( \begin{pmatrix} A & b'w \\ vc' & A' \end{pmatrix}, b,c\bigg) \]
où  $b'$ et
 $c'$ sont les vecteurs définis par les conditions (3.2.2.4) et (3.2.2.3). Si
 $r=n$ alors
 $V^{+}=V$ et
 $\iota$ est l'immersion ouverte de
 $\widetilde {\mathfrak {gl}}(V)^{(n)}$ dans
 $\widetilde {\mathfrak {gl}}(V)$. Si
 $r=0$ on a
 $V^{-}=V$ et le morphisme est alors par définition l'identité.
Pour tout  $X\in \widetilde {\mathfrak {gl}}(V)^{(r)}$, on a une décomposition associée
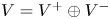 $V=V^{+}\oplus V^{-}$, cf. (3.2.1.1). On pose alors
 \[ \iota_X=\iota_{V^{+}\oplus V^{-}}. \]
L'inverse de  $\iota$ est donné par
 \[ \bigg(\begin{pmatrix} A^{+} & L^{+}\\ L^{-} & A^{-} \end{pmatrix}, b,c\bigg) \mapsto ((A^{+},b,c),(A^{-}, L^{-}(A^{+})^{r-1}b, c(A^{+})^{r-1}L^{+}) \]
Le morphisme  $\iota$ est
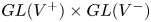 $GL(V^{+})\times GL(V^{-})$-équivariant si l'on identifie
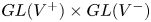 $GL(V^{+})\times GL(V^{-})$ au sous-groupe de de
 $GL(V)$ qui stabilise à la fois
 $V^{+}$ et
 $V^{-}$. Il passe donc au quotient catégorique : on obtient un morphisme encore noté
 $\iota$
 \begin{equation} \iota: \mathcal{A}_{V^{+}}^{(r)}\times \mathcal{A}_{V^{-}} \to \mathcal{A}_V. \end{equation}
Lemme 3.2.2.1 Le morphisme  $\iota$ induit un isomorphisme de
 $\mathcal {A}_{V^{+}}^{(r)}\times \mathcal {A}_{V^{-}}$ sur l'ouvert
 $\mathcal {A}_V^{(\geqslant r)}$.
Demonstration Tout d'abord  $\tilde {\mathfrak {s}}(V^{+},V^{-})$ est un fermé de
 $\widetilde {\mathfrak {gl}}(V)^{(\geqslant r)}$. Compte tenu de l'isomorphisme (3.2.2.5), il suffit de voir que l'inclusion de
 $\tilde {\mathfrak {s}}(V^{+},V^{-})$ dans
 $\widetilde {\mathfrak {gl}}(V)^{(\geqslant r)}$ induit un isomorphisme
 \[ \tilde{\mathfrak{s}}(V^{+},V^{-})/{/} GL(V^{+})\times GL(V^{-}) \to \widetilde{\mathfrak{gl}}(V)^{(\geqslant r)}/{/} GL(V)=\mathcal{A}_V^{(\geqslant r)}. \]
Il est facile de voir que chaque  $GL(V)$-orbite dans
 $\widetilde {\mathfrak {gl}}(V)^{(\geqslant r)}$ rencontre
 $\tilde {\mathfrak {s}}(V^{+},V^{-})$ en une unique
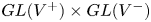 $GL(V^{+})\times GL(V^{-})$-orbite. La conclusion s'ensuit aisément (cf. [Reference Luna and RichardsonLR79] théorème 2.2).
Lemme 3.2.2.2 SoitFootnote 1 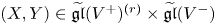 $(X,Y)\in \widetilde {\mathfrak {gl}}(V^{+})^{(r)} \times \widetilde {\mathfrak {gl}}(V^{-})$ et
 $k\in \mathbb {N}$. On a
 \begin{equation} d_{r+k}( \iota(X,Y))= d_r(X) \,d_k(Y). \end{equation}
En particulier, 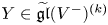 $Y\in \widetilde {\mathfrak {gl}}(V^{-})^{(k)}$ si et seulement si
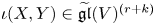 $\iota (X,Y)\in \widetilde {\mathfrak {gl}}(V)^{(r+k)}$.
Demonstration Soit 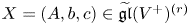 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V^{+})^{(r)}$ et
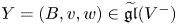 $Y=(B,v,w)\in \widetilde {\mathfrak {gl}}(V^{-})$. Alors
 \[ \iota(X,Y)=( Z , b,c) \]
où l'endomorphisme  $Z$ s’écrit matriciellement relativement à la décomposition (3.2.1.1)
 \[ Z= \begin{pmatrix} A & b'w \\ vc' & B \end{pmatrix}. \]
Pour 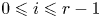 $0\leqslant i \leqslant r-1$, on a
 $cZ^{i}b=cA^{i}b$. Par ailleurs, on a
 \begin{align*} Z^{r}b&= Z Z_{}^{r-1}b\\ &= Z A^{r-1}b\\ &\in v c'A_{}^{r-1}b + V^{+}\\ &\in v + V^{+}. \end{align*}
On en déduit que 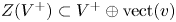 $Z(V^{+}) \subset V^{+}\oplus \operatorname {vect}(v)$. En réitérant, on obtient
 \[ Z^{r+1}b\in B v + V^{+}\oplus \operatorname{vect}(v) \]
puis par récurrence pour  $i\geqslant 0$
 \[ Z^{r+i}b\in B^{i} v + V^{+}\oplus \operatorname{vect}(v, B v,\ldots, B^{i-1}v). \]
Il s'ensuit que par des manipulations sur les colonnes on a
 \begin{align*} d_{r+k}(Z,b,c)&=\det((cZ^{i+j}b)_{0\leqslant i,j \leqslant r+k-1} ) \\ &= \det\begin{pmatrix} (c A^{i+j}b)_{0\leqslant i,j\leqslant r-1} & 0 \\ (c Z^{i+j}b)_{\scriptsize{ \begin{array}{l} r\leqslant i\leqslant r+k-1\\ 0\leqslant j \leqslant r-1 \end{array}}} & (c Z^{i} B^{j}v)_{\scriptsize{ \begin{array}{l} r\leqslant i\leqslant r+k-1\\ 0\leqslant j \leqslant k-1 \end{array}}} \end{pmatrix}\\ &= \det((c A^{i+j}b)_{0\leqslant i,j\leqslant r-1})\cdot \det\bigg( (c Z^{i} B^{j}v)_{\scriptsize{ \begin{array}{l} r\leqslant i\leqslant r+k-1\\ 0\leqslant j \leqslant k-1 \end{array}}}\bigg). \end{align*}
Dualement, par un raisonnement analogue, on obtient pour  $i\geqslant 0$
 \[ cZ^{r+i}\in w B^{i} + (V^{+})^{*} \oplus\operatorname{vect}(w,w B,\ldots wB^{i-1}). \]
Par des manipulations sur les lignes, on voit que
 \begin{align*} \det\bigg( (c Z^{i} B^{j}v)_{\scriptsize{ \begin{array}{l} r\leqslant i\leqslant r+k-1\\ 0\leqslant j \leqslant k-1 \end{array}}}\bigg)&= \det\bigg( (w B^{i} B^{j}v)_{\scriptsize{ \begin{array}{l} 0\leqslant i\leqslant k-1\\ 0\leqslant j \leqslant k-1 \end{array}}}\bigg)\\ &= d_k(Y). \end{align*}
Cela conclut.
3.3 Décomposition de Jordan
3.3.1
Le but de cette section est de donner une construction canonique d'une décomposition de Jordan pour tout  $X\in \widetilde {\mathfrak {gl}}(V)$. On a la notion d’élément semi-simple de
 $\widetilde {\mathfrak {gl}}(V)$ (cf. § 2.1.7). On dit que
 $X$ est nilpotent si
 $\underline {a}(X)=\underline {a}(0)$. On a le lemme suivant.
Lemme 3.3.1.1 (Rallis–Schiffmann, cf. [Reference Rallis and SchiffmanRS08, théorème 6.2])
Un élément 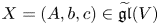 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)$ est semi-simple si et seulement si les deux conditions suivantes sont satisfaites :
1. Dans la somme directe canonique de
$X$, cf. (3.2.1.1),
les espaces\[ V=V^{+}\oplus V^{-}, \]$V^{\pm }$ sont stables par $A$.2. L'endomorphisme de
$V^{-}$ induit par $A$ est semi-simple au sens usuel.


Remarque 3.3.1.2 Pour un élément 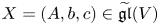 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)$ semi-simple, l'espace
 $V^{+}$ est engendré par la famille des
 $A^{i}b$ pour
 $i\geqslant 0$ et l'espace
 $V^{-}$ est l'orthogonal de la famille des
 $cA^{i}$ pour
 $i\geqslant 0$.
3.3.2
Lemme 3.3.2.1 Soit  $a\in \mathcal {A}(F)$. L'ensemble des éléments semi-simples dans la fibre
 $\widetilde {\mathfrak {gl}}(V)_a(F)$ est non-vide et est formé d'une unique orbite sous
 $G(F)$.
Demonstration Deux éléments semi-simples dans  $\widetilde {\mathfrak {gl}}(V)_a(F)$ sont géométriquement conjugués. Deux éléments semi-simples de
 $\widetilde {\mathfrak {gl}}(V)(F)$ géométriquement conjugués le sont sur
 $G(F)$. Pour cela il suffit de vérifier que pour tout
 $X$ semi-simple, l'ensemble de cohomologie galoisienne
 $H^{1}(F,G_X)$ associé au centralisateur
 $G_X$ dans
 $G$ est trivial. Or, d'après le lemme 3.3.1.1, un tel élément semi-simple s’écrit
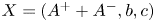 $X=(A^{+}+A^{-},b,c)$ avec
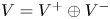 $V=V^{+}\oplus V^{-}$,
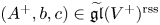 $(A^{+},b,c)\in \widetilde {\mathfrak {gl}}(V^{+})^{\operatorname {rss}}$ et
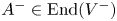 $A^{-}\in \operatorname {End}(V^{-})$ est semi-simple. Le groupe
 $G_X$ s'identifie alors au centralisateur de
 $A^{-}$ dans
 $GL(V^{-})$ et ce dernier groupe est à restriction des scalaires près un produit de groupes linéaires d'où la trivialité du
 $H^{1}$ associé.
Il nous reste à voir que  $\widetilde {\mathfrak {gl}}(V)_a(F)$ possède des éléments semi-simples. Soit
 $r$ tel que
 $a\in \mathcal {A}^{(r)}(F)$. D'après le § 3.2.2, pour toute décomposition
 $V^{+}\oplus V^{-}$ en sous-
 $F$-espaces, on a un diagramme commutatif

de  $F$-morphismes, la flèche horizontale du bas étant un isomorphisme (cf. les lemmes 3.2.2.1 et 3.2.2.2). On est donc ramené aux deux cas suivants
 $r=0$ et
 $r=\dim (V)$. Le premier cas est évident puisque tout polynôme est polynôme caractéristique d'un endomorphisme semi-simple de
 $V$. Le second résulte de ce que pour tout
 $a\in \mathcal {A}(F)$, la fibre
 $\widetilde {\mathfrak {gl}}(V)_a(F)$ est non vide (il y a en fait une section de
 $a$ définie sur
 $F$, cf. [Reference ZhangZha14b] preuve du lemme 3.1) et que pour
 $a\in \mathcal {A}^{\operatorname {rss}}(F)$ cette fibre est composée d’éléments semi-simples réguliers.
3.3.3 Décomposition de Jordan : cas extrêmes
Soit  $X\in \widetilde {\mathfrak {gl}}(V)$. Si
 $X$ appartient à la strate ouverte
 $\widetilde {\mathfrak {gl}}(V)^{\operatorname {rss}}$ alors
 $X$ est semi-simple régulier. On pose dans cas
 $X_s=X$ et
 $X_n=0$. Supposons à l'opposé que
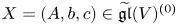 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)^{(0)}$. Soit
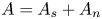 $A=A_s+A_n$ la décomposition de Jordan usuelle de
 $A$. On pose alors
 \[ X_s=(A_s,0,0) \]
et
 \[ X_n=(A_n,b,c). \]
Lemme 3.3.3.1 On a 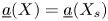 $\underline {a}(X)=\underline {a}(X_s)$ et les éléments
 $X_s$ et
 $X_n$ sont respectivement semi-simples et nilpotents.
Demonstration Le fait que  $X_s$ est semi-simple résulte du lemme 3.3.1.1, l’égalité
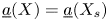 $\underline {a}(X)=\underline {a}(X_s)$ du lemme 3.1.4.1 et du fait que
 $A$ et
 $A_s$ ont même polynôme caractéristique. Les invariants
 $cA_n^{i}b$ sont des combinaisons linéaires de
 $cA^{i}b$, donc nuls d'après le lemme 3.1.4.1. L’égalité
 $\underline {a}(X_n)=0$ en résulte.
3.3.4 Décomposition de Jordan : cas intermédiaires
Soit  $1\leqslant r < n$ et
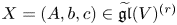 $X=(A,b,c)\in \widetilde {\mathfrak {gl}}(V)^{(r)}$. Reprenons les constructions du § 3.2.1. Il existe alors un unique
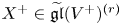 $X^{+}\in \widetilde {\mathfrak {gl}}(V^{+})^{(r)}$ et
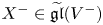 $X^{-}\in \widetilde {\mathfrak {gl}}(V^{-})$ tels que
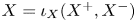 $X=\iota _X(X^{+},X^{-})$. D'après le lemme 3.2.2.2, on a nécessairement
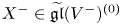 $X^{-}\in \widetilde {\mathfrak {gl}}(V^{-})^{(0)}$. D'après § 3.3.3, on sait définir
 $X^{+}_s=X^{+}$ et
 $X^{-}_s$. On pose alors
 \begin{equation} X_s=\iota_X(X^{+}_s,X^{-}_s) \end{equation}
et
 \begin{equation} X_n=X-X_s. \end{equation}
Lemme 3.3.4.1 On a 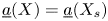 $\underline {a}(X)=\underline {a}(X_s)$ et les éléments
 $X_s$ et
 $X_n$ sont respectivement semi-simples et nilpotents.
Demonstration Écrivons 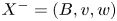 $X^{-}=(B,v,w)$. On a alors
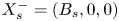 $X^{-}_s=(B_s,0,0)$ où
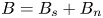 $B=B_s+B_n$ est la décomposition de Jordan usuelle dans
 $\mathfrak {gl}(V^{-})$. Il résulte du lemme 3.3.1.1 que
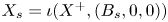 $X_s=\iota (X^{+},(B_s,0,0))$ est semi-simple. L’égalité
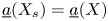 $\underline {a}(X_s)=\underline {a}(X)$ résulte immédiatement des égalités
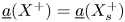 $\underline {a}(X^{+})=\underline {a}(X^{+}_s)$ et
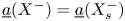 $\underline {a}(X^{-})=\underline {a}(X^{-}_s)$ (cf. lemme 3.3.3.1). On a
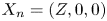 $X_n=( Z, 0,0)$ où
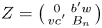 $Z=\big (\begin {smallmatrix} 0 & b'w \\ vc' & B_n \end {smallmatrix}\big )$. Il s'agit de voir que
 $Z$ est nilpotent au sens usuel. Mais cela résulte immédiatement de la formule
 \[ Z^{k}= \begin{pmatrix} 0 & b'w B_n^{k-1} \\ B_n^{k-1} vc' & B_n^{k} + (c'b') \sum_{i=0}^{k-2} B_n^{i} vw B_n^{k-2-i} \end{pmatrix}. \]
3.3.5 On a le lemme suivant
Lemme 3.3.5.1 Pour tout  $\delta \in GL(V)$ et tout
 $X\in \widetilde {\mathfrak {gl}}(V)$ on a
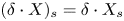 $(\delta \cdot X)_s=\delta \cdot X_s$ et
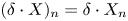 $(\delta \cdot X)_n=\delta \cdot X_n$.
Demonstration Soit 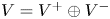 $V=V^{+}\oplus V^{-}$ la somme canonique associée à
 $X$. Alors
 $\delta V^{+}\oplus \delta V^{-}$ est la décomposition canonique de
 $\delta \cdot X$ et
 \begin{equation} \iota_{\delta\cdot X}=\delta \iota_X(\delta^{{-}1}\cdot,\delta^{{-}1}\cdot). \end{equation}
On est alors ramené à prouver la propriété dans les cas extrêmes  $X\in \widetilde {\mathfrak {gl}}(V)^{(n)}$ ou
 $X\in \widetilde {\mathfrak {gl}}(V)^{(0)}$ qui sont évidents.
3.4 Sections transverses
3.4.1
Soit  $F$ un corps de caractéristique
 $0$. Soit
 $I$ un ensemble fini et pour tout
 $i\in I$ soit
 $F_i$ une extension finie de
 $F$ de degré notée
 $d_i\geqslant 1$. Soit
 $V_i$ un
 $F_i$-espace vectoriel de dimension
 $n_i\geqslant 1$. Soit
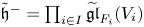 $\tilde {\mathfrak {h}}^{-}= \prod _{i\in I} \widetilde {\mathfrak {gl}}_{F_i}(V_i)$ qu'on verra comme un
 $F$-espace vectoriel. Soit
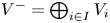 $V^{-}=\bigoplus _{i\in I} V_i$ vu comme
 $F$-espace vectoriel de dimension
 \[ n_-{=}\sum_{i\in I} n_id_i. \]
Soit 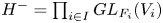 $H^{-}=\prod _{i\in I}GL_{F_i}(V_i)$ qu'on identifie naturellement à un sous-
 $F$-groupe de
 $GL_F(V^{-})$. On a une application
 $F$-linéaire
 \begin{equation} \iota_{H^{-}}: \tilde{\mathfrak{h}}^{-}\to \widetilde{\mathfrak{gl}}_F(V^{-}) \end{equation}
donnée par
 \[ ((A_i,b_i,c_i))_{ i\in I}\mapsto \bigg(\bigoplus_{i\in I} A_i,\bigoplus_{i\in I} b_i,\bigoplus_{i\in I} c_i\bigg). \]
Par abus, pour la composante  $c_i$ on a utilisé implicitement l'identification de
 $F$-espaces vectoriels
 \[ V_i^{*}=\operatorname{Hom}_{F_i}(V_i,F_i) \simeq \operatorname{Hom}_{F}(V_i,F) \]
donnée par
 \[ c_i\mapsto (v_i\in V_i \mapsto \operatorname{trace}_{F_i/F}(c_i(v_i))). \]
L'application (3.4.1.1) est  $H^{-}$-équivariante. On en déduit un morphisme encore noté
 $\iota _{H^{-}}$
 \begin{equation} \iota_{H^{-}}: \mathcal{A}_{H^{-}}=\prod_{i\in I} \mathcal{A}_{V_i} \to \mathcal{A}_{V^{-}}. \end{equation}
Soit 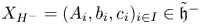 $X_{H^{-}}=(A_i,b_i,c_i)_{ i\in I}\in \tilde {\mathfrak {h}}^{-}$ et
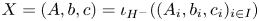 $X=(A,b,c)=\iota _{H^{-}}((A_i,b_i,c_i)_{ i\in I})$. Pour tout
 $i\in I$, soit
 $\chi _{A_i,F}$, resp.
 $\chi _{A_i,F_i}$, le polynôme caractéristique de
 $A_i$ vu comme
 $F$-endomorphisme (resp.
 $F_i$-endomorphisme) de
 $V_i$. On dispose aussi du polynôme caractéristique
 $\chi _{A,F}$ de
 $A$. Pour tous polynômes
 $P$ et
 $Q$, soit
 $\operatorname {disc}(P)$ le discriminant de
 $P$ et
 $\mathrm {Res}(P,Q)$ le résultant de
 $P$ et
 $Q$. Soit
 $D_{H^{-}}^{V^{-}}$ la fonction régulière sur
 $\mathcal {A}_{H^{-}}$ définie par
 \begin{align*} D_{H^{-}}^{V^{-}}(X_{H^{-}})&= \frac{ \operatorname{disc}(\chi_{A,F}) }{\prod_{i\in I} \operatorname{disc}(\chi_{A_i,F})}\\ &= ({\pm}) \prod_{ (i,j) \in I^{2}, \, i\not=j} \mathrm{Res}(\chi_{A_i,F},\chi_{A_j ,F}) \end{align*}
où  $(\pm )$ désigne un signe élémentaire non explicité.
Lemme 3.4.1.1 Avec les notations ci-dessus, on a
 \begin{align*} d_{n_-}(X)&= \operatorname{disc}(\chi_{A,F}) \cdot \prod_{i\in I} N_{F_i/F}\bigg( \frac{d_{n_i}(A_i,b_i,c_i)}{\operatorname{disc}(\chi_{A_i,F_i})}\bigg)\\ &= D_{H^{-}}^{V^{-}}(X_{H^{-}}) \cdot \prod_{i\in I} \frac{\operatorname{disc}(\chi_{A_i,F}) }{N_{F_i/F}(\operatorname{disc}(\chi_{A_i,F_i}))} \cdot \prod_{i\in I} N_{F_i/F}(d_{n_i}(A_i,b_i,c_i)) \end{align*}
où dans la seconde ligne chacun des trois facteurs est régulier.
Demonstration Le passage de la première ligne à la seconde est immédiat. Montrons donc la première égalité.
Traitons d'abord le cas où  $I=\{1,2\}$ et
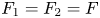 $F_1=F_2=F$. Soit
 $e_1$ et
 $e_2$ des bases respectives de
 $V_1$ et
 $V_2$. Soit
 $e=e_1\cup e_2$ la base de
 $V^{-}$ qui s'en déduit. Pour tout
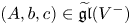 $(A,b,c)\in \widetilde {\mathfrak {gl}}(V^{-})$, on a alors
 \[ d_{n_-}(A,b,c)= {\det}_e(b,Ab,\ldots,A^{n_-{-}1}b) {\det}_{e^{*}}(c,cA,\ldots,cA^{n_-{-}1}) \]
où  ${\det }_e$ et
 ${\det }_{e^{*}}$ désignent le déterminant pris respectivement dans la base
 $e$ de
 $V^{-}$ et dans la base duale
 $e^{*}$ de
 $(V^{-})^{*}$. Pour
 $i\in \{1,2\}$, soit
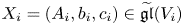 $X_i=(A_i,b_i,c_i)\in \widetilde {\mathfrak {gl}}(V_i)$. Soit
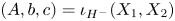 $(A,b,c)=\iota _{H^{-}}(X_1,X_2)$. Pour alléger les notations, on pose
 $P_1=\chi _{A_1,F}$. Par des manipulations sur les colonnes, on voit qu'on a
 \begin{align*} {\det}_e(b,Ab,\ldots,A^{n_-{-}1}b)&= {\det}_e(b_1+b_2,A_1b_1+A_2b_2,\ldots,A_1^{n_-{-}1}b_1+A_2^{n_-{-}1}b_2)\\ &= {\det}_e(b_1+b_2,\ldots,A_1^{n_1-1}b_1+A_2^{n_1-1}b_2, P_1(A_2)b_2, \ldots, P_1(A_2)A_2^{n_2-1}b_2)\\ &= {\det}_{e_1}(b_1,\ldots,A_1^{n_1-1}b_1) {\det}_{e_2}(P_1(A_2)b_2, \ldots, P_1(A_2)A_2^{n_2-1}b_2)\\ &= {\det}_{e_1}(b_1,\ldots,A_1^{n_1-1}b_1) {\det}_{e_2}(b_2, \ldots, A_2^{n_2-1}b_2) \det(P_1(A_2)). \end{align*}
Par un calcul analogue sur le déterminant 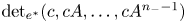 ${\det }_{e^{*}}(c,cA,\ldots ,cA^{n_--1})$, on aboutit immédiatement au résultat vu qu'on a
 \[ \det(P_1(A_2))^{2}= \frac{\operatorname{disc}(\chi_{A,F})}{\operatorname{disc}(\chi_{A_1,F}) \operatorname{disc}(\chi_{A_2,F})}. \]
Par une récurrence immédiate, on obtient le lemme pour un ensemble  $I$ quelconque pour lequel
 $F_i=F$ pour tout
 $i\in I$.
Traitons ensuite le cas du singleton  $I=\{1\}$ et d'une extension
 $F_1$ de
 $F$. Fixons une base de
 $V_1$ de sorte qu'on identifie
 $V_1$ à
 $F_1^{n_1}$, de même pour son dual etc. Pour vérifier la formule annoncée, on peut faire un changement de base de
 $F$ à
 $\bar {F}$ une clôture algébrique de
 $F$. Soit
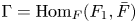 $\Gamma =\operatorname {Hom}_{F}(F_1,\bar {F})$ l'ensemble des
 $F$-homomorphismes de corps de
 $F_1$ dans
 $\bar {F}$. Pour tout ensemble
 $X$ soit
 $X^{\Gamma }$ l'ensemble des applications de
 $\Gamma$ dans
 $X$. On a un isomorphisme de
 $\bar {F}$-espaces vectoriels
 \[ \widetilde{\mathfrak{gl}}_{F_1}( F_1^{n_1}){\bigotimes_F} \bar{F} \simeq \widetilde{\mathfrak{gl}}_{\bar{F}}( \bar{F}^{n_1})^{\Gamma} \]
donné par 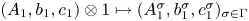 $(A_1,b_1,c_1)\otimes 1 \mapsto (A^{\sigma }_1,b^{\sigma }_1,c^{\sigma }_1)_{\sigma \in \Gamma }$. L'application
 $\iota _{H^{-}}$ devient
 \[ (A^{\sigma}_1,b^{\sigma}_1,c^{\sigma}_1)_{\sigma \in \Gamma}\mapsto \bigg(\bigoplus_{\sigma\in \Gamma} A^{\sigma}_1,\bigoplus_{\sigma\in \Gamma}b^{\sigma}_1, \bigoplus_{\sigma\in \Gamma}c^{\sigma}_1\bigg). \]
D'après ce que l'on vient de faire, on a
 \begin{align*} d_{n_-}(\iota_{H^{-}}(A_1,b_1,c_1))&= \operatorname{disc}(\chi_{A,F}) \prod_{\sigma\in \Gamma} \frac{d_{n_1}(A^{\sigma}_1,b^{\sigma}_1,c^{\sigma}_1)}{\operatorname{disc}\chi_{A^{\sigma}_1,\bar{F}} }\\ &= \operatorname{disc}(\chi_{A,F}) N_{F_1/F }\bigg(\frac{d_{n_1}(A_1,b_1,c_1)}{ \operatorname{disc} \chi_{A_1,F_1}}\bigg). \end{align*}
Le cas général se déduit aussitôt des cas que nous venons de traiter.
Soit  $\mathcal {A}_{H^{-}}'$ l'ouvert de
 $\mathcal {A}_{H^{-}}$ défini par
 $D_{H^{-}}^{V^{-}}\not =0$. Le morphisme (3.4.1.2) est étale sur l'ouvert
 $\mathcal {A}_{H^{-}}'$ (cf. [Reference ZhangZha14b] appendice B). Soit
 $\mathcal {A}_{H^{-}}^{(n_-)}$ l'ouvert de
 $\mathcal {A}_{H^{-}}$ défini comme l'image inverse par
 $\iota _{H^{-}}$ de
 $\mathcal {A}^{\operatorname {rss}}_{V^{-}}$. Il résulte du lemme 3.4.1.1 qu'on a
 \begin{equation} \mathcal{A}_{H^{-}}^{(n_-)}\subset \mathcal{A}_{H^{-}}'. \end{equation}
3.4.2
Soit  $V^{+}$ un
 $F$-espace vectoriel de dimension
 $r\geqslant 0$. Soit
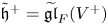 $\tilde {\mathfrak {h}}^{+}=\widetilde {\mathfrak {gl}}_{F}(V^{+})$ muni de l'action de
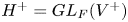 $H^{+}=GL_F(V^{+})$ de quotient
 $\mathcal {A}_{H^{+}}=\mathcal {A}_{V^{+}}$ . Soit le
 $F$-espace
 \[ \tilde{\mathfrak{h}}=\tilde{\mathfrak{h}}^{+} \times \tilde{\mathfrak{h}}^{-} \]
muni de l'action du  $F$-groupe
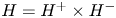 $H=H^{+}\times H^{-}$ et
 \[ \underline{a}: \tilde{\mathfrak{h}} \to \mathcal{A}_H= \mathcal{A}_{H^{+}} \times \mathcal{A}_{H^{-}} \]
le morphisme canonique de  $\tilde {\mathfrak {h}}$ vers son quotient. Soit l'ouvert
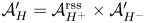 $\mathcal {A}_H'=\mathcal {A}_{H^{+}}^{\operatorname {rss}} \times \mathcal {A}_{H^{-}}'$ et
 $\tilde {\mathfrak {h}}'$ l'ouvert de
 $\tilde {\mathfrak {h}}$ obtenu comme l'image inverse de
 $\mathcal {A}_H'$.
3.4.3
Soit 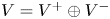 $V=V^{+}\oplus V^{-}$ et
 $\tilde {\mathfrak {g}}=\widetilde {\mathfrak {gl}}_F(V)$ muni de l'action de
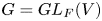 $G=GL_F(V)$. Soit
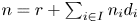 $n=r+\sum _{i\in I}n_i d_i$. En composant (3.2.2.5) avec (3.4.1.1), on obtient un morphisme
 \begin{equation} \iota_H : \tilde{\mathfrak{h}}' \to \tilde{\mathfrak{g}} \end{equation}
qui est  $H$-équivariant lorsqu'on identifie naturellement
 $H$ à un sous-groupe de
 $G$. Il induit donc un morphisme homonyme sur les quotients
 \begin{equation} \iota_H : \mathcal{A}_H' \to \mathcal{A}. \end{equation}
Ce dernier morphisme est étale (cf. [Reference ZhangZha14b] appendice B). Soit  $\mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}$ l'ouvert de
 $\mathcal {A}_H'$ défini comme l'image inverse de l'ouvert
 $\mathcal {A}^{\operatorname {rss}}$. Il résulte de l'inclusion (3.4.1.3) et des lemmes 3.2.2.1 et 3.2.2.2 qu'on a
 \begin{equation} \mathcal{A}_H^{\operatorname{\mathit{G}\text{-}rss}}=\mathcal{A}_{H^{+}}^{\operatorname{rss}} \times \mathcal{A}_{H^{-}}^{(n_-)}. \end{equation}
On a ensuite un isomorphisme (cf. [Reference ZhangZha14b] appendice B)
 \begin{equation} G \times^{H} \tilde{\mathfrak{h}}' \to \tilde{\mathfrak{g}} \times_{\mathcal{A}} \mathcal{A}_H' \end{equation}
qui est donné par 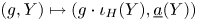 $(g,Y) \mapsto (g\cdot \iota _H(Y), \underline {a}(Y))$ et où la source désigne le quotient de
 $G \times \tilde {\mathfrak {h}}'$ par l'action à droite (libre) de
 $H$ donnée par
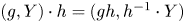 $(g,Y)\cdot h=(gh,h^{-1}\cdot Y)$.
3.4.4
On suppose de plus que  $F$ est un corps de nombres ; on utilise les notations de la section 2.2. On aura besoin des constructions et des résultats précédents sur une base un peu plus générale. On procède comme suit : on considère
 $A$ l'anneau des entiers de
 $F$ « hors
 $S$ » où
 $S$ est un ensemble fini de places de
 $F$, assez grand, qui contient les places archimédiennes. Soit
 $A_i$ la clôture intégrale de
 $A$ dans
 $F_i$. Lorsque
 $S$ est assez grand,
 $A$ est principal,
 $A_i$ est un
 $A$-module libre de rang
 $d_i$ et le morphisme
 $A\to A_i$ est étale. En considérant
 $V$ un
 $A$-module libre de rang
 $n$, on définit de manière évidente un
 $A$-module libre
 $\tilde {\mathfrak {g}}=\widetilde {\mathfrak {gl}}_A(V)$ muni de l'action du
 $A$-schéma en groupes réductifs
 $GL_{A}(V)$ et on obtient un
 $A$-schéma quotient
 $\mathcal {A}$. De même, on définit
 $\widetilde {\mathfrak {gl}}_A(V^{+})$ et
 $\widetilde {\mathfrak {gl}}_{A_i}(V_i)$ puis
 $\tilde {\mathfrak {h}}$. Par restriction des scalaires à la Weil, ce dernier est muni d'une action du
 $A$-schéma en groupes réductifs
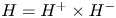 $H=H^{+}\times H^{-}$ avec
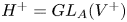 $H^{+}=GL_A(V^{+})$ et
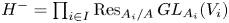 $H^{-}=\prod _{i\in I} \operatorname {Res}_{A_i/A}GL_{A_i}(V_i)$. Soit
 $\mathcal {A}_H$ le quotient. On a un ouvert
 $\mathcal {A}_H'$ défini comme avant.
3.4.5
On continue avec la situation du paragraphe précédent. Soit  $v\notin S$ une place finie de
 $F$ et
 $\mathcal {O}_v$ l'anneau des entiers du complété
 $F_v$.
Lemme 3.4.5.1 Soit  $a\in \mathcal {A}_H'(\mathcal {O}_v)$.
1. Pour tous
$Y\in \tilde {\mathfrak {h}}_a(F_v)$ et $g\in G(F_v)$, les assertions suivantes sont équivalentes :
(a)
$g^{-1}\cdot \iota _H(Y)\in \tilde {\mathfrak {g}}(\mathcal {O}_v)$ ;(b) Il existe
$h\in H(F_v)$ tel que $g\in hG(\mathcal {O}_v)$ et $h^{-1}\cdot Y\in \tilde {\mathfrak {h}}(\mathcal {O}_v)$.
2. Pour tout
$Y\in \tilde {\mathfrak {h}}_a(F_v)$, les assertions suivantes sont équivalentes :
(a)
$\iota _H(Y)\in \tilde {\mathfrak {g}}(\mathcal {O}_v)$ ;(b)
$Y\in \tilde {\mathfrak {h}}(\mathcal {O}_v)$.
3. Pour tout
$g\in G(F_v)$ et tout $X\in \tilde {\mathfrak {g}}^{\operatorname {rss}}(\mathcal {O}_v)$ les assertions suivantes sont équivalentes :
(a)
$g^{-1}\cdot X\in \tilde {\mathfrak {g}}^{\operatorname {rss}}(\mathcal {O}_v)$ ;(b)
$g\in G(\mathcal {O}_v)$.


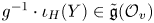


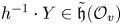

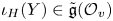


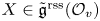
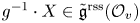

Demonstration Prouvons d'abord l'assertion 1. Il est clair que 1.(b) implique 1.(a). Supposons 1.(a). Le couple  $(g^{-1},Y)$ définit donc un élément de
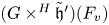 $(G \times ^{H} \tilde {\mathfrak {h}}')(F_v)$ dont l'image
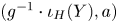 $(g^{-1}\cdot \iota _H(Y),a)$ par (3.4.3.7) est un
 $\mathcal {O}_v$-point de
 $\tilde {\mathfrak {g}} \times _{\mathcal {A}} \mathcal {A}_H'$. Comme (3.4.3.7) est un
 $\mathcal {O}_v$-isomorphisme, cet élément appartient en fait à
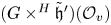 $(G \times ^{H} \tilde {\mathfrak {h}}')(\mathcal {O}_v)$. Or l'application naturelle
 \begin{equation} (G(\mathcal{O}_v)\times \tilde{\mathfrak{h}}'(\mathcal{O}_v) ) \to (G \times^{H} \tilde{\mathfrak{h}}')(\mathcal{O}_v) \end{equation}
est surjective. En effet, la surjectivité est vraie pour les points à valeurs dans le corps résiduel par le lemme de Lang. La surjectivité de (3.4.5.8) est alors une conséquence de la lissité du morphisme canonique 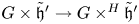 $G\times \tilde {\mathfrak {h}}' \to G \times ^{H} \tilde {\mathfrak {h}}'$. Par conséquent, il existe un couple
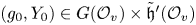 $(g_0,Y_0)\in G(\mathcal {O}_v)\times \tilde {\mathfrak {h}}'(\mathcal {O}_v)$ et
 $h\in H(F_v)$ tels que
 $g^{-1}h=g_0$ et
 $h^{-1}\cdot Y= Y_0$. Cela conclut.
L'assertion 2 est essentiellement un cas particulier de l'assertion 1. En effet, si l'on suppose 2.(a), alors d'après l'assertion 1, Il existe  $h\in H(F_v)$ tel que
 $h\in G(\mathcal {O}_v)$ et
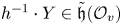 $h^{-1}\cdot Y\in \tilde {\mathfrak {h}}(\mathcal {O}_v)$. Or
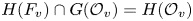 $H(F_v)\cap G(\mathcal {O}_v)=H(\mathcal {O}_v)$ d'où
 $Y\in \tilde {\mathfrak {h}}(\mathcal {O}_v)$.
Enfin, l'assertion 3 résulte immédiatement de [Reference Rallis and SchiffmanRS08] proposition 6.2.
3.4.6
Soit  $v$ une place quelconque de
 $F$.
Lemme 3.4.6.1 Soit  $a\in \mathcal {A}_H'(F_v)$ et
 $\Omega \subset \tilde {\mathfrak {g}}(F_v)$ un ensemble compact. Il existe un compact
 $C$ de
 $G(F_v)$ qui vérifie la propriété suivante. Pour tous
 $g \in G(F_v)$ et
 $Y\in \tilde {\mathfrak {h}}_a(F_v)$ tels que
 \[ g^{{-}1}\iota_H(Y)\in \Omega \]
on a  $g\in H(F_v)C$.
Demonstration Le couple  $(g^{-1},Y)$ définit un élément de
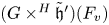 $(G \times ^{H} \tilde {\mathfrak {h}}')(F_v)$ dont l'image
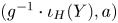 $(g^{-1}\cdot \iota _H(Y),a)$ par (3.4.3.7) appartient à un compact qui ne dépend que de
 $a$ et
 $\Omega$. Il en donc est de même pour
 $(g^{-1},Y)$ ainsi que de son image dans
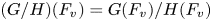 $(G/H)(F_v)=G(F_v)/H(F_v)$.
4. Combinatoire des cônes
4.1 Sous-espaces paraboliques
4.1.1
Soit  $V$ un espace vectoriel de dimension
 $n\geqslant 0$ sur
 $F$ un corps de caractéristique
 $0$. Soit
 $G=GL(V)$. On considère l'espace
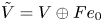 $\tilde {V}=V\oplus F e_0$ de dimension
 $n+1$ (pour un certain vecteur
 $e_0$) et
 $\tilde {G}=GL(\tilde {V})$. On identifie
 $G$ au sous-groupe de
 $\tilde {G}$ qui stabilise
 $V$ et fixe
 $e_0$. Contrairement aux notations de la section 2.1,
 $\tilde {\mathfrak {g}}$ ne désigne pas l'algèbre de Lie de
 $\tilde {G}$ (qui n'apparaïtra pas dans cette section). On réserve la notation
 $\tilde {\mathfrak {g}}$ pour l'espace
 $\widetilde {\mathfrak {gl}}(V)$.
4.1.2 Les projections $r_i$ et $\hat {r}_i$


Soit  $(e_1,\ldots ,e_n)$ une base de
 $V$ d'où une base
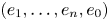 $(e_1,\ldots ,e_n,e_0)$ de
 $\tilde {V}$. Soit
 $T_0 \subset \tilde {T}_0$ les sous-tores maximaux respectifs de
 $G$ et
 $\tilde {G}$ qui stabilisent les droites engendrées par les vecteurs de base. Ce sont donc des tores déployés maximaux respectivement de
 $G$ et
 $\tilde {G}$.
On pose alors
 \[ \mathfrak{a}_0=\mathfrak{a}_{T_0}\quad \text{et}\quad \mathfrak{a}_{\tilde{0}}=\mathfrak{a}_{\tilde{T}_0} \]
et on a une inclusion naturelle  $\mathfrak {a}_0\subset \mathfrak {a}_{\tilde {0}}$. Le choix de la base identifie cette inclusion à celle de
 $\mathbb {R}^{n}$ dans
 $\mathbb {R}^{n+1}$ qui consiste à rajouter une coordonnée nulle en position
 $n +1$. Le produit scalaire choisi sur ces espaces s'identifie au produit scalaire canonique.
Soit  $\mathfrak {a}_{\tilde {0}}^{0}$ l'orthogonal de
 $\mathfrak {a}_{0}$ dans
 $\mathfrak {a}_{\tilde {0}}$. Les deux décompositions suivantes de
 $\mathfrak {a}_{\tilde {0}}$ en sommes directes (non-orthogonales) vont intervenir :
 \[ \mathfrak{a}_{\tilde{0}} = \mathfrak{a}_{0} \oplus \mathfrak{a}_{\tilde{G}} = \mathfrak{a}_{\tilde{0}}^{\tilde{G}} \oplus \mathfrak{a}_{\tilde{0}}^{0}. \]
Soit  $r_{1}$,
 $r_{2}$,
 $\hat r_{1}$ et
 $\hat r_{2}$ les projections respectivement sur
 $\mathfrak {a}_{0}, \mathfrak {a}_{\tilde {G}},\mathfrak {a}_{\tilde {0}}^{\tilde {G}}$ et
 $\mathfrak {a}_{\tilde {0}}^{0}$ relativement à ces décompositions.
4.1.3
Soit
 \[ (0)=W_0\subsetneq W_1 \subsetneq \cdots \subsetneq W_r=V \]
un drapeau. Soit  $i$ et
 $j$ deux éléments de
 $\{0,1,\ldots ,r\}$ qui vérifient
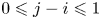 $0\leqslant j-i\leqslant 1$. On note
 $\tilde {P}$ une telle donnée. On lui associe les objets suivants
• le sous-groupe parabolique
$P\subset G$ qui stabilise le drapeau et $\mathfrak {p}$ son algèbre de Lie ;• sous-espace
$V_{\tilde {P}}=W_i$ de $V$ ;• le sous-espace
$V_{\tilde {P}}'=(W_j)^{\perp }$ de $V^{*}$ ;• le sous-espace
$\tilde {\mathfrak {p}}=\mathfrak {p}\oplus (V_{\tilde {P}}')^{\perp } \oplus V_{\tilde {P}}^{\perp }$ de $\tilde {\mathfrak {g}}$ ;• le sous-espace
$\tilde {\mathfrak {n}}=\tilde {\mathfrak {n}}_{\tilde {P}}=\mathfrak {n}\oplus V_{\tilde {P}} \oplus V_{\tilde {P}}'$ de $\tilde {\mathfrak {g}}$ où $\mathfrak {n}$ est l'algèbre de Lie du radical unipotent $N_P$ de $P$.


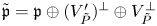

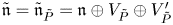


Observons que  $\tilde {\mathfrak {p}}$ et
 $\tilde {\mathfrak {n}}$ sont tous deux stables sous l'action du sous-groupe
 $P$ et qu'on a toujours
 $V_{\tilde {P}}'\subset V_{\tilde {P}}^{\perp }$ avec égalité si et seulement si
 $i=j$. Dans la suite,
 $\tilde {\mathfrak {p}}$ est appelé un sous-espace parabolique de
 $\tilde {\mathfrak {g}}$.
4.1.4
La donnée  $\tilde {P}$ est équivalente à celle d'un sous-groupe parabolique encore noté
 $\tilde {P}$ de
 $\tilde {G}$ dont l'intersection avec
 $G$ est le sous-groupe parabolique
 $P$ de
 $G$. La donnée
 $\tilde {P}$ est dite semi-standard si
 $P$ est un sous-groupe parabolique semi-standard de
 $G$ (c'est-à-dire qu'il contient
 $T_0$). Les données semi-standardFootnote 2 sont en correspondance bijective avec les sous-groupes paraboliques semi-standard de
 $\tilde {G}$ (relativement au tore
 $\tilde {T}_0$). Lorsqu'on aura fixé un sous-groupe de Borel de
 $G$, on dira que
 $\tilde {P}$ est relativement standard s'il contient
 $B$.
Plus précisément, à la donnée de  $\tilde {P}$, on associe le drapeau
 \[ (0)=W_0\subsetneq W_1 \subsetneq W_i \subsetneq W_{i+1}\oplus Fe_0\subsetneq \cdots \subsetneq W_r\oplus Fe_0 =\tilde{V} \]
si  $j=i+1$ et
 \[ (0)=W_0\subsetneq W_1 \subsetneq W_i \subsetneq W_{i}\oplus Fe_0 \subsetneq W_{i+1}\oplus Fe_0 \subsetneq \cdots \subsetneq W_r\oplus Fe_0 =\tilde{V} \]
si  $j=i$. Dans la suite, on passera sans plus de commentaire d'un point de vue à l'autre.
4.1.5 Facteur de Levi
La donnée supplémentaire d'un facteur de Levi  $\tilde {M}$ du sous-groupe parabolique
 $\tilde {P}$ de
 $\tilde {G}$ comme ci-dessus est, par définition, la donnée d'une somme directe
 \[ V=V_1\oplus\cdots\oplus V_r \]
telle que 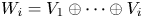 $W_i=V_1\oplus \cdots \oplus V_i$. Donc, donner un facteur de Levi de
 $\tilde {P}$ revient à donner un facteur de Levi de
 $P$. On a donc une décomposition duale
 \[ V^{*}=V_1^{*}\oplus\cdots\oplus V_r^{*} \]
et une décomposition de Levi  $P=M N_P$ où
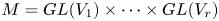 $M=GL(V_1)\times \cdots \times GL(V_r)$. On définit un sous-espace
 $\tilde {\mathfrak {m}} = \tilde {\mathfrak {m}}_{\tilde {P}}$ stable par
 $M$ de
 $\tilde {\mathfrak {g}}$ tel que
 \[ \tilde{\mathfrak{p}}=\tilde{\mathfrak{m}}_{\tilde{P}}\oplus \tilde{\mathfrak{n}}_{\tilde{P}} \]
de la façon suivante :
• soit
$V_{\tilde {P}}' = V_{\tilde {P}}^{\perp }$ et l'on pose $\tilde {\mathfrak {m}}_{\tilde {P}}=\mathfrak {m}$ (algèbre de Lie de $M$) ;• soit on a des décompositions
$( V_{\tilde {P}}')^{\perp }= V_{\tilde {P}}\oplus V_j$ et $V_{\tilde {P}}^{\perp }= V_{\tilde {P}}'\oplus V_j^{*}$ et on pose
\[ \tilde{\mathfrak{m}}_{\tilde{P}}=\mathfrak{m} \oplus V_j \oplus V_j^{*}= \mathfrak{gl}(V_1)\oplus\cdots \oplus \widetilde{\mathfrak{gl}}(V_j)\oplus\cdots \oplus\mathfrak{gl}(V_r). \]


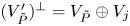
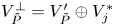

4.1.6
Si  $\tilde {P}\subset \tilde {Q}$, on pose
 \[ \tilde{\mathfrak{n}}_{\tilde{P}}^{\tilde{Q}}=\tilde{\mathfrak{m}}_{\tilde{Q}}\cap \tilde{\mathfrak{n}}_{\tilde{P}}. \]
4.1.7 Décomposition d'un facteur de Levi
Le facteur de Levi  $\tilde {M}$ de
 $\tilde {P}$ se décompose en
 \[ \tilde{M} = \mathbf{M}_{\tilde{P}} \times \tilde{G}_{\tilde{P}} \]
où l'on pose
• pour
$j=i$, $\mathbf {M}_{\tilde {P}} = M= \prod _{k}GL(V_{k})$ et $\tilde {G}_{\tilde {P}} = GL(Fe_0)$ ;• pour
$j = i+1$, $\mathbf {M}_{\tilde {P}} = \prod _{k \neq j}GL(V_{k})$ et $\tilde {G}_{\tilde {P}} = GL(V_{j}\oplus Fe_0)$.

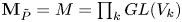
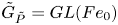

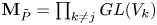

Cette décomposition ne dépend réellement que de  $\tilde {M}$ (et non du choix de
 $\tilde {P}$ qui admet
 $\tilde {M}$ comme facteur de Levi). On introduit aussi le sous-groupe
 $G_{\tilde {P}}\subset \tilde {G}_{\tilde {P}}$ qui fixe
 $e_0$ et préserve
 $V_j$ si
 $j=i+1$. Si
 $j=i$ le groupe
 $G_{\tilde {P}}$ est trivial et on pose
 $\tilde {\mathfrak {g}}_{\tilde {P}}=(0)$. Si
 $j=i+1$, le groupe
 $G_{\tilde {P}}$ s'identifie à
 $GL(V_j)$ et l'on pose
 $\tilde {\mathfrak {g}}_{\tilde {P}}= \widetilde {\mathfrak {gl}}(V_j)$. Dans chaque cas,
 $G_{\tilde {P}}$ agit sur
 $\tilde {\mathfrak {g}}_{\tilde {P}}$.
4.1.8 Espace $\mathfrak {z}_{\tilde {P}}$

Désormais , les sous-groupes paraboliques de  $G$ (resp.
 $\tilde {G}$) seront supposés contenir
 $T_0$ (resp.
 $\tilde {T}_0$) et les constructions afférentes aux sous-groupes paraboliques seront relatives à ces sous-tores. Soit
 $\tilde {P}$ un sous-groupe parabolique de
 $\tilde {G}$ comme au § 4.1.3. Dans ce cas,
 $M_{\tilde {P}}$ est l'unique facteur de Levi de
 $\tilde {P}$ qui contient
 $\tilde {T}_0$. La décomposition
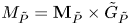 $M_{\tilde {P}} = \mathbf {M}_{\tilde {P}} \times \tilde {G}_{\tilde {P}}$ induit des décompositions orthogonales
 \[ \mathfrak{a}_{\tilde{P}} = \mathfrak{z}_{\tilde{P}} \oplus \mathfrak{a}_{\tilde{G}_{\tilde{P}}}, \quad \mathfrak{a}_{\tilde{P}}^{*} = \mathfrak{z}_{\tilde{P}}^{*} \oplus \mathfrak{a}_{\tilde{G}_{\tilde{P}}}^{*}, \]
où, pour alléger les notations, on pose  $\mathfrak {z}_{\tilde {P}}=\mathfrak {a}_{\mathbf {M}_{\tilde {P}}}$ et
 $\mathfrak {z}_{\tilde {P}}^{*}=\mathfrak {a}_{\mathbf {M}_{\tilde {P}}}^{*}$. Notons qu'on a naturellement
 $\mathfrak {z}_{\tilde {P}}\subset \mathfrak {a}_0$. En fait,
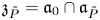 $\mathfrak {z}_{\tilde {P}} = \mathfrak {a}_{0} \cap \mathfrak {a}_{\tilde {P}}$. Pour un sous-groupe de Levi
 $\tilde {M}$ de
 $\tilde {G}$ contenant
 $\tilde {T}_0$, on pose
 $\mathfrak {z}_{\tilde {M}}=\mathfrak {z}_{\tilde {P}}$ où
 $\tilde {P}$ est un sous-groupe parabolique de
 $\tilde {G}$ ayant
 $\tilde {M}$ comme facteur de Levi. Cette définition ne dépend pas du choix de
 $\tilde {P}$.
4.2 Fonctions caractéristiques de cônes
4.2.1 Ensembles $\Pi$ et $\hat {\Pi }$


On continue avec les notations des §§ 4.1.3 et 4.1.7. Pour  $1\leqslant k \leqslant i$ soit
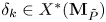 $\delta _k\in X^{*}(\mathbf {M}_{\tilde {P}})$ le déterminant de l'action de
 $\mathbf {M}_{\tilde {P}}$ sur
 $W_k$. De même, pour
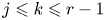 $j\leqslant k \leqslant r-1$ soit
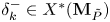 $\delta _k^{-}\in X^{*}(\mathbf {M}_{\tilde {P}})$ le déterminant de l'action de
 $\mathbf {M}_{\tilde {P}}$ sur
 $W_k^{\perp }$. Soit
 $\hat {\Pi }_{\tilde {P}}$ l'ensemble des
 $\delta _k$,
 $1\leqslant k \leqslant i$, et
 $\delta _k^{-}$ pour
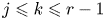 $j\leqslant k \leqslant r-1$. On identifie naturellement
 $\hat {\Pi }_{\tilde {P}}$ à une partie de
 $\mathfrak {z}_{\tilde {P}}^{*}$.
Soit  $\tilde {P}\subset \tilde {Q}$ une inclusion de sous-groupes paraboliques. On a
 $\hat {\Pi }_{\tilde {Q}} \subset \hat {\Pi }_{\tilde {P}}$. On définit
 \[ \mathfrak{z}^{\tilde{Q}}_{\tilde{P}} := \{X \in \mathfrak{z}_{\tilde{P}} \,|\, \delta(X) = 0, \ \forall \, \delta \in \hat{\Pi}_{\tilde{Q}}\}. \]
Soit  $\Pi _{\tilde {P}}\subset \mathfrak {z}_{\tilde {P}}^{*}$ l'ensemble obtenu par restriction des éléments de
 $\Delta _{\tilde {P}}$. Soit
 $\Pi _{\tilde {P}}^{\tilde {Q}}\subset \Pi _{\tilde {P}}$ le sous-ensemble obtenu par restriction des éléments de
 $\Delta _{\tilde {P}}^{\tilde {Q}}$. On a
 $\mathfrak {z}_{\tilde {Q}} \subset \mathfrak {z}_{\tilde {P}}$ et plus précisément
 \[ \mathfrak{z}_{\tilde{Q}} = \mathfrak{z}_{\tilde{P}} \cap \mathfrak{a}_{\tilde{Q}}=\big\{X \in \mathfrak{z}_{\tilde{P}}\, | \, \gamma(X) = 0, \ \forall \, \gamma \in \Pi^{\tilde{Q}}_{\tilde{P}}\big\}. \]
On a de plus
 \[ \mathfrak{z}_{\tilde{P}} = \mathfrak{z}_{\tilde{Q}} \oplus \mathfrak{z}^{\tilde{Q}}_{\tilde{P}} \]
et par dualité
 \[ \mathfrak{z}_{\tilde{P}}^{*} = \mathfrak{z}_{\tilde{Q}}^{*} \oplus (\mathfrak{z}^{\tilde{Q}}_{\tilde{P}})^{*}. \]
On définit alors  $\hat {\Pi }^{\tilde {Q}}_{\tilde {P}}$ comme la projection des éléments de
 $\hat {\Pi }_{\tilde {P}} \setminus \hat {\Pi }_{\tilde {Q}}$ sur
 $(\mathfrak {z}_{\tilde {P}}^{\tilde {Q}})^{*}$.
On a
 \begin{align*} \mathfrak{a}_{\tilde{0}}^{*} &= \mathfrak{a}_{\tilde{P}}^{*} \oplus (\mathfrak{a}_{\tilde{0}}^{\tilde{P}})^{*}\\ &= (\mathfrak{z}_{\tilde{P}}^{\tilde{Q}})^{*} \oplus \mathfrak{z}_{\tilde{Q}}^{*} \oplus \mathfrak{a}_{\tilde{G}_{\tilde{P}}}^{*} \oplus (\mathfrak{a}_{\tilde{0}}^{\tilde{P}})^{*} \end{align*}
de sorte que les ensembles  $\Pi _{\tilde {P}}^{\tilde {Q}}$ et
 $\hat {\Pi }_{\tilde {P}}^{\tilde {Q}}$ seront vus comme des parties de
 $\mathfrak {a}_{\tilde {0}}^{*}$.
4.2.2 Fonctions $\sigma$ et $\hat {\sigma }$


Soit
 \[ \sigma_{\tilde{P}}^{\tilde{Q}}\quad \text{et}\quad \hat{\sigma}_{\tilde{P}}^{\tilde{Q}} \]
les fonctions caractéristiques respectivement des cônes
 \[ \big\{H\in \mathfrak{a}_{\tilde{0}} \mid \gamma(H) > 0, \ \forall \ \gamma \in \Pi_{\tilde{P}}^{\tilde{Q}} \big\} \]
et
 \[ \big\{H\in \mathfrak{a}_{\tilde{0}} \mid \delta(H) > 0, \ \forall \ \delta \in \hat{\Pi}_{\tilde{P}}^{\tilde{Q}} \big\}. \]
Notons les relations suivantes pour tous  $X \in \mathfrak {a}_{\tilde {P}}$ et
 $Y \in \mathfrak {a}_{\tilde {0}}$ :
 \begin{equation} \tau_{\tilde{P}}^{\tilde{Q}} (X) = \sigma_{\tilde{P}}^{\tilde{Q}} (r_{1}(X)), \quad \hat \sigma_{\tilde{P}}^{\tilde{Q}} (Y) = \hat \tau_{\tilde{P}}^{\tilde{Q}} (\hat r_{1}(Y)), \end{equation}
où  $\hat r_{1}$ et
 $r_{1}$ sont les projections définies au § 4.1.2.
4.2.3 Lemmes géométriques
Lemme 4.2.3.1 Soit  $\tilde {P} \subset \tilde {Q}$ des sous-groupes paraboliques semi-standard de
 $\tilde {G}$. Alors, la base
 $\Pi _{\tilde {P}}^{\tilde {Q}}$ est une base obtuse de
 $(\mathfrak {z}_{\tilde {P}}^{\tilde {Q}})^{*}$ et
 $\hat {\Pi }_{\tilde {P}}^{\tilde {Q}}$ est une base aiguë de
 $(\mathfrak {z}_{\tilde {P}}^{\tilde {Q}})^{*}$. De plus, les bases
 $\hat {\Pi }_{\tilde {P}}^{\tilde {Q}}$ et
 $\Pi _{\tilde {P}}^{\tilde {Q}}$ sont duales l'une de l'autre (pour le produit scalaire fixé sur
 $\mathfrak {a}_{\tilde {0}}$).
Demonstration Soit  $\tilde {T}_0\subset \tilde {B}\subset \tilde {P}$ un sous-groupe de Borel. Les poids de
 $\tilde {T}_0$ sur les vecteurs de la base
 $(e_{1}, \ldots , e_{n})$ forment une base de
 $\mathfrak {a}_0^{*}$ notée
 $(\varepsilon _i)_{1\leqslant i \leqslant n}$. Soit
 $i$ la dimension du sous-espace
 $V_{\tilde {B}}\subset V$ (cf. § 4.1.3). On peut supposer que la base est indexée de sorte qu'on ait
 \begin{align*} \Pi_{\tilde{B}} &= \{\varepsilon_{1} - \varepsilon_{2}, \ldots, \varepsilon_{i-1} - \varepsilon_{i}, \varepsilon_{i}, -\varepsilon_{i+1}, \varepsilon_{i+1} - \varepsilon_{i+2}, \ldots, \varepsilon_{n-1} - \varepsilon_{n}\}, \\ \hat{\Pi}_{\tilde{B}} &= \{\varepsilon_{1}, \varepsilon_{1} + \varepsilon_{2}, \varepsilon_{1} + \cdots + \varepsilon_{i}, -\varepsilon_{n}, -(\varepsilon_{n} +\varepsilon_{n-1}), \ldots, -(\varepsilon_{n} + \cdots + \varepsilon_{i+1})\} \end{align*}
où  $\varepsilon _{k} = 0$ si
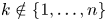 $k \notin \{1, \ldots , n\}$. On vérifie immédiatement l’énoncé pour
 $\tilde {Q}=\tilde {G}$ et
 $\tilde {P}=\tilde {B}$. L'ensemble
 $\Pi _{\tilde {P}}$ est aussi l'ensemble des projections des éléments de
 $\Pi _{\tilde {B}} \setminus \Pi _{\tilde {B}}^{\tilde {P}}$ sur
 $\mathfrak {z}_{\tilde {P}}^{*}$. Il en résulte que, en vertu du lemme 1.2.4 de [Reference Labesse and WaldspurgerLW13], la base
 $\Pi _{\tilde {P}}$ de
 $\mathfrak {z}_{\tilde {P}}^{*}$ est aussi obtuse de même que
 $\Pi _{\tilde {P}}^{\tilde {Q}}\subset \Pi _{\tilde {P}}$. Les ensembles
 $\Pi _{\tilde {B}}^{\tilde {Q}}$ et
 $\hat {\Pi }_{\tilde {B}} \setminus \hat {\Pi }_{\tilde {Q}}$ sont en dualité pour le produit scalaire. Il en résulte que
 $\hat {\Pi }_{\tilde {P}}^{\tilde {Q}}$ et
 $\Pi _{\tilde {P}}^{\tilde {Q}}$ sont aussi en dualité. Finalement, le fait que
 $\hat {\Pi }_{\tilde {P}}^{\tilde {Q}}$ soit aiguë résulte maintenant de cette dualité et du fait que
 $\Pi _{\tilde {P}}^{\tilde {Q}}$ soit obtuse, comme le démontre le lemme 1.2.6. de [Reference Labesse and WaldspurgerLW13].
Lemme 4.2.3.2 Pour tous sous-groupes paraboliques  $\tilde {P} \subset \tilde {Q}$ semi-standard de
 $\tilde {G}$ et tout
 $H \in \mathfrak {a}_{\tilde {0}}$ on a
 \[ \sum_{\tilde{P} \subset \tilde{S} \subset \tilde{Q}}\varepsilon_{\tilde{P}}^{\tilde{S}} \sigma_{\tilde{P}}^{\tilde{S}}(H) \hat{\sigma}_{\tilde{S}}^{\tilde{Q}}(H) = \begin{cases} 0 & \text{si }\tilde{P} \neq \tilde{Q}, \\ 1 & \text{si }\tilde{P} = \tilde{Q}. \end{cases} \]
et
 \[ \sum_{\tilde{P} \subset \tilde{S} \subset \tilde{Q}}\varepsilon_{\tilde{P}}^{\tilde{S}} \hat\sigma_{\tilde{P}}^{\tilde{S}}(H) {\sigma}_{\tilde{S}}^{\tilde{Q}}(H) = \begin{cases} 0 & \text{si }\tilde{P} \neq \tilde{Q}, \\ 1 & \text{si }\tilde{P} = \tilde{Q}. \end{cases} \]
Demonstration En formulant l’énoncé en termes de produit de matrices (cf. [Reference Labesse and WaldspurgerLW13], proposition 1.7.2.) on voit que la seconde assertion est équivalente à la première. Montrons cette dernière. Il suffit de considérer le cas  $H\in \mathfrak {z}_{\tilde {P}}^{\tilde {Q}}$, restriction que l'on fait dans la suite. Rappelons qu'on a une décomposition
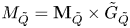 $M_{\tilde {Q}}=\mathbf {M}_{\tilde {Q}}\times \tilde {G}_{\tilde {Q}}$. Soit
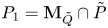 $P_1= \mathbf {M}_{\tilde {Q}}\cap \tilde {P}$ et
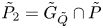 $\tilde {P}_2= \tilde {G}_{\tilde {Q}}\cap \tilde {P}$. On a alors une décomposition
 \[ \mathfrak{z}_{\tilde{P}}^{\tilde{Q}}=\mathfrak{a}_{P_1}^{\mathbf{M}_{\tilde{Q}}} \oplus \mathfrak{z}_{\tilde{P}_2} \]
où la notation  $\mathfrak {z}_{\tilde {P}_2}$ est celle du § 4.1.8 relativement au couple
 $(G_{\tilde {Q}},\tilde {G}_{\tilde {Q}})$. Suivant cette décomposition, on écrit
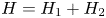 $H=H_1+H_2$. L'application
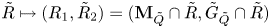 $\tilde {R}\mapsto (R_1,\tilde {R}_2)=(\mathbf {M}_{\tilde {Q}}\cap \tilde {R},\tilde {G}_{\tilde {Q}}\cap \tilde {R})$ induit une bijection de l'ensemble des
 $\tilde {R}$ tels que
 $\tilde {P} \subset \tilde {R} \subset \tilde {Q}$ sur le produit
 \[ \{R_1\mid P_1\subset R_1\subset \mathbf{M}_{\tilde{Q}} \} \times \{\tilde{R}_2\mid \tilde{P}_2\subset \tilde{R}_2\subset \tilde{G}_{\tilde{Q}} \}. \]
Pour cette bijection, pour tout 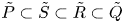 $\tilde {P} \subset \tilde {S} \subset \tilde {R} \subset \tilde {Q}$, on a
 \[ \sigma_{\tilde{S}}^{\tilde{R}}(H)=\tau_{S_1}^{R_1}(H_1) \sigma_{\tilde{S}_2}^{\tilde{R}_2}(H_2) \]
et
 \[ \hat{\sigma}_{\tilde{S}}^{\tilde{R}}(H)=\hat{\tau}_{S_1}^{R_1}(H_1) \hat{\sigma}_{\tilde{S}_2}^{\tilde{R}_2}(H_2). \]
Il s'ensuit que la somme en question est égale à
 \[ \bigg( \sum_{P_1 \subset R_1 \subset \mathbf{M}_{\tilde{Q}}}\varepsilon_{P_1}^{R_1} \tau_{P_1}^{R_1}(H_1) \hat{\tau}_{R_1}^{\mathbf{M}_{\tilde{Q}}}(H_1) \bigg). \bigg( \sum_{\tilde{P}_2\subset \tilde{R}_2 \subset \tilde{G}_{\tilde{Q}}}\varepsilon_{\tilde{P}_2}^{\tilde{R}_2} \sigma_{\tilde{P}_2}^{\tilde{R}_2}(H_2) \hat{\sigma}_{\tilde{R}_2}^{\tilde{G}_{\tilde{Q}}}(H_2) \bigg). \]
Le premier facteur vaut  $1$ si
 $P_1=\mathbf {M}_{\tilde {Q}}$ et
 $0$ sinon (lemme de Langlands cf. [Reference Labesse and WaldspurgerLW13], proposition 1.7.2). L'autre facteur vaut
 $1$ si
 $\tilde {P}_2=\tilde {G}_{\tilde {Q}}$ et
 $0$ sinon ; la preuve est la même que celle du lemme de Langlands, il suffit de remplacer les ensembles de racines simples par les ensembles
 $\Pi$ correspondant, la preuve de la proposition 1.7.2 de [Reference Labesse and WaldspurgerLW13] reposant seulement sur le lemme 1.2.6 de [Reference Labesse and WaldspurgerLW13] qui est le lemme 4.2.3.1 ci-dessus.
4.2.4 Fonctionnelle $\underline {\rho }_{\tilde {P}}$

Soit  $\underline {\rho }_{\tilde {P}}$ le produit du déterminant de l'action du tore
 $A_{\mathbf {M}_{\tilde {P}}}$ sur
 $V_{\tilde {P}}$ et du déterminant de son action sur
 $V_{\tilde {P}}'$ (à ce propos, rappelons que
 $G$ agit à gauche sur
 $V^{*}$ par
 $g\cdot c=c g^{-1}$). On obtient ainsi un élément de
 $\mathfrak {z}_{\tilde {P}}^{*}$ qui vérifie l'identité (écrite de manière additive)
 \[ \underline{\rho}_{\tilde{P}} = 2\rho_{\tilde{P}} - 2\rho_{P} \]
où, comme d'habitude,  $\rho _{\tilde {P}}$ et
 $\rho _{P}$ désignent la demi-somme des éléments de
 $\Sigma _{\tilde {P}}$ et
 $\Sigma _P$ respectivement.
4.2.5
Pour tout sous-espace parabolique  $\tilde {P}$ et tous
 $H,X\in \mathfrak {a}_{\tilde {0}}$, soit
 \begin{equation} \mathrm{B}_{\tilde{P}}^{\tilde{G}}(H,X) = \sum_{\tilde{R}\in \mathcal{F}^{\tilde{G}}(\tilde{P}) }\varepsilon^{\tilde{G}}_{\tilde{R}} \hat{\sigma}_{\tilde{R}}(H - X) \sigma_{\tilde{P}}^{\tilde{R}}(H). \end{equation}
Lorsque le contexte est clair, on omet l'exposant  $\tilde {G}$.
Lemme 4.2.5.1
1. On a
\[ \hat{\sigma}_{\tilde{P}}(H-X) = \sum_{\tilde{R}\in \mathcal{F}^{\tilde{G}}(\tilde{P}) } \varepsilon_{\tilde{R}}^{\tilde{G}} \hat{\sigma}_{\tilde{P}}^{\tilde{R}}(H) \mathrm{B}_{\tilde{R}}(H,X), \quad X,H \in \mathfrak{a}_{\tilde{0}}. \]2. Pour tout
$X \in \mathfrak {a}_{\tilde {0}}$, la fonction $H\in \mathfrak {z}_{\tilde {P}} \mapsto \mathrm {B}_{\tilde {P}}(H,X)$ est à support compact.3. Pour tout
$\tilde {P}\subset \tilde {R}$, il existe un polynôme $p_{\tilde {P},\tilde {R}}$ sur $\mathfrak {z}_{\tilde {R}}$ tel que pour tout $X\in \mathfrak {a}_{\tilde {0}}$ on ait
où\[ \int_{\mathfrak{z}_{\tilde{P}}}e^{\underline{\rho}_{\tilde{P}}(H)}\mathrm{B}_{\tilde{P}}(H,X)\,dH = \sum_{\tilde{P} \subset \tilde{R}} e^{\underline{\rho}_{\tilde{R}}(X)}p_{\tilde{P},\tilde{R}}(X_{\tilde{R}}) \]$X_{\tilde {R}}$ désigne la projection orthogonale de $X$ sur $\mathfrak {z}_{\tilde {R}}$.


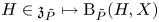


Demonstration Le point 1 découle immédiatement du lemme 4.2.3.2. Comme on l'a déjà remarqué, le lemme 4.2.3.1 permet d'appliquer l'analyse de [Reference Labesse and WaldspurgerLW13] sans changement, il suffit de remplacer  $\Delta$ par
 $\Pi$. Le point 2 résulte alors du lemme 1.8.3 de [Reference Labesse and WaldspurgerLW13] et le dernier point s'obtient de la même façon que le lemme 4.3 de [Reference ZydorZyd16].
4.2.6
La fonction  $\mathrm {B}$ introduite en (4.2.5.2) est le pendant de la fonction
 $\Gamma '$ d'Arthur définie dans [Reference ArthurArt81] section 2. Rappelons que cette fonction
 $\Gamma '$ est définie par la relation (4.2.5.2) où l'on remplace
 $\sigma$ et
 $\hat \sigma$ respectivement par
 $\tau$ et
 $\hat {\tau }$. Ces deux fonctions sont étroitement reliées comme le montre le lemme suivant.
Lemme 4.2.6.1 Pour tous  $H \in \mathfrak {z}_{\tilde {P}}$ et
 $T\in \mathfrak {a}_{\tilde {P}}^{\tilde {G}}$ on a :
 \[ \Gamma_{\tilde{P}}'(H-T, \hat r_{2}(H) ) = \mathrm{B}_{\tilde{P}}(H - r_{1}(T), r_{2}(T)). \]
Demonstration En utilisant la définition de  $\Gamma '$ et les formules (4.2.2.1), on a
 \begin{align*} \Gamma_{\tilde{P}}'(H-T, \hat r_{2}(H) ) &= \sum_{ \tilde{P} \subset \tilde{R} }\varepsilon_{\tilde{P}}^{\tilde{R}}\hat \tau_{\tilde{R}}(H - T - \hat r_{2}(H)) \tau_{\tilde{P}}^{\tilde{R}}(H -T) \\ &= \sum_{ \tilde{P} \subset \tilde{R} } \varepsilon_{\tilde{P}}^{\tilde{R}} \hat \tau_{\tilde{R}}(\hat r_{1}(H- T)) \tau_{\tilde{P}}^{\tilde{R}}(H -T)\\ &= \sum_{ \tilde{P} \subset \tilde{R} } \varepsilon_{\tilde{P}}^{\tilde{R}} \hat \sigma_{\tilde{R}}(H- T) \sigma_{\tilde{P}}^{\tilde{R}}(r_1(H -T))\\ &= \sum_{ \tilde{P} \subset \tilde{R} } \varepsilon_{\tilde{P}}^{\tilde{R}} \hat \sigma_{\tilde{R}}(H- r_1(T)-r_2(T)) \sigma_{\tilde{P}}^{\tilde{R}}(H -r_1(T)) \end{align*}
d'où le lemme.
On utilisera la variante suivante du lemme 4.2.5.1.
Lemme 4.2.6.2 Soit  $\tilde {P}\subsetneq \tilde {G}$ un sous-groupe parabolique. Pour tout sous-groupe parabolique
 $\tilde {P}\subset \tilde {R}\subset \tilde {G}$, il existe un polynôme
 $p_{\tilde {P},\tilde {R}}$ sur
 $\mathfrak {a}_{\tilde {G}}$ et un élément
 $\lambda _{\tilde {R}}$ non nul de
 $\mathfrak {a}_{\tilde {P}}^{\tilde {G},*}$ tels que pour tout
 $T\in \mathfrak {a}_{\tilde {P}}^{\tilde {G}}$ on ait
 \begin{equation} \int_{\mathfrak{z}_{\tilde{P}}}e^{\underline{\rho}_{\tilde{P}}(H)} \Gamma_{\tilde{P}}'(H-T, \hat r_{2}(H) )\,dH= \sum_{\tilde{P} \subset \tilde{R}} e^{\lambda_{\tilde{R}}(T)}p_{\tilde{P},\tilde{R}}(r_2(T)) \end{equation}
où l'intégrande dans l'intégrale de gauche est à support compact.
Demonstration La compacité du support est immédiate d'après les lemmes 4.2.6.1 et 4.2.5.1 assertion 2. En utilisant le lemme 4.2.6.1 et un changement de variables, l'expression considérée est égale à
 \[ e^{\underline{\rho}_{\tilde{P}}(r_1(T))} \int_{\mathfrak{z}_{\tilde{P}}}e^{\underline{\rho}_{\tilde{P}}(H)}\mathrm{B}_{\tilde{P}}(H,r_2(T))\,dH. \]
Le lemme 4.2.5.1 donne alors la forme voulue avec 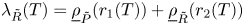 $\lambda _{\tilde {R}}(T)= \underline {\rho }_{\tilde {P}}(r_1(T))+\underline {\rho }_{\tilde {R}}(r_2(T))$. Il reste à voir que
 $\lambda _{\tilde {R}}$ induit une forme linéaire non triviale sur
 $\mathfrak {a}_{\tilde {P}}^{\tilde {G}}$. Pour cela, on observe qu'on a
 \[ \lambda_{\tilde{R}}(T)= \underline{\rho}_{\tilde{P}}(T) +(\underline{\rho}_{\tilde{R}}-\underline{\rho}_{\tilde{P}})(r_2(T)). \]
Notons que la projection orthogonale  $T\mapsto T_{\tilde {P}}^{\tilde {G}}$ sur
 $a_{\tilde {P}}^{\tilde {G}}$ induit un isomorphisme de
 $\mathfrak {z}_{\tilde {P}}$ sur
 $\mathfrak {a}_{\tilde {P}}^{\tilde {G}}$. On va en fait prouver que
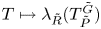 $T\mapsto \lambda _{\tilde {R}}( T_{\tilde {P}}^{\tilde {G}})$ est non identiquement nulle sur
 $\mathfrak {z}_{\tilde {P}}$. Soit
 $\delta$ et
 $\delta '$ les éléments de
 $\mathfrak {z}_P^{*}$ correspondant aux déterminants de
 $A_{\mathbf {M}_{\tilde {P}}}$ agissant respectivement sur
 $V_{\tilde {P}}$ et
 $V_{\tilde {P}}'$. Soit
 $d$,
 $d'$,
 $e$ et
 $e'$ les dimensions respectives de
 $V_{\tilde {P}}$,
 $V_{\tilde {P}}'$,
 $V_{\tilde {R}}$ et
 $V_{\tilde {R}}'$. Soit
 $n=\dim (V)$. On a donc pour
 $T\in \mathfrak {z}_{\tilde {P}}$
 \[ \underline{\rho}_{\tilde{P}}(T_{\tilde{P}}^{\tilde{G}})= \bigg(\delta+\delta'- \frac{d-d'}{n+1}(\delta-\delta')\bigg)(T). \]
Par ailleurs, on a
 \[ (\underline{\rho}_{\tilde{R}}-\underline{\rho}_{\tilde{P}})(r_2(T_{\tilde{P}}^{\tilde{G}}))= \bigg(- \frac{e+d'-(e'+d)}{n+1}(\delta-\delta')\bigg)(T) \]
et
 \begin{equation} \lambda_{\tilde{R}}( T_{\tilde{P}}^{\tilde{G}})= \bigg(\frac{n+1-e+e'}{n+1}\delta+ \frac{n+1+e-e'}{n+1}\delta'\bigg)(T). \end{equation}
On a toujours  $n\geqslant d\geqslant e$ et
 $n\geqslant d'\geqslant e'$. Si
 $\delta =0$, on a alors
 $d=0$ et donc
 $e=0$. Puisque
 $\tilde {P}\not =\tilde {G}$, on a alors
 $\delta '\not =0$ sur
 $\mathfrak {z}_{\tilde {P}}$ et le coefficient de
 $\delta '$, à savoir
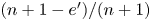 $({n+1-e'})/({n+1})$ est non nul. Donc la forme linéaire (4.2.6.4) est non nulle sur
 $\mathfrak {z}_{\tilde {P}}$. De même, on traite le cas
 $\delta '=0$. Si
 $\delta \not =0$ et
 $\delta '\not =0$, ces formes sont linéairement indépendantes sur
 $\mathfrak {z}_{\tilde {P}}$. Donc la forme linéaire (4.2.6.4) ne peut pas être nulle sur
 $\mathfrak {z}_{\tilde {P}}$ car, la somme des coefficients de
 $\delta$ et
 $\delta '$ dans (4.2.6.4) vaut
 $2$.
4.3 Descente et combinatoire des cônes
4.3.1
On reprend les notations du § 3.4.1. Pour  $i\in I$, on dispose de
 $F_i$-espaces vectoriels
 $V_i$ de dimension
 $n_i$ et d'un
 $F$-espace vectoriel
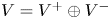 $V=V^{+}\oplus V^{-}$ où
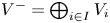 $V^{-}=\bigoplus _{i\in I} V_i$. Soit
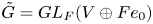 $\tilde {G}=GL_F(V\oplus F e_0)$ et son sous-groupe
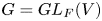 $G=GL_F(V)$.
4.3.2 Sous-groupes $\tilde {M}_1$

Pour tout  $i\in I$, soit
 \[ V_i=\bigoplus_{l=1}^{n_i} D_{i,l} \]
une décomposition en somme directe de sous- $F_i$-espaces
 $D_{i,l}$ de dimension
 $1$. Soit
 \[ \tilde{M}_1=GL_F( V_+{\oplus} Fe_0 )\times \prod_{i\in I} \prod_{l=1}^{n_i} GL_F(D_{i,l}) \]
qu'on identifie naturellement à un sous-groupe de Levi de  $\tilde {G}$.
4.3.3 L'application $\tilde {Q}\mapsto \tilde {Q}^{-}$

Soit 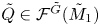 $\tilde {Q}\in \mathcal {F}^{\tilde {G}}(\tilde {M}_1)$. Comme on l'a vu au § 4.1.3, à un tel élément est associé un drapeau
 \begin{equation} (0)=W_0\subsetneq W_1 \subsetneq \cdots \subsetneq W_s=V \end{equation}
et deux éléments  $i_0$ et
 $j_0$ de
 $\{0,1,\ldots ,s\}$ qui vérifient
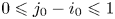 $0\leqslant j_0-i_0\leqslant 1$ ; en outre les sous-espaces
 $W_j$ sont des sommes directes de
 $D_{i,l}$ et
 $V^{+}$.
Soit 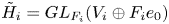 $\tilde {H}_i=GL_{F_i}(V_i \oplus F_ie_0)$ et
 $\tilde {L}_{i}$ son groupe de Levi qui s'identifie naturellement à
 \[ GL_{F_i}(F_ie_0)\times \prod_{l=1}^{n_i} GL_{F_i}(D_{i,l}). \]
Soit 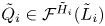 $\tilde {Q}_i\in \mathcal {F}^{\tilde {H}_i}(\tilde {L}_i)$ l’élément associé aux données suivantes :
• le drapeau de
$F_i$-espaces vectoriels
(4.3.3.2)où les\begin{equation} (0)=W_{i,0}\subsetneq W_{i,1} \subsetneq \cdots \subsetneq W_{i,s_i}=V_i \end{equation}$W_{i,l}$ sont obtenus par intersection des $W_j$ avec $V_i$ et élimination des doublons ;• le couple d'entiers
$(i_0',j_0')$ définis par la condition $W_{i,i_0'}=W_{i_0}\cap V_i$ et $W_{i,j_0'}=W_{j_0}\cap V_i$. (Notons qu'on a $0 \leqslant j_0'-i_0'\leqslant 1$.)


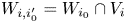
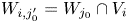
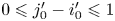
Soit
 \[ \tilde{H}^{-}= \prod_{i\in I} \tilde{H}_i\quad \text{et}\quad \tilde{M}_0= \prod_{i\in I} \tilde{L}_i. \]
On pose alors
 \[ \tilde{Q}^{-}= \prod_{i\in I} \tilde{Q}_i. \]
Soit 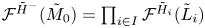 $\mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)=\prod _{i\in I} \mathcal {F}^{\tilde {H}_i}(\tilde {L}_i)$ où chaque facteur est défini relativement au corps
 $F_i$. On peut définir de manière équivalente cet ensemble comme l'ensemble des sous-groupes paraboliques de
 $\tilde {H}^{-}$ contenant
 $\tilde {M}_0$ si l'on voit tous ces groupes comme des groupes sur
 $F$ par restriction des scalaires. En tout cas, on a
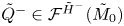 $\tilde {Q}^{-}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$.
4.3.4
On a une décomposition (cf. § 4.1.7)
 \[ M_{\tilde{Q}}=\mathbf{M}_{\tilde{Q}}\times \tilde{G}_{\tilde{Q}} \]
associée à certaine décomposition
 \[ V\oplus Fe _0= U_1\oplus \cdots \oplus (V^{+}\oplus U_{j_0} \oplus Fe_0) \oplus \cdots \oplus U_r \]
où chaque  $U_j$ est une somme directe de
 $F$-espaces
 $D_{i,l}$. Par exemple,
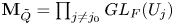 $\mathbf {M}_{\tilde {Q}}=\prod _{j\not =j_0} GL_{F}(U_j)$. On a une décomposition
 \[ V_i\oplus F_i { e_0}= (U_1\cap V_i) \oplus \cdots \oplus ((U_{j_0}\cap V_i) \oplus F_ie_0) \oplus \cdots \oplus (U_r\cap V_i) \]
donc un sous-groupe de Levi  $\tilde {M}_i$ de
 $\tilde {H}_i$ muni de la décomposition
 \[ \tilde{M}_i =\mathbf{M}_i \times \tilde{G}_i \]
avec 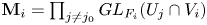 $\mathbf {M}_i= \prod _{j\not =j_0} GL_{F_i}(U_j\cap V_i)$ et
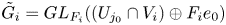 $\tilde {G}_i= GL_{F_i}((U_{j_0}\cap V_i) \oplus F_i e_0)$. On peut alors identifier
 $\prod _{i\in I} \mathbf {M}_i$ à un sous-
 $F$-groupe de rang maximal de
 $\mathbf {M}_{\tilde {Q}}$. On a donc une inclusion naturelle
 \[ \mathfrak{a}_{\mathbf{M}_{\tilde{Q}}} \hookrightarrow \bigoplus_{i\in I} \mathfrak{a}_{\mathbf{M}_i}. \]
L'espace à gauche n'est autre que  $\mathfrak {z}_{\tilde {Q}}$ et celui à droite est
 $\mathfrak {z}_{\tilde {Q}^{-}}$ défini selon le § 4.1.8 dans le contexte du groupe produit
 $\tilde {H}^{-}$ : en effet, pour tout
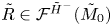 $\tilde {R}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$, on définit un espace
 $\mathfrak {z}_{\tilde {R}}$ qui ne dépend en fait que du facteur de Levi de
 $\tilde {R}$ contenant
 $\tilde {M}_0$ qu'on note
 $\tilde {L}$. On pose aussi
 $\mathfrak {z}_{\tilde {L}}= \mathfrak {z}_{\tilde {R}}$ (ce sont les notations de § 4.1.8 mais dans la situation du produit
 $\tilde {H}^{-}$).
4.3.5 Ensembles $\mathcal {F}$

Pour tout 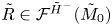 $\tilde {R} \in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$, on définit des ensembles
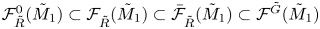 $\mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_1)\subset \mathcal {F}_{\tilde {R}}^{}(\tilde {M}_1)\subset \bar {\mathcal {F}}_{\tilde {R}}^{}(\tilde {M}_1) \subset \mathcal {F}^{\tilde {G}}(\tilde {M}_1)$ par les conditions
 \begin{align*} \bar{\mathcal{F}}_{\tilde{R}}^{}(\tilde{M}_1) & = \{\tilde{P} \in \mathcal{F}^{\tilde{G}}(\tilde{M}_1) \,| \, \tilde{R}\subset \tilde{P}^{-} \},\\ \mathcal{F}_{\tilde{R}}^{}(\tilde{M}_1) & = \{\tilde{P} \in \mathcal{F}^{\tilde{G}}(\tilde{M}_1) \,| \, \tilde{P}^{-} = \tilde{R}\}, \\ \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_1) & = \{\tilde{P} \in \mathcal{F}_{\tilde{R}}^{}(\tilde{M}_1) \,| \, \mathfrak{z}_{\tilde{P}} = \mathfrak{z}_{\tilde{R}}\}. \end{align*}
Si  $\tilde {R}$ est minimal, c'est-à-dire s'il admet
 $\tilde {M}_0$ comme facteur de Levi, on a
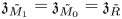 $\mathfrak {z}_{\tilde {M}_1} = \mathfrak {z}_{\tilde {M}_0}=\mathfrak {z}_{\tilde {R}}$. En général, on a donc une inclusion
 $\mathfrak {z}_{\tilde {R}}\subset \mathfrak {z}_{\tilde {M}_1}$.
Lemme 4.3.5.1 Pour tout 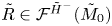 $\tilde {R}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$, il existe un unique sous-groupe de Levi
 $\tilde {M}$ de
 $\tilde {G}$ contenant
 $\tilde {M}_1$ tel que
 \[ \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_1) \subset\mathcal{P}^{\tilde{G}}(\tilde{M}). \]
En outre, l'ensemble  $\mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_1)$ est une famille convexe dans
 $\mathcal {P}(\tilde {M})$ au sens de l'appendice A.
Demonstration Soit  $M_{\tilde {R}}$ le facteur de Levi de
 $\tilde {R}$ qui contient
 $\tilde {M}_0$. On a alors
 $\tilde {R}=\prod _{i\in I} \tilde {R}_i$ et
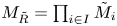 $M_{\tilde {R}}=\prod _{i\in I} \tilde {M}_i$. Chaque
 $\tilde {M}_i$ est le stabilisateur des sous-espaces qui apparaissent dans une décomposition
 \[ V_i\oplus F _i e_0=V_{i,1}\oplus \cdots \oplus V_{i,s_i} \]
et il existe un unique indice  $l_i$ tel que
 $e_0\in V_{i,l_i}$. De plus,
 $\tilde {R}_i$ est le stabilisateur du drapeau
 \[ (0)\subsetneq V_{i,1}\subsetneq V_{i,1}\oplus V_{i,2}\subsetneq \cdots. \]
Le sous-groupe de Levi  $\tilde {M}$ est nécessairement le stabilisateur des sous-espaces dans la décomposition
 \begin{equation} V \oplus F e_0=\bigoplus_{(i,l)} V_{i,l} \oplus W \end{equation}
où l'on somme sur les couples  $(i,l)$ tels que
 $i\in I$,
 $1\leqslant l \leqslant s_i$ et
 $l\not =l_i$ et
 $W$ est le sous-espace engendré par
 $\cup _{i\in I }V_{i,l_i}$ et
 $V^{+}$. Les racines de
 $A_{\tilde {M}}$ dans
 $\tilde {G}$ sont alors naturellement indexées par les couples
 $(V',V'')$ formés de deux éléments distincts parmi les sous-espaces qui apparaissent dans la décomposition (4.3.5.3). Soit
 $\Sigma (\tilde {R})$ le sous-ensemble des racines associées à l'un des couples suivants pour
 $i\in I$ :
•
$(V_{i,l},V_{i,l'})$ pour $l < l'$ et $l\not =l_i$, $l'\not =l_i$ ;•
$(V_{i,l},W)$ pour $l < l_i$ ;•
$(W,V_{i,l})$ pour $l_i < l$.


On a alors
 \[ \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_1) = \bigcap_{\alpha \in \Sigma(\tilde{R})}H(\alpha)^{+} \]
avec les notations de l'appendice A. Le lemme résulte alors du lemme A.0.3.1.
4.3.6 Des lemmes combinatoires
Soit 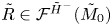 $\tilde {R}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$.
Lemme 4.3.6.1 La somme
 \[ \sum_{ \tilde{P}\in \bar{\mathcal{F}}_{\tilde{R}}^{}(\tilde{M}_1)}\varepsilon_{\tilde{P}}^{\tilde{G}} \, \hat{\sigma}_{\tilde{P}}, \]
vue comme fonction sur  $\mathfrak {z}_{\tilde {M}_1}$ est égale à la fonction caractéristique du cône fermé
 \[ \{H \in \mathfrak{z}_{\tilde{M}_1} \mid \delta(H) \leqslant 0, \ \forall \ \delta \in \hat{\Pi}_{\tilde{R}}\}, \]
où l'on voit  $\hat {\Pi }_{\tilde {R}}$ comme une partie de
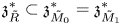 $\mathfrak {z}^{*}_{\tilde {R}}\subset \mathfrak {z}_{\tilde {M}_0}^{*}=\mathfrak {z}_{\tilde {M}_1} ^{*}$.
Demonstration On reprend les notations du lemme 4.3.5.1 et de sa démonstration. On sait alors que  $\mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_1)$ est une partie convexe de
 $\mathcal {P}^{\tilde {G}}(\tilde {M})$. On a aussi
 \[ \bar{\mathcal{F}}_{\tilde{R}}^{}(\tilde{M}_1)=\{\tilde{P}\in \mathcal{F}^{\tilde{G}}(\tilde{M}_1) \mid \exists \, \tilde{Q} \in \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_1), \ \tilde{Q}\subset \tilde{P}\}. \]
En utilisant (4.2.2.1) et les notations de l'appendice A (cf. (A.0.5.2)), on voit qu'on a pour tout  $H\in \mathfrak {z}_{\tilde {M}_1}$
 \[ \sum_{\tilde{P} \in \bar{\mathcal{F}}_{\tilde{R}}(\tilde{M}_1) } \varepsilon_{\tilde{P}}^{\tilde{G}} \hat \sigma_{\tilde{P}}(H) = \psi_{\mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_{1})}(\hat r_1 (H), (0)), \]
où  $(0)$ est la famille « nulle ». Il résulte du lemme A.0.5.3 et d'une nouvelle application des relations (4.2.2.1) que l'application
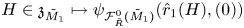 $H\in \mathfrak {z}_{\tilde {M}_1} \mapsto \psi _{\mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_{1})}(\hat r_1 (H), (0))$ est égale à la fonction caractéristique de l'ensemble
 \[ \big\{H \in \mathfrak{z}_{\tilde{M}_1}\mid \delta(H) \le 0, \ \forall \ \tilde{P} \in \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_1) \ \forall \ \delta \in \hat\Pi_{\tilde{P}}\big\}. \]
Il est facile de voir que
 \[ \hat\Pi_{\tilde{R}} \subset \bigcup_{\tilde{P} \in \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_1)}\hat\Pi_{\tilde{P}}. \]
D'autre part, tout 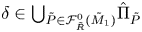 $\delta \in {\bigcup} _{\tilde {P} \in \mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_1)}\hat \Pi _{\tilde {P}}$ s’écrit comme une somme d’éléments de
 $\hat \Pi _{\tilde {R}}$ à coefficients positifs. Le résultat s'en déduit.
Lemme 4.3.6.2 Pour tout 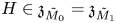 $H\in \mathfrak {z}_{\tilde {M}_0}=\mathfrak {z}_{\tilde {M}_1}$, on a
 \[ \sum_{ \tilde{P}\in \mathcal{F}_{\tilde{R}}^{}(\tilde{M}_1)}\varepsilon_{\tilde{P}}^{\tilde{G}} \, \hat{\sigma}_{\tilde{P}}(H)=\varepsilon_{\tilde{R}}^{\tilde{H}^{-}} \hat{\sigma}_{\tilde{R}}(H). \]
Demonstration La somme de gauche égale :
 \[ \sum_{\tilde{P} \in \bar{\mathcal{F}}_{\tilde{R}}(\tilde{M}_1)} \varepsilon_{\tilde{P}}^{\tilde{G}} \hat{\sigma}_{\tilde{P}} \bigg( \sum_{\tilde{R} \subset \tilde{S} \subset \tilde{P}^{-} }\varepsilon_{\tilde{R}}^{\tilde{S}}\bigg)= \sum_{ \tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R}) }\varepsilon_{\tilde{R}}^{\tilde{S}} \sum_{\tilde{P} \in \bar{\mathcal{F}}_{\tilde{S}}(\tilde{M}_1)} \varepsilon_{\tilde{P}}^{\tilde{G}} \hat{\sigma}_{\tilde{P}}. \]
Le résultat se déduit alors immédiatement du lemme 4.3.6.1.
Lemme 4.3.6.3 Soit  $\tilde {P} \in \bar {\mathcal {F}}_{\tilde {R}}^{}(\tilde {M}_1)$. Pour tout
 $X\in \mathfrak {z}_{\tilde {R}}$ on a :
 \[ \sum_{\{\tilde{Q} \in \bar{\mathcal{F}}_{\tilde{R}}^{}(\tilde{M}_1) \mid \tilde{Q}\subset \tilde{P}\}} \varepsilon_{\tilde{Q}}^{\tilde{P}}\sigma_{\tilde{R}}^{\tilde{Q}^{-} }(X) \hat{\sigma}_{\tilde{Q}}^{\tilde{P}}(X) = \begin{cases} 1 & \text{si } \tilde{P} \in \mathcal{F}_{\tilde{R}}^{}(\tilde{M}_1) \ \text{ et }\ X \in \mathfrak{z}_{\tilde{P}}, \\ 0 & \text{sinon}. \end{cases} \]
Demonstration Démontrons d'abord le cas  $\tilde {P} = \tilde {G}$. Dans le membre de gauche, on groupe les
 $\tilde {Q}$ suivant leur
 $\tilde {Q}^{-}$ et on utilise le corollaire 4.3.6.2 :
 \[ \sum_{\tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R})} \sigma_{\tilde{R}}^{\tilde{S}}(X) \sum_{\tilde{Q} \in \mathcal{F}_{\tilde{S}}(\tilde{M}_{1})} \varepsilon_{\tilde{Q}}^{\tilde{G}} \hat \sigma_{\tilde{Q}}(X) =\sum_{\tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R})} \varepsilon_{\tilde{S}}^{\tilde{H}^{-}} \sigma_{\tilde{R}}^{\tilde{S}}(X)\hat \sigma_{\tilde{S}}(X). \]
On conclut en invoquant le lemme 4.2.3.2. Dans ce cas, la somme est nulle sauf si  $\tilde {R}=\tilde {H}^{-}$ (dans cette situation
 $\mathfrak {z}_{\tilde {R}}=(0)$).
Passons au cas d'un sous-groupe parabolique  $\tilde {P}$ général. On a la décomposition
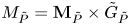 $M_{\tilde {P}} = \mathbf {M}_{\tilde {P}}\times \tilde {G}_{\tilde {P}}$ qui induit une décomposition de l'espace ambiant
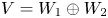 $V=W_1\oplus W_2$. On a
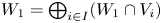 $W_1=\bigoplus _{i\in I} (W_1\cap V_i)$ et
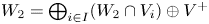 $W_2=\bigoplus _{i\in I} (W_2\cap V_i) \oplus V^{+}$. À
 $M_{\tilde {P}}$ on associe le sous-groupe de Levi
 $M_{\tilde {P}^{-}}$ de
 $\tilde {H}^{-}$. Celui-ci se décompose en
 $H_1\times \tilde {H}_2$ avec
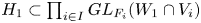 $H_1\subset \prod _{i\in I}GL_{F_i}(W_1\cap V_i)$ et
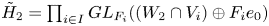 $\tilde {H}_2 = \prod _{i\in I}GL_{F_i}((W_2\cap V_i)\oplus F_i e_0)$. Plus généralement, pour tout
 $\tilde {S}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {R})$, le sous-groupe parabolique
 $M_{\tilde {P}^{-}}\cap \tilde {S}$ est un produit
 $S_1\times \tilde {S}_2$. Le sous-groupe de Levi
 $\tilde {M}_1$ se décompose en
 $M_{11}\times \tilde {M}_{12}$ suivant la décomposition
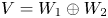 $V=W_1\oplus W_2$. Ainsi on a une bijection naturelle
 \[ \{\tilde{Q} \in \bar{\mathcal{F}}_{\tilde{R}}^{}(\tilde{M}_1) \mid \tilde{Q}\subset \tilde{P}\} \to \bar{\mathcal{F}}^{\mathbf{M}_{\tilde{P}}}_{R_1}(M_{11}) \times \bar{\mathcal{F}}_{\tilde{R}_2}^{\tilde{G}_{\tilde{P}}}(\tilde{M}_{12}) \]
où l'ensemble  $\bar {\mathcal {F}}^{\mathbf {M}_{\tilde {P}}}_{R_1}(M_{11})$ est l'ensemble des
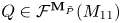 $Q\in \mathcal {F}^{\mathbf {M}_{\tilde {P}}}(M_{11})$ tels que
 $R_1\subset Q$ (on peut voir
 $R_1$ comme un sous-groupe de
 $\mathbf {M}_{\tilde {P}}$). On a de plus
 \[ \mathfrak{z}_{\tilde{R}}= \mathfrak{a}_{R_1} \oplus \mathfrak{z}_{\tilde{R}_2} \]
et on écrit 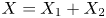 $X=X_1+X_2$ selon cette décomposition.
En raisonnant mutatis mutandis comme dans la preuve du lemme 4.2.3.2, on est ramené à la situation produit des deux cas liés à  $\mathbf {M}_{\tilde {P}}$ et
 $\tilde {G}_{\tilde {P}}$. Le premier cas est traité dans l'article d'Arthur (cf. lemme 5.3 de [Reference ArthurArt86]) et le second cas est le cas traité en début de démonstration. On trouve que la somme en question est toujours nulle sauf si les trois conditions suivantes sont satisfaites (auquel cas on obtient
 $1$) :
1.
$X_1\in \mathfrak {z}_{\tilde {P}}=\mathfrak {a}_{\mathbf {M}_{\tilde {P}}}$ ;2.
$R_1=H_1$ ;3.
$\tilde {R}_2=\tilde {H}_{2}$.
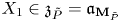


Les deux dernières conditions sont équivalentes au fait  $\tilde {P}\in \mathcal {F}_{\tilde {R}}(\tilde {M}_1)$. La condition 3 implique
 $\mathfrak {z}_{\tilde {R}_2}=0$. La condition 1 implique donc
 $X\in \mathfrak {z}_{\tilde {P}}$.
4.3.7
Soit 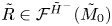 $\tilde {R} \in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_{0})$ et
 $\tilde {M}$ le sous-groupe de Levi de
 $\tilde {G}$ tel que
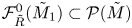 $\mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_1) \subset \mathcal {P}(\tilde {M})$ (cf. lemme 4.3.5.1). Soit
 $\tilde {A}=A_{\tilde {M}}$. Soit
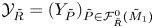 $\mathcal {Y}_{\tilde {R}} = (Y_{\tilde {P}})_{\tilde {P} \in \mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_{1})}$ une famille des vecteurs dans
 $\mathfrak {a}_{\tilde {M}}$ qui est
 $\tilde {A}$-orthogonale positive au sens de la définition (A.0.4.1) (on utilise le lemme 4.3.5.1). Pour tout
 $\tilde {Q} \in \bar {\mathcal {F}}_{\tilde {R}}(\tilde {M}_{1})$ soit
 $\tilde {P} \in \mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_{1})$ contenu dans
 $\tilde {Q}$ et
 $Y_{\tilde {Q}} \in \mathfrak {a}_{\tilde {Q}}$ la projection orthogonale de
 $Y_{\tilde {P}}$ sur
 $\mathfrak {a}_{\tilde {Q}}$. Cette définition ne dépend du choix de
 $\tilde {P} \subset \tilde {Q}$. De cette manière, on obtient pour tout
 $\tilde {S} \in \mathcal {F}^{\tilde {H}^{-}}(\tilde {R})$ une famille orthogonale positive
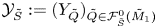 $\mathcal {Y}_{\tilde {S}} := (Y_{\tilde {Q}})_{\tilde {Q} \in \mathcal {F}_{\tilde {S}}^{0}(\tilde {M}_{1})}$.
Pour tout  $H \in \mathfrak {z}_{\tilde {R}}$, soit
 \[ \mathrm{B}_{\tilde{R}}^{\tilde{G}}(H, \mathcal{Y}_{\tilde{R}}) = \sum_{\tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R})} \sigma_{\tilde{R}}^{\tilde{S}}(H) \bigg(\sum_{\tilde{Q} \in \mathcal{F}_{\tilde{S}}(\tilde{M}_{1})} \varepsilon_{\tilde{Q}}^{\tilde{G}} \hat \sigma_{\tilde{Q}}(H - Y_{\tilde{Q}}) \bigg). \]
En vertu du lemme 4.2.3.2 on a alors :
 \begin{equation} \sum_{ \tilde{P} \in \mathcal{F}_{\tilde{R}}(\tilde{M}_{1})} \varepsilon_{\tilde{P}}^{\tilde{G}} \hat \sigma_{\tilde{P}}(H - Y_{\tilde{P}}) = \sum_{\tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R})} \varepsilon_{\tilde{R}}^{\tilde{S}} \hat \sigma_{\tilde{R}}^{\tilde{S}}(H) \mathrm{B}_{\tilde{S}}^{\tilde{G}}(H, \mathcal{Y}_{\tilde{S}}). \end{equation}
Lemme 4.3.7.1 À un ensemble de mesure  $0$ près, on a l’égalité des fonctions sur
 $\mathfrak {z}_{\tilde {R}}$ suivante :
 \[ \mathrm{B}_{\tilde{R}}^{\tilde{G}}({\cdot}, \mathcal{Y}_{\tilde{R}}) = \sum_{\tilde{P} \in \mathcal{F}_{\tilde{R}}^{0}(\tilde{M}_{1})} \mathrm{B}_{\tilde{P}}({\cdot}, Y_{\tilde{P}}). \]
Demonstration La preuve est identique à la preuve du lemme 4.1 de [Reference ArthurArt86], le point clé étant l'application du lemme 4.3.6.3.
5. Une formule des traces infinitésimale
5.1 Intégrales tronquées
5.1.1 Situation
Soit  $F$ est un corps de nombres et
 $V$ un
 $F$-espace vectoriel de dimension
 $n\geqslant 1$. Soit
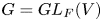 $G=GL_F(V)$,
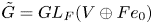 $\tilde {G}=GL_F(V\oplus Fe_0)$ et
 $\tilde {\mathfrak {g}}=\widetilde {\mathfrak {gl}}_F(V)$ (cf. § 3.1.1). On identifie
 $G$ à un sous-groupe de
 $\tilde {G}$ (cf. § 4.1.1). On reprend les notations de la section 3.
5.1.2 Choix auxiliaires
On fixe une base de  $V$. Ce choix détermine des identifications
 $G\simeq GL(n)$ et
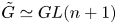 $\tilde {G}\simeq GL(n+1)$. Les groupes
 $G(\mathbb {A})$ et
 $\tilde {G}(\mathbb {A})$ sont alors munis des sous-groupes compacts maximaux usuels notés respectivement
 $K$ et
 $\tilde {K}$ : par exemple, on a
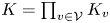 $K=\prod _{v\in \mathcal {V}} K_v$ et, via l'identification de
 $G$ à
 $GL(n)$, le groupe
 $K_v$ est le groupe orthogonal
 $O(n,\mathbb {R})$ en une place réelle, le groupe unitaire
 $U(n,\mathbb {R})$ en une place complexe et
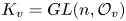 $K_v=GL(n,\mathcal {O}_v)$ si la place
 $v$ est non-archimédienne.
On dispose pour tout sous-groupe parabolique  $\tilde {Q}$ de
 $\tilde {G}$ de l'application
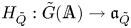 $H_{\tilde {Q}} : \tilde {G}(\mathbb {A})\to \mathfrak {a}_{\tilde {Q}}$ définie relativement au sous-groupe
 $\tilde {K}$ (cf. § 2.2.3).
Le choix de la base de  $V$ détermine aussi une inclusion
 $T_0\subset \tilde {T}_0$ de sous-tores déployés maximaux respectivement de
 $G$ et
 $\tilde {G}$ (cf. § 4.1.2). Soit
 $B$ un sous-groupe de Borel de
 $G$ contenant
 $T_0$. Les notions de semi-standard et relativement standard (cf. 4.1.4) renvoient à ces données. Soit
 $\tilde {B}$ un sous-groupe de Borel de
 $\tilde {G}$ tel que
 $\tilde {B}\cap G=B$. Notons que
 $\tilde {T}_0\subset \tilde {B}$.
On fixe une mesure de Haar sur  $G(\mathbb {A})$.
5.1.3 Noyaux paraboliques
Soit  $\tilde {P}$ un sous-groupe parabolique relativement standard de
 $\tilde {G}$ et
 $M_{\tilde {P}}N_{\tilde {P}}$ sa décomposition de Levi standard. À cette donnée, on associe un sous-espace
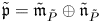 $\tilde {\mathfrak {p}}=\tilde {\mathfrak {m}}_{\tilde {P}}\oplus \tilde {\mathfrak {n}}_{\tilde {P}}$ de
 $\tilde {\mathfrak {g}}$ (cf. section 4.1). Pour alléger, on omet en indice
 $\tilde {P}$. Pour tout
 $a\in \mathcal {A}$, on pose
 \[ \tilde{\mathfrak{m}}_{a}= \tilde{\mathfrak{m}} \cap \tilde{\mathfrak{g}}_a. \]
Soit  $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$ et
 $a\in \mathcal {A}(F)$. Pour tout
 $g\in G(\mathbb {A})$ on définit ce qu'on appellera improprement un « noyau«
 \begin{equation} k_{\tilde{P},a}(f,g)=\sum_{X\in \tilde{\mathfrak{m}}_{a}(F)} \int_{\tilde{\mathfrak{n}}(\mathbb{A})} f(g^{{-}1}\cdot (X+U))\,dU \end{equation}
(pour le choix de la mesure sur  $\tilde {\mathfrak {n}}(\mathbb {A})$, cf. § 2.2.5).
5.1.4 Noyau tronqué
Pour tout sous-groupe de Borel  $\tilde {B}'$ contenant
 $\tilde {T}_0$, soit
 $\mathfrak {a}_{\tilde {B}'}^{+}\subset \mathfrak {a}_{\tilde {0}}^{\tilde {G}}$ la chambre de Weyl aiguë et ouverte associée à
 $\tilde {B}'$. On note simplement
 $\mathfrak {a}_{\tilde {0}}^{+}= \mathfrak {a}_{\tilde {B}}^{+}$. Soit
 $T\in \mathfrak {a}_{\tilde {0}}^{+}$. Par l'action du groupe de Weyl de
 $(\tilde {G},\tilde {T}_0)$, on obtient des points
 $T_{\tilde {B}'}\in \mathfrak {a}_{\tilde {B}'}^{+}$ indexés par les sous-groupes de Borel semi-standard. Soit
 $\tilde {B}'$ un tel sous-groupe de Borel contenu dans
 $\tilde {P}$. Par projection orthogonale de
 $T_{\tilde {B}'}$ sur
 $\mathfrak {a}_{\tilde {P}}$, on obtient un point
 $T_{\tilde {P}}$ indépendant d'ailleurs du choix de
 $\tilde {B}'\subset \tilde {P}$.
Avec les notations du § 5.1.3, on introduit le « noyau tronqué »
 \begin{equation} k^{T}_a(f,g)=\sum_{\tilde{P}\in \mathcal{F}^{\tilde{G}}(B)} \varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{\delta\in P(F)\backslash G(F)} \hat{\tau}_{\tilde{P}}(H_{\tilde{P}}(\delta g)-T_{\tilde{P}}) \, k_{\tilde{P},a}(f,\delta g) \end{equation}
où  $P=\tilde {P}\cap G$ est un sous-groupe parabolique (standard) de
 $G$.
5.1.5 Convergence d'intégrales
Soit
 \[ \eta : F^{{\times}} \backslash \mathbb{A}^{{\times}} \to \mathbb{C}^{{\times}} \]
un caractère quadratique continu. Par abus, on note encore  $\eta$ le caractère quadratique
 \[ \eta: G(\mathbb{A}) \to \mathbb{C}^{{\times}} \]
obtenu par composition avec le déterminant. Le théorème suivant est une légère variante des théorèmes 3.6 et 4.8 de [Reference ZydorZyd18].
Théorème 5.1.5.1
1. Il existe un point
$T_+\in \mathfrak {a}_{\tilde {0}}^{+}$ tel que pour tout $T\in T_++ \mathfrak {a}_{\tilde {0}}^{+}$, l'intégrale
converge absolument.\[ I^{\eta,T}_a(f)=\int_{[G]} k^{T}_a(f,g) \, \eta(g)\, dg \]2. L'application
$T\mapsto I^{\eta ,T}_a(f)$ est la restriction d'une fonction exponentielle-polynôme en $T$.3. Le terme purement polynomial de cette exponentielle-polynôme est constant.


5.2 Distributions globales
5.2.1 Distributions $I^{\eta }_a$

On continue avec les notations des sections précédentes. Soit  $I^{\eta }_a(f)$ le terme constant de l'intégrale
 $I^{\eta ,T}_a(f)$ dans le théorème 5.1.5.1. On obtient ainsi une distribution
 $I^{\eta }_a$ (simplement une forme linéaire sur
 $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$) qui vérifie les propriétés suivantes.
Théorème 5.2.1.1
1. La distribution
$I^{\eta }_a$ ne dépend que du choix de la mesure de Haar sur $G(\mathbb {A})$ mais pas du choix de $B$, $\tilde {B}$ et $\tilde {K}$.2. La distribution
$I^{\eta }_a$ est $\eta$-équivariante au sens où pour tous $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$ et $g\in G(\mathbb {A})$, on a
\[ I^{\eta}_a(f^{g})=\eta(g) \, I^{\eta}_a(f). \]3. Le support de
$I^{\eta }_a$ est inclus dans $\tilde {\mathfrak {g}}_a(\mathbb {A})$.4. Soit
$S\subset \mathcal {V}_\infty$ un ensemble de places archimédiennes. Soit $f^{S}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}^{S}))$. La forme linéaire sur $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$ donnée par
est continue pour la topologie usuelle sur\[ f_S \mapsto I^{\eta}_a(f_S\otimes f^{S}) \]$\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$.


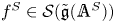


Ce théorème est une légère variante de résultats de [Reference ZydorZyd18] (les références renvoient à cet article) : l'assertion 1 vient de la section 4.5, l'assertion 2 du théorème 4.11, l'assertion 3 est évidente par construction et enfin l'assertion 4 résulte de la démonstration des théorèmes 3.6 et 3.7.
5.2.2 Transformation de Fourier partielle
On suit les choix et les notations de § 2.2.6. Soit
 \[ \langle {\cdot}\,{,}\,{\cdot} \rangle : \tilde{\mathfrak{g}} \times \tilde{\mathfrak{g}} \to F \]
la forme bilinéaire symétrique, non dégénérée et  $G$-invariante définie pour
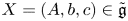 $X=(A,b,c)\in \tilde {\mathfrak {g}}$ par
 \begin{equation} \langle X,X\rangle= \operatorname{trace}(A^{2})+2cb. \end{equation}
Pour tout sous-espace  $\tilde {\mathfrak {g}}_1\subset \tilde {\mathfrak {g}}$ qui est
 $G$-invariant et non dégénéré, on dispose de la transformée de Fourier partielle
 \begin{equation} f \mapsto \hat{f}_{\mathfrak{g}_1}. \end{equation}
Les seuls espaces  $\tilde {\mathfrak {g}}_1$ possibles sont les suivants et leurs sommes directes
•
$F$ vu comme le sous-espace des homothéties de $V$ ;•
$\mathfrak {sl}_F(V)$ le sous-espace des endomorphismes de $V$ de trace nulle ;•
$V\oplus V^{*}$.


Remarque 5.2.2.1 De notre point de vue, les sous-espaces  $\tilde {\mathfrak {g}}_1$ les plus intéressants seront
 $\mathfrak {sl}_F(V)$,
 $V\oplus V^{*}$ et
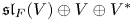 $\mathfrak {sl}_F(V) \oplus V\oplus V^{*}$.
5.2.3 Formule des traces infinitésimale
Pour toute transformation de Fourier partielle  $f\mapsto \hat {f}$ (cf. § 5.2.2), on note
 $D\mapsto \hat {D}$ la transformation duale au niveau des distributions. Notons que celle-ci préserve le fait d’être
 $\eta$-équivariante. L'application qui, à
 $(A,b,c)\in \tilde {\mathfrak {g}}$ associe la trace de l'endomorphisme
 $A$, est bien sûr
 $G$-invariante et donc définit un morphisme
 $\operatorname {trace}$ de
 $\mathcal {A}$ dans la droite affine. Pour tout
 $\alpha \in F$, soit
 $\mathcal {A}_{\alpha }$ la fibre de ce morphisme.
Théorème 5.2.3.1
1. Pour tout
$f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$, la somme $\sum _{a\in \mathcal {A}(F)} I_a^{\eta }(f)$ converge absolument ce qui définit une distribution $\sum _{a\in \mathcal {A}(F)} I_a^{\eta }$.2. On a
pour toute transformation de Fourier partielle au sens du § 5.2.2.\[ \sum_{a\in \mathcal{A}(F)} I_a^{\eta}=\sum_{a\in \mathcal{A}(F)} \hat{I}_a^{\eta} \]3. Si la transformation de Fourier partielle est associée à l'un des trois espaces décrits dans la remarque 5.2.2.1, alors pour tout
$\alpha \in F$, on a
\[ \sum_{a\in \mathcal{A}_\alpha(F)} I_a^{\eta}=\sum_{a\in \mathcal{A}_\alpha(F)} \hat{I}_a^{\eta}. \]

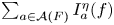


Ce théorème est une légère variante de théorèmes de [Reference ZydorZyd18] (les références qui suivent renvoient à cet article) : l'assertion 1 vient du théorème 3.6, l'assertion 2 du théorème 5.1. Pour obtenir l'assertion 3, on peut au choix reprendre la preuve du théorème 5.1 de [Reference ZydorZyd18] en considérant une formule sommatoire de Poisson limitée à un sous-espace invariant du sous-espace 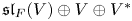 $\mathfrak {sl}_F(V)\oplus V\oplus V^{*}$ ou plus simplement appliquer l'assertion 2 à une fonction test obtenue en multipliant
 $f$ par
 $\varphi \circ \operatorname {trace}$ où
 $\varphi \in {C_c^{\infty }}(\mathbb {A})$ est tel que
 $\varphi (\alpha )=1$ et l'intersection de son support avec
 $F$ est réduite au singleton
 $\{\alpha \}$.
5.3 Le cas d'un produit
5.3.1
C'est le cas considéré à la section 3.4 de  $\tilde {\mathfrak {h}}$ muni de l'action du groupe
 $H$.
5.3.2
Les constructions et les théorèmes qu'on vient d’évoquer aux sections ci-dessus se généralisent sans mal au cas de  $H$ agissant sur
 $\tilde {\mathfrak {h}}$. La restriction du caractère
 $\eta$ au sous-groupe
 $H(\mathbb {A})$ de
 $G(\mathbb {A})$ est encore noté
 $\eta$. Pour tout
 $a\in \mathcal {A}_H(F)$, on dispose donc d'une distribution
 $I^{H,\eta }_a$ sur
 $\mathcal {S}(\tilde {\mathfrak {h}}(\mathbb {A}))$ qui est
 $\eta$-équivariante et à support dans la fibre
 $\tilde {\mathfrak {h}}_a(\mathbb {A})$ du morphisme canonique
 $\tilde {\mathfrak {h}}\to \mathcal {A}_H$. On laisse au lecteur le soin de formuler les analogues des théorèmes 5.2.1.1 et 5.2.3.1 dans ce cadre. Notons que si
 $f$ est un produit de fonctions
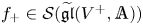 $f_+\in \mathcal {S}(\widetilde {\mathfrak {gl}}(V^{+},\mathbb {A}))$ et
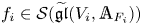 $f_i\in \mathcal {S}(\widetilde {\mathfrak {gl}}(V_i, \mathbb {A}_{F_i}))$ et si
 $a$ correspond à un couple
 $(a_+,(a_i)_{i\in I})$ alors
 $I^{H,\eta }(f)$ est simplement le produit des distributions définies plus haut associés à
 $a_i,f_i$ et
 $\widetilde {\mathfrak {gl}}_{F_i} (V_i)$ (ou
 $a_+,f_+$ et
 $\widetilde {\mathfrak {gl}}_{F}(V^{+})$) et le caractère obtenu par restriction de
 $\eta$ sur le facteur correspondant.
6. Le théorème de densité
6.1 Intégrales orbitales locales
6.1.1 Facteur $\tilde {\eta }$

Dans toute cette section, on reprend les notations de la section 5. Soit 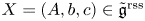 $X=(A,b,c) \in \tilde {\mathfrak {g}}^{\operatorname {rss}}$. Rappelons qu'on a fixé une base de l'espace
 $V$ ce qui identifie
 $G$ à
 $GL(n)$. La matrice de la famille
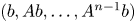 $(b,Ab,\ldots ,A^{n-1}b)$ dans cette base définit donc un élément noté
 $\delta _X \in G$. On a, de plus,
 $\delta _{g\cdot X}=g\delta _X$. On a ainsi obtenu un morphisme équivariant
 $\tilde {\mathfrak {g}}^{\operatorname {rss}} \to G$.
Pour tout ensemble  $S$ de places de
 $F$ et tout
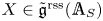 $X \in \tilde {\mathfrak {g}}^{\operatorname {rss}}(\mathbb {A}_S)$, on obtient un élément
 $\delta _X \in G(\mathbb {A}_S)$. En regardant ce dernier groupe comme un sous-groupe de
 $G(\mathbb {A})$, on définit
 \[ \tilde{\eta}(X)=\eta(\delta_X)^{{-}1} \]
où  $\eta$ est le caractère fixé au § 5.1.5. On a donc
 \[ \tilde{\eta}(g^{{-}1} \cdot X)=\eta(g) \tilde{\eta}(X). \]
6.1.2 Mesure de Haar
Soit  $S\subset \mathcal {V}$ un ensemble fini de places de
 $F$. Soit
 $dg_S$ et
 $dg^{S}$ des mesures de Haar sur
 $G(\mathbb {A}_S)$ et
 $G(\mathbb {A}^{S})$ de sorte que
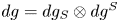 $dg=dg_S\otimes dg^{S}$ soit la mesure de Haar choisie au § 5.1.2.
6.1.3 Intégrales orbitales locales
Soit 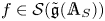 $f \in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$ et
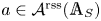 $a\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$. D'après le lemme 3.3.2.1, il existe
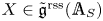 $X\in \tilde {\mathfrak {g}}^{\operatorname {rss}}(\mathbb {A}_S)$ tel que
 $\mathfrak {g}_a(\mathbb {A}_S)$ soit l'orbite sous
 $G(\mathbb {A}_S)$ de
 $X$. On introduit alors l'intégrale orbitale semi-simple régulière locale
 \begin{align} I_a^{\tilde{\eta}}(f)&=\int_{G(\mathbb{A}_S)} f(g^{{-}1}\cdot X) \, \tilde{\eta}(g^{{-}1}\cdot X)\, dg_S \end{align}
 \begin{align} &= \tilde{\eta}(X) \int_{G(\mathbb{A}_S)} f(g^{{-}1}\cdot X) \, \eta(g)\, dg_S. \end{align}
Remarque 6.1.3.1 Cette construction dépend implicitement du choix de la mesure de Haar  $dg_S$. Cependant, elle ne dépend pas du choix de
 $X$.
Remarque 6.1.3.2 Soit  $S'\subset \mathcal {V}$ un ensemble fini de places disjoint de
 $S$ et
 $S''=S\cup S'$. On suppose les mesures de Haar vérifient l’égalité
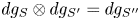 $dg_S\otimes dg_{S'}=dg_{S''}$. Soit
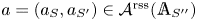 $a=(a_S,a_{S'})\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_{S''})$. Pour toutes fonctions
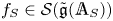 $f _{S}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$ et
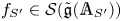 $f _{S'}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_{S'}))$, on a
 \[ I_a^{\tilde{\eta}}(f_S\otimes f_{S'})=I_{a_{S}}^{\tilde{\eta}}(f_{S})\cdot I_{a_{S'}}^{\tilde{\eta}}(f_{S'}). \]
6.2 Distributions stables
6.2.1 Fonctions instables
Soit  $S\subset \mathcal {V}$ un ensemble fini de places de
 $F$. Soit
 \[ \mathcal{S}(\tilde{\mathfrak{g}}(\mathbb{A}_S))_\eta\subset \mathcal{S}(\tilde{\mathfrak{g}}(\mathbb{A}_S)) \]
le sous-espace des fonctions  $\eta$-instables c'est-à-dire des fonctions
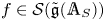 $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$ telles que
 $I^{\tilde {\eta }}_a(f)=0$ pour tout
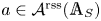 $a\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$. Comme le montre l'expression (6.1.3.2), cette définition ne dépend que du caractère
 $\eta$ ; elle ne dépend ni du choix de la mesure de Haar ni du facteur
 $\tilde {\eta }$.
6.2.2
On dit qu'une distribution, c'est-à-dire une forme linéaire sur  $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$, est
 $\eta$-stable si elle s'annule sur le sous-espace des fonctions
 $\eta$-instables. Toute distribution
 $\eta$-stable est évidemment
 $\eta$-équivariante. Après la rédaction du présent article, l'un de nous s'est aperçu que la réciproque est également vraie : cela fera l'objet d'un article ultérieur (pour un résultat lorsque
 $\dim (V)\leqslant 2$, on pourra consulter [Reference ZhangZha12b]). Nous avons préféré garder notre démonstration initiale du théorème suivant qui est le contenu de cette partie. En effet, les méthodes utilisées serviront de toute façon dans les théorèmes de transfert.
Théorème 6.2.2.1 Soit  $a\in \mathcal {A}(F)$ et
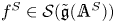 $f^{S}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}^{S}))$. La distribution
 \[ f \in \mathcal{S}(\tilde{\mathfrak{g}}(\mathbb{A}_S)) \mapsto I_a^{\eta}(f\otimes f^{S}) \]
est  $\eta$-stable.
Avant de donner la démonstration de ce théorème à la section 6.5, nous aurons besoin de deux résultats qui sont énoncés dans les deux sections qui suivent.
6.3 Stabilité et transformée de Fourier
6.3.1 Stabilité et transformation de Fourier
Comme dans le cas global (cf. § 5.2.2), le choix de la forme  $\langle {\cdot }\,{,}\,{\cdot }\rangle$ et du caractère
 $\psi$ permet de définir des transformées de Fourier partielles relatives à des sous-espaces non dégénérés de
 $\tilde {\mathfrak {g}}$ (cf. § 2.2.6). On en fixe une notée
 $f\mapsto \hat {f}$.
Théorème 6.3.1.1 L'espace  $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_\eta$ est invariant par la transformée de Fourier
 $f\mapsto \hat {f}$.
Voici un corollaire évident au théorème 6.3.1.1.
Corollaire 6.3.1.2 Si  $D$ est
 $\eta$-stable, il en est de même de
 $\hat {D}$.
6.3.2 Démonstration du théorème 6.3.1.1
Lorsque  $\eta$ est non-trivial le théorème 6.3.1.1 résulte du théorème 4.17 (plus général) de [Reference ZhangZha14b] et de sa variante archimédienne due à H. Xue (cf. [Reference XueXue19], combinaison des lemmes 9.2, 9.3 et 9.4). Lorsque
 $\eta$ est quadratique (ou même unitaire) quelconque, esquissons pour la commodité du lecteur une preuve simple directement inspirée de [Reference ZhangZha14b]. Soit
 $\tilde {\mathfrak {g}}_1\subset \tilde {\mathfrak {g}}$ le sous-espace
 $G$-invariant et non dégénéré pour la forme
 $\langle {\cdot }\,{,}\,{\cdot } \rangle$ (cf. § 5.2.2) tel que la transformée de Fourier partielle soit relative à
 $\tilde {\mathfrak {g}}_1$. Soit
 $\tilde {\mathfrak {g}}_2$ l'orthogonal de
 $\tilde {\mathfrak {g}}_1$. Soit
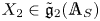 $X_2 \in \tilde {\mathfrak {g}}_2(\mathbb {A}_S)$ un élément régulier semi-simple (au sens de l'action de
 $G$ sur
 $\tilde {\mathfrak {g}}_2$, c'est-à-dire sa
 $G$-orbite géométrique est fermée et de dimension maximale). Pour tous
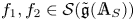 $f_1,f_2\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$ soit
 \[ T(f_1,f_2)=\int_{ \tilde{\mathfrak{g}}_1(\mathbb{A}_S) } \bigg(\int_{G(\mathbb{A}_S)} f_1(g^{{-}1}\cdot (X_1+X_2)) \, \eta(g)\, dg_S \bigg) f_2(X_1+X_2)\, dX_1. \]
L'intégrale converge dans l'ordre indiqué. De plus, on a « la formule des traces locale » suivante (cf. [Reference ZhangZha14b] théorème 4.6 et [Reference XueXue19] théorème 6.1)
 \[ T(f_1,f_2)=T(\hat{f}_1,\check{f}_2) \]
où 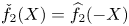 $\check {f}_2(X)=\widehat {f_2}(-X)$. Pour
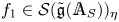 $f_1\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_{\eta }$, on a clairement
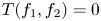 $T(f_1,f_2)=0$ pour tout
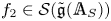 $f_2\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$. On déduit donc de la formule des traces qu'on a aussi
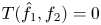 $T(\hat {f}_1,f_2)=0$ pour tout
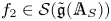 $f_2\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$. En utilisant la lissité de l'application
 \[ X\mapsto \int_{G(\mathbb{A}_S)} \hat{f}_1(g^{{-}1}\cdot X ) \, \eta(g)\, dg_S \]
au voisinage des éléments semi-simples réguliers, on en déduit que les intégrales orbitales de  $\hat {f}_1$ sont nulles pour tous les éléments réguliers semi-simples.
6.4 Descente
6.4.1 Situation
Soit  $0\leqslant r\leqslant n$ et
 $a\in \mathcal {A}^{(r)}(F)$. Soit
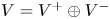 $V=V^{+}\oplus V^{-}$ une décomposition de l'espace vectoriel sous-jacent aux données telle que
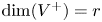 $\dim (V^{+})=r$. D'après les lemmes 3.2.2.1 et 3.2.2.2, il existe
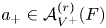 $a_+\in \mathcal {A}_{V^{+}}^{(r)}(F)$ et
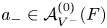 $a_- \in \mathcal {A}_{V^{-}}^{(0)}(F)$ tel que
 $a$ soit l'image du couple
 $(a_+,a_-)$ par l'isomorphisme (3.2.2.6). La donnée
 $a_-$ est équivalente à la donnée d'un polynôme
 $P$, unitaire, de degré
 $n-r$, à coefficient dans
 $F$. Soit
 \[ P=\prod_{i\in I} P_i^{n_i} \]
la décomposition de  $P$ en facteurs irréductibles
 $P_i$ sur
 $F$ deux à deux distincts. Pour tout
 $i\in I$, on introduit l'extension
 $F_i=F[t]/P_i$ de
 $F$. Soit
 $\alpha _i\in F_i$ la classe de l'indéterminée
 $t$. Pour
 $i\in I$ soit
 $V_i$ un
 $F_i$-espace vectoriel de dimension
 $n_i$. Fixons un
 $F$-isomorphisme
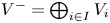 $V^{-}=\bigoplus _{i\in I}V_i$. Soit
 $\mathcal {A}_{V_i}$ l'espace affine sur
 $F_i$ attaché au
 $F_i$-espace vectoriel
 $V_i$ (cf. section 3). Soit
 $a_i\in \mathcal {A}_{V_i}^{(0)}$ l'image du triplet
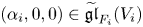 $(\alpha _i,0,0)\in \widetilde {\mathfrak {gl}}_{F_i}(V_i)$ par le morphisme canonique (on voit
 $\alpha _i$ comme une homothétie de
 $V_i$). Avec nos données
 $V^{+}, V_i,$ etc., on reprend les notations de la section 3.4. On dispose donc d'un espace
 $\tilde {\mathfrak {h}}$ muni d'une action du groupe
 $H$ et du quotient
 $\mathcal {A}_H$. La famille
 $(a_+,(a_i)_{i\in I})$ définit un élément
 $a_H$ de l'ouvert
 $\mathcal {A}_{H}'(F)$ dont l'image par le morphisme
 $\mathcal {A}_{H}'\to \mathcal {A}$ (cf. (3.4.3.5)) est l’élément
 $a$ de départ.
6.4.2
Soit 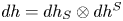 $dh=dh_S\otimes dh^{S}$ une mesure de Haar sur
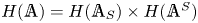 $H(\mathbb {A})=H(\mathbb {A}_S)\times H(\mathbb {A}^{S})$ qui se décompose en mesures de Haar sur les facteurs.
6.4.3 Espace de Schwartz
Pour toute variété réelle semi-algébrique  $X$, on sait définir un espace de Schwartz,
 $\mathcal {S}(X)$ muni d'une topologie naturelle (cf. par exemple [Reference du ClouxdC91] définition 1.2.1). Lorsque
 $X$ est un
 $\mathbb {R}$-espace vectoriel, on retrouve la notion usuelle.
6.4.4
On a fixé au § 6.1.2 un ensemble  $S$ fini de places. Quitte à l'agrandir, on suppose vérifiées les propriétés supplémentaires du § 3.4.4 et les propriétés suivantes. On dispose donc d'un anneau
 $A\subset F$ et tous les objets viennent avec une structure sur
 $A$. On suppose également que l’élément
 $a_H$ construit ci-dessus appartient en fait à
 $\mathcal {A}_H'(A)$. Le caractère
 $\eta$ est trivial sur
 $G(\mathcal {O}^{S})$ et
 $H(\mathcal {O}^{S})$.
6.4.5
Le morphisme  $\iota _H$ (cf. (3.4.3.5)) est étale. Par conséquent (cf. [Reference Bochnak, Coste and RoyBCR98] proposition 8.1.2 pour le cas archimédien) pour tout
 $v\in S$, on peut trouver des ouverts
 $\omega _v\subset \mathcal {A}(F_v)$ et
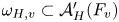 $\omega _{H,v}\subset \mathcal {A}_H'(F_v)$ voisinages respectifs de
 $a$ et
 $a_H$ de sorte qu'on a
• si
$v$ est archimédienne, les ouverts $\omega _v$ et $\omega _{H,v}$ sont semi-algébriques ;•
$\iota _H$ induit une bijection $\omega _{H,v}\to \omega _v$ qui est un difféomorphisme de Nash si $v$ est archimédienne et un isomorphisme de variétés analytiques (au sens de [Reference SerreSer65]) si $v$ est non-archimédienne.


Soit 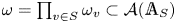 $\omega =\prod _{v\in S}\omega _v \subset \mathcal {A}(\mathbb {A}_S)$ et
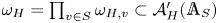 $\omega _H=\prod _{v\in S } \omega _{H,v}\subset \mathcal {A}_H'(\mathbb {A}_S)$. Le morphisme
 $\iota _H$ induit donc une bijection
 \begin{equation} \omega_H\to\omega. \end{equation}
Soit 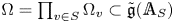 $\Omega =\prod _{v\in S} \Omega _v \subset \tilde {\mathfrak {g}}(\mathbb {A}_S)$ et
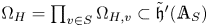 $\Omega _H=\prod _{v\in S} \Omega _{H,v} \subset \tilde {\mathfrak {h}}'(\mathbb {A}_S)$ les ouverts obtenus comme images réciproques respectives par le morphisme
 $a$ de
 $\omega$ et
 $\omega _H$.
Pour tout  $v\in S$, on déduit de l'isomorphisme (3.4.3.7) une bijection qui est un difféomorphisme de Nash ou un isomorphisme de variété analytique selon que la place
 $v$ est archimédienne ou pas (la surjectivité résulte du fait que la cohomologie galoisienne en degré
 $1$ du groupe
 $H\times _F F_v$ est triviale)
 \[ G(F_v) \times ^{H(F_v)}\Omega_{H,v} \to \Omega_v \]
donnée par 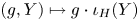 $(g,Y)\mapsto g\cdot \iota _H(Y)$. Soit
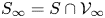 $S_\infty =S\cap \mathcal {V}_\infty$. On dispose alors de l'espace de Schwartz
 $\mathcal {S}(\Omega )$ qui est par définition l'espace engendré par les fonctions du type
 $f_\infty \otimes f^{\infty }$ où
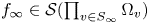 $f_\infty \in \mathcal {S}(\prod _{v\in S_\infty } \Omega _v)$ (cf. 6.4.3, le produit
 $\prod _{v\in S_\infty } \Omega _v$ étant une variété semi-algébrique) et
 $f^{\infty }$ est une fonction localement constante à support compact sur
 $\prod _{v\in S\setminus S_\infty } \Omega _v$.
On en déduit alors une application linéaire surjective qui est continue sur sa composante archimédienne
 \[ \mathcal{S}(G(\mathbb{A}_S) \times \Omega_H)\to \mathcal{S}(\Omega) \]
donnée par  $\alpha \mapsto f_\alpha$ où
 $f_\alpha$ est déterminé par l’égalité
 \begin{equation} f_\alpha(g\cdot \iota_H(Y))=\int_{H(\mathbb{A}_S)} \alpha(gh,h^{{-}1}\cdot Y) \, dh \end{equation}
pour tous  $g\in G(\mathbb {A}_S)$ et
 $Y\in \Omega _H$. La surjectivité aux places archimédiennes résulte du fait que l'application composée
 \[ \prod_{s\in S_\infty }G(F_v) \times \Omega_{H,v} \to \prod_{s\in S_\infty } G(F_v) \times ^{H(F_v)}\Omega_{H,v} \to \prod_{s\in S_\infty } \Omega_v \]
est une  $\prod _{v\in S}H(F_v)$-fibration localement triviale et triviale sur un recouvrement fini de
 $\prod _{s\in S_\infty } \Omega _v$ par des ouverts semi-algébriques (cf. [Reference Aizenbud and GourevitchAG10] proposition 4.0.6) et de l'existence de partitions de l'unité subordonnées à un tel recouvrement (cf. [Reference Aizenbud and GourevitchAG08] théorème 4.4.1).
On utilisera également l'application continue et surjective
 \[ \mathcal{S}(G(\mathbb{A}_S) \times \Omega_H)\to \mathcal{S}(\Omega_H) \]
donnée par  $\alpha \mapsto f^{H,\eta }_\alpha$ où
 $f^{H,\eta }_\alpha$ est définie par
 \begin{equation} f^{H,\eta}_\alpha(Y)=\int_{G(\mathbb{A}_S)} \alpha(g, Y) \, \eta(g)^{{-}1}\, dg \end{equation}
pour tout  $Y\in \Omega _H$.
6.4.6 Descente des distributions globales
Il s'agit du théorème suivant qui sera démontré à la toute fin de la section 7. Les notations et les hypothèses sont celles du paragraphe précédent. On considère les distributions globales  $I^{G,\eta }_a$ et
 $I^{H,\eta }_{a_H}$ définies dans la section 5 relatives respectivement à l'action de
 $G$ sur
 $\tilde {\mathfrak {g}}$ et
 $H$ sur
 $\tilde {\mathfrak {h}}$ (pour ce dernier cas, cf. § 5.3). Rappelons qu'on identifie
 $H$ à un sous-groupe de
 $G$. Le caractère
 $\eta$ sur
 $H(\mathbb {A})$ est simplement la restriction du caractère
 $\eta$.
Théorème 6.4.6.1 Pour tout 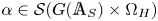 $\alpha \in \mathcal {S}(G(\mathbb {A}_S) \times \Omega _H)$, on a
 \[ I^{G,\eta}_a(f_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})})= \frac{\operatorname{vol}(G(\mathcal{O}^{S}))}{\operatorname{vol}(H(\mathcal{O}^{S}))}\cdot I^{H,\eta}_{a_H}(f^{H,\eta}_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{h}}(\mathcal{O}^{S})}). \]
6.4.7
Soit 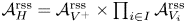 $\mathcal {A}_H^{\operatorname {rss}}=\mathcal {A}_{V^{+}}^{\operatorname {rss}}\times \prod _{i\in I} \mathcal {A}_{V_i}^{\operatorname {rss}}$ . On ne confondra pas cet ouvert avec l'ouvert
 $\mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}$ de (3.4.3.6). D'après le lemme 3.4.1.1, on a
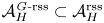 $\mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}\subset \mathcal {A}_H^{\operatorname {rss}}$.
Soit  $\tilde {\mathfrak {h}}^{\operatorname {rss}}$ l'image inverse de
 $\mathcal {A}_H^{\operatorname {rss}}$ par le morphisme canonique. En travaillant composante par composante, on définit comme au § 6.1.1 un morphisme
 $H$-équivariant
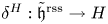 $\delta ^{H}:\tilde {\mathfrak {h}}^{\operatorname {rss}}\to H$ . On note encore
 $\det$ le morphisme induit par la restriction du morphisme déterminant. On en déduit alors un morphisme
 \[ \tilde{\mathfrak{h}}^{\operatorname{\mathit{G}\text{-}rss}} \to \mathbb{G}_{m,F} \]
donné par 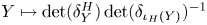 $Y\mapsto \det (\delta ^{H}_Y) \det (\delta _{\iota _H(Y)})^{-1}$. On vérifie par un calcul explicite que ce morphisme se prolonge en un morphisme
 $\tilde {\mathfrak {h}}^{'} \to \mathbb {G}_{m,F}$ où
 $\tilde {\mathfrak {h}}'$ est l'ouvert défini au § 3.4.2 : il est d'abord facile de se ramener au cas
 $r=0$ (l'entier
 $r$ est introduit au § 6.4.1) et dans ce cas on utilise les calculs donnés dans la preuve du lemme 3.4.1.1. Ce morphisme est évidemment
 $H$-invariant. On en déduit un morphisme
 \[ \delta_G^{H} : \mathcal{A}_H' \to \mathbb{G}_{m,F} \]
où  $\mathcal {A}_H'$ est défini au § 3.4.2. En particulier, l'application
 \[ a_H'\in \mathcal{A}_H'(\mathbb{A}_S) \mapsto \eta(\delta_G^{H}(a_H')) \]
est localement constante. Comme  $a_H\in \mathcal {A}_H'(F)$ et que
 $\eta$ est trivial sur
 $F^{\times }$, quitte à agrandir
 $S$, on peut et on va supposer que
 \[ \eta(\delta_G^{H}(a_H))=1. \]
Quitte à restreindre les ouverts  $\omega$ et
 $\omega _H$, on va supposer que
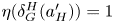 $\eta (\delta _G^{H}(a_H'))=1$ pour tout
 $a_H'\in \omega _H$.
On définit alors un facteur  $\tilde {\eta }_H$ par
 \[ \tilde{\eta}_H(Y)=\eta(\delta^{H}_Y) \]
pour tout 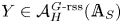 $Y \in \mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}(\mathbb {A}_S)$.
Il résulte de ce qui précède que pour 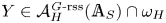 $Y\in \mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}(\mathbb {A}_S)\cap \omega _H$, on a
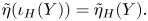 \[ \tilde{\eta}(\iota_H(Y) )=\tilde{\eta}_H(Y ). \]
On définit sans peine les intégrales orbitales locales  $I_{a_H'}^{H,\tilde {\eta }_H}$ pour
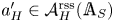 $a_H'\in \mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S)$. L'intérêt de considérer les fonctions
 $f_\alpha$ et
 $f^{H,\eta }_\alpha$ vient en partie du lemme suivant.
Lemme 6.4.7.1 Soit 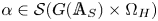 $\alpha \in \mathcal {S}(G(\mathbb {A}_S) \times \Omega _H)$ ,
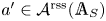 $a'\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$ et
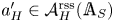 $a'_H\in \mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S)$.
1. Si
$a'\notin \omega$, l'intégrale orbitale locale de $f_\alpha$ est nulle
\[ I_{a'}^{G,\tilde{\eta}}(f_\alpha)=0. \]2. Si
$a'_H\notin \omega _H$, l'intégrale orbitale locale de $f_\alpha ^{H,\eta }$ est nulle
\[ I_{a'_H}^{H,\tilde{\eta}_H}(f_\alpha^{H,\eta})=0. \]3. Si
$a'\in \omega$ et $a'_H\in \omega _H$ se correspondent par l'isomorphisme (6.4.5.1), on a
(6.4.7.4)\begin{equation} I_{a'}^{G,\tilde{\eta}}(f_\alpha)= I_{a'_H}^{H,\tilde{\eta}_H}(f_\alpha^{H,\eta}). \end{equation}


Demonstration Les assertions  $1$ et
 $2$ résultent immédiatement des propriétés de support des fonctions. L'assertion 3 est une manipulation élémentaire.
6.5 Démonstration du théorème 6.2.2.1
6.5.1 Hypothèse de récurrence
On rappelle que  $n$ désigne la dimension de l'espace
 $V$. Pour démontrer le théorème 6.2.2.1, on raisonne par récurrence sur
 $n$ en supposant le théorème vrai pour l'espace
 $\widetilde {\mathfrak {gl}}_F(V)$ pour tout
 $F$-espace vectoriel de dimension
 $<n$. On a même besoin d'une hypothèse de récurrence un peu plus forte : le théorème 6.2.2.1 est vrai pour tout produit fini
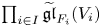 $\prod _{i\in I} \widetilde {\mathfrak {gl}}_{F_i}(V_i)$ où
 $F_i$ est une extension finie de
 $F$ et
 $V_i$ est un
 $F_i$-espace vectoriel de dimension
 $n_i < n$. En principe, cela nous oblige à traiter le cas de tels produits aussi dans la récurrence. Il n'y a en fait aucune difficulté supplémentaire autre que notationnelle. Par souci de simplicité, on se borne à rédiger le cas de
 $\widetilde {\mathfrak {gl}}_F(V)$.
6.5.2
Soit  $a\in \mathcal {A}(F)$. Soit
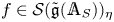 $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_{\eta }$ et
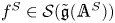 $f^{S}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}^{S}))$. Comme les intégrales orbitales locales d'un produit sont elles-mêmes des produits (cf. remarque 6.1.3.2), il suffit de prouver le théorème 6.2.2.1 pour un ensemble fini
 $S$ de places aussi grand que l'on veut. Quitte à agrandir
 $S$, on peut et on va supposer que
 $S$ satisfait toutes les propriétés requises par la section 6.4. On peut également supposer qu'on a
 $f^{S}=\mathbf {1}_{\tilde {\mathfrak {g}}(\mathcal {O}^{S})}$ est la fonction caractéristique de
 $\tilde {\mathfrak {g}}(\mathcal {O}^{S})$, que
 $\eta$ est trivial sur
 $G(\mathcal {O}^{S})$ et que le morphisme
 $X\mapsto \delta _X$ est défini sur
 $\mathcal {O}^{S}$.
6.5.3 Cas régulier semi-simple
C'est le cas le plus immédiat, pour lequel  $a\in \mathcal {A}^{\operatorname {rss}}(F)$. Soit
 $X\in \tilde {\mathfrak {g}}_a(F)$. On voit cet élément comme un adèle et on écrit avec des notations évidentes
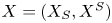 $X=(X_S,X^{S})$. De même, on écrit
 $a=(a_S,a^{S})$. On peut supposer et on suppose que
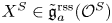 $X^{S}\in \tilde {\mathfrak {g}}_a^{\operatorname {rss}}(\mathcal {O}^{S})$. On a alors
 \[ \tilde{\eta}(X_S)=\tilde{\eta}(X)=1. \]
La distribution globale correspondant à  $a$ est donnée par une intégrale orbitale qu'on relie aisément à une intégrale locale à l'aide du lemme 3.4.5.1. On a alors
 \begin{align*} I_a^{\eta}(f\otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})} )&=\int_{G(\mathbb{A})} (f\otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})})(g^{{-}1}X)\,\eta(g)\, dg\\ &= \operatorname{vol}(G(\mathcal{O}^{S}),dg^{S})\cdot I_{a_S}^{G,\tilde{\eta}}(f) \end{align*}
qui est nulle puisque 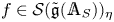 $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_{\eta }$ par hypothèse.
6.5.4 Cas de descentes
On suppose désormais  $a\notin \mathcal {A}^{\operatorname {rss}}(F)$. On reprend les notations de la section 6.4. On dispose donc de
 $H$,
 $\tilde {\mathfrak {h}}$ etc. L'entier
 $r$ qui y est défini vérifie
 $0\leqslant r < n$. On suppose qu'on est dans le cas
 $n_i < n$ pour tout
 $i\in I$. L'hypothèse de récurrence s'applique donc à
 $\tilde {\mathfrak {h}}$.
Soit  $\theta \in {C_c^{\infty }}(\omega )$ qui vaut
 $1$ dans un voisinage de
 $a_S$ et
 $f'=(\theta \circ \underline {a}) f$. Observons que la fonction
 $f'$ d'une part est à support inclus dans
 $\Omega$ et d'autre part qu'elle appartient aussi à
 $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_{\eta }$. Comme la fonction
 $f'-f$ est nulle au voisinage de
 $\tilde {\mathfrak {g}}_a(\mathbb {A}_S)$, on a, par la propriété de support (cf. assertion 3 du théorème 5.2.1.1), l’égalité
 \[ I_a^{\eta}(f \otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})} )= I_a^{\eta}(f' \otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})} ). \]
Il suffit donc de prouver la nullité du membre de droite. Quitte à remplacer  $f$ par
 $f'$, on peut et on va supposer que la fonction
 $f$ est de la forme
 $f_\alpha$ pour
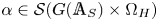 $\alpha \in \mathcal {S}(G(\mathbb {A}_S)\times \Omega _H)$. En tenant compte du théorème 6.4.6.1 et de l'hypothèse de récurrence, on voit qu'il suffit de montrer que la fonction
 $f_\alpha ^{H,\eta }$ appartient à
 $\mathcal {S}(\tilde {\mathfrak {h}}(\mathbb {A}_S))_{\eta }$. Le lemme 6.4.7.1 donne la nullité des intégrales orbitales de cette fonction pour tout
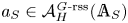 $a_S\in \mathcal {A}^{\operatorname {\mathit {G}\text {-}rss}}_H(\mathbb {A}_S)$. Il en est alors de même pour tout
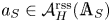 $a_S\in \mathcal {A}^{\operatorname {rss}}_H(\mathbb {A}_S)$. En effet, d'une part, pour tout
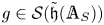 $g\in \mathcal {S}(\tilde {\mathfrak {h}}(\mathbb {A}_S))$, la fonction
 \[ a_S\in\mathcal{A}^{\operatorname{rss}}_H(\mathbb{A}_S)\mapsto I^{H,\tilde{\eta}_H}_{a_S}(g) \]
est lisse et d'autre part  $\mathcal {A}^{\operatorname {\mathit {G}\text {-}rss}}_H(\mathbb {A}_S)$ est dense dans
 $\mathcal {A}^{\operatorname {rss}}_H(\mathbb {A}_S)$.
6.5.5 Fin de la démonstration
Soit  $a_0 \in \mathcal {A}(F)$ qui échappe aux deux cas précédents. Alors
 $a_0$ est l'image d'un élément de la forme
 $(A,0,0)$ où
 $A$ est une homothétie de
 $V$. Soit
 $\alpha \in F$ tel que
 $a_0\in \mathcal {A}_\alpha (F)$ (cf. § 5.2.3,
 $\alpha$ est la trace de
 $A$). Pour tout
 $g\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$ on a
 \[ I_{a_0}^{G,\eta}(g)=I_{0}^{G,\eta}(g_0) \]
où 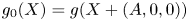 $g_0(X)=g(X+(A,0,0))$ et
 $0$ est la classe du triplet
 $(0,0,0)$. Localement, la translation par un tel
 $(A,0,0)$ préserve
 $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_\eta$. Il s'ensuit qu'il suffit de considérer le cas
 $a_0=0$ c'est-à-dire
 $\alpha =0$.
Tout élément  $a\in \mathcal {A}_0(F)$ avec
 $a\not =0$ tombe dans l'un des deux cas traités aux §§ 6.5.3 et 6.5.4. Soit
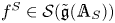 $f^{S}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))$. La distribution
 \[ f\in \mathcal{S}(\tilde{\mathfrak{g}}(\mathbb{A}_S))\mapsto I_a^{G,\eta}(f\otimes f^{S}) \]
est donc  $\eta$-stable pour
 $a\not = 0$. D'après le corollaire 6.3.1.2, il en est de même pour la distribution
 \[ f\in \mathcal{S}(\tilde{\mathfrak{g}}(\mathbb{A}_S))\mapsto \hat{I}_a^{G,\eta}(f\otimes f^{S}) \]
pour n'importe quelle transformée de Fourier partielle de  $\hat {I}$ de
 $I$. Supposons de plus qu'on a
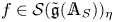 $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_\eta$. On suppose que la transformée de Fourier partielle
 $I\mapsto \hat {I}$ est l'une des trois considérées dans la remarque 5.2.2.1. La formule des traces infinitésimales (théorème 5.2.3.1 assertion 3 pour
 $\alpha =0$) se simplifie alors en l’égalité
 \begin{equation} I_{0}^{G,\eta}(f\otimes f^{S})=\hat{I}_{0}^{G,\eta}(f\otimes f^{S}). \end{equation}
Soit  $u\notin S$ place non-archimédienne auxiliaire et
 $S'=S\cup \{u\}$. Soit
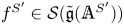 $f^{S'}\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}^{S'}))$. Soit
 $\mathcal {N}=\tilde {\mathfrak {g}}_{0}(F_u)$ le cône nilpotent. Soit
 $D$ la distribution sur
 ${C_c^{\infty }}(\tilde {\mathfrak {g}}(F_u))$ définie par
 \[ D(f_u)=I_{0}^{G,\eta}(f\otimes f_u \otimes f^{S'}). \]
pour 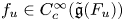 $f_u\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(F_u))$. Alors
 $D$ vérifie les trois hypothèses du théorème 6.5.6.1 ci-dessous pour le caractère de
 $G(F_u)$ obtenu par restriction de
 $\eta$. Les deux premières propriétés résultent immédiatement des propriétés de la distribution globale
 $I_{0}^{G,\eta }$ (cf. théorème 5.2.1.1). Vérifions la propriété 3. Pour tout
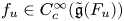 $f_u\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(F_u))$, on a, en utilisant (6.5.5.1),
 \begin{align*} \hat{D}(f_u)&= I_{0}^{G,\eta}(f\otimes \hat{f}_u \otimes f^{S'})\\ &= \hat{I}_{0}^{G,\eta}(f\otimes \hat{f}_u \otimes f^{S'})\\ &= I_{0}^{G,\eta}(\hat{f}\otimes \hat{\hat{f}}_u \otimes \hat{f}^{S'}). \end{align*}
En utilisant le fait que 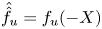 $\hat {\hat {f}}_u=f_u(-X)$, on voit que la propriété de support de
 $\hat {D}$ résulte elle-aussi du contrôle du support de la distribution globale
 $I_{0}^{G,\eta }$. Le théorème 6.5.6.1 implique donc qu'on a
 $D=0$ ce qu'on voulait démontrer.
6.5.6 Le principe d'incertitude d'Aizenbud
Dans ce paragraphe,  $F_u$ est un corps local non-archimédien. Soit
 $V$ un
 $F_u$-espace vectoriel de dimension
 $n$ et
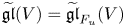 $\widetilde {\mathfrak {gl}}(V)=\widetilde {\mathfrak {gl}}_{F_u}(V)$ muni de l'action de
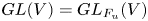 $GL(V)=GL_{F_u}(V)$. Soit
 $\mathcal {N}\subset \widetilde {\mathfrak {gl}}(V)$ le cône nilpotent, c'est-à-dire le fermé de
 $\widetilde {\mathfrak {gl}}(V)$ défini par la condition
 $\underline {a}=\underline {a}(0)$. On note
 $\operatorname {supp}$ le support d'une distribution. Le théorème suivant est dû à Aizenbud (cf. [Reference AizenbudAiz13] section 6.3 où il est énoncé pour
 $\eta$ trivial ; un point crucial étant le lemme 8.1 de [Reference Rallis and SchiffmanRS08]).
Théorème 6.5.6.1 (Aizenbud) Soit  $\eta$ un caractère quadratique de
 $GL(V)$. Toute distribution
 $D$ sur
 $\widetilde {\mathfrak {gl}}(V)$ qui vérifie les trois propriétés suivantes :
1.
$D$ est $\eta$-équivariante ;2.
$\operatorname {supp}(D)\subset \mathcal {N}$ ;3.
$\operatorname {supp}(\hat {D})\subset \mathcal {N}$ pour chacune des trois transformées de Fourier considérées dans la remarque (5.2.2.1)


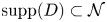
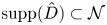
est nulle.
7. La descente des distributions globales
7.1 Introduction
7.1.1
Cette section a pour finalité de démontrer le théorème 6.4.6.1. On reprend les notations des sections précédentes, en particulier § 6.4.1.
7.1.2
Soit  $\tilde {P}$ un sous-groupe parabolique de
 $\tilde {G}$ contenant
 $\tilde {T}_0$. Soit
 $\tilde {P}=\tilde {M} \tilde {N}$ sa décomposition de Levi associée. Soit
 $\tilde {\mathfrak {m}}$ l'espace associé (cf. § 4.1.5). Soit
 $X\in \tilde {\mathfrak {m}}$ et
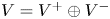 $V=V^{+}\oplus V^{-}$ la somme directe qui lui est associée (cf. § 3.2.1). Soit
 $X_s$ sa partie semi-simple (cf. §§ 3.3.3 et 3.3.4). Si
 $V_{\tilde {P}}'= V_{\tilde {P}}^{\perp }$ (cf. § 4.1.3), on obtient que
 $X\in \mathfrak {m}$, que
 $X_s$ est la partie semi-simple usuelle de
 $X$ et donc qu'on a
 $X_s\in \mathfrak {m}$. Dans ce cas, on a, bien sûr,
 $V^{+}=0$. Si
 $V_{\tilde {P}}'\subsetneq V_{\tilde {P}}^{\perp }$, on écrit
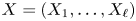 $X=(X_1,\ldots ,X_{\ell })$ selon la décomposition
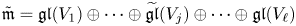 $\tilde {\mathfrak {m}}=\mathfrak {gl}(V_1)\oplus \cdots \oplus \widetilde {\mathfrak {gl}}(V_j)\oplus \cdots \oplus \mathfrak {gl}(V_{\ell })$ pour certains entiers
 $\ell \geqslant j \geqslant 1$ où le terme
 $\widetilde {\mathfrak {gl}}$ n'apparaït que pour l'indice
 $j$. On a
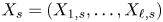 $X_s=(X_{1,s},\ldots , X_{\ell ,s})$ où, sur chaque facteur d'indice distinct de
 $j$, on prend la partie semi-simple usuelle et sur le facteur
 $\widetilde {\mathfrak {gl}}(V_j)$ on prend la partie semi-simple relative de
 $X_j$ telle que définie en §§ 3.3.3 et 3.3.4. En particulier,
 $X_s\in \tilde {\mathfrak {m}}$. Soit
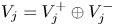 $V_j=V_j^{+}\oplus V_j^{-}$ la somme directe associée à
 $X_j$. Elle est reliée à celle associée à
 $X$ de la manière suivante : on a
 $V^{+}=V_j^{+}$ et
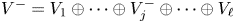 $V^{-}=V_1\oplus \cdots \oplus V_j^{-} \oplus \cdots \oplus V_{\ell }$. On a
 $V_{\tilde {P}} \subset V^{-}$ et
 $V_{\tilde {P}}'\subset (V^{-})^{*}$.
7.1.3 Centralisateurs
On écrit ensuite 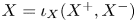 $X=\iota _X(X^{+},X^{-})$ avec
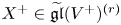 $X^{+}\in \widetilde {\mathfrak {gl}}(V^{+})^{(r)}$ et
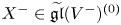 $X^{-}\in \widetilde {\mathfrak {gl}}(V^{-})^{(0)}$. La partie semi-simple
 $X_s^{-}$ est donc de la forme
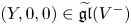 $(Y,0,0)\in \widetilde {\mathfrak {gl}}(V^{-})$. Soit
 $\mathfrak {gl}(V^{-},X_s^{-})$ la sous-algèbre de Lie des
 $Z\in \mathfrak {gl}(V^{-})$ qui vérifient
 $[Z,Y]=0$. On identifie d'ailleurs
 $\mathfrak {gl}(V^{-})$ à la sous-algèbre de
 $\mathfrak {gl}(V)$ des endomorphismes qui laissent stable
 $V^{-}$ et sont nuls sur
 $V^{+}$.
Soit  $N$ le radical unipotent de
 $P=\tilde {P}\cap G$ et
 $\mathfrak {n}$ son algèbre de Lie. Soit
 $N_{X_s}$ le centralisateur de
 $X_s$ dans
 $N$ et
 $\tilde {\mathfrak {n}}(X_s)$ le sous-espace de
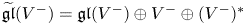 $\widetilde {\mathfrak {gl}}(V^{-})=\mathfrak {gl}(V^{-})\oplus V^{-}\oplus (V^{-})^{*}$ défini par
 \[ \tilde{\mathfrak{n}}(X_s)=[\mathfrak{n}\cap \mathfrak{gl}(V^{-},X_s^{-})]\oplus V_{\tilde{P}}\oplus V_{\tilde{P}}'. \]
Lemme 7.1.3.1 Pour tout  $U\in \tilde {\mathfrak {n}}(X_s)$, on a
 \[ \iota_X(X^{+},X^{-}+U)_s=X_s. \]
Demonstration On a par définition 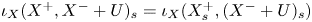 $\iota _X(X^{+},X^{-}+U)_s=\iota _X(X^{+}_s,(X^{-}+U)_s)$. Il s'agit donc de vérifier l’égalité
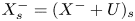 $X_s^{-}=(X^{-}+U)_s$. Or
 $X^{-}+U$ et
 $X^{-}$ ont même image dans
 $\mathcal {A}_{V^{-}}$ et cette image est d'ailleurs dans
 $\mathcal {A}_{V^{-}}^{(0)}$. La construction du § 3.3.3 donne alors
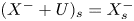 $(X^{-}+U)_s=X_s^{-}$.
7.2 Un premier noyau auxiliaire
7.2.1
Le but de cette section est de prouver qu'on peut remplacer dans la construction des distributions globales (cf. section 5) le noyau  $k^{T}_a$ (cf. (5.1.3.1)) par un noyau plus adapté à la descente.
7.2.2 Un nouveau noyau tronqué
Soit  $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$,
 $a\in \mathcal {A}(F)$ et
 $\tilde {P}$ un sous-groupe parabolique relativement standard de
 $\tilde {G}$. On reprend les notations des §§ 5.1.3 et 5.1.4. On introduit la variante suivante de (5.1.3.1)
 \begin{equation} j_{\tilde{P},a}(f,g)=\sum_{X\in \tilde{\mathfrak{m}}_{\tilde{P},a}(F)} \sum_{\nu \in N_{X_s}(F)\backslash N(F)} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+U))\,dU. \end{equation}
Remarque 7.2.2.1 La somme intérieure suppose une invariance par  $N_{X_s}(F)$. Celle-ci est vérifiée par le lemme 7.2.4.2 ci-dessous.
On a également la variante suivante de (5.1.4.2) pour  $T\in \mathfrak {a}_{\tilde {0}}^{+}$
 \begin{equation} j^{T}_a(f,g)=\sum_{\tilde{P}\in \mathcal{F}^{\tilde{G}}(B)} \varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{\delta\in P(F)\backslash G(F)} \hat{\tau}_{\tilde{P}}(H_{\tilde{P}}(\delta g)-T_{\tilde{P}})j_{\tilde{P},a}(f,\delta g). \end{equation}
7.2.3 Théorème de comparaison
Il s'agit du théorème suivant.
Théorème 7.2.3.1 Soit  $a\in \mathcal {A}(F)$ et
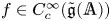 $f\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(\mathbb {A}))$. Il existe
 $T_f$ tel que pour tout
 $T\in T_f+\mathfrak {a}_{\tilde {0}}^{+}$ on ait
 \begin{equation} \int_{[G]} |j^{T}_a(f,g) \eta(g)|\, dg <\infty \end{equation}
et
 \begin{equation} \int_{[G]} j^{T}_a(f,g) \eta(g) \, dg = \int_{[G]} k^{T}_a(f,g) \eta(g) \, dg. \end{equation}
La démonstration du théorème 7.2.3.1 va nous occuper jusqu’à la fin de cette section. On commence par un résultat annexe.
7.2.4 Un lemme sommatoire
On reprend les notations de la section 7.1.
Lemme 7.2.4.1 Soit  $\tilde {P}$ un sous-groupe parabolique contenant
 $\tilde {T}_0$. Soit
 $\tilde {\mathfrak {m}}=\tilde {\mathfrak {m}}_{\tilde {P}}$,
 $\tilde {\mathfrak {n}}=\tilde {\mathfrak {n}}_{\tilde {P}}$ et
 $N=N_P$. Soit
 $X\in \tilde {\mathfrak {m}}(F)$. Le morphisme
 \begin{equation} N \times \iota_X(X^{+},X^{-}+\tilde{\mathfrak{n}}(X_s)) \to X+\tilde{\mathfrak{n}} \end{equation}
donné par 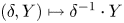 $(\delta , Y)\mapsto \delta ^{-1}\cdot Y$ induit un isomorphisme
 \[ N \times^{N_{X_s}}\iota_X(X^{+},X^{-}+\tilde{\mathfrak{n}}(X_s)) \simeq X+\tilde{\mathfrak{n}} \]
où à gauche est noté le quotient de 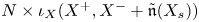 $N \times \iota _X(X^{+},X^{-}+\tilde {\mathfrak {n}}(X_s))$ par l'action de
 $N$ donnée par
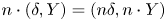 $n \cdot (\delta , Y)=(n\delta , n \cdot Y)$.
Demonstration Il s'agit essentiellement de voir que le morphisme (7.2.4.5) est surjectif et que chacune de ses fibres géométriques est une  $N_{X_s}$-orbite (cf. proposition 0.2 de [Reference Mumford, Fogarty and KirwanMFK94]).
Soit  $r\geqslant 0$ tel que
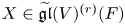 $X\in \widetilde {\mathfrak {gl}}(V)^{(r)}(F)$. Comme d'habitude, on a
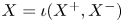 $X=\iota (X^{+},X^{-})$ (pour alléger on note simplement
 $\iota =\iota _X$). Dans la suite, on identifie
 $GL(V^{-})$ au sous-groupe de
 $GL(V)$ qui stabilise
 $V^{-}$ et agit trivialement sur
 $V^{+}$.
On dispose du drapeau de  $V^{-}$ (cf. section 7.1)
 \begin{align*} (0)&\subsetneq V_1 \subsetneq \cdots\subsetneq (V_1\oplus\cdots \oplus V_{j-1}) \subset (V_1\oplus\cdots \oplus V_{j-1}\oplus V_j^{-}) \\ &\subsetneq (V_1\oplus\cdots \oplus V_{j-1}\oplus V_j^{-}\oplus V_{j+1}) \subsetneq \cdots \subsetneq V^{-}. \end{align*}
On fait le choix du couple  $(j-1,j)$ si
 $V_j^{-}\not =0$ et
 $(j-1,j-1)$ sinon. Suivant les conventions de § 4.1.3, on note
 $\tilde {Q}$ de telles données. On a donc un sous-groupe parabolique
 $Q$ de
 $GL(V^{-})$ qui stabilise le drapeau ci-dessus et un espace
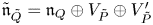 $\tilde {\mathfrak {n}}_{\tilde {Q}}=\mathfrak {n}_Q\oplus V_{\tilde {P}}\oplus V_{\tilde {P}}'$.
On a défini au § 7.1.3, un sous-espace  $\tilde {\mathfrak {n}}_{\tilde {Q}}(X_s^{-})$ relatif à
 $X_s^{-}$ : on a
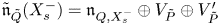 $\tilde {\mathfrak {n}}_{\tilde {Q}}(X_s^{-})=\mathfrak {n}_{Q,X_s^{-}}\oplus V_{\tilde {P}}\oplus V_{\tilde {P}}'$. Observons que le centralisateur
 $N_{X_s}$ de
 $X_s$ dans
 $N$ n'est autre que le centralisateur de
 $X^{-}_s$ dans
 $N_Q$. Il s'ensuit qu'on a
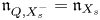 $\mathfrak {n}_{Q,X_s^{-}}=\mathfrak {n}_{X_s}$. Par conséquent, avec les notations de § 7.1.3, on a aussi
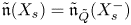 $\tilde {\mathfrak {n}}(X_s)=\tilde {\mathfrak {n}}_{\tilde {Q}}(X_s^{-})$.
Traitons tout d'abord la surjectivité de (7.2.4.5). Le morphisme
 \[ N_Q \times (X^{-}+\tilde{\mathfrak{n}}_{\tilde{Q}}(X_s^{-})) \to X^{-}+\tilde{\mathfrak{n}}_{\tilde{Q}} \]
donné par 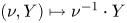 $(\nu , Y)\mapsto \nu ^{-1 }\cdot Y$ est surjectif. En effet, cette surjectivité se ramène immédiatement à celle du morphisme
 \[ N_Q \times (X^{-}+\mathfrak{n}_{Q,X_s^{-}}) \to X^{-}+\mathfrak{n}_{Q} \]
donné par par 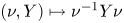 $(\nu , Y)\mapsto \nu ^{-1}Y\nu$ qui est vérifiée dans [Reference ChaudouardCha02] lemme 2.3. Comme on a
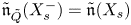 $\tilde {\mathfrak {n}}_{\tilde {Q}}(X_s^{-})=\tilde {\mathfrak {n}}(X_s)$, on en conclut que pour montrer la surjectivité de (7.2.4.5), il suffit de vérifier celle du morphisme
 \[ N \times \iota_X(X^{+},X^{-}+\tilde{\mathfrak{n}}_{\tilde{Q}}) \to X+\tilde{\mathfrak{n}} \]
donné par 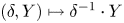 $(\delta , Y)\mapsto \delta ^{-1 }\cdot Y$.
Soit 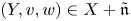 $(Y,v,w)\in X+\tilde {\mathfrak {n}}$. Un tel élément a même invariant
 $a$ que
 $X$ donc il appartient à
 $\widetilde {\mathfrak {gl}}(V)^{(r)}$. Donc l'espace engendré par
 $Y^{i}v$ pour
 $0\leqslant i < r$ est un sous-espace de
 $V^{+}\oplus V_{\tilde {P}}$ de dimension
 $r$. De même, l'espace engendré par
 $wY^{i}$ pour
 $0\leqslant i < r$ est un sous-espace de
 $(V^{+})^{*}\oplus V_{\tilde {P}}'$ de dimension
 $r$. Quitte à faire agir
 $N$, on peut supposer que ces espaces engendrés sont exactement
 $V^{+}$ et
 $(V^{+})^{*}$. Mais alors on a
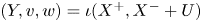 $(Y,v,w)=\iota (X^{+},X^{-}+U)$ pour un unique élément
 $U\in \tilde {\mathfrak {n}}_{\tilde {Q}}$. Cela donne la surjectivité.
Montrons ensuite que les fibres de (7.2.4.5) sont des  $N$-orbites. Soit
 $U_1$ et
 $U_2$ deux éléments de
 $\tilde {\mathfrak {n}}(X_s)$. Pour
 $i=1,2$ soit
 $\delta _i\in N$ et
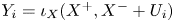 $Y_i=\iota _X(X^{+},X^{-}+U_i)$. Supposons qu'on a
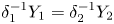 $\delta _1^{-1}Y_1=\delta _2^{-1}Y_2$. En utilisant le fait que
 $Y_i\in \widetilde {\mathfrak {gl}}(V)^{(r)}$, on vérifie que
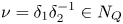 $\nu =\delta _1\delta _2^{-1}\in N_Q$. On a donc
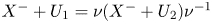 $X^{-}+U_1= \nu (X^{-}+U_2)\nu ^{-1}$. En utilisant le lemme 2.3 de [Reference ChaudouardCha02], on conclut que
 $n$ appartient au centralisateur de
 $X_s^{-}$ dans
 $N_Q$ c'est-à-dire à
 $N_{X_s}$ ce qu'il fallait vérifier.
Lemme 7.2.4.2 Pour tout 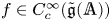 $f\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(\mathbb {A}))$, la fonction
 \[ n\in N(\mathbb{A})\mapsto \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f(n^{{-}1}\cdot \iota_X(X^{+},X^{-}+U))\,dU \]
est invariante à gauche par  $N_{X_s}(\mathbb {A})$.
Demonstration On reprend les notations de la preuve du lemme 7.2.4.1. Le groupe  $N_{X_s}$ est aussi le centralisateur de
 $X_s^{-}$ dans
 $N_Q$. Pour tout
 $\nu \in N_{X_s}$ et
 $U\in \tilde {\mathfrak {n}}(X_s)$ on a
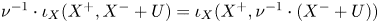 $\nu ^{-1}\cdot \iota _X(X^{+},X^{-}+U)=\iota _X(X^{+}, \nu ^{-1}\cdot (X^{-}+U))$. L'action de
 $\nu$ stabilise
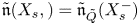 $\tilde {\mathfrak {n}}(X_s,)=\tilde {\mathfrak {n}}_{\tilde {Q}}(X_s^{-})$. On observe également que
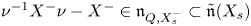 $\nu ^{-1}X^{-} \nu -X^{-}\in \mathfrak {n}_{Q,X_s^{-}}\subset \tilde {\mathfrak {n}}(X_s)$. L'invariance cherchée résulte alors d'un simple changement de variables dans l'intégrale.
On laisse le soin au lecteur de déduire du lemme 7.2.4.1 le lemme suivant, qui est une variante des corollaires 2.4 et 2.5 de [Reference ChaudouardCha02].
Lemme 7.2.4.3 Soit  $\tilde {P}$ un sous-groupe parabolique contenant
 $\tilde {T}_0$. Soit
 $\tilde {\mathfrak {m}}=\tilde {\mathfrak {m}}_{\tilde {P}}$ et
 $\tilde {\mathfrak {n}}=\tilde {\mathfrak {n}}_{\tilde {P}}$.
1. Soit
$X\in \tilde {\mathfrak {m}}(F)$. Pour toute fonction $f$ absolument sommable sur $\tilde {\mathfrak {n}}(F)$,
\[ \sum_{U\in \tilde{\mathfrak{n}}(F)} f(U)=\sum_{\delta \in N_{X_s}(F)\backslash N(F)} \sum_{U\in \tilde{\mathfrak{n}}(X_s,F)} f(\delta^{{-}1}\cdot \iota_X(X^{+},X^{-}+U) -X). \]2. Soit
$X\in \tilde {\mathfrak {m}}(\mathbb {A})$. Pour toute fonction $f\in L^{1}(\tilde {\mathfrak {n}}(\mathbb {A}))$, on a
\[ \int_{\tilde{\mathfrak{n}}(\mathbb{A})} f(U)\, dU=\int_{N_{X_s}(\mathbb{A})\backslash N(\mathbb{A})} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f(n^{{-}1}\cdot \iota_X(X^{+},X^{-}+U) -X)\, dU\,dn. \]


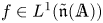

7.2.5 Première réduction
Dans toute la suite, on fixe  $a\in \mathcal {A}(F)$ et
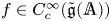 $f\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(\mathbb {A}))$.
Par les manipulations de [Reference ZydorZyd18], preuve du théorème 3.6, il suffit de prouver pour  $B\subset \tilde {P}_1 \subsetneq \tilde {P}_2$ qu'on a
 \[ \int_{P_1(F)\backslash G(\mathbb{A})} \chi_{ \tilde{P}_1, \tilde{P}_2 }^{T}(g) |j_a^{1,2}(f,g) |\, dg <\infty \]
où
 \[ j_a^{1,2}(f,g)=\sum_{ \tilde{P}_1 \subset \tilde{P} \subset \tilde{P}_2 }\varepsilon_{ \tilde{P} }^{ \tilde{G} }\cdot j_{\tilde{P},a}(f,g) \]
et  $\chi _{ \tilde {P}_1, \tilde {P}_2 }^{T}$ est la fonction définie en [Reference ZydorZyd18] (2.4) : elle vaut
 $0$ ou
 $1$. Désormais, on fixe
 $\tilde {P}_1 \subsetneq \tilde {P}_2$.
7.2.6 Deuxième réduction
Lemme 7.2.6.1 Pour tout  $T$ dans un translaté de
 $\mathfrak {a}_{\tilde {0}}^{+}$ (qui dépend du support de
 $f$), tout
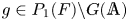 $g\in P_1(F)\backslash G(\mathbb {A})$ tel que
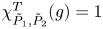 $\chi _{ \tilde {P}_1, \tilde {P}_2 }^{T}(g)=1$ et tout
 $\tilde {P}_1 \subset \tilde {P} \subset \tilde {P}_2$, on a
 \[ j_{\tilde{P},a}(f,g)=\sum_{X\in (\tilde{\mathfrak{m}}_{\tilde{P},a}\cap \tilde{\mathfrak{p}}_1)(F)}\ \sum_{\nu \in N_{X_s}(F)\backslash N(F)} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+U))\,dU. \]
Demonstration A priori, le membre de gauche de l’égalité à prouver est donné par
 \[ j_{\tilde{P},a}(f,g)=\sum_{X\in \tilde{\mathfrak{m}}_{\tilde{P},a}(F)}\ \sum_{\nu \in N_{X_s}(F)\backslash N(F)} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+U))\,dU. \]
Il résulte du corollaire 2.5 de [Reference ZydorZyd18] et de [Reference ArthurArt78] pp. 943–944 qu'il existe un compact 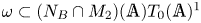 $\omega \subset (N_B\cap M_2)(\mathbb {A}) T_0(\mathbb {A})^{1}$ et une constante
 $c$ tous deux indépendants de
 $T$ tels que sous l'hypothèse
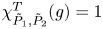 $\chi _{ \tilde {P}_1, \tilde {P}_2 }^{T}(g)=1$, il existe un sous-groupe de Borel
 $\tilde {B} \in \mathcal {F}^{\tilde {G}}(B)$ contenu dans
 $\tilde {P}_{1}$ tel que
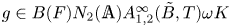 $g\in B(F) N_2(\mathbb {A}) A^{\infty }_{1,2}(\tilde {B},T)\omega K$ où l'on définit
 \[ A^{\infty}_{1,2}(\tilde{B},T)=\{ a\in A^{\infty}_{T_0} \mid \alpha(H_B(a)-T_{\tilde{B}}) >0 \ \forall \alpha\in \Delta_{\tilde{B}}^{\tilde{P}_2 }\smallsetminus\Delta^{\tilde{P}_1}_{\tilde{B}}, \ \alpha(H_B(a)) > c \ \forall \alpha \in \Delta_{\tilde{B}}^{\tilde{P}_{1}} \}. \]
Quitte à translater, on peut et on va supposer que  $g=na y$ avec
 $n\in N_2(\mathbb {A})$,
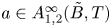 $a\in A^{\infty }_{1,2}(\tilde {B},T)$ et
 $y\in \omega K$. Soit
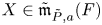 $X\in \tilde {\mathfrak {m}}_{\tilde {P},a}(F)$,
 $\nu \in N(F)$ et
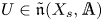 $U\in \tilde {\mathfrak {n}}(X_s,\mathbb {A})$ tels que
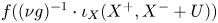 $f((\nu g)^{-1}\cdot \iota _X(X^{+},X^{-}+U))$ soit non nul. La composante sur
 $\tilde {\mathfrak {m}}_{\tilde {P}}$ de
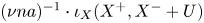 $(\nu na )^{-1}\cdot \iota _X(X^{+},X^{-}+U)$ est donc
 $a^{-1}\cdot X$. Cette dernière est astreinte à rester dans un compact qui ne dépend que de
 $\omega$,
 $K$ et du support de
 $f$. Si
 $X\notin \tilde {\mathfrak {p}}_1(F)$, cet élément admet au moins une composante non nulle sur un espace propre pour
 $A_{T_0}^{\infty }$ et pour un caractère qui est la restriction à
 $A_{T_0}^{\infty }$ d'une somme à coefficients négatifs de racines dans
 $\Delta _{\tilde {B}}^{\tilde {P}_2 }$ dont une composante au moins sur
 $\Delta _{\tilde {B}}^{\tilde {P}_2 }\smallsetminus \Delta ^{\tilde {P}_1}_{\tilde {B}}$ est non nulle. Par conséquent, si
 $T$ est assez positif, on voit que
 $a^{-1}\cdot X$ sort de ce compact. Cela conclut.
7.2.7
Pour alléger, on écrit parfois en indice ou exposant  $1$ ou
 $2$ à la place de
 $\tilde {P}_1$ et
 $\tilde {P}_2$. Avec la notation
 $\tilde {\mathfrak {n}}_{ \tilde {P}_1}^{ \tilde {P}}$ du § 4.1.6, on introduit pour tout
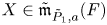 $X\in \tilde {\mathfrak {m}}_{\tilde {P}_1,a}(F)$
 \[ j_{\tilde{P},X}(f,g)= \sum_{Z\in \tilde{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}}(F)}\ \sum_{\nu \in N_{Y_s}(F)\backslash N(F)} \int_{\tilde{\mathfrak{n}}(Y_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot\iota_Y(Y^{+},Y^{-}+U))\,dU \]
où pour un  $Z$ comme dans la somme ci-dessus, on pose
 $Y=X+Z$. On pose alors
 \[ j'_{\tilde{P},a}(f,g)=\sum_{X\in \tilde{\mathfrak{m}}_{\tilde{P}_1,a}(F)} j_{\tilde{P},X}(f,g). \]
On utilise ensuite le lemme 7.2.4.3 (ou plutôt une variante évidente adaptée à  $\tilde {\mathfrak {m}}$) pour réécrire la somme sur
 $Z$. On obtient
 \begin{align*} &j_{\tilde{P},X}(f,g)\\ &\quad = \sum_{\delta\in N_{1,X_s}^{P}(F)\backslash N_1^{P}(F)}\ \sum_{Z\in \tilde{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}}(X_s,F)}\ \sum_{\nu \in N_{Y_s}(F)\backslash N(F)} \int_{\tilde{\mathfrak{n}}(Y_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_Y(Y^{+},Y^{-}+U))\,dU \end{align*}
où, cette fois-ci, 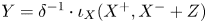 $Y=\delta ^{-1}\cdot \iota _X(X^{+},X^{-}+Z)$ et où l'on note
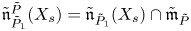 $\tilde {\mathfrak {n}}_{ \tilde {P}_1}^{ \tilde {P}}(X_s)= \tilde {\mathfrak {n}}_{ \tilde {P}_1}(X_s)\cap \tilde {\mathfrak {m}}_{\tilde {P}}$. Observons qu'on a
1.
$Y_s=\delta ^{-1}\cdot X_s$ (cf. lemmes 3.3.5.1 et 7.1.3.1) ;2.
$Y^{+}=\delta ^{-1}\cdot X^{+}$ ;3.
$Y^{-}=\delta ^{-1}\cdot (X^{-}+Z)$ ;4.
$\iota _Y(Y^{+},Y^{-}+U)=\delta ^{-1}\cdot \iota _X(X^{+},X^{-}+Z+\delta \cdot U)$.
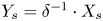
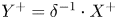
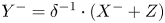
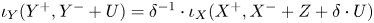
De là, on déduit via un changement de variables qu'on a
 \[ j_{\tilde{P},X}(f,g)= \sum_{\nu \in N_{1,X_s}(F)\backslash N_1(F)}\ \sum_{Z\in \tilde{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}}(X_s,F)} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+Z+U))\,dU. \]
On applique ensuite la formule sommatoire de Poisson à la somme sur  $Z$. Il vient
 \[ j_{\tilde{P},X}(f,g)= \sum_{\nu \in N_{1,X_s}(F)\backslash N_1(F)}\ \sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{1}}^{ \tilde{P}}(X_s,F)}\Phi(\nu g,X,Z) \]
où
• on note
$\bar {\mathfrak {n}}_{ \tilde {P}_1}^{ \tilde {P}}(X_s)= \tilde {\mathfrak {n}}_{ \overline {\tilde {P}_1}}(X_s)\cap \tilde {\mathfrak {m}}_{\tilde {P}}$ avec $\overline {\tilde {P}_1}$ le sous-groupe parabolique opposé à $\tilde {P}_1$ ;• on introduit l'expression auxiliaire
\[ \Phi(g,X,Z)= \int_{\tilde{\mathfrak{n}}_{\tilde{P}_1}(X_s,\mathbb{A})} f(g^{{-}1}\cdot \iota_X(X^{+},X^{-}+U)) \psi(\langle Z,U\rangle)\, dU. \]
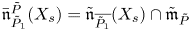


Comme dans [Reference ZydorZyd18], preuve du théorème 3.7, on aboutit à l'expression suivante pour  $g$ comme dans le lemme 7.2.6.1
 \[ j_{a}^{1,2}(f,g)= \varepsilon_{\tilde{P}_2}^{\tilde{G}} \sum_{X\in \tilde{\mathfrak{m}}_{\tilde{P}_1,a}(F)}\ \sum_{\nu \in N_{1,X_s}(F)\backslash N_1(F)}\ \sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'}\Phi(\nu g,X,Z) \]
où 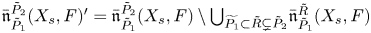 $\bar {\mathfrak {n}}_{\tilde {P}_1}^{ \tilde {P}_2}(X_s,F)'=\bar {\mathfrak {n}}_{\tilde {P}_1}^{ \tilde {P}_2}(X_s,F) \setminus {\bigcup} _{\widetilde {P_1}\subset \tilde {R} \subsetneq \tilde {P}_2 }\bar {\mathfrak {n}}_{\tilde {P}_1}^{ \tilde {R}}(X_s,F)$.
Il suffit donc de prouver qu'on a
 \begin{equation} \int_{P_1(F)\backslash G(\mathbb{A})} \chi_{ \tilde{P}_1, \tilde{P}_2 }^{T}(g) \sum_{X\in \tilde{\mathfrak{m}}_{ \tilde{P}_1,a}(F)}\ \sum_{\nu \in N_{1,X_s}(F)\backslash N_1(F)}\ \sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'} |\Phi (\nu g, X,Z) |\, dg <\infty \end{equation}
7.2.8
Pour tous  $g\in G(\mathbb {A})$ et
 $X\in \tilde {\mathfrak {m}}_{ \tilde {P}_1}(F)$, on a en utilisant le fait que
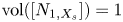 $\operatorname {vol}([N_{1,X_s}])=1$
 \begin{align*} &\int_{N_{1,X_s}(F)\backslash N_1(\mathbb{A})}\sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'} |\Phi (ng, X,Z) |\, dn \\ &\quad = \int_{N_{1,X_s}(\mathbb{A})\backslash N_1(\mathbb{A})}\sum_{Z\in \bar{\mathfrak{n}}_{\tilde{P}_1 }^{ \tilde{P}_2}(X_s,F)'} |\Phi (ng, X,Z) |\, dn \\ &\quad=\int_{N_{1,X_s}(\mathbb{A})N_2(\mathbb{A})\backslash N_1(\mathbb{A})} \int_{ N_{2,X_s}(\mathbb{A})\backslash N_2(\mathbb{A}) }\sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'} |\Phi (n_2 ng, X,Z) |\, dn_2 \,dn. \end{align*}
Pour tous  $X\in \tilde {\mathfrak {m}}_{ \tilde {P}_1}(F)$ et
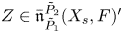 $Z\in \bar {\mathfrak {n}}_{ \tilde {P}_1}^{ \tilde {P}_2}(X_s,F)'$, l'application
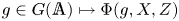 $g\in G(\mathbb {A})\mapsto \Phi (g, X,Z)$ est invariante par translation à gauche de
 $N_{2,X_s}(\mathbb {A})$. On a donc en tenant compte du lemme 7.1.3.1
 \begin{align*} & \int_{N_{2,X_s}(\mathbb{A})\backslash N_2(\mathbb{A}) } |\Phi (n_2 g, X,Z) |\, dn_2\\ &\quad \leqslant \int_{ N_{2,X_s}(\mathbb{A})\backslash N_2(\mathbb{A}) } \int_{\tilde{\mathfrak{n}}_{2}(X_s,\mathbb{A})} \bigg| \int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}f((n_2g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+U+U_2)) \\ &\qquad\times \vphantom{\int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}}\psi(\langle Z,U\rangle)\, dU\bigg| \, dU_2 \,dn_2\\ &\quad= \int_{\tilde{\mathfrak{n}}_{2}(\mathbb{A})} \bigg| \int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}f(g^{{-}1} \cdot( \iota_X(X^{+},X^{-}+U) +U_2)) \psi(\langle Z,U\rangle)\, dU\bigg| \, dU_2 \end{align*}
la dernière égalité résultant du lemme 7.2.4.3.
Après ces observations, on revient à l’étude de l'intégrale (7.2.7.6). D'après le § 4.1.7, on a une décomposition
 \[ M_1= \mathbf{M}_{\tilde{P}_1} \times G_{\tilde{P}_1}. \]
Soit 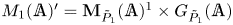 $M_1(\mathbb {A})'=\mathbf {M}_{\tilde {P}_1}(\mathbb {A})^{1} \times G_{\tilde {P}_1}(\mathbb {A})$. On a donc
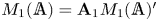 $M_1(\mathbb {A})= \mathbf {A}_{1} M_1(\mathbb {A})'$ où l'on pose
 $\mathbf {A}_{1}=A_{\mathbf {M}_{\tilde {P}_1}}^{\infty }$. Par la décomposition d'Iwasawa, on remplace l'intégrale sur le quotient
 $P_1(F)\backslash G(\mathbb {A})$ par une intégrale multiple sur
 $[N_1]$,
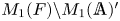 $M_1(F)\backslash M_1(\mathbb {A})'$,
 $\mathbf {A}_1$ et
 $K$. L'intégration sur
 $[N_1]$ se combine avec la somme sur
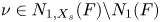 $\nu \in N_{1,X_s}(F)\backslash N_1(F)$. D'après ce qui précède, on est ramené à majorer l'intégrale suivante
 \begin{gather*}\int_K \int_{ M_1(F)\backslash M_1(\mathbb{A})'} \int_{\mathbf{A}_1} e^{{-}2\rho_1(H_B(tm))} \chi_{ \tilde{P}_1, \tilde{P}_2 }^{T}(tm) \sum_{X\in \tilde{\mathfrak{m}}_{ \tilde{P}_1}(F)} \int_{N_{1,X_s}(\mathbb{A})N_2(\mathbb{A})\backslash N_1(\mathbb{A})}\nonumber\\ \sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'} \int_{\tilde{\mathfrak{n}}_{2}(\mathbb{A})} \bigg| \int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}f((ntmk)^{{-}1} \cdot( \iota_X(X^{+},X^{-}+U) +U_2))\psi(\langle Z,U\rangle)\, dU\bigg| \\ \hspace{-23pc}\times dU_2 \,dn \,dt\, dm\, dk. \end{gather*}
Sous la condition (cf. [Reference ZydorZyd18] (3.4))
 \[ \chi_{ \tilde{P}_1, \tilde{P}_2 }^{T}(tm)=F^{\tilde{P}_1}(m,T) \sigma_{\tilde{P}_1}^{\tilde{P}_2}(H_{\tilde{P}_1}(tm)-T)=1, \]
on peut remplacer les intégrales sur  $m$ et
 $k$ par la borne supérieure lorsque
 $m$ parcourt un compact fixé de
 $M_1(\mathbb {A})'$ (dépendant de
 $T$) et
 $k$ parcourt
 $K$ (cf. corollaire 2.5 de [Reference ZydorZyd18]). Observons que
 $\mathbf {A}_1$ centralise
 $X$ et
 $X_s$. La composante sur
 $\tilde {\mathfrak {m}}_1$ de
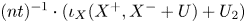 $(nt)^{-1}\cdot ( \iota _X(X^{+},X^{-}+U) +U_2)$ est
 $X$. Par conséquent, il n'y a qu'un nombre fini de
 $X$ qui interviennent dans la somme intérieure. On peut et on va donc supposer que
 $X$ est fixé. Comme
 $m$ est astreint à rester dans un compact, on peut le supposer fixé et quitte à changer
 $T$ et
 $f$ on va supposer
 $m=1$.
Pour conclure, il suffit de montrer que l'expression ci-dessous vue comme fonction de  $t\in \mathbf {A}_1$ est à décroissance rapide (au sens où elle décroït plus vite que tout polynôme en
 $t$) sur le cône
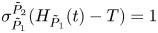 $\sigma _{\tilde {P}_1}^{\tilde {P}_2}(H_{\tilde {P}_1}(t)-T)=1$
 \begin{align*} &\int_{N_{1,X_s}(\mathbb{A})N_2(\mathbb{A})\backslash N_1(\mathbb{A})}\sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'} \int_{\tilde{\mathfrak{n}}_{2}(\mathbb{A})} \bigg| \int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}f((nt)^{{-}1} \cdot( \iota_X(X^{+},X^{-}+U) +U_2)) \\ &\quad \times \vphantom{\int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}}\psi(\langle Z,U\rangle)\, dU\bigg| \, dU_2 \,dn. \end{align*}
Observons qu'on a pour  $t\in \mathbf {A}_1$
 \[ t^{{-}1}\cdot\iota_X(X^{+},X^{-}+U)=\iota_X(X^{+},X^{-}+ t^{{-}1}\cdot U). \]
À un jacobien près (qui ne perturbe pas le fait d’être à décroissance rapide), on est ramené, par des changements de variables, à traiter l'expression
 \begin{align*} &\int_{N_{1,X_s}(\mathbb{A})N_2(\mathbb{A})\backslash N_1(\mathbb{A})} \sum_{Z\in \bar{\mathfrak{n}}_{ \tilde{P}_1}^{ \tilde{P}_2}(X_s,F)'} \int_{\tilde{\mathfrak{n}}_{2}(\mathbb{A})} \bigg| \int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}f(n^{{-}1} \cdot (\iota_X(X^{+},X^{-}+U) +U_2)) \\ &\quad\times \vphantom{\int_{\tilde{\mathfrak{n}}^{2}_{\tilde{P}_1}(X_s,\mathbb{A})}}\psi(\langle Z,t\cdot U\rangle)\, dU\bigg| \, dU_2 \,dn. \end{align*}
L'intégrande dans l'intégrale sur  $n$ est nulle hors d'un compact indépendant de
 $t$ comme cela découle aisément de l'isomorphisme
 \[ N_1^{2} \times ^{N^{2}_{1,X_s} }\iota_X(X^{+},X^{-}+\tilde{\mathfrak{n}}_1^{2}(X_s)) \simeq X+\tilde{\mathfrak{n}}_1^{2} \]
qui découle du lemme 7.2.4.1. On conclut en analysant l'action de  $t$ sur
 $\bar {\mathfrak {n}}_{ \tilde {P}_1}^{ \tilde {P}_2}(X_s,F)$ (cf. [Reference ChaudouardCha02] § 4.3 ou [Reference ZydorZyd18] preuve du théorème 3.7).
7.2.9 Preuve de l’égalité (7.2.3.4)
D'après les manipulations ci-dessus, on a, pour  $T$ dans un certain translaté de
 $\mathfrak {a}_{\tilde {0}}^{+}$ (les manipulations sont justifiées par la convergence absolue)
 \begin{align*} &\int_{[G]} j^{T}_a(f,g) \, \eta(g)\,dg\\ &\quad= \sum_{B\subset \tilde{P}_1 \subsetneq \tilde{P}_2} \int_{P_1(F)\backslash G(\mathbb{A})} \chi_{ \tilde{P}_1, \tilde{P}_2 }^{T}(g) j_a^{1,2}(f,g) \, \eta(g)\,dg \\ &\quad= \int_{K} \int_{[M_1]} e^{- 2\rho_{P_1}(H_{P_1}(m))} \chi_{ \tilde{P}_1, \tilde{P}_2 }^{T}(m) \bigg(\int_{[N_1]} j_a^{1,2}(f,nmk) \, dn\bigg) \eta(mk)\,dm \,dk. \end{align*}
Fixons  $g\in G(\mathbb {A})$. On a
 \[ \int_{[N_1]} j_a^{1,2}(f,ng)\,dn= \sum_{ \tilde{P}_1 \subset \tilde{P} \subset \tilde{P}_2 } \varepsilon_{ \tilde{P} }^{ \tilde{G} }\cdot \int_{[N_1]} j_{\tilde{P},a}(f,ng)\, dn. \]
Soit  $\tilde {P}$ tel que
 $\tilde {P}_1 \subset \tilde {P} \subset \tilde {P}_2$. On pose
 $\tilde {\mathfrak {m}}=\tilde {\mathfrak {m}}_{\tilde {P}}$ et
 $N=N_P$ pour soulager les notations. En remarquant que
 $N_P$ est un sous-groupe distingué de
 $N_1$, on a
 \begin{align*} &\int_{[N_1]} j_{\tilde{P},a}(f,n_1g)\, dn_1 \\ &\quad = \int_{[N] }\int_{[N_1]} j_{\tilde{P},a}(f,n_1n g) \, dn_1\, dn\\ &\quad= \int_{[N_1] }\int_{[N]} j_{\tilde{P},a}(f,n n_1 g) \, dn\, dn_1\\ &\quad = \int_{[N_1] } \sum_{X\in \tilde{\mathfrak{m}}_{a}(F)} \int_{N_{X_s}(F)\backslash N(\mathbb{A})} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f((n n_1 g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+U))\,dU \, dn \, dn_1. \end{align*}
On applique ensuite le lemme 7.2.4.3 ce qui donne
 \begin{align*} &\int_{[N_1]} j_{\tilde{P},a}(f,n_1g)\, dn_1\\ &\quad= \int_{[N_1] } \sum_{X\in \tilde{\mathfrak{m}}_{a}(F)} \int_{[N_{X_s}]} \int_{\tilde{\mathfrak{n}}(\mathbb{A})} f((n n_1 g)^{{-}1}(X+U))\,dU \, dn \, dn_1\\ &\quad= \int_{[N_1] } \sum_{X\in \tilde{\mathfrak{m}}_{a}(F)} \int_{\tilde{\mathfrak{n}}(\mathbb{A})} f((n_1 g)^{{-}1}(X+U))\,dU \, dn_1\\ &\quad= \int_{[N_1] } k_{\tilde{P},a}(f,n_1g)\, dn_1. \end{align*}
On peut alors rebrousser chemin et retomber sur le membre de droite dans (7.2.3.4).
7.3 Un deuxième noyau auxiliaire
7.3.1
Soit  $f \in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}) )$ et
 $a \in \mathcal {A}(F)$. On va introduire une variante du noyau tronqué (5.1.4.2). On utilise le même noyau
 $k_{\tilde {P},a}$ introduit en (5.1.3.1) mais on remplace les fonctions caractéristiques de cônes
 $\hat {\tau }_{\tilde {P}}$ par les fonctions
 $\hat {\sigma }_{\tilde {P}}$ (cf. § 4.2.2). Pour tout
 $T \in \mathfrak {a}_{\tilde {0}}^{+}$ et tout
 $x\in G(\mathbb {A})$, on pose
 \begin{equation} \kappa_{a}^{T}(f,x) = \sum_{\tilde{P}\in \mathcal{F}^{\tilde{G}}(B)}\varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{\delta \in P({F}) \backslash G({F})} \hat \sigma_{\tilde{P}}(H_{\tilde{P}}(\delta x) - T_{\tilde{P}}) k_{\tilde{P}, a}(f,\delta x). \end{equation}
À  $x$ et
 $T$ fixés, la somme sur
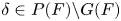 $\delta \in P({F}) \backslash G({F})$ est en fait finie (cette finitude est une conséquence du lemme 5.1 de [Reference ArthurArt78] et la relation (4.2.2.1)). Pour alléger, on omet souvent la fonction
 $f$ dans les notations, par exemple on pose
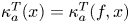 $\kappa _{a}^{T}(x) = \kappa _{a}^{T}(f,x)$.
7.3.2
Rappelons qu’à l'aide du noyau  $k_a^{T}$ et du caractère
 $\eta$, on définit une distribution
 $I_a^{\eta }$ (cf. théorème 5.2.1.1). La proposition suivante indique qu’à cette fin, le noyau
 $\kappa _a^{T}$ joue le même rôle.
Proposition 7.3.2.1 Il existe  $T_+$ tel que
1. Pour tout
$T \in T_++ \mathfrak {a}_{\tilde {0}}^{+}$, on a
\[ \int_{[G]} |\kappa_{a}^{T}(x) |\,{{d}x} < \infty. \]2. Il existe un unique polynôme-exponentielle en
$T$ qui coïncide sur $T_++ \mathfrak {a}_{\tilde {0}}^{+}$ avec l'intégrale $\int _{[G]}\kappa _{a}^{T}(x) \eta (x)\,{{d} x}$. En outre, le terme purement polynomial de ce polynôme-exponentielle est constant et égal à $I_{a}^{\eta }(f)$.


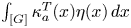

Demonstration On rappelle qu'on a introduit au § 4.1.2 des projections  $r_i$ et
 $\hat {r}_i$. En vertu de (4.2.2.1), on a
 \[ \hat \sigma_{\tilde{P}}(H_{\tilde{P}}(\delta x) - T_{\tilde{P}}) = \hat \tau_{\tilde{P}} (\hat r_{1}(H_{\tilde{P}}(\delta x)) - T_{\tilde{P}}). \]
En utilisant la formule d'Arthur (cf. [Reference ArthurArt81] section 2)
 \begin{equation} \hat \tau_{\tilde{P}}(H - X) = \sum_{\tilde{Q} \supseteq \tilde{P}} \varepsilon_{\tilde{Q}}^{\tilde{G}} \hat \tau_{\tilde{P}}^{\tilde{Q}}(H) \Gamma_{\tilde{Q}}'(H,X), \end{equation}
pour 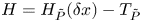 $H = H_{\tilde {P}}(\delta x) - T_{\tilde {P}}$ et
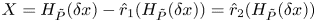 $X = H_{\tilde {P}}(\delta x) - \hat r_{1}(H_{\tilde {P}}(\delta x)) = \hat r_{2}(H_{\tilde {P}}(\delta x))$, on voit que l'intégrale en question est égale à la somme sur
 $\tilde {Q} \in \mathcal {F}^{\tilde {G}}(B)$ de
 \begin{equation} \int_{Q({F})\backslash G(\mathbb{A})} \sum_{\tilde{P}\in \mathcal{F}^{\tilde{Q}}(B) } \varepsilon_{\tilde{P}}^{\tilde{Q}} \sum_{\delta \in (P \cap M_{Q})({F})\backslash M_{Q}({F})} \Psi^{T}_{\tilde{P},\tilde{Q}, a}(\delta x)\,{{d} x} \end{equation}
où l'on introduit
 \[ \Psi^{T}_{\tilde{P},\tilde{Q}, a}(x) = k_{\tilde{P},a}(x) \hat \tau_{\tilde{P}}^{\tilde{Q}}(H_{\tilde{P}}(x)- T_{\tilde{P}}) \Gamma_{\tilde{Q}}'(H_{\tilde{Q}}(x)-T_{\tilde{Q}},\hat r_{2}(H_{\tilde{Q}}(x))) \eta(x). \]
Soit  $\tilde {Q} \in \mathcal {F}^{\tilde {G}}(B)$. En faisant une analyse analogue à celle de la preuve de la proposition 4.7 de [Reference ZydorZyd18], on voit que (7.3.2.3) est le produit de
 \begin{equation} \int_{\mathfrak{z}_{\tilde{Q}}}e^{\underline{\rho}_{\tilde{Q}}(H)} \Gamma_{\tilde{Q}}'(H-T_{\tilde{Q}}, \hat r_{2}(H) )\,dH \end{equation}
et
 \begin{equation} I_{a}^{M_{\tilde{Q}}, \eta',T}(f_{\tilde{Q}}), \end{equation}
où
• d'après le lemme 4.2.6.2, l'intégrale (7.3.2.4) est absolument convergente et c'est un polynôme-exponentielle en
$T_{\tilde {Q}}$ sans terme purement polynomial pour $\tilde {Q}\subsetneq \tilde {G}$ ;• pour
$\tilde {\mathfrak {m}}=\tilde {\mathfrak {m}}_{\tilde {Q}}$ et $\tilde {\mathfrak {n}}=\tilde {\mathfrak {n}}_{\tilde {Q}}$, la fonction $f_{\tilde {Q}} \in \mathcal {S}(\tilde {\mathfrak {m}}(\mathbb {A}))$ est définie pour tout $X\in \tilde {\mathfrak {m}}(\mathbb {A})$ par la formule
(7.3.2.6)\begin{equation} f_{\tilde{Q}}(X) = \int_{K}\int_{\tilde{\mathfrak{n}}(\mathbb{A})}f(k^{{-}1}\cdot(X + U))\eta(k)\,dU\,dk~; \end{equation}• la distribution
$I_{a}^{M_{\tilde {Q}}, \eta ',T}$ est définie comme au paragraphe 4.2 de [Reference ZydorZyd18] relativement à l'action de $M_{Q}$ sur $\tilde {\mathfrak {m}}$ et d'un certain caractère $\eta '$ de $\mathbf {M}_{\tilde {Q}}(\mathbb {A})^{1} \times G_{\tilde {Q}}(\mathbb {A})$ ; pour $\tilde {Q}\subsetneq \tilde {G}$, d'après [Reference ZydorZyd18] remarque 4.9, le facteur (7.3.2.5) est un polynôme-exponentielle en la projection orthogonale de $T$ sur $\mathfrak {a}_{\tilde {0}}^{\tilde {Q}}$.


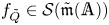


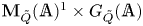


Il s'ensuit que, pour  $\tilde {Q}\subsetneq \tilde {G}$, le terme (7.3.2.3) est un polynôme-exponentielle sans terme purement polynomial. Comme pour
 $\tilde {Q} = \tilde {G}$, le facteur (7.3.2.4) vaut
 $1$ et (7.3.2.5) est égal à
 $I_{a}^{\eta ,T}(f)$, la proposition résulte du théorème 5.1.5.1 et de la définition de
 $I_a^{\eta }$ (cf. § 5.2.1).
7.4 Un troisième noyau auxiliaire
7.4.1
Soit  $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$. On introduit l'analogue suivant de (5.1.4.2) où l'on remplace à la fois les fonctions
 $\hat \tau$ par leurs analogues
 $\hat \sigma$ et les noyaux
 $k_{\tilde {P},a}$ par leurs analogues
 $j_{\tilde {P},a}$ :
 \begin{equation} \tilde{j}_{a}^{T}(f,x) = \sum_{\tilde{P} \in \mathcal{F}^{\tilde{G}}(B)}\varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{\delta \in P({F}) \backslash G({F})} \hat\sigma_{\tilde{P}}(H_{\tilde{P}}(\delta x) - T_{\tilde{P}})j_{\tilde{P},a}(\delta x). \end{equation}
7.4.2
Il nous faut aussi l'analogue de la proposition 7.3.2.1 suivant :
Proposition 7.4.2.1 Pour tout 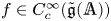 $f\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(\mathbb {A}))$, la proposition 7.3.2.1 vaut encore lorsqu'on remplace dans l’énoncé le noyau
 $\kappa _{a}^{T}(f,\cdot )$ par
 $\tilde {j}_{a}^{T}(f,\cdot )$.
Demonstration Elle est semblable à la preuve de la proposition 7.3.2.1 sauf qu'ici on fait appel à l’égalité (7.2.3.4) du théorème 7.2.3.1 et qu'on compare les intégrales 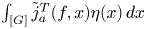 $\int _{[G]} \tilde {j}_{a}^{T}(f,x) \eta (x)\,{{d} x}$ et
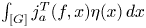 $\int _{[G]}j_{a}^{T}(f,x) \eta (x)\,{{d} x}$. La différence entre ces deux dernières intégrales fait apparaïtre une somme sur
 $\tilde {Q}\in \mathcal {F}^{\tilde {G}}(B)$ de termes
 \begin{equation} \int_{Q({F})\backslash G(\mathbb{A})} \sum_{\mathcal{F}^{\tilde{G}}(B) \ni \tilde{P} \subseteq \tilde{Q} } \varepsilon_{\tilde{P}}^{\tilde{Q}} \sum_{\delta \in (P \cap M_{Q})({F})\backslash M_{Q}({F})} \Psi^{T}_{\tilde{P},\tilde{Q}, a}(\delta x)\,{{d} x} \end{equation}
où l'on définit
 \[ \Psi^{T}_{\tilde{P},\tilde{Q}, a}(x) = j_{\tilde{P},a}(x) \hat \tau_{\tilde{P}}^{\tilde{Q}}(H_{\tilde{P}}(x)- T_{\tilde{P}}) \Gamma_{\tilde{Q}}'(H_{\tilde{Q}}(x)-T_{\tilde{Q}}, \hat r_{2}(H_{\tilde{Q}}(x))) \eta(x). \]
On remplace l'intégrale sur  $Q({F})\backslash G(\mathbb {A})$ par l'intégrale sur
 \[ N_{Q}({F}) \backslash N_{Q}(\mathbb{A}) \times A_{\mathbf{M}_{\tilde{Q}}}^{ \infty} \times (M_{Q}({F}) \backslash \mathbf{M}_{\tilde{Q}}(\mathbb{A})^{1}\times G_{\tilde{Q}}(\mathbb{A})) \times K \]
ce qui donne 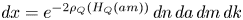 $d x = e^{-2\rho _{Q}(H_{Q}(am))}\,dn\,da\,dm\,dk$.
Pour 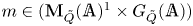 $m \in (\mathbf {M}_{\tilde {Q}}(\mathbb {A})^{1}\times G_{\tilde {Q}}(\mathbb {A}))$,
 $a \in A_{\mathbf {M}_{\tilde {Q}}}^{ \infty }$,
 $k \in K$,
 $\delta \in M_{Q}({F})$ et
 $\tilde {P} \subseteq \tilde {Q}$ on regarde :
 \begin{align*} &\int_{[N_{Q}]} j_{\tilde{P}, a}(na \delta mk)\,dn \\ &\quad = \int_{[N_{Q}]} \sum_{X \in \tilde{\mathfrak{m}}_{\tilde{P},a}({F})}\sum_{\nu \in N_{P,X_{s}}{F}) \backslash N_{P}({F})} \int_{\tilde{\mathfrak{n}}_{\tilde{P}}(X_{s},\mathbb{A})} f((\nu na \delta mk)^{{-}1} \cdot \iota_{X}(X^{+}, X^{-} + U))\,dU\,dn. \end{align*}
On a 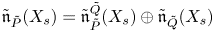 $\tilde {\mathfrak {n}}_{\tilde {P}}(X_{s}) = \tilde {\mathfrak {n}}_{\tilde {P}}^{\tilde {Q}}(X_{s}) \oplus \tilde {\mathfrak {n}}_{\tilde {Q}}(X_{s})$ et
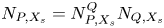 $N_{P,X_{s}} = N_{P,X_s}^{Q} N_{Q,X_s}$, où
 $\tilde {\mathfrak {n}}_{\tilde {P}}^{\tilde {Q}}(X_{s})$ et
 $N_{P,X_s}^{Q}$ sont les analogues des définitions du paragraphe 7.1.3 associés à
 $\tilde {\mathfrak {m}}_{\tilde {Q}}$. On fixe alors
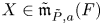 $X \in \tilde {\mathfrak {m}}_{\tilde {P},a}({F})$ et
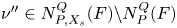 $\nu '' \in N_{P,X_s}^{Q}({F}) \backslash N_{P}^{Q}({F})$, on pose
 \[ z = a \nu'' \delta mk \]
et on regarde :
 \begin{align*} &\int_{[N_{Q}]} \sum_{\nu \in N_{Q,X_s}({F}) \backslash N_{Q}({F})} \int_{\tilde{\mathfrak{n}}_{\tilde{Q}}(X_{s},\mathbb{A})} \int_{\tilde{\mathfrak{n}}_{\tilde{P}}^{\tilde{Q}}(X_{s},\mathbb{A})} f((\nu n z)^{{-}1} \cdot \iota_{X}(X^{+}, X^{-} + U_{\tilde{P}}^{\tilde{Q}} + U_{\tilde{Q}}))\, dU_{\tilde{P}}^{\tilde{Q}} \,dU_{\tilde{Q}} \,dn \\ &\quad =\int_{\tilde{\mathfrak{n}}_{\tilde{P}}^{\tilde{Q}}(X_{s},\mathbb{A})} \int_{N_{Q,X_s}(\mathbb{A}) \backslash N_{Q}(\mathbb{A})} \int_{\tilde{\mathfrak{n}}_{\tilde{Q}}(X_{s},\mathbb{A})} f((n z)^{{-}1} \cdot \iota_{X}(X^{+}, X^{-} + U_{\tilde{P}}^{\tilde{Q}} + U_{\tilde{Q}})) \,dU_{\tilde{Q}} \,dn \,dU_{\tilde{P}}^{\tilde{Q}}. \end{align*}
On fixe 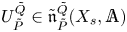 $U_{\tilde {P}}^{\tilde {Q}} \in \tilde {\mathfrak {n}}_{\tilde {P}}^{\tilde {Q}}(X_{s},\mathbb {A})$ et on applique le lemme 7.2.4.3 point 2 pour la fonction
 \[ \tilde{\mathfrak{n}}_{\tilde{Q}}(\mathbb{A}) \ni U_{\tilde{Q}} \mapsto f( z^{{-}1} \cdot ( \iota_{X}(X^{+}, X^{-} + U_{\tilde{P}}^{\tilde{Q}}) + U_{\tilde{Q}} )) \]
et l'elément 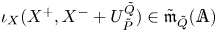 $\iota _{X}(X^{+}, X^{-} + U_{\tilde {P}}^{\tilde {Q}}) \in \tilde {\mathfrak {m}}_{\tilde {Q}}(\mathbb {A})$. On trouve que l’équation ci-dessus devient :
 \[ \int_{\tilde{\mathfrak{n}}_{\tilde{P}}^{\tilde{Q}}(X_{s},\mathbb{A})} \int_{\tilde{\mathfrak{n}}_{\tilde{Q}}(\mathbb{A})} f(z^{{-}1} \cdot \iota_{X}(X^{+}, X^{-} + U_{\tilde{P}}^{\tilde{Q}}) + z^{{-}1}\cdot U_{\tilde{Q}}) \,dU_{\tilde{Q}} \,dU_{\tilde{P}}^{\tilde{Q}} . \]
En faisant le changement de variable 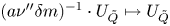 $(a \nu '' \delta m)^{-1} \cdot U_{\tilde {Q}} \mapsto U_{\tilde {Q}}$ on obtient que l'expression (7.4.2.2) est le produit de deux facteurs :
• le premier facteur est exactement (7.3.2.4) ;
• le second est :
(7.4.2.3)où\begin{align} &\int_{ M_{Q}({F}) \backslash \mathbf{M}_{\tilde{Q}}(\mathbb{A})^{1}\times G_{\tilde{Q}}(\mathbb{A}) } \sum_{\mathcal{F}^{\tilde{G}}(B) \ni \tilde{P} \subseteq \tilde{Q} } \varepsilon_{\tilde{P}}^{\tilde{Q}} \nonumber\\ &\quad \times \sum_{\delta \in (P \cap M_{Q})({F})\backslash M_{Q}({F})} \hat \tau_{\tilde{P}}^{\tilde{Q}}(H_{\tilde{P}}(\delta x) - T_{\tilde{P}}) j_{\tilde{P} \cap M_{\tilde{Q}}, a}(f_{\tilde{Q}}, \delta x) \eta'(m)\,dm \end{align}$f_{\tilde {Q}} \in C_{c}^{\infty }(\tilde {\mathfrak {m}}_{\tilde {Q}}(\mathbb {A}))$ est définie par (7.3.2.6), le caractère $\eta '$ est comme dans la preuve de la proposition 7.3.2.1.

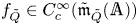

Le noyau 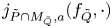 $j_{ \tilde {P} \cap M_{\tilde {Q}}, a}(f_{\tilde {Q}}, \cdot )$ est l'analogue de
 $j_{\tilde {P}, a}(f,\cdot )$ pour le groupe
 $M_{Q}$ agissant sur l'espace
 $\tilde {\mathfrak {m}}_{\tilde {Q}}$. Par un théorème analogue au théorème 7.2.3.1, l'intégrale (7.4.2.3) est convergente et égale à l'intégrale
 $I_a^{M_{\tilde {Q}},\eta ',T}(f_{\tilde {Q}})$. La conclusion est alors claire.
7.5 Combinatoire de la descente
7.5.1 Sous-groupes $\tilde {M}_1$ et $\tilde {P}_1$


On reprend les notations et les hypothèses de la section 6.4, en particulier celles du § 6.4.1. On dispose donc d'une décomposition 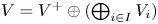 $V=V^{+}\oplus (\bigoplus _{i\in I}V_i)$. Selon les notations de la section 4.3, en particulier cf. § 4.3.2, par le choix d'une décomposition du
 $F_i$-espace vectoriel
 $V_i$, on fixe un sous-groupe de Levi
 $\tilde {M}_1$ de
 $\tilde {G}$. Quitte à faire agir
 $G(F)$, on peut et on va supposer que
 $\tilde {M}_1$ contient
 $\tilde {T}_{0}$ et qu'il est le facteur de Levi semi-standard d'un sous-groupe parabolique
 $\tilde {P}_1$ contenant
 $B$.
7.5.2 Sous-groupe $M_0$ et $P_0$


D'après les notations et la construction du § 4.3.3, on dispose d'une application  $\tilde {Q}\mapsto \tilde {Q}^{-}$ de
 $\mathcal {F}^{\tilde {G}}(\tilde {M}_1)$ dans
 $\mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$. Le groupe
 $H^{-}$ est naturellement un sous-groupe de
 $\tilde {H}^{-}$ et l'on pose
 $\tilde {P}_0=\tilde {P}_1^{-}$ et
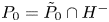 $P_0=\tilde {P}_0\cap H^{-}$. Alors
 $P_0$ est un sous-groupe parabolique défini sur
 $F$ minimal de
 $H^{-}$. Le groupe
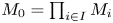 $M_0=\prod _{i \in I} M_i$ avec
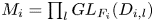 $M_i=\prod _l GL_{F_i}(D_{i,l})$ est un facteur de Levi de
 $P_0$. Soit
 \[ \mathcal{F}^{\tilde{G}}_{P_0}(\tilde{M}_1) \]
l'ensemble des 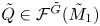 $\tilde {Q}\in \mathcal {F}^{\tilde {G}}(\tilde {M}_1)$ tel que
 $P_0\subset \tilde {Q}^{-}$.
7.5.3 Un élément semi-simple $X$

On dispose également d'un élément  $a\in \mathcal {A}^{(r)}(F)$ image d'un élément
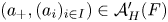 $(a_+,(a_i)_{i\in I})\in \mathcal {A}_H'(F)$ par le morphisme (3.4.3.5). On fixe alors un élément
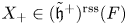 $X_+\in (\tilde {\mathfrak {h}}^{+})^{\operatorname {rss}}(F)$ d'image
 $a_+$ dans le quotient ainsi que
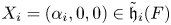 $X_i=(\alpha _i,0,0)\in \tilde {\mathfrak {h}}_i(F)$ avec
 $\alpha _i\in F_i$ d'image
 $a_i$. On obtient alors un élément
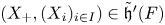 $(X_+,(X_i)_{i\in I})\in \tilde {\mathfrak {h}}'(F)$. Soit
 $X\in \tilde {\mathfrak {g}}^{(r)}(F)$ l'image de cet élément par le morphisme (3.4.3.4). Notons que
 $X$ est un élément semi-simple de
 $\tilde {\mathfrak {m}}_1(F)$. Soit
 \[ \mathcal{F}_X^{\tilde{G}}(B) \]
l'ensemble des couples  $(\tilde {Q},\mathfrak {o})$ formés d'un élément
 $\tilde {Q}\in \mathcal {F}^{\tilde {G}}(B)$ et d'une classe de
 $M_Q(F)$-conjugaison d’éléments semi-simples
 $\mathfrak {o}\subset \tilde {\mathfrak {m}}_{\tilde {Q}}(F)$ telle que
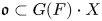 $\mathfrak {o}\subset G(F)\cdot X$
7.5.4
Les ensembles  $\mathcal {F}_X^{\tilde {G}}(B)$ et
 $\mathcal {F}^{\tilde {G}}_{P_0}(\tilde {M}_1)$ sont naturellement en bijection comme le montre le lemme suivant
Lemme 7.5.4.1 Pour tout 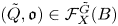 $(\tilde {Q},\mathfrak {o})\in \mathcal {F}_X^{\tilde {G}}(B)$, il existe un unique élément
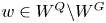 $w\in W^{Q}\backslash W^{G}$ tel que
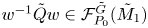 $w^{-1}\tilde {Q} w\in \mathcal {F}^{\tilde {G}}_{P_0}(\tilde {M}_1)$ et
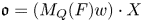 $\mathfrak {o}=(M_Q(F)w)\cdot X$. L'application
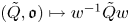 $(\tilde {Q},\mathfrak {o})\mapsto w^{-1}\tilde {Q} w$ induit une bijection
 \[ \mathcal{F}_X^{\tilde{G}}(B) \to \mathcal{F}^{\tilde{G}}_{P_0}(\tilde{M}_1). \]
Demonstration Soit 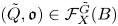 $(\tilde {Q},\mathfrak {o})\in \mathcal {F}_X^{\tilde {G}}(B)$. Pour alléger, on remplace
 $\tilde {P}_1$ en indice par
 $1$. Selon le § 4.1.7, on a des décompositions
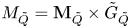 $M_{\tilde {Q}}=\mathbf {M}_{\tilde {Q}}\times \tilde {G}_{\tilde {Q}}$ et
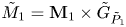 $\tilde {M}_1=\mathbf {M}_1\times \tilde {G}_{\tilde {P}_1}$. Soit
 $Y\in \mathfrak {o}$. Le tore déployé
 $A_{\mathbf {M}_{\tilde {Q}}}$, qui est central dans
 $\mathbf {M}_{\tilde {Q}}$, est inclus dans le centralisateur
 $G_Y$ de
 $Y$. Le centralisateur de
 $X$ s'identifie au groupe
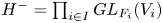 $H^{-} = \prod _{i\in I} GL_{F_i}(V_i)$ dont
 $A_{\mathbf {M}_1}$ est un sous-tore déployé maximal. Soit
 $g\in G(F)$ tel que
 $Y=g\cdot X$. Les groupes
 $G_X$ et
 $G_Y$ sont donc conjugués par
 $g$. Il s'ensuit que
 $g A_{\mathbf {M}_1} g^{-1}$ est un sous-tore déployé maximal de
 $G_Y$. Quitte à translater
 $g$ à gauche par un élément de
 $G_Y(F)$, on peut et on va supposer qu'on a
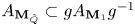 $A_{\mathbf {M}_{\tilde {Q}}} \subset g A_{\mathbf {M}_1} g^{-1}$. En prenant les centralisateurs de ces groupes dans
 $\tilde {G}$, on a alors
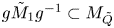 $g \tilde {M}_1 g^{-1}\subset M_{\tilde {Q}}$.
On peut translater  $g$ à droite par un élément de
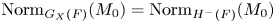 $\operatorname {Norm}_{G_X(F)}(M_0) = \operatorname {Norm}_{H^{-}(F)}(M_{0})$ afin d'assurer
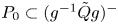 $P_{0} \subset (g^{-1}\tilde {Q} g)^{-}$ (ce qui est équivalent à
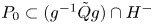 $P_{0} \subset (g^{-1}\tilde {Q} g) \cap H^{-}$). Ensuite, on peut translater
 $g$ à gauche par un élément de
 $M_Q(F)$, ce qui change
 $Y$ en conséquence, de sorte que
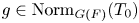 $g\in \operatorname {Norm}_{G(F)}(T_0)$. En prenant
 $w$ la classe de
 $g$, on a
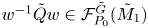 $w^{-1}\tilde {Q} w\in \mathcal {F}^{\tilde {G}}_{P_0}(\tilde {M}_1)$ et
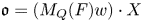 $\mathfrak {o}=(M_Q(F)w)\cdot X$. On a ainsi établi l'existence de
 $w$.
Vérifions l'unicité. La condition 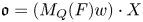 $\mathfrak {o}=(M_Q(F)w)\cdot X$ implique que la classe à gauche
 $M_Q(F)w$ est bien définie modulo mutliplication à droite par
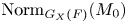 $\operatorname {Norm}_{G_X(F)}(M_0)$. Mais la condition
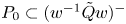 $P_0\subset (w^{-1}\tilde {Q} w)^{-}$ assure l'unicité de
 $w\in W^{Q}\backslash W$.
L'application est donc bien définie. Elle est injective car si  $(\tilde {Q},\mathfrak {o})$ et
 $(\tilde {Q}',\mathfrak {o}')$ ont même image, les sous-groupes paraboliques
 $\tilde {Q}$ et
 $\tilde {Q}'$ sont relativement standard et
 $G(F)$-conjugués donc égaux et les éléments
 $w$ et
 $w'$ associés sont égaux modulo
 $W^{Q}$. Elle est enfin surjective car tout élément de
 $\mathcal {F}^{\tilde {G}}(\tilde {M}_1)$ est conjugué sous
 $W$ à un élément de
 $\mathcal {F}_X^{\tilde {G}}(B)$.
7.5.5
Soit  $T\in \mathfrak {a}_{\tilde {0}}^{+}$. Pour tous
 $g\in G(\mathbb {A})$ et
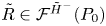 $\tilde {R}\in \mathcal {F}^{\tilde {H}^{-}}(P_0)$, soit
 \begin{equation} \Upsilon^{T}_{\tilde{R}}(g)= \sum_{\tilde{P} \in \mathcal{F}^{\tilde{G}}_{\tilde{R}}(\tilde{M}_1)} \varepsilon_{\tilde{P}}^{\tilde{G}} \, \hat{\sigma}_{\tilde{P}}(H_{\tilde{P}}(g)-T_{\tilde{P}}), \end{equation}
où  $\mathcal {F}^{\tilde {G}}_{\tilde {R}}(\tilde {M}_1)$ est défini au § 4.3.5, et soit
 $\mathcal {N}_{\tilde {\mathfrak {m}}_{\tilde {R}}}$ le cône nilpotent de
 $\tilde {\mathfrak {m}}_{\tilde {R}}$ c'est-à-dire le fermé de
 $\tilde {\mathfrak {m}}_{\tilde {R}}$ obtenu par intersection avec la fibre en
 $0$ de l'application
 $\tilde {\mathfrak {h}}^{-} \to \mathcal {A}_{H^{-}}$. Soit
 $f\in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$. On a introduit en (7.4.1.1) un noyau
 $\tilde {j}_{a}^{T}(f,g)$ pour
 $g\in G(\mathbb {A})$. Le lemme suivant en fournit une expression alternative.
Lemme 7.5.5.1 Pour tout  $g\in G(\mathbb {A})$, on a
 \[ \tilde{j}^{T}_a(f,g)=\sum_{\tilde{R} \in \mathcal{F}^{\tilde{H}^{-}}(P_0)}\ \sum_{\delta\in R(F)\backslash G(F)} \Upsilon^{T}_{\tilde{R}}(\delta g) \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{R}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{R}}(\mathbb{A})} f((\delta g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+Y+U))\,dU. \]
où  $R=\tilde {R} \cap H^{-}$.
Demonstration Pour tout 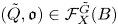 $(\tilde {Q},\mathfrak {o})\in \mathcal {F}_X^{\tilde {G}}(B)$, introduisons
 \[ j_{\tilde{Q},\mathfrak{o}}(f,g)= \sum_{\{Y\in \tilde{\mathfrak{m}}_{\tilde{Q}}(F), Y_s\in \mathfrak{o}\}} \sum_{\nu \in N_{Q,Y_s}(F)\backslash N_Q(F)} \int_{\tilde{\mathfrak{n}}_{\tilde{Q}}(Y_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_Y(Y^{+},Y^{-}+U))\,dU. \]
En utilisant le lemme 3.3.2.1, on a
 \[ j_{\tilde{Q},a}(f,g)=\sum_{\{\mathfrak{o} \mid(\tilde{Q},\mathfrak{o})\in \mathcal{F}_X^{\tilde{G}}(B)\}} j_{\tilde{Q},\mathfrak{o}}(f,g) \]
et
 \[ \tilde{j}^{T}_a(f,g)=\sum_{\tilde{P}\in \mathcal{F}(B)} \varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{\delta\in P(F)\backslash G(F)} \hat{\sigma}_{\tilde{P}}(H_{\tilde{P}}(\delta g)-T)j_{\tilde{P},a}(f,\delta g). \]
On utilise ensuite la bijection donnée par le lemme 7.5.4.1. Soit 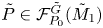 $\tilde {P}\in \mathcal {F}^{\tilde {G}}_{P_0}(\tilde {M}_1)$ correspondant à
 $(\tilde {Q},\mathfrak {o})$ et
 $w\in W^{Q}\backslash W$ l’élément du groupe de Weyl correspondant. On a alors
 \[ j_{\tilde{Q},\mathfrak{o}}(f,g)= \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{P}^{-}}}(F)} \, \sum_{\nu \in P_{X}(F)\backslash P(F)} \int_{\tilde{\mathfrak{n}}_{\tilde{P}^{-}}(\mathbb{A})} f((\nu w^{{-}1} g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+Y+U))\,dU, \]
où  $P_X$ est le centralisateur de
 $X$ dans
 $P$ et où l'on utilise l’égalité
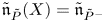 $\tilde {\mathfrak {n}}_{\tilde {P}}(X)= \tilde {\mathfrak {n}}_{\tilde {P}^{-}}$. Il vient alors
 \begin{align*} \tilde{j}^{T}_a(f,g)&=\sum_{\tilde{P} \in \mathcal{F}^{\tilde{G}}_{P_0}(\tilde{M}_1)} \varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{\delta\in P_X(F)\backslash G(F)} \hat{\sigma}_{\tilde{P}}(H_{\tilde{P}}(\delta g)-T_{\tilde{P}}) \\ &\quad\times \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{P}^{-}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{P}^{-}}(\mathbb{A})} f((\delta g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+Y+U))\,dU. \end{align*}
Pour conclure, il suffit de rassembler les  $\tilde {P}$ dans la somme suivant la valeur de
 $\tilde {P}^{-}$ et de tenir compte de l’égalité
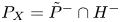 $P_X=\tilde {P}^{-}\cap H^{-}$.
7.6 Démonstration du théorème 6.4.6.1
7.6.1
On continue avec les notations de la section précédente. Soit 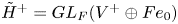 $\tilde {H}^{+}=GL_F(V^{+}\oplus F e_0)$. On fixe un sous-groupe de Borel
 $\tilde {B}^{+}$ de
 $\tilde {H}^{+}$ tel que
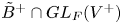 $\tilde {B}^{+}\cap GL_F(V^{+})$ soit un sous-groupe de Borel de
 $H^{+}$. Le groupe
 $\tilde {B}^{+}\times \tilde {P}_0$ est alors un sous-groupe parabolique défini sur
 $F$ minimal de
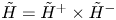 $\tilde {H}=\tilde {H}^{+}\times \tilde {H}^{-}$. Soit
 $T'$ un point de
 $\mathfrak {a}_{\tilde {B}^{+}}^{\tilde {H}^{+}}\oplus \mathfrak {a}_{ \tilde {P}_0 }^{\tilde {H}^{-}}$ dans la chambre de Weyl positive associée à
 $\tilde {B}^{+}\times \tilde {P}_0$. Par action du groupe de Weyl, on déduit de
 $T'$ des points
 $T'_{\tilde {S}}$ pour tout sous-groupe parabolique
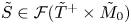 $\tilde {S}\in \mathcal {F}(\tilde {T}^{+}\times \tilde {M}_0)$ où
 $\tilde {T}^{+}$ est un sous-tore maximal de
 $\tilde {B}^{+}$ qu'on fixe dans la suite. Dans la suite, on ne s'intéressera qu'aux sous-groupes paraboliques de
 $\tilde {H}$ qui appartiennent à
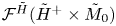 $\mathcal {F}^{\tilde {H}}(\tilde {H}^{+}\times \tilde {M}_0)$. Cet ensemble est en bijection évidente avec
 $\mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$. Rappelons qu'on a
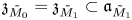 $\mathfrak {z}_{\tilde {M}_{0}} = \mathfrak {z}_{\tilde {M}_{1}} \subset \mathfrak {a}_{\tilde {M}_{1}}$. Pour tout
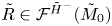 $\tilde {R} \in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_{0})$, soit
 \[ \hat T'_{\tilde{R}} \]
la projection orthogonale de  $T'_{\tilde {H}^{+}\times \tilde {R}}$ sur
 $\mathfrak {z}_{\tilde {R}} \subset \mathfrak {a}_{\tilde {M}_{1}}$. Alors, si
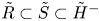 $\tilde {R} \subset \tilde {S}\subset \tilde {H}^{-}$ la projection orthogonale de
 $\hat T'_{\tilde {R}}$ sur
 $\mathfrak {z}_{\tilde {S}}$ est égale à
 $\hat T'_{\tilde {S}}$.
7.6.2
Soit  $K_{\tilde {H}}\subset \tilde {H}(\mathbb {A})$, resp.
 $K_{H}\subset H(\mathbb {A})$, un sous-groupe compact maximal de
 $H(\mathbb {A})$, resp.
 $\tilde {H}(\mathbb {A})$, « en bonne position » par rapport au sous-groupe de Levi
 $\tilde {T}^{+} \times \tilde {M}_0$, resp.
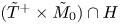 $(\tilde {T}^{+} \times \tilde {M}_0)\cap H$. Pour tout
 $x\in H(\mathbb {A})$ et tout sous-groupe parabolique
 $R$ défini sur
 $F$ de
 $H$, soit
 $k_R(x)\in K_H$ un élément tel que
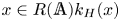 $x\in R(\mathbb {A}) k_H(x)$.
Soit 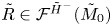 $\tilde {R}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$ et
 $\tilde {P}\in \mathcal {F}_{\tilde {R}}(\tilde {M}_1)$. On a
 $\mathfrak {z}_{\tilde {H}^{+}}=0$ et donc on a
 \[ \mathfrak{z}_{\tilde{H}^{+}\times \tilde{R}}=\mathfrak{z}_{\tilde{H}^{+}}\oplus \mathfrak{z}_{\tilde{R}}=\mathfrak{z}_{\tilde{R}}. \]
Le choix de  $K_{\tilde {H}}$ fait qu'on dispose d'une application de Harish-Chandra
 \[ H_{\tilde{H}^{+}\times \tilde{R}} : \tilde{H}(\mathbb{A}) \rightarrow \mathfrak{a}_{ \tilde{H}^{+}\times \tilde{R}}. \]
Soit  $\hat H_{\tilde {R}}$ l'application composée de
 $H_{\tilde {H}^{+}\times \tilde {R}}$ avec la projection orthogonale
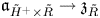 $\mathfrak {a}_{\tilde {H}^{+}\times \tilde {R}} \rightarrow \mathfrak {z}_{\tilde {R}}$.
Soit  $x\in H(\mathbb {A})$ et
 $y\in G(\mathbb {A})$. Les projections orthogonales sur
 $\mathfrak {z}_{\tilde {P}}$ de
 $\hat H_{\tilde {R}}(x)$ et
 \[ H_{\tilde{P}}( xy)-H_{\tilde{P}}(k_R(x)y) \]
sont donc égales. Il s'ensuit qu'on a
 \begin{equation} \hat \sigma_{\tilde{P}}(H_{\tilde{P}}( xy) - T_{\tilde{P}}) = \hat \sigma_{\tilde{P}}(\hat H_{\tilde{R}}(x) - \hat T'_{\tilde{R}} - Y^{T,T'}_{\tilde{P}}(x,y)). \end{equation}
où l'on introduit
 \[ Y^{T,T'}_{\tilde{P}}(x,y)={-}H_{\tilde{P}}(k_{R}(x)y) + T_{\tilde{P}} - \hat T'_{\tilde{R}} \in \mathfrak{a}_{\tilde{P}}. \]
On obtient en particulier une famille
 \[ \mathcal{Y}_{\tilde{R}}^{T, T'}(x,y) = (Y_{\tilde{P}}^{T, T'}(x,y))_{\tilde{P} \in \mathcal{F}^{0}_{\tilde{R}}(\tilde{M}_{1})} \]
qui est orthogonale-positive. Soit  $\tilde {S}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {R})$ et
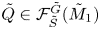 $\tilde {Q}\in \mathcal {F}_{\tilde {S}}^{\tilde {G}}(\tilde {M}_1)$ tel que
 $\tilde {P}\subset \tilde {Q}$. La projection orthogonale de
 $Y^{T,T'}_{\tilde {P}}(x,y)$ sur
 $\mathfrak {a}_{\tilde {Q}}$ est égale à
 $Y^{T,T'}_{\tilde {Q}}(x,y)$.
Lemme 7.6.2.1 Avec les notations ci-dessus, on a l’égalité suivante où le membre de gauche est défini en (7.5.5.1)
 \[ \Upsilon^{T}_{\tilde{R}}(xy) = \sum_{\tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R})} \varepsilon_{\tilde{R}}^{\tilde{S}} \hat\sigma_{\tilde{R}}^{\tilde{S}}(\hat H_{\tilde{R}}( x) - \hat T'_{\tilde{R}} ) \mathrm{B}_{\tilde{S}}^{\tilde{G}}(\hat H_{\tilde{S}}( x) - \hat T'_{\tilde{S}}, \mathcal{Y}_{\tilde{S}}^{T,T'}(x,y)). \]
Demonstration En utilisant (7.6.2.1), puis (4.3.7.4), on obtient
 \begin{align*} \Upsilon^{T}_{\tilde{R}}(xy)&=\sum_{ \tilde{P} \in \mathcal{F}_{\tilde{R}}(\tilde{M}_{1})} \varepsilon_{\tilde{P}}^{\tilde{G}} \hat\sigma_{\tilde{P}}(\hat H_{\tilde{R}}( x) - \hat T'_{\tilde{R}} - Y^{T, T'}_{\tilde{P}}(x,y))\\ &= \sum_{\tilde{S} \in \mathcal{F}^{\tilde{H}^{-}}(\tilde{R})} \varepsilon_{\tilde{R}}^{\tilde{S}} \hat\sigma_{\tilde{R}}^{\tilde{S}}(\hat H_{\tilde{R}}( x) - \hat{T}'_{\tilde{R}} ) \mathrm{B}_{\tilde{S}}^{\tilde{G}}(\hat H_{\tilde{R}}( x) - \hat{T}'_{\tilde{R}}, \mathcal{Y}_{\tilde{S}}^{T,T'}(x,y)). \end{align*}
En utilisant le fait que 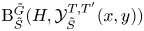 $\mathrm {B}_{\tilde {S}}^{\tilde {G}}( H, \mathcal {Y}_{\tilde {S}}^{T,T'}(x,y))$ ne dépend que de la projection de
 $H$ sur
 $\mathfrak {z}_{\tilde {S}}$, on aboutit au lemme.
7.6.3 Cas de fonctions $\alpha$ particulières

On reprend les hypothèses et les notations du § 6.4.5. Soit
 \begin{equation} \alpha= \beta_S \otimes \phi_S \end{equation}
avec 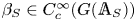 $\beta _S \in {C_c^{\infty }}(G(\mathbb {A}_S))$ et
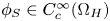 $\phi _S\in {C_c^{\infty }}(\Omega _H)$. On définit alors les fonctions
 $f_\alpha$ et
 $f_\alpha ^{H,\eta }$ (cf. formules intégrales (6.4.5.2) et (6.4.5.3)). Soit
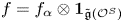 $f=f_\alpha \otimes \mathbf {1}_{\tilde {\mathfrak {g}}(\mathcal {O}^{S})}$.
Soit  $v\notin S$ une place de
 $F$. Il résulte du lemme 3.4.5.1 que, pour tout
 $y\in G(F_v)$ et tout
 $Z\in \tilde {\mathfrak {h}}_{a_H}(F_v)$, on a
 \[ \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}_v)}(y^{{-}1}\cdot \iota_H(Z)) = \operatorname{vol} (H(\mathcal{O}_v))^{{-}1}\int_{H(F_v)} \mathbf{1}_{G(\mathcal{O}_v)}(y^{{-}1}h) \mathbf{1}_{\tilde{\mathfrak{h}}(\mathcal{O}_v)}( h^{{-}1} \cdot Z) \,dh. \]
Soit  $\beta =\operatorname {vol}(H(\mathcal {O}^{S}))^{-1} \beta _S\otimes \mathbf {1}_{G(\mathcal {O}^{S})}\in {C_c^{\infty }}(G(\mathbb {A}))$ et
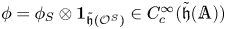 $\phi = \phi _S\otimes \mathbf {1}_{\tilde {\mathfrak {h}}(\mathcal {O}^{S})}\in {C_c^{\infty }}(\tilde {\mathfrak {h}}(\mathbb {A}))$. On a alors pour tous
 $y\in G(\mathbb {A})$ et
 $Z\in \tilde {\mathfrak {h}}_{a_H}(\mathbb {A})$
 \begin{equation} f(y^{{-}1}\cdot \iota_H(Z)) = \int_{H(\mathbb{A})} \beta(y^{{-}1}h) \phi( h^{{-}1} \cdot Z) \,dh. \end{equation}
Proposition 7.6.3.1 Pour tout  $T$ dans un certain translaté de
 $\mathfrak {a}_{\tilde {0}}^{+}$, l'intégrale
 \[ \int_{[G]} \tilde{j}_a^{T}(f,g) \, \eta(g) \, dg \]
est égale à la somme sur 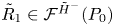 $\tilde {R}_1 \in \mathcal {F}^{\tilde {H}^{-}}(P_{0})$ de
 \begin{align} & \int_{G(\mathbb{A})} \int_{R_1({F}) \backslash H(\mathbb{A})} \mathrm{B}_{\tilde{R}_1}^{\tilde{G}}(\hat H_{\tilde{R}_1}(x) - \hat T'_{\tilde{R}_1}, \mathcal{Y}_{\tilde{R}_1}^{T,T'}(x,y)) \sum_{\tilde{R} \in \mathcal{F}^{\tilde{R}_1}(P_{0}) }\varepsilon_{\tilde{R}}^{\tilde{R}_1} \sum_{\delta \in R({F}) \backslash R_1({F})} \hat \sigma_{\tilde{R}}^{\tilde{R}_1}(\hat H_{\tilde{R}}(\delta x) - \hat T_{\tilde{R}}') \nonumber\\ &\quad\times \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{R}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{R}}(\mathbb{A})} \beta(y^{{-}1}) \phi((\delta x)^{{-}1} \cdot (X^{+}, X^{-}+Y+U))\,dU \eta(xy)\,dx\,dy. \end{align}
Demonstration Les manipulations formelles suivantes seront justifiées plus loin. À l'aide du lemme 7.5.5.1, l'intégrale
 \[ \int_{[G]} \tilde{j}_a^{T}(f,g) \, \eta(g) \, dg \]
s’écrit encore
 \begin{align} &\int_{H(\mathbb{A})\backslash G(\mathbb{A})}\int_{H(F)\backslash H(\mathbb{A})} \sum_{\tilde{R} \in \mathcal{F}^{\tilde{H}^{-}}(P_0)} \sum_{\delta\in R(F)\backslash H(F)} \Upsilon^{T}_{\tilde{R}}(\delta xy) \nonumber\\ &\quad\times \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{R}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{R}}(\mathbb{A})} f((\delta xy)^{{-}1}\cdot \iota_H(X^{+},X^{-}+Y+U))\,dU\, \eta(xy)\,dx\,dy. \end{align}
En utilisant l'expression (7.6.3.3) et le lemme 7.6.2.1, on voit qu'il suffit de démontrer la convergence suivante :
 \begin{align} &\int_{G(\mathbb{A})}\int_{H(F)\backslash H(\mathbb{A})} \bigg|\sum_{\tilde{R} \in \mathcal{F}^{\tilde{H}^{-}}(P_0)} \sum_{\delta\in R(F)\backslash H(F)} \Upsilon^{T}_{\tilde{R}}(\delta xy) \nonumber\\ &\quad\times \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{R}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{R}}(\mathbb{A})} \beta(y^{{-}1}) \phi(h^{{-}1}(\delta x)^{{-}1}\cdot (X^{+},X^{-}+Y+U))\,dU\bigg| \,dx\,dy<\infty. \end{align}
Mais celle-ci est une conséquence des propositions 7.6.4.1 et 7.6.5.1.
7.6.4 Terme (7.6.3.4) pour $\tilde {R}_1 \not =\tilde {H}^{-}$

Il ne s'agit pas de l'expliciter, la proposition suivante va suffire.
Proposition 7.6.4.1 Soit 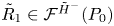 $\tilde {R}_1 \in \mathcal {F}^{\tilde {H}^{-}}(P_{0})$ tel que
 $\tilde {R}_1 \not =\tilde {H}^{-}$. L'expression (7.6.3.4) pour un tel
 $\tilde {R}_1$ converge absolument (pour
 $T$,
 $T'$ dans des cônes convenables) et c'est la restriction d'un polynôme-exponentielle en
 $T$ et
 $T'$ dont la partie purement polynomiale est nulle.
Demonstration En utilisant la décomposition d'Iwasawa, on décompose l'intégrale 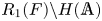 $R_1(F) \backslash H(\mathbb {A})$ en une intégrale sur les variables
 $(n, H, m, k)$ parcourant
 \[ [N_{R_1}] \times \mathfrak{z}_{\tilde{R}_1} \times (H^{+}(\mathbb{A})\times [G_{\tilde{R}_1}] \times \mathbf{M}_{\tilde{R}_1}(F) \backslash \mathbf{M}_{\tilde{R}_1}(\mathbb{A})^{1}) \times K_{H}, \]
où l'on décompose 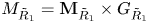 $M_{\tilde {R}_1} = \mathbf {M}_{\tilde {R}_1} \times G_{\tilde {R}_1}$ comme dans le paragraphe 4.1.5. Au niveau des mesures, cette décomposition donne
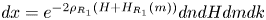 ${{d} x} = e^{-2\rho _{R_1}(H+H_{R_1}(m))}dndH dmdk$. Observons que dans (7.6.3.4), le facteur
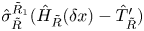 $\hat \sigma _{\tilde {R}}^{\tilde {R}_1}(\hat H_{\tilde {R}}(\delta x) - \hat T_{\tilde {R}}')$ est égal à
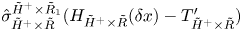 $\hat \sigma _{\tilde {H}^{+}\times \tilde {R}}^{\tilde {H}^{+}\times \tilde {R}_1}( H_{\tilde {H}^{+}\times \tilde {R}}(\delta x) - T_{\tilde {H}^{+}\times \tilde {R}}')$. Après quelques changements de variables, on voit que l'intégrale (7.6.3.4) est égale à
 \begin{equation} \int_{G(\mathbb{A})} \int_{ [H^{+}] \times [G_{\tilde{R}_1}] \times \mathbf{M}_{\tilde{R}_1}(F) \backslash \mathbf{M}_{\tilde{R}_1}(\mathbb{A})^{1}} \kappa^{T'}_{a_H}(\Phi_y^{T,T'},h) \eta(h)\, dh \, \beta(y^{{-}1})\eta(y)\,{{d} y} \end{equation}
où
• la fonction
$\Phi _y^{T,T'}$ appartient à ${C_c^{\infty }}(\tilde {\mathfrak {h}}^{+}(\mathbb {A})\times \tilde {\mathfrak {m}}_{\tilde {R}_1}(\mathbb {A}))$ et est donnée par la formule intégrale
pour\[ \Phi_{y}^{T,T'}(Y^{+},Y^{-}) = \int_{K_H}\int_{\tilde{\mathfrak{n}}_{\tilde{R}_1}(\mathbb{A})} \phi(k^{{-}1}\cdot (Y^{+}, Y^{-} + U ) ) u^{T,T'}(k,y)\eta(k) \, dU\,dk \]$Y^{+}\in \tilde {\mathfrak {h}}^{+}(\mathbb {A})$ et $Y^{-} \in \tilde {\mathfrak {m}}_{\tilde {R}_1}(\mathbb {A})$ ; la fonction $u^{T,T'}(k,y)$ étant donnée par la formule intégrale
(7.6.4.8)\begin{equation} u^{T,T'}(k,y)= \int_{\mathfrak{z}_{\tilde{R}_1}} e^{\underline{\rho}_{\tilde{R}_1}(H)}\mathrm{B}_{\tilde{R}_1}^{\tilde{G}}(H - \hat{T}'_{\tilde{R}_1}, \mathcal{Y}_{\tilde{R}_1}^{T,T'}(k,y))\, dH \end{equation}•
$\kappa ^{T'}_{a_H}$ est défini comme le noyau $\kappa _{a}^{T}$ au § 7.3 mais dans le contexte de $H^{+}\times M_{R_1}$ agissant sur $\tilde {\mathfrak {h}}^{+}\times \tilde {\mathfrak {m}}_{\tilde {R}_1}$.

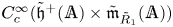


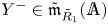


Le lemme suivant permet de séparer dans  $u^{T,T'}(k,y)$ la dépendance en
 $(k,y)$ d'une part et en
 $(T,T')$ d'autre part.
Lemme 7.6.4.2
1. L'intégrale (7.6.4.8) qui définit
$u^{T,T'}(k,y)$ converge absolument.2. De plus, comme fonction de
$T,T',k$ et $y$, elle appartient à l'espace engendré par les fonctions
où\[ p_{\tilde{Q}, \tilde{P}}({-}H_{\tilde{Q}}(ky)) p_{\tilde{Q}, \tilde{P}}'(T_{\tilde{Q}} - \hat T'_{\tilde{R}_1}) e^{(\underline{\rho}_{\tilde{Q}} - \underline{\rho}_{\tilde{P}})(\hat T'_{\tilde{R}_1})} e^{\underline{\rho}_{\tilde{P}}(T_{\tilde{Q}})} e^{ - \underline{\rho}_{\tilde{P}}(H_{\tilde{Q}}(ky))} \](a)
$\tilde {Q} \in \mathcal {F}_{\tilde {R}_1}^{0}(\tilde {M}_1)$ et $\tilde {Q}\subset \tilde {P}$ ;(b)
$p_{\tilde {Q}, \tilde {P}}$ et $p_{\tilde {Q}, \tilde {P}}'$ sont des polynômes ;(c) les expressions
$(\underline {\rho }_{\tilde {Q}} - \underline {\rho }_{\tilde {P}})(\hat T'_{\tilde {R}_1})$ et $\underline {\rho }_{\tilde {P}}(T_{\tilde {Q}})$, vues respectivement comme formes linéaires en $T'$ et $T$, ne sont pas génériquement nulles simultanément.


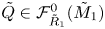


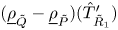


Demonstration En vertu du lemme 4.3.7.1, l'intégrale en question égale
 \[ \sum_{\tilde{Q} \in \mathcal{F}_{\tilde{R}_1}^{0}(\tilde{M}_1)} \int_{\mathfrak{z}_{\tilde{Q}}} e^{\underline{\rho}_{\tilde{Q}}(H)} \mathrm{B}_{\tilde{Q}}(H - \hat T'_{\tilde{R}_1}, -H_{\tilde{Q}}(ky) + T_{\tilde{Q}} - \hat T'_{\tilde{R}_1})\,dH \]
Soit 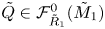 $\tilde {Q} \in \mathcal {F}_{\tilde {R}_1}^{0}(\tilde {M}_1)$. On a alors
 $\mathfrak {z}_{\tilde {Q}}=\mathfrak {z}_{\tilde {R}_1}$ et
 $\underline {\rho }_{\tilde {Q}} = \underline {\rho }_{\tilde {R}_1}$. Comme
 $\hat T'_{\tilde {R}_1}\in \mathfrak {z}_{\tilde {R}_1}$, on peut faire un changement de variable ; dans la somme ci-dessus, le terme indexé par
 $\tilde {Q}$ est donc égal à
 \[ e^{\underline{\rho}_{\tilde{Q}}(\hat T'_{\tilde{R}_1})} \int_{\mathfrak{z}_{\tilde{Q}}} e^{\underline{\rho}_{\tilde{Q}}(H)} \mathrm{B}_{\tilde{Q}}(H , -H_{\tilde{Q}}(ky) + T_{\tilde{Q}} - \hat T'_{\tilde{R}_1})\,dH. \]
D'après le lemme 4.2.5.1 assertion 3, cette dernière intégrale est égale
 \[ \sum_{\tilde{Q}\subset \tilde{P}}p_{\tilde{Q}, \tilde{P}}({-}H_{\tilde{Q}}(ky) + T_{\tilde{Q}} - \hat T'_{\tilde{R}_1}) e^{(\underline{\rho}_{\tilde{Q}} - \underline{\rho}_{\tilde{P}})(\hat T'_{\tilde{R}_1})} e^{\underline{\rho}_{\tilde{P}}(T_{\tilde{Q}})} e^{ - \underline{\rho}_{\tilde{P}}(H_{\tilde{Q}}(ky))}. \]
On en déduit les conclusions cherchées hormis 2.c. Vérifions donc 2.c. La forme linéaire
 \[ T\mapsto \underline{\rho}_{\tilde{P}}(T_{\tilde{Q}})= \underline{\rho}_{\tilde{P}}(T_{\tilde{P}}) \]
se factorise par  $\mathfrak {a}_{\tilde {P}}$ mais n'est pas nulle sauf si
 $\tilde {P}=\tilde {G}$ (cf. lemme 4.2 ii) de [Reference ZydorZyd18]). Supposons
 $\tilde {P}=\tilde {G}$. On a alors
 \[ (\underline{\rho}_{\tilde{Q}} - \underline{\rho}_{\tilde{P}})(\hat T'_{\tilde{R}_1})= (\underline{\rho}_{\tilde{Q}} )(\hat T'_{\tilde{R}_1}). \]
Mais  $\tilde {R}_1\not =\tilde {H}^{-}$. Il s'ensuit que
 $\tilde {Q}\not =\tilde {G}$. Donc la forme linéaire
 $\underline {\rho }_{\tilde {Q}}$ est non nulle sur
 $\mathfrak {z}_{\tilde {Q}}=\mathfrak {z}_{\tilde {R}_1}$. Mais la projection
 $T'\to \hat T'_{\tilde {R}_1}$ est une surjection sur
 $\mathfrak {z}_{\tilde {R}_1}$. Donc l'expression ci-dessus vue comme forme linéaire en
 $T'$ n'est pas identiquement nulle.
Soit 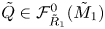 $\tilde {Q} \in \mathcal {F}_{\tilde {R}_1}^{0}(\tilde {M}_1)$ et
 $\tilde {Q}\subset \tilde {P}$. Soit
 $\Phi _y$ une fonction dépendant continûment de
 $y$. Il suffit pour conclure de montrer que le produit de
 \begin{equation} e^{(\underline{\rho}_{\tilde{Q}} - \underline{\rho}_{\tilde{P}})(\hat T'_{\tilde{R}_1})} \cdot e^{\underline{\rho}_{\tilde{P}}(T_{\tilde{Q}})} \end{equation}
avec l'expression
 \begin{equation} \int_{G(\mathbb{A})} \int_{ [H^{+}] \times [G_{\tilde{R}_1}] \times \mathbf{M}_{\tilde{R}_1}(F) \backslash \mathbf{M}_{\tilde{R}_1}(\mathbb{A})^{1}} \kappa^{T'}_{a_H}(\Phi_y,h) \eta(h)\, dh \, \beta(y^{{-}1})\eta(y)\,{{d} y} \end{equation}
est un polynôme-exponentielle en  $T'$ et
 $T$ dont les exposants sont non nuls. C'est déjà le cas pour le facteur (7.6.4.9). Observons que comme fonction de
 $T'$ l'expression (7.6.4.9) ne dépend que de la projection orthogonale de
 $T'$ sur le facteur
 $a_{\tilde {R}_1}$. L'expression (7.6.4.10) est quant à elle un polynôme-exponentielle en la projection de
 $T'$ sur le facteur
 $\mathfrak {a}_{\tilde {P}_0}^{\tilde {R}_1}$. Cela se démontre comme dans [Reference ZydorZyd18] section 4.3.
7.6.5 Terme (7.6.3.4) pour $\tilde {R}_1 =\tilde {H}^{-}$

La proposition suivante en donne la partie polynomiale.
Proposition 7.6.5.1 L'expression (7.6.3.4) pour  $\tilde {R}_1 =\tilde {H}^{-}$ converge absolument (pour
 $T$,
 $T'$ dans des cônes convenables) et ne dépend pas de
 $T$. Comme fonction de
 $T'$ c'est la restriction d'un polynôme-exponentielle en
 $T'$ dont la partie purement polynomiale est égale à
 \[ \frac{\operatorname{vol}(G(\mathcal{O}^{S}))}{\operatorname{vol}(H(\mathcal{O}^{S}))}\cdot I^{H,\eta}_{a_H}(f^{H,\eta}_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{h}}(\mathcal{O}^{S})}). \]
Demonstration Pour  $\tilde {R}_1=\tilde {H}^{-}$, le terme (7.6.3.4) se réduit à
 \[ \int_{G(\mathbb{A})} \beta(y^{{-}1})\eta(y) \,{{d} y} \cdot \int_{[H]} \kappa^{H,T'}_{a_H}(\phi,h) \eta(h) \, dh. \]
Il ne dépend donc pas de  $T$. Comme
 $\eta$ est trivial sur
 $G(\mathcal {O}^{S})$ (cf. § 6.4.4), on a
 \[ \int_{G(\mathbb{A})} \beta(y^{{-}1})\eta(y) \,{{d} y} = \frac{\operatorname{vol}(G(\mathcal{O}^{S}))}{\operatorname{vol}(H(\mathcal{O}^{S}))}\cdot \int_{G(\mathbb{A}_S)} \beta_S(y)\eta(y)^{{-}1} \,{{d} y}. \]
D'après la proposition 7.3.2.1 (ou plutôt sa variante à  $H$), l'intégrale
 \[ \int_{[H]} \kappa^{H,T'}_{a_H}(\phi,h) \eta(h) \, dh \]
est la restriction d'un polynôme-exponentielle en  $T'$ dont le terme purement polynomial est constant égal à
 $I^{H,\eta }_{a_H}(\phi )$. La proposition s'ensuit si l'on observe que d'après les définitions on a
 \[ \bigg(\int_{G(\mathbb{A}_S)} \beta_S(y)\eta(y)^{{-}1} \,dy_S\bigg)\phi=f^{H,\eta}_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{h}}(\mathcal{O}^{S})}. \]
7.6.6 Démonstration du théorème 6.4.6.1
On commence par le démontrer pour  $\alpha$ comme au § 7.6.3. D'après la proposition 7.4.2.1, l'expression
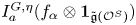 $I^{G,\eta }_a(f_\alpha \otimes \mathbf {1}_{\tilde {\mathfrak {g}}(\mathcal {O}^{S})})$ est la partie polynomiale (en fait constante) de l'expression
 \[ \int_{[G]} \tilde{j}_a^{T}(f,g) \, \eta(g) \, dg. \]
En utilisant les propositions 7.6.3.1, 7.6.4.1 et 7.6.5.1, on voit que 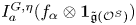 $I^{G,\eta }_a(f_\alpha \otimes \mathbf {1}_{\tilde {\mathfrak {g}}(\mathcal {O}^{S})})$ est la partie polynomiale du terme (7.6.3.4) pour
 $\tilde {R}_1 =\tilde {H}^{-}$ c'est-à-dire
 \[ \frac{\operatorname{vol}(G(\mathcal{O}^{S}))}{\operatorname{vol}(H(\mathcal{O}^{S}))}\cdot I^{H,\eta}_{a_H}(f^{H,\eta}_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{h}}(\mathcal{O}^{S})}). \]
Cela prouve donc le théorème 6.4.6.1 pour un tel  $\alpha$. En général, on peut supposer par linéarité que
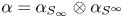 $\alpha =\alpha _{S_\infty }\otimes \alpha _{S^{\infty }}$ où
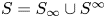 $S=S_\infty \cup S^{\infty }$ est la partition de
 $S$ en places archimédienne et non-archimédiennes. On peut également supposer que
 $\alpha _{S^{\infty }}$ est aussi du type considéré au § 7.6.3 (c'est-à-dire un produit tensoriel de fonctions à support compact). En général,
 $\alpha _{S_\infty }$ est au moins une limite de fonctions du type considéré au § 7.6.3. On conclut alors en invoquant les deux faits suivants :
• la continuité des distributions
$I_{a}^{G, \eta }$ et $I_{a_{H}}^{H, \eta }$ (cf. assertion 4 du théorème 5.2.1.1) ;• les applications
$\alpha _{S_\infty } \mapsto f_{ \alpha _{S_\infty }\otimes \alpha _{S^{\infty }} }$ et $\alpha _{S_\infty } \mapsto f_{\alpha _{S_\infty }\otimes \alpha _{S^{\infty }}}^{H, \eta }$ sont continues.


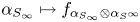
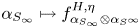
Deuxième partie Le cas infinitésimal hermitien
8. Préliminaires algébriques
8.1 Stratification
8.1.1
Soit  $E/F$ une extension quadratique de corps de caractéristique
 $0$. Soit
 $\sigma$ le générateur du groupe de Galois
 $\operatorname {Gal}(E/F)$. Soit
 $(V,\Phi )$ un couple formé d'un
 $E$-espace vectoriel
 $V$ de dimension
 $n$ et d'une forme
 $\sigma$-hermitienne
 $\Phi$ non dégénérée (notre convention sera que
 $\Phi$ est
 $\sigma$-linéaire en la première variable et linéaire en la seconde). Soit
 $U(V,\Phi )$ le groupe unitaire, défini sur
 $F$, des automorphismes de
 $V$ qui préservent la forme
 $\Phi$. Pour alléger les notations, lorsque
 $(V,\Phi )$ ou
 $V$ est sous-entendu, on note
 \[ U=U_\Phi=U(V,\Phi). \]
Soit  $\tilde {\mathfrak {u}}(V,\Phi )$ le
 $F$-espace vectoriel formé des couples
 $(A,b)$ où
 $b\in V$ et
 $A$ est un endomorphisme de
 $V$ auto-adjoint pour la forme
 $\Phi$. On pose alors
 \[ \tilde{\mathfrak{u}}=\tilde{\mathfrak{u}}_{\Phi}=\tilde{\mathfrak{u}}(V,\Phi). \]
Cet espace est muni d'une action linéaire à gauche et définie sur  $F$ du groupe
 $U$ donnée par
 \[ g\cdot (A,b)= (gAg^{{-}1},gb) \]
pour  $g\in U$ et
 $(A,b)\in \tilde {\mathfrak {u}}$.
8.1.2
On suit les notations du § 2.1.7. Soit
 \[ \mathcal{A}(V,\Phi)=\tilde{\mathfrak{u}} /{/}U \]
le quotient catégorique et
 \begin{equation} \underline{a}:\tilde{\mathfrak{u}}\to \mathcal{A} \end{equation}
le morphisme canonique. Pour  $a\in \mathcal {A}(V,\Phi )$, on rappelle que
 $\tilde {\mathfrak {u}}_a$ est alors la fibre en
 $a$ du morphisme (8.1.2.1).
Pour alléger, on sous-entend parfois les données  $(V,\Phi )$ et on note
 \[ \mathcal{A}=\mathcal{A}_\Phi= \mathcal{A}(V,\Phi). \]
Soit 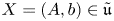 $X=(A,b)\in \tilde {\mathfrak {u}}$. Soit
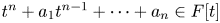 $t^{n}+a_1t^{n-1}+\cdots +a_n\in F[t]$ le polynôme caractéristique de
 $A$. Pour
 $1\leqslant i\leqslant n$, les fonctions
 $a_i$ et
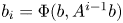 $b_i=\Phi (b,A^{i-1}b)$ sont des générateurs de l'algèbre
 $F[\tilde {\mathfrak {u}}]^{U}$ algébriquement indépendants. Par le biais de ces fonctions, on identifie
 $\mathcal {A}$ à l'espace affine
 $\mathbb {A}_{2n}$ de dimension
 $2n$. De cette identification, on déduit des constructions du § 3.1.4 des parties localement fermées
 $\mathcal {A}^{(r)}$,
 $\mathcal {A}^{\geqslant r}$ etc. construites à l'aide du morphisme
 $d_r$. Pour
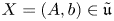 $X=(A,b)\in \tilde {\mathfrak {u}}$, on a explicitement
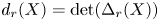 $d_r(X)=\det (\Delta _r(X))$ où
 \[ \Delta_r(X)=(\Phi(A^{i} b,A^{j}b))_{0\leqslant i,j\leqslant r-1}. \]
On définit de manière évidente les parties localement fermées  $\tilde {\mathfrak {u}}^{(r)}$,
 $\tilde {\mathfrak {u}}^{(\geqslant r)}$ etc. L'ouvert dense
 $\tilde {\mathfrak {u}}^{\operatorname {rss}}=\tilde {\mathfrak {u}}^{(n)}$ est formé des éléments semi-simples et réguliers. On a le lemme suivant (évident vu le lemme 3.1.4.1) :
Lemme 8.1.2.1 Le fermé formé des  $(A,b)\in \tilde {\mathfrak {u}}$ tels que
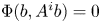 $\Phi (b,A^{i}b)=0$ pour tout
 $i$ est exactement
 $\tilde {\mathfrak {u}}^{(0)}$.
8.2 Sommes directes
8.2.1 Somme directe canonique $V^{+}\oplus V^{-}$ associé à $X$


Soit  $0\leqslant r\leqslant n$ et
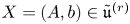 $X=(A,b)\in \tilde {\mathfrak {u}}^{(r)}$. Soit
 $V^{+}$ le sous-
 $E$-espace de
 $V$ engendré par
 $A^{i}b$ pour
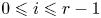 $0\leqslant i\leqslant r-1$. Ce sous-espace
 $V^{+}$ est non-dégénéré pour la forme
 $\Phi$. Soit
 $V^{-}$ son orthogonal . On a donc
 \begin{equation} V=V^{+}\oplus V^{-}. \end{equation}
C'est la somme directe canonique associée à  $X$.
8.2.2 Morphisme associé à une somme directe
Soit  $V^{+}$ un sous-
 $E$-espace non nul de
 $V$ non-dégénéré pour la forme
 $\Phi$. Soit
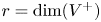 $r=\dim (V^{+})$ et
 $\tilde {\mathfrak {s}}(V^{+})\subset \tilde {\mathfrak {u}}$ la partie localement fermée formée des
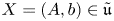 $X=(A,b)\in \tilde {\mathfrak {u}}$ tels que la famille
 $(A^{i}b)_{0\leqslant i\leqslant r-1}$ soit une base de
 $V^{+}$. Soit
 $V^{-}$ l'orthogonal de
 $V^{+}$. On a donc
 \begin{equation} (V,\Phi)=(V^{+},\Phi^{+})\oplus (V^{-},\Phi^{-}) \end{equation}
et les formes  $\Phi ^{\pm }$ sont non dégénérées. Soit
 $\tilde {\mathfrak {u}}_{\Phi ^{\pm }}$ l'espace attaché à
 $(V^{\pm },\Phi ^{\pm })$. Soit
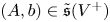 $(A,b)\in \tilde {\mathfrak {s}}(V^{+})$ et
 $b'\in V^{+}$ défini par la condition
 \begin{equation} \Phi(b',A^{i}b)=\bigg\{ \begin{array}{@{}ll} 0 & \text{si } 0\leqslant i < r-1, \\ 1 & \text{si } i=r-1. \end{array}\bigg. \end{equation}
Suivant la décomposition (8.2.2.2), on a des projections 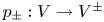 $p_\pm : V\to V^{\pm }$ et des injections
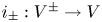 $i_\pm : V^{\pm } \to V$. On pose alors
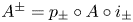 $A^{\pm }= p_\pm \circ A \circ i_\pm$. On a
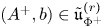 $(A^{+},b) \in \tilde {\mathfrak {u}}_{\Phi ^{+}}^{(r)}$. Soit
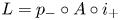 $L=p_-\circ A \circ i_+$. Pour
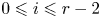 $0\leqslant i \leqslant r-2$, on a
 $L A^{i}b=0$. Par conséquent, on a
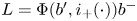 $L=\Phi (b',i_+(\cdot )) b^{-}$ pour un certain
 $b^{-}\in V^{-}$. On vérifie qu'on a alors
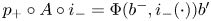 $p_+\circ A \circ i_-= \Phi (b^{-},i_-(\cdot )) b'$. On définit alors un isomorphisme
 \begin{equation} \iota=\iota_{V^{+}}: \tilde{\mathfrak{u}}^{(r)}_{\Phi^{+}} \times \tilde{\mathfrak{u}}_{\Phi^{-}} \to \tilde{\mathfrak{s}}(V^{+}) \end{equation}
par
 \[ \iota((A,b),(A^{-},b^{-}))= \bigg( \Big(\begin{array}{cc} A & \Phi(b^{-},i_-({\cdot})) b' \\ \Phi(b',i_+({\cdot})) b^{-} & A^{-} \end{array}\Big), b\bigg) \]
où  $b'\in V^{+}$ est le vecteur associé à
 $(A,b)$ par la condition (8.2.2.3).
Par commodité, pour  $V^{+}=(0)$, on définit
 $\iota _{(0)}$ comme l'identité et
 $\tilde {\mathfrak {s}}((0))=\tilde {\mathfrak {u}}$. Pour tout
 $X\in \tilde {\mathfrak {u}}^{(r)}$, on a une décomposition associée
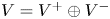 $V=V^{+}\oplus V^{-}$, cf. (8.2.1.1). On pose alors
 \[ \iota_X=\iota_{V^{+}}. \]
Soit  $U_{\Phi ^{\pm }}$ le groupe unitaire associé à
 $(V^{\pm },\Phi ^{\pm })$. Le morphisme
 $\iota$ est
 $U_{\Phi ^{+}}\times U_{\Phi ^{-}}$-équivariant si l'on identifie naturellement
 $U_{\Phi ^{+}}\times U_{\Phi ^{-}}$ à un sous-groupe de
 $U$. Le morphisme induit au niveau des quotients catégoriques n'est autre que le morphisme (3.2.2.6) (via les identifications du § 8.1.2).
Lemme 8.2.2.1 Soit 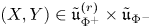 $(X,Y)\in \tilde {\mathfrak {u}}_{\Phi ^{+}}^{(r)} \times \tilde {\mathfrak {u}}_{\Phi ^{-}}$ et
 $k\in \mathbb {N}$. On a
 $Y\in \tilde {\mathfrak {u}}_{\Phi ^{-}}^{(k)}$ si et seulement si
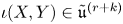 $\iota (X,Y)\in \tilde {\mathfrak {u}}^{(r+k)}$.
Demonstration Le lemme est une conséquence immédiate du lemme 3.2.2.2.
8.3 Décomposition de Jordan
8.3.1
Cette section est parallèle à la section 3.3. On construit une décomposition de Jordan pour tout  $X\in \tilde {\mathfrak {u}}$. Un tel
 $X$ est dit nilpotent si
 $\underline {a}(X)=\underline {a}(0)$. On a le lemme suivant.
Lemme 8.3.1.1 (Rallis–Schiffmann, cf. [Reference Rallis and SchiffmanRS08, théorème 17.2])
Un élément 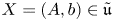 $X=(A,b)\in \tilde {\mathfrak {u}}$ est semi-simple si et seulement si dans la somme directe canonique (8.2.1.1) de
 $X$ les espaces
 $V^{\pm }$ sont stables par
 $A$ et si l'endomorphisme de
 $V^{-}$ induit par
 $A$ est semi-simple au sens usuel.
8.3.2 Décomposition de Jordan
Soit  $X\in \tilde {\mathfrak {u}}$. On a
 $X \in \tilde {\mathfrak {u}}^{\operatorname {rss}}$ si et seulement si
 $X$ est semi-simple et régulier (cf., à la terminologie près, [Reference Rallis and SchiffmanRS08] théorème 17.1). On pose dans ce cas
 $X_s=X$ et
 $X_n=0$. Supposons à l'opposé que
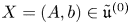 $X=(A,b)\in \tilde {\mathfrak {u}}^{(0)}$. Soit
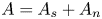 $A=A_s+A_n$ la décomposition de Jordan usuelle de
 $A$. On pose alors
 \[ X_s=(A_s,0) \]
et
 \[ X_n=(A_n,b). \]
Soit  $1\leqslant r < n$. Supposons
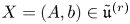 $X=(A,b)\in \tilde {\mathfrak {u}}^{(r)}$. Avec les notations de § 8.2.2, on a
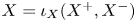 $X=\iota _X(X^{+},X^{-})$ avec
 $X^{+}\in \tilde {\mathfrak {u}}_{\Phi ^{+}}^{(r)}$ et
 $X^{-}\in \tilde {\mathfrak {u}}_{\Phi ^{-}}$. D'après le lemme 8.2.2.1, on a
 $X^{-}\in \tilde {\mathfrak {u}}_{\Phi ^{-}}^{(0)}$. D'après ce qui précède, on a
 $X^{+}_s=X^{+}$ et
 $X^{-}_s$. On pose alors
 \begin{equation} X_s=\iota_X(X^{+}_s,X^{-}_s) \end{equation}
et
 \begin{equation} X_n=X-X_s. \end{equation}
Remarque 8.3.2.1 On est quelque peu imprécis dans la notation  $X\in \tilde {\mathfrak {u}}$. On peut interpréter celle-ci comme
 $X\in \tilde {\mathfrak {u}}(F)$ ou
 $X\in \tilde {\mathfrak {u}}(\bar {F})$ où
 $\bar {F}$ est une clôture algébrique de
 $F$. Les constructions valent sur ces deux ensembles. Notons bien que, par construction, on a
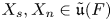 $X_s,X_n\in \tilde {\mathfrak {u}}(F)$ si
 $X\in \tilde {\mathfrak {u}}(F)$.
Lemme 8.3.2.2 On a 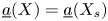 $\underline {a}(X)=\underline {a}(X_s)$ et les éléments
 $X_s$ et
 $X_n$ sont respectivement semi-simples et nilpotents. De plus, pour tout
 $\delta \in U$, on a
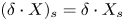 $(\delta \cdot X)_s=\delta \cdot X_s$ et
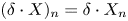 $(\delta \cdot X)_n=\delta \cdot X_n$.
8.4 Orbites semi-simples associées à un invariant
8.4.1 Décomposition de $a\in \mathcal {A}(F)$

Soit  $E/F$ une extension quadratique de corps de caractéristique
 $0$ et
 $\sigma$ le générateur du groupe de Galois
 $\operatorname {Gal}(E/F)$. Soit
 $V$ un
 $F$-espace vectoriel de dimension
 $n$. Soit
 $\mathcal {A}=\mathcal {A}_V$ (cf. § 3.1.2) et
 $a\in \mathcal {A}(F)$.
Il existe un unique entier  $r$ tel que
 $a\in \mathcal {A}^{(r)}(F)$. Soit
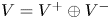 $V=V^{+}\oplus V^{-}$ une décomposition de
 $V$ en sous-espaces telle que
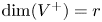 $\dim (V^{+})=r$. Alors
 $a$ correspond à un unique couple
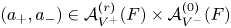 $(a_+,a_-)\in \mathcal {A}_{V^{+}}^{(r)}(F)\times \mathcal {A}^{(0)}_{V^{-}}(F)$. La donnée de
 $a_-$ est en fait la donnée d'un polynôme
 $P$ unitaire de degré
 $n-r$. Soit
 \[ P=\prod_{i\in I} P_i^{n_i} \prod_{j\in J} P_j^{n_j} \]
sa décomposition en polynômes irréductibles où les facteurs  $P_i$ et
 $P_j$ sont irréductibles, unitaires et deux à deux distincts. On suppose que
 $P_i$ reste irréductible sur
 $E$ alors que
 $P_j$ lui se décompose sur ce corps. On a donc
 $P_j=Q_j Q_j^{\sigma }$ où
 $Q_j$ est un polynôme unitaire à coefficients dans
 $E$ et irréductible sur ce corps.
Pour tout  $i\in I\cup J$, soit
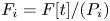 $F_i=F[t]/(P_i)$ et
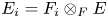 $E_i=F_i\otimes _F E$. Alors
 $F_i$ est une extension de
 $F$ et
 $E_i$ est une algèbre étale de dimension
 $2$ sur
 $F_i$. L'algèbre
 $E_i$ est un corps si et seulement
 $i\in I$. Soit
 $\sigma _i$ l'involution
 $1\otimes \sigma$ de
 $E_i$. Soit
 $\alpha _i\in F_i$ la classe du monôme
 $t$.
8.4.2 Relèvement de $a$ dans $\widetilde {\mathfrak {gl}}(V)$


D'après le lemme 3.3.2.1 et sa preuve, il existe un triplet 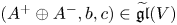 $(A^{+}\oplus A^{-},b,c)\in \widetilde {\mathfrak {gl}}(V)$ tel que
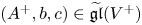 $(A^{+},b,c)\in \widetilde {\mathfrak {gl}}(V^{+})$ est d'invariant
 $a_+$ et
 $A^{-}$ est un endomorphisme semi-simple de
 $V^{-}$ de polynôme caractéristique
 $P$. En particulier, le triplet
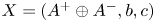 $X=(A^{+}\oplus A^{-},b,c)$ est un élément semi-simple de
 $\widetilde {\mathfrak {gl}}(V)$ d'invariant
 $a$. On a donc une décomposition de
 $V^{-}$ en sous-espaces propres généralisés de
 $A^{-}$
 \[ V^{-}=\bigg(\bigoplus_{i\in I\cup J}V_i \bigg).\]
Chaque sous-espace  $V_i$ pour
 $i\in I\cup J$ est stable par
 $A^{-}$ ; soit
 $A_i$ l'endomorphisme de
 $V_i$ induit par
 $A^{-}$. Le polynôme minimal de
 $A_i$ est
 $P_i$. L'endomorphisme
 $A_i$ fait donc de
 $V_i$ un
 $F_i$-espace vectoriel, l'action de
 $A_i$ correspondant à la multiplication par le scalaire
 $\alpha _i\in F_i$.
8.4.3 Décomposition sur $E$

On affuble un  $F$-espace vectoriel d'un indice
 $E$ pour indiquer le
 $E$-espace vectoriel obtenu par extension des scalaires à
 $E$. Ainsi
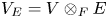 $V_E= V\otimes _F E$. La décomposition précédente induit donc une décomposition en
 $E$-espaces vectoriels
 \begin{equation} V_E= V^{+}_E \oplus\bigg( \bigoplus_{i\in I\cup J}V_{i,E}\bigg). \end{equation}
D'après ce qui précède, chaque facteur  $V_{i,E}$ est naturellement un
 $E_i$-module libre de type fini.
8.4.4 Formes hermitiennes sur $V_{i,E}$

Pour tout  $i\in I\cup J$, soit
 $\mathcal {X}_i$ l'ensemble des formes
 $\sigma _i$-hermitiennes non-dégénérées
 $\Phi _i$ sur le
 $E_i$-module
 $V_{i,E}$. Le groupe
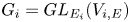 $G_i=GL_{E_i}(V_{i,E})$ agit naturellement sur
 $\mathcal {X}_i$.
Le lemme suivant est clair. La preuve que nous en donnons sert essentiellement à fixer certaines identifications et isomorphismes que nous utiliserons plus tard.
Lemme 8.4.4.1 Pour  $j\in J$, le groupe
 $G_j$ agit transitivement sur
 $\mathcal {X}_j$.
Demonstration Soit  $j\in J$. Soit
 $\tau _1$ et
 $\tau _2$ les deux morphismes de
 $E$ dans
 $F_j$ comme
 $F$-extensions. On a bien sûr
 $\tau _2=\tau _1\circ \sigma$. On a un isomorphisme déterminé par
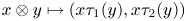 $x\otimes y \mapsto (x\tau _1(y),x\tau _2(y))$
 \[ E_j\simeq F_j\times F_j \]
qui échange l'involution  $\sigma _j$ en l'involution qui permute les coordonnées. On a donc un isomorphisme
 \[ V_{j,E}=V_j \bigotimes_{F_j} E_j\simeq V_j\bigotimes_{F_j} (F_j\times F_j)\simeq V_j\times V_j \]
via lequel le groupe  $G_j$ s'identifie à
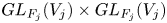 $GL_{F_j}(V_j)\times GL_{F_j}(V_j)$. Pour toute forme
 $\Phi _j\in \mathcal {X}_j$, on note encore
 $\Phi _j$ la forme qui s'en déduit sur
 $V_j\times V_j$. Les sous-espaces
 $V_j\times (0)$ et
 $(0)\times V_j$ sont nécessairement totalement isotropes. On voit que la donnée de
 $\Phi _j$ équivaut à la donnée d'une forme
 $F_j$-bilinéaire non-dégénérée
 \[ \langle {\cdot}\,{,}\,{\cdot}\rangle:V_j \times V_j \to F_j, \]
par la relation 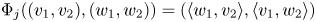 $\Phi _j((v_1,v_2),(w_1,w_2))=(\langle w_1,v_2\rangle ,\langle v_1, w_2\rangle )$. L'action de
 $G_j$ sur les formes
 $\sigma _j$-hermitiennes non dégénérées
 $\Phi _j$ se traduit en l'action évidente de
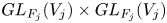 $GL_{F_j}(V_j)\times GL_{F_j}(V_j)$ sur les formes
 $F_j$-bilinéaires non-dégénérées et cette dernière est évidemment transitive.
Pour tout  $\Phi _i\in \mathcal {X}_i$, soit
 $\Phi _{i,E}$ la forme
 $\sigma$-hermitienne non-dégénérée sur le
 $E$-espace
 $V_{i,E}$ donnée par
 \[ \Phi_{i,E}(v,w)=\operatorname{trace}_{E_i/E}(\Phi_i(v,w)). \]
Pour cette forme, l'endomorphisme  $A_i\otimes 1$ est auto-adjoint. On va utiliser le lemme suivant dont la vérification est laissé au lecteur.
Lemme 8.4.4.2 Pour tout  $i\in I\cup J$, l'application
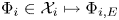 $\Phi _i\in \mathcal {X}_i \mapsto \Phi _{i,E}$ est une bijection de
 $\mathcal {X}_i$ sur l'ensemble des formes
 $\sigma$-hermitiennes non-dégénérées sur le
 $E$-espace
 $V_{i,E}$ pour lesquelles l'endomorphisme
 $A_i\otimes 1$ est auto-adjoint.
Soit 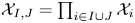 $\mathcal {X}_{I,J}=\prod _{i\in I\cup J}\mathcal {X}_i$ muni de l'action de
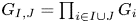 $G_{I,J}=\prod _{i\in I\cup J} G_i$. Pour tout
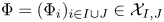 $\Phi =(\Phi _{i})_{i\in I\cup J}\in \mathcal {X}_{I,J}$, soit
 $\Phi _{E}$ la forme
 \[ \bigoplus^{{\perp}}_{i\in I\cup J} \Phi_{i,E} \]
sur  $\bigoplus _{i\in I\cup J}V_{i,E}$.
8.4.5 Formes hermitiennes sur $V^{+}_{E}$

Il existe une forme  $\Phi ^{+}$ (unique à équivalence près) et un couple
 $(A_0^{+},b_0)$ tel que
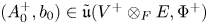 $(A^{+}_0,b_0)\in \tilde {\mathfrak {u}}(V^{+}\otimes _F E,\Phi ^{+})$ soit d'invariant
 $a_+$ (cela se démontre comme le lemme 2.3 de [Reference ZhangZha12a]). On fixe de tels éléments.
8.4.6
Soit  $\mathcal {Y}_a$ l'ensemble des couples
 $(\Phi , X)$ où
 $\Phi$ est une forme hermitienne non-dégénérée sur
 $V_E$ et
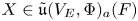 $X\in \tilde {\mathfrak {u}}(V_E,\Phi )_a(F)$ est semi-simple. Le groupe
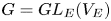 $G=GL_E(V_E)$ agit sur
 $\mathcal {Y}_a$ par
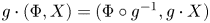 $g\cdot (\Phi ,X)=(\Phi \circ g^{-1},g\cdot X)$. Précisons ce que signifie
 $g\cdot X$. L'application
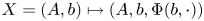 $X=(A,b)\mapsto (A,b,\Phi (b,\cdot ))$ définit une inclusion de
 $\tilde {\mathfrak {u}}(V_E,\Phi )$ dans
 $\widetilde {\mathfrak {gl}}_E(V_E)$. On identifie
 $X$ à son image dans
 $\widetilde {\mathfrak {gl}}_E(V_E)$. La notation
 $g\cdot X$ renvoie alors à l'action du groupe
 $GL_E(V_E)$ sur
 $\widetilde {\mathfrak {gl}}_E(V_E)$. Le point est que
 $g\cdot X$ appartient bien à l'image de
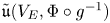 $\tilde {\mathfrak {u}}(V_E,\Phi \circ g^{-1})$. En outre, via les constructions du § 8.1.2, le quotient
 $\mathcal {A}$ est identifié à un espace affine fixe. Il est alors facile de voir que
 $\underline {a}(g\cdot X)$ ne dépend pas de
 $g$.
Soit 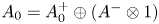 $A_0= A_0^{+} \oplus (A^{-}\otimes 1)$ et pour tout
 $\Phi \in \mathcal {X}_{I,J}$, soit
 \[ X_{\Phi}=\left(\Phi^{+}\bigoplus\limits^{{\perp}} \Phi_{E}, (A_0,b_0)\right). \]
C'est un élément de  $\mathcal {Y}_a$.
On regarde  $G_{I,J}$ comme le sous-groupe évident de
 $GL_E(V_E)$ qui préserve chaque facteur de la décomposition (8.4.3.1) et agit trivialement sur le facteur
 $V^{+}_E$. L'application
 $X:\Phi \mapsto X_{\Phi }$ est alors
 $G_{I,J}$-équivariante. Elle induit donc un foncteur entre groupoïdes quotients
 \[ [X]:[\mathcal{X}_{I,J}/G_{I,J}]\to [\mathcal{Y}_a/ GL_E(V_E)]. \]
Proposition 8.4.6.1 Le foncteur  $[X]$ est une équivalence de catégories.
Demonstration Soit  $\Phi \in \mathcal {X}_{I,J}$. Écrivons
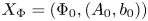 $X_{\Phi }=(\Phi _0,(A_0,b_0))$. Prouvons que le foncteur est essentiellement surjectif. Soit
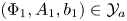 $(\Phi _1, A_1,b_1)\in \mathcal {Y}_a$. On lui associe le triplet
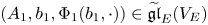 $(A_1,b_1,\Phi _1(b_1,\cdot ))\in \widetilde {\mathfrak {gl}}_E(V_E)$ où l'on voit
 $\Phi _1(b_1,\cdot )$ comme une forme linéaire sur
 $V_E$. D'après les lemmes 3.3.1.1 et 8.3.1.1, c'est un élément semi-simple et l'invariant de ce triplet est encore
 $a$. De même, on associe à
 $(\Phi _0,A_0,b_0)$ le triplet
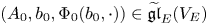 $(A_0,b_0,\Phi _0(b_0,\cdot ))\in \widetilde {\mathfrak {gl}}_E(V_E)$ semi-simple d'invariant
 $a$. D'après le lemme 3.3.2.1, il existe
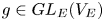 $g\in GL_E(V_E)$ qui conjugue ces deux triplets. Quitte à utiliser cet élément, on peut et on va supposer que
 $A_1=A_0$,
 $b_1=b_0$ et
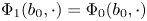 $\Phi _1(b_0,\cdot )=\Phi _0(b_0,\cdot )$. Il s'ensuit que l'orthogonal de
 $V^{+}_E$ pour
 $\Phi _1$ est égal à
 $V^{-}_E$. Comme
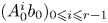 $(A^{i}_0 b_0)_{0\leqslant i\leqslant r-1}$ est une base de
 $V^{+}_E$, les formes
 $\Phi _1$ et
 $\Phi _0$ coïncident sur cette base (par définition de l'invariant
 $a$). On a donc
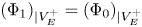 $(\Phi _1)_{|V^{+}_E}=(\Phi _0)_{|V^{+}_E}$. L'endomorphisme
 $A_0$ étant auto-adjoint pour la forme
 $\Phi _1$, il est alors clair que la décomposition 8.4.3.1 est orthogonale pour
 $\Phi _1$ puis que
 $\Phi _1=\Phi '_{E}$ pour un élément
 $\Phi '\in \mathcal {X}_{I,J}$. Ainsi le triplet de départ est dans l'image essentielle du foncteur
 $[X]$.
Soit  $\Phi ,\Phi ' \in \mathcal {X}_{I,J}$. Soit
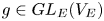 $g\in GL_E(V_E)$ qui conjugue
 $X_\Phi$ en
 $X_{\Phi '}$. Alors
 $g$ centralise
 $(A_0,b_0)$ mais le centralisateur de cet élément est exactement
 $G_{I,J}$. Il s'ensuit que
 $\Phi _{E}$ et
 $\Phi '_E$ sont conjugués sous
 $G_{I,J}$ donc les formes
 $\Phi$ et
 $\Phi '$ sont dans la même orbite sous
 $G_{I,J}$.
Corollaire 8.4.6.2 Le foncteur  $[X]$ induit une bijection de l'ensemble quotient
 $\prod _{i\in I}\mathcal {X}_i/ G_i$ sur la réunion des ensembles des
 $U_\Phi (F)$-orbites d’éléments semi-simples dans
 $\tilde {\mathfrak {u}}_{\Phi ,a}(F)$ lorsque
 $\Phi$ décrit un système de représentants de formes hermitiennes sur
 $V_E$.
Demonstration Le quotient  $\mathcal {Y}_a/G$ s'identifie à l'ensemble des
 $U_\Phi (F)$-orbites d’éléments semi-simples dans
 $\tilde {\mathfrak {u}}_{\Phi ,a}(F)$ pour
 $\Phi$ décrivant un système de représentants de formes hermitiennes sur
 $V_E$. La proposition donne une bijection de
 $\mathcal {X}_{I,J}/G_{I,J}$ sur
 $\mathcal {Y}_a/G$. Comme
 $X_j/G_j$, pour
 $j\in J$, est réduit à un point, le corollaire s'ensuit.
8.5 Sections transverses
8.5.1
Soit  $E/F$ une extension quadratique de corps de caractéristique
 $0$. Soit
 $\sigma$ le générateur du groupe de Galois de
 $\operatorname {Gal}(E/F)$. Soit
 $(V^{+},\Phi ^{+})$ un espace
 $\sigma$-hermitien non-dégénéré. Soit
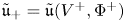 $\tilde {\mathfrak {u}}_+=\tilde {\mathfrak {u}}(V^{+},\Phi ^{+})$ ,
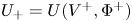 $U_+=U(V^{+},\Phi ^{+})$ et
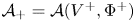 $\mathcal {A}_+=\mathcal {A}(V^{+},\Phi ^{+})$ (cf. § 8.1.1).
8.5.2
Soit  $I$ et
 $J$ deux ensembles d'indices, finis et disjoints (éventuellement vides). Pour tout
 $i\in I\cup J$, soit
•
$F_i$ une extension finie de $F$ ;•
$E_i=F_i\otimes _F E$ et $\sigma _i$ l'involution $\operatorname {Id}\otimes \sigma$ ;•
$W_i$ un $F_i$-espace vectoriel de dimension finie et $V_i=W_i\otimes _{F_i}E_i$;•
$\Phi _i$ une forme $\sigma _i$-hermitienne non dégénérée sur $V_i$ ;•
$\Phi _{i,E}=\operatorname {trace}_{E_i/E}\circ \Phi _i$ ; c'est une forme $\sigma$-hermitienne non dégénérée sur $V_i=W_i\otimes _{F}E$ vu comme $E$-espace vectoriel.


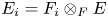


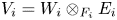


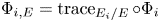

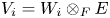

On suppose que  $i$ appartient au sous-ensemble
 $I$ si et seulement si
 $E_i$ est un corps.
8.5.3
Supposons  $i\in I$. Soit
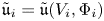 $\tilde {\mathfrak {u}}_ i=\tilde {\mathfrak {u}}(V_i,\Phi _i)$ l'espace construit au § 8.1.1 relativement au
 $E_i$-espace hermitien
 $(V_i,\Phi _i)$.
8.5.4
Soit  $j\in J$. Comme dans la preuve du lemme 8.4.4.1, on identifie
 $E_j$ à
 $F_j\times F_j$ et
 $V_j$ à
 $W_j\times W_j$. La donnée de la forme
 $\Phi _j$ est équivalente à la donnée d'une forme
 $F_j$-bilinéaire non dégénérée
 \begin{equation} \langle {\cdot}\,{,}\,{\cdot}\rangle : W_j \times W_j \to F_j. \end{equation}
Soit 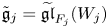 $\tilde {\mathfrak {g}}_j=\widetilde {\mathfrak {gl}}_{F_j}(W_j)$ (cf. § 3.1.1).
8.5.5
Soit le  $E$-espace vectoriel
 \[ V^{-}=\bigoplus_{i\in I\cup J}V_i . \]
On le munit de la forme hermitienne non-dégénérée (qui fait de la somme ci-dessus une somme orthogonale)
 \[ \Phi^{-}= \bigoplus^{{\perp}}_{i\in I\cup J},\Phi_{i,E} . \]
Soit
 \[ (V,\Phi)=(V^{+},\Phi^{+})\oplus (V^{-},\Phi^{-}). \]
8.5.6
Soit
 \[ \tilde{\mathfrak{u}}_-{=} \bigg(\bigoplus_{i\in I} \tilde{\mathfrak{u}}(V_i,\Phi_{i}) \bigg) \oplus \bigg(\bigoplus_{j\in J} \tilde{\mathfrak{g}}_j\bigg) \]
muni de l'action du groupe
 \[ U_-{=} \prod_{i\in I} U(V_i,\Phi_i) \times \prod_{j\in J} GL_{F_j}(W_j). \]
Ce dernier est naturellement un sous-groupe du groupe unitaire  $U(V^{-},\Phi ^{-})$ (pour
 $j\in J$, le facteur
 $GL_{F_j}(W_j)$ agit naturellement sur le premier facteur et par l'inverse de son adjoint par rapport à (8.5.4.1) sur le second facteur de
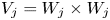 $V_j=W_j\times W_j$). Soit
 $\mathcal {A}_-$ le quotient catégorique de
 $\tilde {\mathfrak {u}}_-$ par
 $U_-$ et soit
 $\underline {a}: \tilde {\mathfrak {u}}_-\to \mathcal {A}_{-}$ le morphisme canonique. Par restriction des scalaires, on voit tous ces objets comme des objets définis sur
 $F$.
8.5.7
Soit
 \begin{equation} \iota_-: \tilde{\mathfrak{u}}_- \to \tilde{\mathfrak{u}}(V^{-},\Phi^{-} ) \end{equation}
le  $F$-morphisme qui induit
• pour
$i\in I$, le morphisme évident $\tilde {\mathfrak {u}}(V_i,\Phi _{i}) \to \tilde {\mathfrak {u}}(V_i,\Phi _{i,E})$ d'oubli de la $E_i$-structure ;• pour
$j\in J$, le morphisme $\tilde {\mathfrak {g}}_j \to \tilde {\mathfrak {u}}(V_j ,\Phi _{j,E})$ donné par
où l'on identifie\[ (A,b,\langle \cdot, c\rangle ) \mapsto ( A\oplus A^{{\vee}} , (b,c)) \]$V_j$ à $W_j\times W_j$, $\operatorname {End}_{E_j}(V_j)$ à $\operatorname {End}_{F_j}(W_j) \oplus \operatorname {End}_{F_j}(W_j)$, $V_j$ à $V_j^{*}$ par $c\mapsto \langle \cdot ,c\rangle$ (l'accouplement est celui considéré en (8.5.4.1)) et $A^{\vee }$ est l'adjoint à droite de $A$ pour la forme (8.5.4.1).

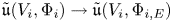


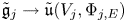


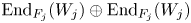


Le morphisme  $\iota _-$ est équivariant pour l'action du groupe
 $U_{-}$ : il se descend donc en un morphisme homonyme
 \begin{equation} \iota_- : \mathcal{A}_{-} \to \mathcal{A}(V^{-},\Phi^{-}). \end{equation}
8.5.8
Soit  $D$ la fonction sur
 $\mathcal {A}_{-}$ qui, à un élément
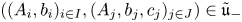 $((A_i,b_i)_{ i\in I},(A_j,b_j,c_j)_{j\in J})\in \tilde {\mathfrak {u}}_-$, associe le produit
 \[ \prod_{i,j} \mathrm{Res}(P_i,P_j) \]
où
• les couples
$(i,j)$ parcourent l'ensemble $(I\coprod (J\times \operatorname {Gal}(E/F)))^{2}$ privé de sa diagonale,•
$P_i$ est le polynôme caractéristique de $A_i$ vu comme $E$-endomorphisme de $V_i$ pour $i \in I\coprod J$,•
$P_{(j,\tau )}=\tau (P_j)$ pour tous $(j,\tau )\in J\times \operatorname {Gal}(E/F)$,•
$\mathrm {Res}$ désigne le résultant.

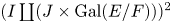


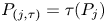
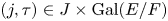

Soit  $\mathcal {A}_{-}'$ l'ouvert de
 $\mathcal {A}_{-}$ défini par la condition
 $D\not =0$. Le morphisme induit par (8.5.7.3) sur
 $\mathcal {A}_{-}'$ est étale. Soit
 $\tilde {\mathfrak {u}}_-'$ l'image inverse de
 $\mathcal {A}_{-}'$ par le morphisme canonique
 $a$.
8.5.9
Soit 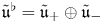 $\tilde {\mathfrak {u}}^{\flat }=\tilde {\mathfrak {u}}_+\oplus \tilde {\mathfrak {u}}_-$ muni de l'action du groupe
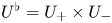 $U^{\flat }=U_+\times U_-$ . Soit
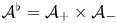 $\mathcal {A}^{\flat }=\mathcal {A}_{+}\times \mathcal {A}_{-}$ le quotient catégorique. En composant (8.2.2.4) avec (8.5.7.2), on obtient un morphisme
 $U^{\flat }$-équivariant
 \begin{equation} \iota: \tilde{\mathfrak{u}}_+^{\operatorname{rss}}\times \tilde{\mathfrak{u}}_- \to \tilde{\mathfrak{u}} \end{equation}
ce qui donne un morphisme homonyme sur les quotients catégoriques
 \[ \iota: \mathcal{A}_+^{\operatorname{rss}}\times \mathcal{A}_- \to \mathcal{A}_U. \]
Soit  $\tilde {\mathfrak {u}}^{\flat ,\operatorname {\mathit {U}\text {-}rss}}$ (resp.
 $\mathcal {A}^{\flat ,\operatorname {\mathit {U}\text {-}rss}}$) l'image réciproque par
 $\iota$ de l'ouvert
 $\tilde {\mathfrak {u}}^{\operatorname {rss}}$ (resp.
 $\mathcal {A}_U^{\operatorname {rss}}$).
Soit 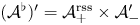 $(\mathcal {A}^{\flat })'=\mathcal {A}_{+}^{\operatorname {rss}}\times \mathcal {A}_{-}'$. Soit
 $(\tilde {\mathfrak {u}}^{\flat })'$ l'ouvert de
 $\tilde {\mathfrak {u}}^{\flat }$ obtenu par image inverse de
 $(\mathcal {A}^{\flat })'$ par le morphisme canonique. Notons qu'on a
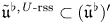 $\tilde {\mathfrak {u}}^{\flat ,\operatorname {\mathit {U}\text {-}rss}}\subset (\tilde {\mathfrak {u}}^{\flat })'$ et
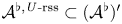 $\mathcal {A}^{\flat ,\operatorname {\mathit {U}\text {-}rss}}\subset (\mathcal {A}^{\flat })'$. Le morphisme
 $\iota$ induit un morphisme étale sur l'ouvert
 $(\mathcal {A}^{\flat })'$ (cf. [Reference ZhangZha14b] appendice B). On a enfin un isomorphisme [Reference ZhangZha14b]
 \begin{equation} U \times^{U^{\flat}} (\tilde{\mathfrak{u}}^{\flat})' \to \tilde{\mathfrak{u}} \times_{\mathcal{A}_U} (\mathcal{A}^{\flat})' \end{equation}
qui est donné par 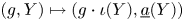 $(g,Y) \mapsto (g\cdot \iota (Y), \underline {a}(Y))$ et où la source désigne le quotient de
 $U \times (\tilde {\mathfrak {u}}^{\flat })'$ par l'action libre à droite de
 $U^{\flat }$ donnée par
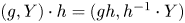 $(g,Y)\cdot h=(gh,h^{-1}\cdot Y)$.
8.5.10 Situation sur un corps de nombres
On suppose de plus que  $E/F$ est une extension quadratique de corps de nombres. On va étendre les constructions et les résultats ci-dessus sur une base un peu plus générale. Soit
 $S$ est un ensemble fini de places de
 $F$ contenant les places archimédiennes. Soit
 $A$ l'anneau des entiers de
 $F$ « hors
 $S$ » et
 $A_E$ la clôture intégrale de
 $A$ dans
 $E$. On suppose que les anneaux
 $A$ et
 $A_E$ sont principaux et que le morphisme
 $A\to A_E$ est étale. On se donne alors les objets suivants pour
 $i\in I\cup J$ :
•
$A_i$ et $B_i$ les clôtures intégrales de $A$ dans $F_i$ et $E_i$ (on suppose que le morphisme $A\to A_i$ est étale) ;•
$W_i$ un $A_i$-module libre et $V_i=W_i\otimes _{A_i}B_i$ ;•
$\Phi _i$ une forme $\sigma _i$-hermitienne non dégénérée sur le $B_i$-module $V_i$.


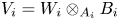


Soit  $V^{+}$ un
 $A_E$-module libre muni d'une forme
 $\sigma$-hermitienne non dégénérée
 $\Phi ^{+}$. Les constructions précédentes donnent alors des schémas en groupes réductifs sur
 $A$ notés encore
 $U^{\flat }$ et
 $U$ agissant sur les
 $A$-modules
 $\tilde {\mathfrak {u}}^{\flat }$ et
 $\tilde {\mathfrak {u}}$. On dispose encore de morphismes vers les espaces affines
 $\mathcal {A}^{\flat }$ et
 $\mathcal {A}$ sur
 $A$. Le lemme suivant se démontre comme le lemme 3.4.5.1.
Lemme 8.5.10.1 Soit  $v\notin S$ et
 $\mathcal {O}_v$ le complété de
 $A$ en
 $v$. Soit
 $F_v$ le corps des fractions. Soit
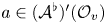 $a\in (\mathcal {A}^{\flat })'(\mathcal {O}_v)$.
1. Pour tous
$Y\in \tilde {\mathfrak {u}}^{\flat }_a(F_v)$ et $g\in U(F_v)$, les assertions suivantes sont équivalentes :
(a)
$g^{-1}\cdot \iota (Y)\in \tilde {\mathfrak {u}}(\mathcal {O}_v)$ ;(b) Il existe
$h\in U^{\flat }(F_v)$ tel que $g\in hU(\mathcal {O}_v)$ et $h^{-1}\cdot Y\in \tilde {\mathfrak {u}}^{\flat }(\mathcal {O}_v)$.
2. Pour tout
$Y\in \tilde {\mathfrak {u}}^{\flat }_a(F_v)$, les assertions suivantes sont équivalentes:
(a)
$\iota (Y)\in \tilde {\mathfrak {u}}(\mathcal {O}_v)$;(b)
$Y\in \tilde {\mathfrak {u}}^{\flat }(\mathcal {O}_v)$.
3. Pour tout
$g\in U(F_v)$ et tout $X\in \tilde {\mathfrak {u}}^{\operatorname {rss}}(\mathcal {O}_v)$ les assertions suivantes sont équivalentes:
(a)
$g^{-1}\cdot X\in \tilde {\mathfrak {u}}^{\operatorname {rss}}(\mathcal {O}_v)$;(b)
$g\in U(\mathcal {O}_v)$.


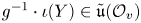


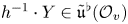

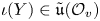


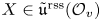
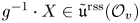

9. Combinatoire des cônes
9.1 Sous-espaces paraboliques
9.1.1
Soit
 \[ (0)=W_0\subsetneq W_1 \subsetneq \cdots \subsetneq W_r \]
un drapeau de sous-espaces totalement isotropes de  $V$. On lui associe les objets suivants :
1. le sous-groupe parabolique
$P\subset U$ qui stabilise le drapeau ;2. le sous-espace
$V_P=W_r$ ;3. le sous-espace
$\tilde {\mathfrak {p}}$ de $\tilde {\mathfrak {u}}$ formé des couples $(A,b)$ tels que $b\in V_P^{\perp }$ (orthogonal de $V_P$ pour $\Phi$) et $A$ est un endomorphisme auto-adjoint de $V$ qui vérifie $AW_i\subset W_i$ pour $1\leqslant i \leqslant r$ ;4. le sous-espace
$\tilde {\mathfrak {n}}=\tilde {\mathfrak {n}}_{P}$ de $\tilde {\mathfrak {u}}$ formé des couples $(A,b)$ tels que $b\in V_P$ et $A$ est un endomorphisme auto-adjoint de $V$ qui vérifie $AW_i\subset W_{i-1}$ et $AW_r^{\perp }\subset W_r$ pour $1\leqslant i \leqslant r$.


Les sous-espaces  $\tilde {\mathfrak {p}}$ et
 $\tilde {\mathfrak {n}}$ sont stables sous l'action de
 $P$. Notons enfin que la donnée d'un drapeau est équivalente à la donnée d'un sous-groupe parabolique
 $P$ de
 $U$.
9.1.2 Facteur de Levi
Le choix d'un facteur de Levi  $M$ du sous-groupe parabolique
 $P$ correspond au choix d'une somme directe orthogonale
 \[ V=(V_1\oplus V_{{-}1}) \oplus^{{\perp}} \cdots\oplus^{{\perp}} (V_r \oplus V_{{-}r})\oplus^{{\perp}} V_0 \]
qui vérifie les propriétés suivantes
• pour
$1\leqslant i\leqslant r$, les espaces $V_i$ et $V_{-i}$ sont totalement isotropes ;• pour
$1\leqslant i \leqslant r$, on a
et\[ W_i=V_1\oplus\cdots\oplus V_i \](avec la convention\[ W_{i}^{{\perp}}=W_r \oplus V_0 \oplus V_{{-}r}\oplus \cdots \oplus V_{-(i+1)} \]$V_{-(r+1)}=(0)$).


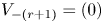
En particulier, on a 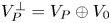 $V_P^{\perp }=V_P\oplus V_0$. Soit
 $\tilde {\mathfrak {m}} = \tilde {\mathfrak {m}}_P$ le sous-espace de
 $\tilde {\mathfrak {u}}$ formé des couples
 $(A,b)$ tels que
 $AV_i\subset V_i$ pour
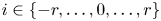 $i\in \{-r,\ldots ,0,\ldots ,r\}$ et
 $b\in V_0$.
9.1.3 Fonctionnelle $\underline {\rho }_P$

Soit  $\underline {\rho }_{P} \in \mathfrak {a}_{P}^{*}$ le déterminant de l'action du tore
 $A_{P}$ sur
 $V_{P}$. Alors, si on note
 $\rho _{\tilde {P}}$ (resp.
 $\rho _{P}$) la demi-somme des poids pour l'action de
 $A_{P}$ sur
 $\tilde {\mathfrak {n}}_{P}$ (resp. sur
 $\mathfrak {n}_{P}$) on a
 \[ \underline{\rho}_{P} = 2\rho_{\tilde{P}} - 2\rho_{P}. \]
9.1.4 Lemmes géométriques
On utilise les notations du paragraphe 2.1.4. Pour tout sous-groupe parabolique  $P$ de
 $U$ et tous
 $H,X\in \mathfrak {a}_{0}$ on rappelle la fonction
 $\Gamma '$ d'Arthur [Reference ArthurArt81] section 2 :
 \[ \Gamma'_{P}(H,X) = \sum_{R\in \mathcal{F}(P) }\varepsilon_{R}^{U} \hat{\tau}_{R}(H - X) \tau_{P}^{R}(H). \]
On a alors :
Lemme 9.1.4.1
1. On a
\[ \hat{\tau}_{P}(H-X) = \sum_{R\in \mathcal{F}(P) } \varepsilon_{R}^{U} \hat{\tau}_{P}^{R}(H) \Gamma'_{R}(H,X), \quad X,H \in \mathfrak{a}_{0}. \]2. Pour tout
$X \in \mathfrak {a}_{0}$, la fonction $H \in \mathfrak {a}_{P} \mapsto \Gamma _{P}'(H,X)$ est à support compact.3. Pour tous
$P \subset R$, il existe un polynôme $p_{P,R}$ sur $\mathfrak {a}_{R}$ tel que pour tout $X\in \mathfrak {a}_{0}$ on ait
où\[ \int_{\mathfrak{a}_{P}}e^{\underline{\rho}_{P}(H)}\Gamma'_{P}(H,X)\,dH = \sum_{P \subset R} e^{\underline{\rho}_{R}(X_{R})}p_{P,R}(X_{R}) \]$X_{R}$ désigne la projection orthogonale de $X$ sur $\mathfrak {a}_{R}$.


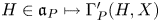


Demonstration Le point 1 est expliqué dans [Reference ArthurArt81], § 2 et le deuxième est démontré dans le lemme 2.1 de loc. cit. Le dernier c'est le lemme 4.3 de [Reference ZydorZyd16].
9.2 Descente et combinatoire des cônes
9.2.1
On reprend les notations du § 8.5.
9.2.2 Les groupes $U_{i}$

Soit  $i \in I$ et
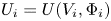 $U_{i} = U(V_i,\Phi _{i})$. En utilisant le théorème de décomposition de Witt, on décompose l'espace hermitien en une somme orthogonale
 \[ V_{i} = \bigoplus_{l=1}^{n_{i}}(D_{i, l} \oplus D_{i,l}^{*, \sigma_{i}}) \oplus V_{i}^{\flat} \]
où les  $D_{i,l}$ sont des
 $E_{i}$-droites,
 $D_{i,l}^{*, \sigma _{i}}$ s'identifie au
 $\sigma _{i}$-dual de
 $D_{i,l}$ via
 $\Phi _i$ pour tout
 $1 \le l \le n_i$ et
 $V_{i}^{\flat }$ est anisotrope. Ces données définissent uniquement un
 $F_{i}$-sous-groupe de Levi minimal, noté
 $L_{i}$, de
 $U_{i}$.
9.2.3 Les groupes $G_{j}$ et $\tilde {G}_{j}$


Soit  $j \in J$. On fixe un isomorphisme
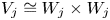 $V_{j} \cong W_{j} \times W_{j}$ comme dans la preuve du lemme 8.4.4.1. Soit
 $\bigoplus _{l=1}^{n_{j}} D_{j,l}$ une décomposition de
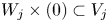 $W_{j} \times (0) \subset V_{j}$ en
 $F_{j}$-droites. Puisque
 $W_{j} \times (0)$ est anisotrope et
 $(0) \times W_{j}$ est en dualité avec lui, on obtient la décomposition duale
 $\bigoplus _{l=1}^{n_{j}} D_{j,l}^{*, \sigma _{j}}$ de ce dernier.
La décomposition de  $W_{j}$ définit un sous-groupe de Levi minimal
 $L_{j}$ de
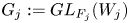 $G_{j}:= GL_{F_{j}}(W_{j})$.
On pose aussi 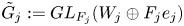 $\tilde {G}_{j}:= GL_{F_{j}}(W_{j} \oplus F_{j}e_{j})$ où
 $e_{j}$ est un vecteur fixé. On identifie
 $G_{j}$ au sous-groupe de
 $\tilde {G}_{j}$ qui stabilise
 $W_j$ et agit trivialement sur
 $F_{j} e_{j}$. On note
 $\tilde {L}_{j}$ le sous-groupe de Levi minimal de
 $\tilde {G}_{j}$ défini comme le centralisateur de
 $L_{j}$ dans
 $\tilde {G}_{j}$. On se trouve alors dans la situation du § 4.1.
9.2.4 Sous-groupes $\tilde {U}_-$, $\tilde {M}_{0}^{-}$, $M_{1}$


Soient
 \[ \tilde{U}_{-}= \prod_{i\in I} U_i \times \prod_{j \in J} \tilde{G}_{j}, \quad \tilde{M}_0^{-} = \prod_{i\in I} L_i \times \prod_{j\in J} \tilde{L}_j, \quad M_1= U_{+} \times \prod_{i\in I \cup J}L_{i}. \]
Par restriction des scalaires, on regarde ces groupes sur  $F$. Le groupe
 $\tilde {M}_{0}^{-}$ est alors un sous-groupe de Levi minimal de
 $\tilde {U}_{-}$. Le groupe
 $M_{1}$ est un sous-groupe de Levi de
 $U_+ \times U_{-}$.
9.2.5 L'application $Q\mapsto \tilde {Q}^{-}$

Soit 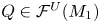 $Q\in \mathcal {F}^{U}(M_1)$ on va lui associer le groupe
 $\tilde {Q}^{-}$, élément de
 $\mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_0^{-})$.
Pour tout  $i \in I$, on définit le groupe
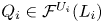 $Q_{i} \in \mathcal {F}^{U_{i}}(L_{i})$ par le drapeau des espaces isotropes obtenu par l'intersection du drapeau des sous-espaces isotropes de
 $V$ dont
 $Q$ est le stabilisateur avec l'espace
 $V_{i}$.
Pour tout  $j \in J$ on définit le sous-groupe parabolique
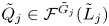 $\tilde {Q}_{j} \in \mathcal {F}^{\tilde {G}_{j}}(\tilde {L}_{j})$ comme associé aux données suivantes (cf. § 4.1.3) :
• le drapeau de
$F_j$-espaces vectoriels
(9.2.5.1)où les\begin{equation} (0) = W_{j,0} \subsetneq W_{j,1} \subsetneq \cdots \subsetneq W_{j,s_{j}} = W_{j} \times (0) \end{equation}$W_{j,l}$ sont obtenus par intersection du drapeau complet dans $V$ dont $Q$ est le stabilisateur avec $W_{j} \times (0) \subset V_{j}$ et élimination des doublons ;• le couple d'entiers
$(i_0',j_0')$ définis par la condition $W_{j,i_{0}'} = V_{Q} \cap (W_{j} \times (0))$ et $W_{j,j_{0}'} = V_{Q}^{\perp } \cap (W_{j} \times (0))$.


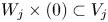

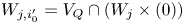
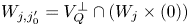
On pose alors
 \[ \tilde{Q}^{-}= \prod_{i\in I} Q_i \times \prod_{j \in J} \tilde{Q}_{j}. \]
9.2.6 Les espaces $\mathfrak {z}_{\tilde {Q}^{-}}$

Fixons 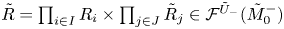 $\tilde {R} = \prod _{i \in I}R_{i} \times \prod _{j \in J}\tilde {R}_{j} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_{0}^{-})$. Soit
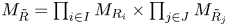 $M_{\tilde {R}} = \prod _{i \in I}M_{R_{i}} \times \prod _{j \in J} M_{\tilde {R}_{j}}$ son facteur de Levi contenant
 $\tilde {M}_0^{-}$, où
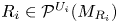 $R_{i} \in \mathcal {P}^{U_{i}}(M_{R_{i}})$ et
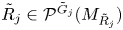 $\tilde {R}_{j} \in \mathcal {P}^{\tilde {G}_{j}}(M_{\tilde {R}_{j}})$. On pose
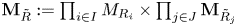 $\mathbf {M}_{\tilde {R}}:= \prod _{i \in I} M_{R_{i}} \times \prod _{j \in J}\mathbf {M}_{\tilde {R}_{j}}$ et
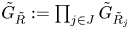 $\tilde {G}_{\tilde {R}}:= \prod _{j \in J}\tilde {G}_{\tilde {R}_{j}}$ (cf. § 4.1.7) de sorte que
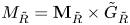 $M_{\tilde {R}} = \mathbf {M}_{\tilde {R}} \times \tilde {G}_{\tilde {R}}$. Notons que pour tout
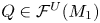 $Q\in \mathcal {F}^{U}(M_1)$ tel que
 $\tilde {Q}^{-} = \tilde {R}$ on a
 $\mathbf {M}_{\tilde {R}} \subset M_{Q}$.
On pose 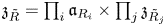 $\mathfrak {z}_{\tilde {R}} = \prod _{i} \mathfrak {a}_{R_{i}} \times \prod _{j} \mathfrak {z}_{\tilde {R}_{j}}$ où
 $\mathfrak {z}_{\tilde {R}_{j}} = \mathfrak {a}_{\mathbf {M}_{\tilde {R}}}$ (cf. § 4.1.8). L'espace
 $\mathfrak {z}_{\tilde {R}}$ est naturellement plongé dans
 $\mathfrak {a}_{M_{1}}$. La définition ne dépend que de
 $M_{\tilde {R}}$, on écrit donc parfois
 $\mathfrak {z}_{M_{\tilde {R}}} = \mathfrak {z}_{\tilde {R}}$. Si
 $\tilde {R} = \tilde {Q}^{-}$ pour un
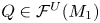 $Q \in \mathcal {F}^{U}(M_{1})$ on a
 $\mathfrak {a}_{Q} \subset \mathfrak {z}_{\tilde {R}}$ avec égalité si
 $Q$ est minimal avec la propriété
 $\tilde {Q}^{-} = \tilde {R}$. De plus, on a
 $\mathfrak {a}_{M_{1}} = \mathfrak {z}_{\tilde {M}_{0}^{-}}$.
9.2.7 Ensembles $\mathcal {F}$

Pour tout 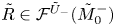 $\tilde {R} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_0^{-})$, on définit des ensembles
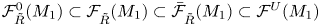 $\mathcal {F}_{\tilde {R}}^{0}(M_1)\subset \mathcal {F}_{\tilde {R}}^{}(M_1)\subset \bar {\mathcal {F}}_{\tilde {R}}^{}(M_1) \subset \mathcal {F}^{U}(M_1)$ par les conditions
 \begin{align*} \bar{\mathcal{F}}_{\tilde{R}}^{}(M_1) & = \{P \in \mathcal{F}^{U}(M_1) \,| \, \tilde{R} \subset \tilde{P}^{-} \},\\ \mathcal{F}_{\tilde{R}}^{}(M_1) & = \{P \in \mathcal{F}^{U}(M_1) \,| \, \tilde{P}^{-} = \tilde{R}\}, \\ \mathcal{F}_{\tilde{R}}^{0}(M_1) & = \{P \in \mathcal{F}_{\tilde{R}}^{}(M_1) \,| \, \mathfrak{a}_{P} = \mathfrak{z}_{\tilde{R}}\}. \end{align*}
Lemme 9.2.7.1 Pour tout 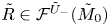 $\tilde {R}\in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_0)$, il existe un unique sous-groupe de Levi
 $M$ de
 $U$ contenant
 $M_1$ tel que
 \[ \mathcal{F}_{\tilde{R}}^{0}(M_1) \subset\mathcal{P}^{U}(M). \]
En outre, l'ensemble  $\mathcal {F}_{\tilde {R}}^{0}(M_1)$ est une famille convexe dans
 $\mathcal {P}^{U}(M)$ au sens de l'appendice A.
Demonstration Soient 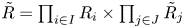 $\tilde {R} = \prod _{i \in I}R_{i} \times \prod _{j \in J}\tilde {R}_{j}$ et
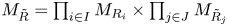 $M_{\tilde {R}} = \prod _{i \in I}M_{R_{i}} \times \prod _{j \in J} M_{\tilde {R}_{j}}$ comme dans § 9.2.6.
Pour tout  $i \in I$, le groupe
 $M_{R_{i}}$ est le stabilisateur dans
 $U_{i}$ des sous-espaces qui apparaissent dans la décomposition
 \[ V_{i} = V_{i,1} \oplus \cdots \oplus V_{i,s_{i}} \oplus V_{i,s_{i}}^{*, \sigma_{i}} \oplus \cdots \oplus V_{i,1}^{*, \sigma_{i}} \oplus V_{i}^{\flat} \]
où les espaces  $V_{i,l}$ sont isotropes et en
 $\sigma _{i}$-dualité avec
 $V_{i,l}^{*, \sigma _{i}}$ et la restriction de
 $\Phi _{i}$ à
 $V_{i}^{\flat }$ est non-dégénérée. De plus,
 $R_i$ est le stabilisateur du drapeau isotrope
 \[ (0)\subsetneq V_{i,1}\subsetneq (V_{i,1} \oplus V_{i,2}) \subsetneq \cdots \subsetneq (V_{i,1} \oplus \cdots \oplus V_{i,s_{i}}). \]
Pour tout  $j \in J$ le groupe
 $M_{\tilde {R}_{j}}$ est le stabilisateur dans
 $\tilde {G}_{j}$ des sous-espaces qui apparaissent dans la décomposition
 \[ W_{j} \oplus F_{j}e_{j} = W_{j,1} \oplus \cdots \oplus W_{j,s_{j}} \]
et il existe un unique indice  $l_j$ tel que
 $e_j \in W_{i,l_j}$ et
 $W_{j,l} \subset W_{j}$ pour
 $l \neq l_{j}$. De plus,
 $\tilde {R}_j$ est le stabilisateur du drapeau
 \[ (0)\subsetneq W_{j,1}\subsetneq (W_{j,1} \oplus W_{j,2}) \subsetneq \cdots \subsetneq (W_{j,1} \oplus \cdots \oplus W_{j,s_{j}}) = W_{j} \oplus F_{j}e_{j}. \]
Si  $l \neq l_{j}$, l'espace
 $W_{j,l}$, vu comme un sous-espace de
 $W_{j} \times (0)$, est une somme de certaines des droites
 $D_{j,k}$ du § 9.2.2. On définit alors
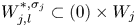 $W_{j,l}^{*, \sigma _{j}} \subset (0) \times W_{j}$ comme la somme des
 $D_{j,k}^{*, \sigma _{j}}$ pour tout
 $D_{j,k} \subset W_{j,l}$. On voit alors que le sous-groupe de Levi
 $M$ est nécessairement le stabilisateur des sous-espaces dans la décomposition
 \begin{equation} V =\bigoplus_{(i,k)} (V_{i,k} \oplus V_{i,k}^{*, \sigma_{i}}) \bigoplus_{(j,l)} (W_{j,l} \oplus W_{j,l}^{*, \sigma_{j}}) \oplus W \end{equation}
où l'on somme sur les couples  $(i,k)$ et
 $(j,l)$ tels que
 $i \in I$,
 $1 \leqslant k \leqslant s_i$ et
 $j \in J$,
 $1\leqslant l \leqslant s_j$ et
 $l \not = l_j$ et où l'on pose
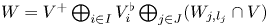 $W= V^{+} \bigoplus _{i \in I }V_{i}^{\flat } \bigoplus _{j \in J }(W_{j,l_j} \cap V)$.
Les racines réduites de  $A_{M}$ dans
 $U$ sont alors naturellement indexées par les couples
 $(V',V'')$ formés de deux éléments distincts parmi les sous-espaces qui apparaissent dans la décomposition (9.2.7.2). Soit
 $\Sigma (\tilde {R})$ le sous-ensemble des racines associées à l'un des couples suivants pour
 $i\in I$ et
 $j \in J$ :
•
$(V_{i,l}, V_{i, l'})$ pour $l < l'$ ;•
$(V_{i,s_i}, W)$ ;•
$(W_{j,l},W_{j,l'})$ pour $l < l'$ et $l \not =l_j$, $l'\not =l_j$ ;•
$(W_{j,l}, W)$ pour $l < l_{j}$ ;•
$(W,W_{j,l})$ pour $l > l_j$.


On a alors
 \[ \mathcal{F}_{\tilde{R}}^{0}(M_1) = \bigcap_{\alpha \in \Sigma(\tilde{R})}H(\alpha)^{+} , \]
avec les notations de l'appendice A. Le lemme résulte alors du lemme A.0.3.1.
9.2.8 Des ensembles $\hat \Pi _{\tilde {R}}$

On reprend les notations du § 4.2.1. On pose pour 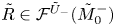 $\tilde {R}\in \mathcal {F}^{\tilde {U}_{-}} (\tilde {M}_0^{-})$:
 \[ \hat \Pi_{\tilde{R}}:= \bigcup_{i \in I} \hat \Delta_{R_{i}} \cup \bigcup_{j \in J} \hat \Pi_{\tilde{R}_{j}} \]
vu comme un sous-ensemble de  $\mathfrak {z}_{\tilde {R}}^{*} \subset \mathfrak {a}_{M_{1}}^{*}$.
9.2.9 Des lemmes combinatoires
Soit 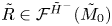 $\tilde {R}\in \mathcal {F}^{\tilde {H}^{-}}(\tilde {M}_0)$.
Lemme 9.2.9.1 La somme
 \[ \sum_{ P \in \bar{\mathcal{F}}_{\tilde{R}}^{}(M_1)}\varepsilon_{P}^{U} \, \hat{\tau}_{P}, \]
vue comme fonction sur  $\mathfrak {a}_{M_1}$ est égale à la fonction caractéristique du cône fermé
 \[ \{H \in \mathfrak{a}_{M_1} \mid \gamma(H) \leqslant 0, \ \forall \ \gamma \in \hat{\Pi}_{\tilde{R}}\}. \]
Demonstration En raisonnant comme dans la preuve du lemme 4.3.6.1, en utilisant les résultats de l'appendice A et le lemme 9.2.7.1 (analogue du lemme 4.3.5.1) on voit que la combinaison linéaire en question est la fonction caractéristique de
 \[ \{H \in \mathfrak{a}_{M_1}| \varpi(H) \le 0, \ \forall \ P \in \mathcal{F}_{\tilde{R}}^{0}(M_1) \ \forall \ \varpi \in \hat \Delta_{P}\}. \]
Il est facile de voir que
 \[ \hat\Pi_{\tilde{R}} \subset \bigcup_{P \in \mathcal{F}_{\tilde{R}}^{0}(M_1)}\hat \Delta_{P}. \]
D'autre part, tout élément de 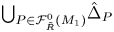 ${\bigcup} _{P \in \mathcal {F}_{\tilde {R}}^{0}(M_1)}\hat \Delta _{P}$ s’écrit comme une somme d’éléments de
 $\hat \Pi _{\tilde {R}}$ à coefficients positifs d'où le résultat.
9.2.10 Fonctions $\sigma _{\tilde {R}}^{\tilde {S}}$, $\hat \sigma _{\tilde {R}}^{\tilde {S}}$


Pour 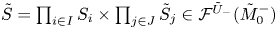 $\tilde {S} = \prod _{i \in I}S_{i} \times \prod _{j \in J}\tilde {S}_{j} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_{0}^{-})$ contenant
 $\tilde {R}$ on définit les fonctions caractéristiques
 $\sigma _{\tilde {R}}^{\tilde {S}}$ et
 $\hat \sigma _{\tilde {R}}^{\tilde {S}}$ définies sur
 $\mathfrak {a}_{M_{1}}$ comme les produits
 \[ \prod_{i \in I} \tau_{R_{i}}^{S_{i}} \cdot \prod_{j \in J} \sigma_{\tilde{R}_{j}}^{\tilde{S}_{j}}, \quad \prod_{i \in I} \hat \tau_{R_{i}}^{S_{i}} \cdot \prod_{j \in J} \hat \sigma_{\tilde{R}_{j}}^{\tilde{S}_{j}} \]
respectivement (voir § 4.2.2 pour la définition des fonctions  $\sigma$ et
 $\hat \sigma$).
9.2.11
Soient 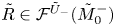 $\tilde {R} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_{0}^{-})$ et
 $M$ le sous-groupe de Levi de
 $U$ tel que
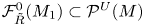 $\mathcal {F}_{\tilde {R}}^{0}(M_{1}) \subset \mathcal {P}^{U}(M)$ (cf. lemme 9.2.7.1). Soit
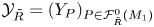 $\mathcal {Y}_{\tilde {R}} = (Y_{P})_{P \in \mathcal {F}_{\tilde {R}}^{0}(M_{1})}$ une famille des vecteurs dans
 $\mathfrak {a}_{M}$ qui est
 $A_{M}$-orthogonale positive au sens de la définition (A.0.4.1) (on utilise le lemme 9.2.7.1). Pour tout
 $Q \in \bar {\mathcal {F}}_{\tilde {R}}(M_{1})$ soit
 $P \in \mathcal {F}_{\tilde {R}}^{0}(M_{1})$ contenu dans
 $Q$ et
 $Y_{Q} \in \mathfrak {a}_{Q}$ la projection orthogonale de
 $Y_{P}$ sur
 $\mathfrak {a}_{Q}$. Cette définition ne dépend du choix de
 $P \subset Q$. De cette manière, on obtient pour tout
 $\tilde {S} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {R})$ une famille orthogonale positive
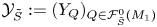 $\mathcal {Y}_{\tilde {S}}:= (Y_{Q})_{Q \in \mathcal {F}_{\tilde {S}}^{0}(M_{1})}$.
Pour tout  $H \in \mathfrak {z}_{\tilde {R}}$, soit
 \[ \mathrm{B}_{\tilde{R}}^{U}(H, \mathcal{Y}_{\tilde{R}}) = \sum_{\tilde{S} \in \mathcal{F}^{\tilde{U}_{-}}(\tilde{R})} \sigma_{\tilde{R}}^{\tilde{S}}(H) \bigg( \sum_{Q \in \mathcal{F}_{\tilde{S}}(M_{1})} \varepsilon_{Q}^{U} \hat \tau_{Q}(H - Y_{Q}) \bigg). \]
En vertu du lemme 4.2.3.2 et de son analogue classique, on a alors :
 \begin{equation} \sum_{ P \in \mathcal{F}_{\tilde{R}}(M_{1})} \varepsilon_{P}^{U} \hat \tau_{P}(H - Y_{P}) = \sum_{\tilde{S} \in \mathcal{F}^{\tilde{U}_{-}}(\tilde{R})} \varepsilon_{\tilde{R}}^{\tilde{S}} \hat \sigma_{\tilde{R}}^{\tilde{S}}(H) \mathrm{B}_{\tilde{S}}^{U}(H, \mathcal{Y}_{\tilde{S}}). \end{equation}
Les résultats de la section 4.3.5 se généralisent formellement au cas du groupe unitaire, le seul résultat non-évident étant le lemme 9.2.9.1 ci-dessus. On obtient alors l'analogue du lemme 4.3.7.1 suivant.
Lemme 9.2.11.1 À un ensemble de mesure  $0$ près, on a l’égalité des fonctions sur
 $\mathfrak {z}_{\tilde {R}}$ suivante :
 \[ \mathrm{B}_{\tilde{R}}^{U}({\cdot}, \mathcal{Y}_{\tilde{R}}) = \sum_{P \in \mathcal{F}_{\tilde{R}}^{0}(M_{1})} \Gamma_{P}'({\cdot}, Y_{P}). \]
10. Une formule des traces infinitésimale
10.1 Classes de conjugaison semi-simples
10.1.1 Notations
On adopte les notations de 8.1. On suppose de plus que  $F$ est un corps de nombres.
10.1.2 Lien avec le point de vue de [Reference ZydorZyd16]
Dans cette section, on va utiliser grandement les résultats de [Reference ZydorZyd16]. Comme nous adoptons un point de vue légèrement différent, expliquons brièvement comment faire le lien. On considère ici l'action de  $U(V)$ sur
 $\tilde {\mathfrak {u}}$. Dans [Reference ZydorZyd16], on considère l'espace hermitien
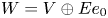 $W = V \oplus Ee_{0}$ muni de la forme
 $\Phi \oplus ^{\perp } 1$. Le groupe
 $U(V)$ est le sous-groupe de
 $U(W)$ qui fixe
 $e_0$. Il agit donc sur l'algèbre de Lie de
 $U(W)$. Le choix d'un élément non nul de
 $E$ de trace
 $0$ permet d'identifier de manière
 $U(V)$-équivariante
 $\tilde {\mathfrak {u}}$ à un hyperplan de
 $\operatorname {Lie}(U(W))$. De plus, l’élément
 $e_0$ détermine une droite dans
 $\operatorname {Lie}(U(W))$ qui est un supplémentaire de
 $\tilde {\mathfrak {u}}$ dans
 $\operatorname {Lie}(U(W))$ et sur laquelle
 $U(V)$ agit trivialement. On se contentera donc dans la suite de citer [Reference ZydorZyd16].
10.1.3
On continue avec les notations du paragraphe précédent.
Lemme 10.1.3.1 Soit  $M$ un facteur de Levi d'un sous-groupe parabolique
 $P$ de
 $U$. Pour tout
 $X \in \tilde {\mathfrak {m}}(F)$, on a
 $X_{s} \in \tilde {\mathfrak {m}}(F)$.
Demonstration Soit  $X=(A,b)$. Avec les notations du paragraphe 9.1.2, à
 $M$ est associée une décomposition orthogonale
 \[ V= V_1^{\sharp} \oplus^{{\perp}} \cdots \oplus^{{\perp}} V_r^{\sharp}\oplus^{{\perp}} V_0 \]
où 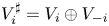 $V_{i}^{\sharp } = V_{i} \oplus V_{-i}$ et
 $b \in V_{0}$. On peut écrire
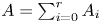 $A = \sum _{i = 0}^{r} A_{i}$ où
 $A_{i}$ est un endomorphisme auto-adjoint de
 $V_{i}^{\sharp }$ et
 $(A_{0}, b)$ est un élément de
 $\tilde {\mathfrak {u}}_{V_{0}}(F)$. Pour
 $1\leqslant i\leqslant r$, soit
 $A_i'$ la partie semi-simple de
 $A_i$ (au sens usuel). Soit
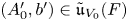 $(A_0',b') \in \tilde {\mathfrak {u}}_{V_{0}}(F)$ la partie semi-simple de
 $(A_0,b)$. Alors
 $(\sum _{i=0}^{r}A_{i}', b')$ est la partie semi-simple de
 $X$ donc appartient aussi à
 $\tilde {\mathfrak {m}}(F)$.
10.1.4 L'ensemble $\mathcal {O}(\Phi )$

Soit  $\mathcal {O} = \mathcal {O}(\Phi )$ l'ensemble de classes de
 $U(F)$-conjugaison d’éléments semi-simples dans
 $\tilde {\mathfrak {u}}(F)$.
En vertu du lemme 8.3.2.2, l'application canonique 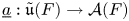 $\underline {a}: \tilde {\mathfrak {u}}(F)\to \mathcal {A}(F)$ se factorise à travers l'application
 $U(F)$-invariante
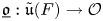 $\underline {\mathfrak {o}}: \tilde {\mathfrak {u}}(F) \rightarrow \mathcal {O}$ qui, à
 $X \in \tilde {\mathfrak {u}}(F)$, associe la classe de conjugaison de sa partie semi-simple. On note encore
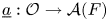 $\underline {a}:\mathcal {O} \to \mathcal {A}(F)$ l'application qui s'en déduit.
Pour tout  $\mathfrak {o} \in \mathcal {O}$ et tout sous-
 $F$-espace
 $\tilde {\mathfrak {h}} \subset \tilde {\mathfrak {u}}$, soit
 \[ \tilde{\mathfrak{h}}(F)_{\mathfrak{o}} =\{X\in \tilde{\mathfrak{h}}(F) \mid \underline{\mathfrak{o}}(X)=\mathfrak{o}\}. \]
10.1.5 Compatibilité des classes et sous-groupes paraboliques
Lemme 10.1.5.1 Soit  $P$ un sous-groupe parabolique de
 $U$ de décomposition de Levi
 $P = MN$ et
 $X \in \tilde {\mathfrak {m}}(F)$. Pour tout
 $Y \in \tilde {\mathfrak {n}}(F)$ on a
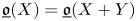 $\underline {\mathfrak {o}}(X) = \underline {\mathfrak {o}}(X + Y)$.
Demonstration On a une décomposition orthogonale 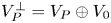 $V_{P}^{\perp } = V_{P} \oplus V_{0}$ (cf. § 9.1.2) de sorte que
 $\tilde {\mathfrak {m}} = \mathfrak {m} \oplus V_{0}$. Soit
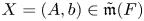 $X = (A,b) \in \tilde {\mathfrak {m}}(F)$ et
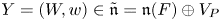 $Y=(W,w)\in \tilde {\mathfrak {n}} =\mathfrak {n}(F) \oplus V_{P}$. Soit
 $r\geqslant 0$ tel que
 $\underline {a}(X)\in \mathcal {A}^{(r)}$. Alors
 $V^{+}$, le sous-espace de dimension
 $r$ engendré par
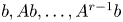 $b,Ab,\ldots ,A^{r-1}b$ est inclus dans
 $V_0$. Avec les notations du § 8.2.2, on a
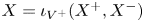 $X=\iota _{V^{+}}(X^{+},X^{-})$. La famille
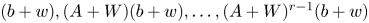 $(b+w), (A+W)(b+w),\ldots , (A + W)^{r-1}(b + w)$ est une famille libre de
 $V_P\oplus V_0$. Il existe donc
 $n \in N(F)$ tel que
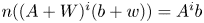 $n((A + W)^{i}(b + w)) = A^{i}b$ pour
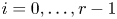 $i = 0, \ldots , r-1$. Il suffit clairement de prouver qu'on a
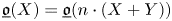 $\underline {\mathfrak {o}}(X)=\underline {\mathfrak {o}}(n\cdot (X+Y))$. On a
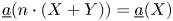 $\underline {a}( n\cdot (X+Y))=\underline {a}(X)$ (cf. [Reference ZydorZyd16] proposition 2.5). D'après les considérations du § 8.2.2, il existe
 $Z^{\pm }\in \tilde {\mathfrak {u}}_{\Phi ^{\pm }}$ tels que
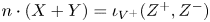 $n\cdot (X+Y)=\iota _{V^{+}}(Z^{+},Z^{-})$. D'après le lemme 3.2.2.1,
 $X^{+}$ et
 $Z^{+}$ sont des éléments semi-simples réguliers de
 $\tilde {\mathfrak {u}}_{V^{+}}$ tels que
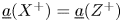 $\underline {a}(X^{+})=\underline {a}(Z^{+})$ : ils sont donc conjugués sous
 $U(V^{+})(F)$ (cf. corollaire 8.4.6.2). Pour conclure, il reste à voir que les parties semi-simples
 $X^{-}_s$ et
 $Z^{-}_s$ sont
 $U(V^{-})(F)$-conjugués. Soit
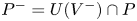 $P^{-} = U(V^{-}) \cap P$. Par construction, on a
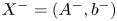 $X^{-}=(A^{-}, b^{-} )$ avec
 $A^{-}\in \mathfrak {m}_{P^{-}}$ et
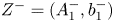 $Z^{-}=(A_1^{-},b_1^{-})$ avec
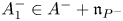 $A_1^{-}\in A^{-}+\mathfrak {n}_{P^{-}}$. On a alors
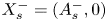 $X^{-}_s=(A^{-}_s,0)$ et
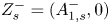 $Z_s^{-}=(A_{1,s}^{-},0)$ ; le fait que les parties semi-simples
 $A^{-}_s$ et
 $A_{1,s}^{-}$ sont conjugués résultent du corollaire 2.6 de [Reference ChaudouardCha02]. Cela conclut.
On a alors le corollaire du lemme 10.1.5.1 immédiat suivant.
Corollaire 10.1.5.2 On a :
 \[ \tilde{\mathfrak{m}}(F)_{\mathfrak{o}} + \tilde{\mathfrak{n}}(F) = \tilde{\mathfrak{p}}(F)_{\mathfrak{o}}. \]
10.2 Distributions globales
10.2.1 Choix auxiliaires
Soit  $P_0$ un sous-groupe parabolique minimal de
 $U$ de décomposition de Levi
 $M_{0}N_{0}$. On note
 $\mathfrak {a}_{0}^{+}= \mathfrak {a}_{P_{0}}^{+}$. Soit
 $K = \prod _{v} K _{v}$ de
 $U(\mathbb {A})$ un sous-groupe compact maximal adapté à
 $M_{0}$ (cf. § 2.2.3). On utilisera parfois un modèle de
 $U$ sur un anneau d'entiers « hors
 $S$ » pour un ensemble
 $S\subset \mathcal {V}$ fini. On procédera de la façon suivante : on considère une
 $E$-base de
 $V$. Presque pour tout
 $v\in V$, le
 $\mathcal {O}_{E\otimes _F F_v}$-réseau
 $V(\mathcal {O}_v)$ dans
 $V\otimes _F F_v$ engendré par cette base est auto-dual et le groupe
 $U(\mathcal {O}_v)$ est le stabilisateur de
 $V(\mathcal {O}_v)$. Presque partout, on a
 $K_v=U(\mathcal {O}_v)$. De même,
 $\tilde {\mathfrak {u}}(\mathcal {O}_v)$ est alors formé des couples
 $(A,b)$ où
 $A$ stabilise
 $V(\mathcal {O}_v)$ et
 $b\in V(\mathcal {O}_v)$.
Pour presque toute place  $v$ non-archimédienne, l'espace hermitien
 $V \otimes _{F} F_{v}$ admet un réseau auto-dual dont
 $K_{v}$ est le stabilisateur. Pour
 $P\in \mathcal {F}(P_0)$ on en déduit une application
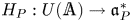 $H_P:U(\mathbb {A})\to \mathfrak {a}_P^{*}$ (cf. § 2.2.3).
10.2.2 Noyaux paraboliques
Soit  $f \in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$ et
 $\mathfrak {o} \in \mathcal {O}$.
Soit  $P \in \mathcal {F}(P_{0})$ et
 $MN$ sa décomposition de Levi standard. Pour tout
 $g \in U(\mathbb {A})$ soit
 \begin{equation} k_{P,\mathfrak{o}}(g)= k_{P,\mathfrak{o}}(f,g) = \sum_{X\in \tilde{\mathfrak{m}}(F)_{\mathfrak{o}}} \int_{\tilde{\mathfrak{n}}(\mathbb{A})} f(g^{{-}1}\cdot (X+U))\,dU. \end{equation}
10.2.3 Noyau tronqué
Pour  $T \in \mathfrak {a}_{0}$ on définit le noyau tronqué :
 \begin{equation} k^{T}_{\mathfrak{o}}(g) = k^{T}_{\mathfrak{o}}(f,g)= \sum_{ P\in \mathcal{F}(P_{0})} \varepsilon_{P}^{U} \sum_{\delta\in P(F)\backslash U(F)} \hat{\tau}_{P}(H_{P}(\delta g)-T_{P}) \, k_{P,\mathfrak{o}}(f,\delta g). \end{equation}
10.2.4 Convergence d'intégrales
Théorème 10.2.4.1 [Reference ZydorZyd16, théorème 3.1, théorème 4.5]
1. Il existe un point
$T_+ \in \mathfrak {a}_{0}^{+}$ tel que pour tout $T \in T_++ \mathfrak {a}_{0}^{+}$, l'intégrale
converge absolument.\[ I^{U, T}_{\mathfrak{o}}(f)= \int_{[U]} k^{T}_{\mathfrak{o}}(f,g) \, dg \]2. L'application
$T \mapsto I^{U, T}_{\mathfrak {o}}(f)$ est la restriction d'une fonction exponentielle-polynôme en $T$.3. Le terme purement polynomial de cette exponentielle-polynôme est constant.


10.2.5 Distributions $I^{U}_{\mathfrak {o}}$

On continue avec les notations des sections précédentes. On note 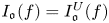 $I_{\mathfrak {o}}(f) = I^{U}_{\mathfrak {o}}(f)$ le terme constant de l'intégrale
 $I^{U,T}_{\mathfrak {o}}(f)$ dans le théorème 10.2.4.1. On obtient ainsi une distribution
 $I^{U}_{\mathfrak {o}}$ qui vérifie les propriétés suivantes.
Théorème 10.2.5.1 [Reference ZydorZyd16, § 4.5, théorème 4.7, théorème 5.1]
1. La distribution
$I^{U}_{\mathfrak {o}}$ ne dépend que du choix de la mesure de Haar sur $U(\mathbb {A})$.2. La distribution
$I^{U}_{\mathfrak {o}}$ est invariante au sens où pour tous $f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$ et $g\in U(\mathbb {A})$, on a
\[ I^{U}_{\mathfrak{o}}(f^{g})= I^{U}_{\mathfrak{o}}(f). \]3. Le support de la distribution
$I_{\mathfrak {o}}^{U}$ est contenu dans l'ensemble des $X = (X_{v})_{v}$ dans $\tilde {\mathfrak {u}}(\mathbb {A})$ tels que pour tout $v$ la partie semi-simple de $X_{v}$ est $U(F_{v})$-conjuguée à un élément de $\mathfrak {o}$.4. Soit
$a \in \mathcal {A}(F)$ et $\mathcal {O}_a=\{\mathfrak {o}\in \mathcal {O} \mid \underline {a}(\mathfrak {o})=a\}$. Pour tout $f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$, la somme
converge absolument et le support de la distribution\[ I_a^{U}(f)=\sum_{\mathfrak{o}\in \mathcal{O}_a} I^{U}_{\mathfrak{o}}(f) \]$I^{U}_{a}$ est inclus dans $\tilde {\mathfrak {u}}_{a}(\mathbb {A})$. En outre on a $I_{a}^{U} = 0$ si $\tilde {\mathfrak {u}}_{a}(F) = \emptyset$.5. Soit
$S \subset \mathcal {V}_\infty$ un ensemble de places archimédiennes de $F$. Soit $f^{S}\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}^{S}))$. La forme linaire sur $\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))$ donnée par
est continue pour la topologie usuelle sur\[ f_S \mapsto I^{U}_{\mathfrak{o}}(f_S\otimes f^{S}) \]$\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))$.


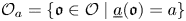


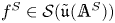


Remarque 10.2.5.2 Le lecteur attentif aura remarqué que le symbole  $\mathfrak {o}$ n'a pas la même signification que dans [Reference ZydorZyd16]. En fait, la preuve de [Reference ZydorZyd16] marche sans changement pour la définition qu'on utilise ici, le point clef étant l'utilisation du lemme 10.1.5.1 en lieu et place de la proposition 2.5 de [Reference ZydorZyd16]. Les assertions concernant le support sont évidentes par construction. Enfin l'assertion de continuité découle de la démonstration des théorèmes 3.1 et 3.2 de [Reference ZydorZyd16].
10.3 Formule des traces infinitésimale
10.3.1 Transformation de Fourier partielle
Considérons la forme bilinéaire symétrique, non dégénérée et  $U$-invariante sur
 $\tilde {\mathfrak {u}}$ donnée pour
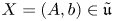 $X=(A,b)\in \tilde {\mathfrak {u}}$
 \begin{equation} \langle X,X\rangle= \operatorname{trace}(A^{2})+2\Phi(b,b). \end{equation}
Suivant les constructions du § 2.2.6, pour tout sous-espace  $\tilde {\mathfrak {u}}_1\subset \tilde {\mathfrak {u}}$ qui est
 $U$-invariant et non dégénéré pour
 $\langle {\cdot }\,{,}\,{\cdot } \rangle$, on dispose de la transformée de Fourier partielle
 \begin{equation} f\mapsto \hat{f}_{\tilde{\mathfrak{u}}_1} \end{equation}
qui est un automorphisme de  $\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$. Les seuls espaces
 $\tilde {\mathfrak {u}}_1$ possibles sont les suivants et leurs sommes directes
•
$F$ vu comme le sous-espace des homothéties auto-adjointes de $V$ ;•
$\mathfrak {su}_F(V)$ le sous-espace des endomorphismes auto-adjoints de $(V, \Phi )$ de trace nulle ;•
$V$.


Remarque 10.3.1.1 Dans la suite, les sous-espaces  $\tilde {\mathfrak {u}}_1$ les plus utiles seront
 $\mathfrak {su}_F(V)$,
 $V$ et
 $\mathfrak {su}_F (V) \oplus V$.
10.3.2 Formule des traces infinitésimale
Pour toute transformation de Fourier partielle  $f\mapsto \hat {f}$ (cf. § 10.3.1), soit
 $D\mapsto \hat {D}$ la transformation duale au niveau des distributions. Notons que celle-ci préserve le fait d’être équivariante.
Pour tout  $\alpha \in F$, soit
 $\mathcal {O}^{\alpha }$ l'ensemble des classes de conjugaison d’éléments semi-simples
 $(A,b)\in \tilde {\mathfrak {u}}(F)$ tels que la trace de l'endomorphisme
 $A$ soit égale à
 $\alpha$.
Théorème 10.3.2.1 (cf. [Reference ZydorZyd16, théorème 3.1, théorème 5.1])
1. Pour tout
$f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$, la somme $\sum _{\mathfrak {o} \in \mathcal {O}} I_{\mathfrak {o}}^{U}(f)$ converge absolument ce qui définit une distribution $\sum _{\mathfrak {o} \in \mathcal {O}} I_{\mathfrak {o}}^{U}$.2. On a
pour toute transformation de Fourier partielle au sens du § 10.3.1.\[ \sum_{\mathfrak{o} \in \mathcal{O}} I_{\mathfrak{o}}^{U} =\sum_{\mathfrak{o} \in \mathcal{O}} \hat I_{\mathfrak{o}}^{U} \]3. Si la transformation de Fourier partielle est associée à l'un des trois espaces décrits dans la remarque 10.3.1.1, alors pour tout
$\alpha \in F$, on a
\[ \sum_{\mathfrak{o} \in \mathcal{O}^{\alpha}} I_{\mathfrak{o}}^{U}= \sum_{\mathfrak{o} \in \mathcal{O}^{\alpha}} \hat I_{\mathfrak{o}}^{U}. \]


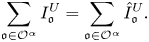
Remarque 10.3.2.2 L'assertion  $3$ n'apparaït pas explicitement dans [Reference ZydorZyd16] mais c'en est une conséquence immédiate (cf. les lignes qui suivent le théorème 5.2.3.1).
10.4 Généralisation
10.4.1
On reprend les notations de la section 8.5 ( $F$ étant toujours un corps de nombres). On considère le cas de
 $\tilde {\mathfrak {u}}^{\flat }$ muni de l'action du groupe
 $U^{\flat }$. Ce cas est mixte en ce sens qu'il comprend des facteurs du type précédent (un groupe unitaire
 $U$ agissant sur un espace
 $\tilde {\mathfrak {u}}$) mais aussi des facteurs linéaires (
 $GL(n$) agissant sur
 $\widetilde {\mathfrak {gl}}(n)$) qui ont été étudiés à la section 5.
10.4.2
Les constructions et les théorèmes des sections ci-dessus, ainsi que celles de la section 5 avec le caractère quadratique trivial, se généralisent au cas de  $U^{\flat }$ agissant sur
 $\tilde {\mathfrak {u}}^{\flat }$. Soit
 $\mathcal {O}^{\flat }$ l'ensemble de classes de
 $U^{\flat }(F)$-conjugaison d’éléments semi-simples de
 $\tilde {\mathfrak {u}}^{\flat }(F)$ (la notion de semi-simple est l'analogue de celle utilisée au sens des paragraphes 3.3 et 8.3 ; elle correspond d'ailleurs à la notion d’être semi-simple composante par composante). Pour tout
 $\mathfrak {o} \in \mathcal {O}^{\flat }$ on dispose donc d'une distribution
 $I^{U^{\flat }}_{\mathfrak {o}}$ sur
 $\mathcal {S}(\tilde {\mathfrak {u}}^{\flat }(\mathbb {A}))$ qui est invariante et à support dans l'ensemble des
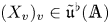 $(X_{v})_{v} \in \tilde {\mathfrak {u}}^{\flat }(\mathbb {A})$ tels que, pour toute place
 $v$, la partie semi-simple de
 $X_{v}$ est
 $U^{\flat }(F_{v})$ conjuguée à un élément de
 $\mathfrak {o}$. On laisse au lecteur le soin de formuler les analogues des théorèmes 10.2.5.1 et 10.3.2.1 dans ce cadre.
11. Le théorème de densité
11.1 Intégrales orbitales locales
11.1.1
On continue avec les notations de la section 10.
11.1.2 Mesure de Haar
Soit  $S$ un ensemble fini de places de
 $F$. Soit
 $dg_S$ et
 $dg^{S}$ des mesures de Haar sur
 $U(\mathbb {A}_S)$ et
 $U(\mathbb {A}^{S})$ de sorte que
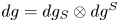 $dg=dg_S\otimes dg^{S}$.
11.1.3 Intégrales orbitales locales
Soit 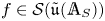 $f \in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))$ et
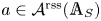 $a\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$. On introduit alors l'intégrale orbitale semi-simple régulière locale
 \begin{equation} I_a(f) = \begin{cases} 0 & \text{si } \tilde{\mathfrak{u}}_{a}(\mathbb{A}_{S}) = \emptyset, \\ \displaystyle \int_{U(\mathbb{A}_S)} f(g^{{-}1}\cdot X) \, dg_S & \text{pour } X \in \tilde{\mathfrak{u}}_{a}(\mathbb{A}_{S}) \text{ sinon}. \end{cases} \end{equation}
Remarque 11.1.3.1 Cette construction dépend implicitement du choix de la mesure de Haar  $dg_S$. Cependant, elle ne dépend pas du choix de
 $X\in \tilde {\mathfrak {u}}_{a}(\mathbb {A}_{S})$ car, lorsqu'il est non-vide, cet ensemble est une orbite pour l'action de
 $U(\mathbb {A}_S)$ (cf. corollaire 8.4.6.2).
Remarque 11.1.3.2 Soit  $S'\subset \mathcal {V}$ un ensemble fini de places disjoint de
 $S$ et
 $S''=S\cup S'$. On suppose les mesures de Haar vérifient l’égalité
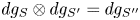 $dg_S\otimes dg_{S'}=dg_{S''}$. Soit
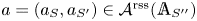 $a=(a_S,a_{S'})\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_{S''})$. Pour toutes fonctions
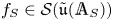 $f _{S}\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))$ et
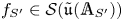 $f _{S'}\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_{S'}))$, on a
 \[ I_a(f_S\otimes f_{S'})=I_{a_{S}}(f_{S})\cdot I_{a_{S'}}(f_{S'}). \]
11.2 Distributions stables
11.2.1 Fonctions instables
Soit
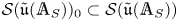 \[ \mathcal{S}(\tilde{\mathfrak{u}}(\mathbb{A}_S))_{0} \subset \mathcal{S}(\tilde{\mathfrak{u}}(\mathbb{A}_S)) \]
le sous-espace des fonctions instables c'est-à-dire des fonctions 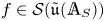 $f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))$ telles que
 $I_a(f)=0$ pour tout
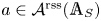 $a\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$. Ce sous-espace ne dépend pas du choix de la mesure de Haar qui intervient dans la construction (11.1.3.1).
11.2.2
Une distribution, c'est-à-dire une forme linéaire sur  $\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))$, est dite stable si elle s'annule sur le sous-espace des fonctions instables. Les distributions stables sont évidemment invariantes. Après la rédaction du présent article, l'un de nous s'est aperçu que la réciproque est également vraie : cela fera l'objet d'un article ultérieur (en attendant, on pourra consulter [Reference ZhangZha12b] pour le cas lorsque
 $\dim (V)\leqslant 2$). Dans cet article, on montrera directement le théorème suivant (ce qui a l'avantage d'introduire des techniques utiles dans la démonstration des théorèmes de transfert).
Théorème 11.2.2.1 Soit  $\mathfrak {o} \in \mathcal {O}(\Phi , F)$ et
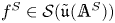 $f^{S}\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}^{S}))$. La distribution
 \[ f \in \mathcal{S}(\tilde{\mathfrak{u}}(\mathbb{A}_S)) \mapsto I_{\mathfrak{o}}(f\otimes f^{S}) \]
est stable.
La démonstration de ce théorème se trouve à la section 11.5 et va utiliser les résultats des deux sections qui suivent.
11.3 Stabilité et transformée de Fourier
11.3.1 Stabilité et transformation de Fourier
Comme dans le cas global, on définit des transformées de Fourier partielles relatives à des sous-espaces non dégénérées de  $\tilde {\mathfrak {u}}$ (cf. §§ 2.2.6 et 10.3.1). On en fixe une notée
 $f\mapsto \hat {f}$. On a le théorème dû à W. Zhang [Reference ZhangZha14b] et H. Xue [Reference XueXue19] dans le cas archimédien, dont la preuve est analogue à celle du théorème 6.3.1.1.
Théorème 11.3.1.1 L'espace  $\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))_0$ est invariant par la transformée de Fourier
 $f\mapsto \hat {f}$.
Corollaire 11.3.1.2 Si  $D$ est stable, il en est de même de
 $\hat {D}$.
11.4 Descente
11.4.1 Situation
Soit  $a\in \mathcal {A}(F)$. Le paragraphe 8.4.1 attache à
 $a$ un ensemble d'indices
 $I\cup J$ et pour
 $i\in I\cup J$ une extension
 $F_i$ de
 $F$, une
 $F_i$-algèbre quadratique
 $E_i$, un élément
 $\alpha _i\in F_i$. Complétons ces données en des données comme aux §§ 8.5.1 et 8.5.2. On suppose qu'on a une décomposition
 \[ V=V^{+}\oplus \bigg(\bigoplus_{i\in I\cup J} V_i\bigg) \]
et que la forme  $\Phi$ égale à la forme
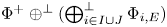 $\Phi ^{+}\oplus ^{\perp } (\bigoplus _{i\in I\cup J}^{\perp } \Phi _{i,E})$. Suivant la section 8.5, on dispose alors des objets suivants :
• le sous-groupe
$U^{\flat }$ de $U$ ;• l'espace
$\tilde {\mathfrak {u}}^{\flat }$ muni de l'action de $U^{\flat }$ dont le quotient catégorique est $\mathcal {A}^{\flat }$ ;• les ouverts denses
$(\mathcal {A}^{\flat })' \subset \mathcal {A}^{\flat }$ et $(\tilde {\mathfrak {u}}^{\flat })' \subset \tilde {\mathfrak {u}}^{\flat }$ ;• le morphisme
$U^{\flat }$-équivariant $\iota : (\tilde {\mathfrak {u}}^{\flat })' \to \tilde {\mathfrak {u}}$ qui induit un morphisme étale $\iota : (\mathcal {A}^{\flat })' \to \mathcal {A}$ ;• un isomorphisme
(11.4.1.1)\begin{equation} U \times^{U^{\flat}} (\tilde{\mathfrak{u}}^{\flat})' \to \tilde{\mathfrak{u}} \times_{\mathcal{A}} (\mathcal{A}^{\flat})'. \end{equation}


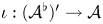

Soit 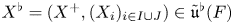 $X^{\flat } = (X^{+}, (X_{i})_{i \in I\cup J})\in \tilde {\mathfrak {u}}^{\flat }(F)$ de caractéristique notée
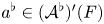 $a^{\flat }\in (\mathcal {A}^{\flat })'(F)$ tel que
• pour
$i \in I$, on a $X_{i} = (\alpha _{i}, 0)$ vu comme élément de $\tilde {\mathfrak {u}}_{i}$ ;• Pour
$j \in J$, on a $X_{j} = (\alpha _{j}, 0, 0)$ vu comme élément de $\tilde {\mathfrak {g}}_{j}$ ;•
$X^{+}\in \tilde {\mathfrak {u}}_+^{\operatorname {rss}}(F)$ est tel que $\iota (a^{\flat })=a$.


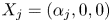

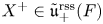

Un tel  $X^{+}$ existe. Soit
 $X=\iota (X^{\flat })$. Alors
 $X$ est un élément semi-simple de
 $\tilde {\mathfrak {u}}_a(F)$. Soit
 $\mathfrak {o}$ la
 $U(F)$-orbite de
 $X$. Le corollaire 8.4.6.2 implique que toute orbite semi-simple de
 $\tilde {\mathfrak {u}}_a(F)$ est atteinte par une telle construction. Soit
 $\mathfrak {o}^{\flat }$ la
 $U^{\flat }(F)$-orbite de
 $X^{\flat }$.
11.4.2
On a fixé au § 11.1.2 un ensemble  $S$ fini de places. Quitte à l'agrandir, on suppose vérifiées les propriétés supplémentaires du § 8.5.10. On dispose donc d'un anneau
 $A\subset F$ et tous les objets viennent avec une structure sur
 $A$. Quitte à agrandir encore
 $S$, on va supposer qu'on a
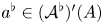 $a^{\flat }\in (\mathcal {A}^{\flat })'(A)$.
11.4.3
Soit 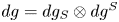 $dg=dg_S\otimes dg^{S}$ une mesure de Haar sur
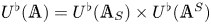 $U^{\flat }(\mathbb {A})=U^{\flat }(\mathbb {A}_S)\times U^{\flat }(\mathbb {A}^{S})$ qui se décompose en mesures de Haar sur les facteurs.
11.4.4
Soit  $v\in S$. Le morphisme
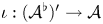 $\iota : (\mathcal {A}^{\flat })' \to \mathcal {A}$ s'identifie au morphisme
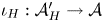 $\iota _H: \mathcal {A}_H'\to \mathcal {A}$ utilisé au § 6.4.5 (pour un
 $H$ évident qui dépend bien sûr des données fixées au § 11.4.1). Via cette identification, on dispose donc d'ouverts
 $\omega _v \subset \mathcal {A}(F_v)$ et
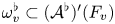 $\omega ^{\flat }_{v} \subset (\mathcal {A}^{\flat })'(F_v)$, voisinages respectifs de
 $a$ et
 $a^{\flat }$, qui correspondent respectivement aux ouverts notés
 $\omega _v$ et
 $\omega _{H,v}$ au § 6.4.5.
Soit 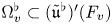 $\Omega ^{\flat }_{v} \subset (\tilde {\mathfrak {u}}^{\flat })'(F_{v})$ et
 $\Omega _v\subset \tilde {\mathfrak {u}}(F_v)$ les images réciproques respectives de
 $\omega ^{\flat }_{v}$ par le morphisme
 $a$. L'isomorphisme (11.4.1.1) induit un difféomorphisme
 \[ (U \times^{U^{\flat}} (\tilde{\mathfrak{u}}^{\flat})')(F_v) \to (\tilde{\mathfrak{u}} \times_{\mathcal{A}_\Phi} (\mathcal{A}^{\flat})')(F_v). \]
Soit 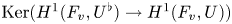 $\operatorname {Ker}(H^{1}(F_v,U^{\flat })\to H^{1}(F_v,U))$ l'ensemble des classes de
 $1$-cocycles galoisiens à valeurs dans
 $U^{\flat }$ dont l'image dans
 $U$ est la classe du cocycle trivial. L'espace
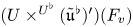 $(U \times ^{U^{\flat }} (\tilde {\mathfrak {u}}^{\flat })')(F_v)$ est alors une réunion disjointe d'ouverts fermés (cf. corollaire A.1.6 de [Reference Aizenbud and GourevitchAG09]) indexés par l'ensemble fini
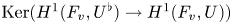 $\operatorname {Ker}(H^{1}(F_v,U^{\flat })\to H^{1}(F_v,U))$. Il en est donc de même de
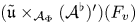 $(\tilde {\mathfrak {u}} \times _{\mathcal {A}_\Phi } (\mathcal {A}^{\flat })')(F_v)$ et de son ouvert
 $\Omega _v$. On écrit donc
 \begin{equation} \Omega_v=\bigcup_{ \varphi \in \operatorname{Ker}(H^{1}(F_v,U^{\flat})\to H^{1}(F_v,U)) } \Omega_{v}^{\varphi}. \end{equation}
Les  $\Omega _{v}^{\varphi }$ ainsi obtenus sont ouverts et
 $U(F_v)$-invariants. Dans cette décomposition, il existe un unique ouvert qui contient l'orbite
 $\mathfrak {o}$ : c'est l'ouvert
 $\Omega _{v}^{1}$ correspondant à la classe
 $1$ du cocycle trivial. L'isomorphisme (11.4.1.1) induit un difféomorphisme
 \begin{equation} U(F_v) \times^{U^{\flat}(F_v)} \Omega_v^{\flat} \to \Omega_v^{1} \end{equation}
induit par la submersion
 \begin{equation} U(F_v) \times \Omega_v^{\flat} \to \Omega_v^{1} \end{equation}
donnée par 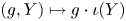 $(g, Y) \mapsto g \cdot \iota (Y)$.
Lemme 11.4.4.1
1. Pour tout
$a'\in \omega _v^{\flat }$, on a
si et seulement si\[ \Omega^{\flat}_v \cap \tilde{\mathfrak{u}}^{\flat}_{a'}(F_v)\not=\emptyset \]\[ \Omega^{1}_v \cap \tilde{\mathfrak{u}}_{\iota(a')}(F_v)\not=\emptyset. \]2. Pour tout
$a\in \omega _v\cap \mathcal {A}^{\operatorname {rss}}(F_v)$, la condition
implique que pour tout\[ \Omega^{1}_v \cap \tilde{\mathfrak{u}}_{a}(F_v)\not=\emptyset \]$\varphi \not =1\in \operatorname {Ker}(H^{1}(F_v,U^{\flat })\to H^{1}(F_v,U))$, on a
\[ \Omega^{\varphi}_v \cap \tilde{\mathfrak{u}}_{a}(F_v)=\emptyset. \]3. Soit
$Z\in \tilde {\mathfrak {u}}(F_v)$. L’élément $Z$ appartient à $\Omega _v^{1}$ si et seulement si sa partie semi-simple $Z_s$ appartient à $\Omega _v^{1}$.4. Tout
$Z\in \tilde {\mathfrak {u}}(F_v)$ dont la partie semi-simple est $U(F_v)$-conjugué à un élément de $\mathfrak {o}$ appartient en fait à $\Omega ^{1}_{v}$.


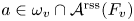

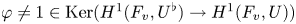


Demonstration L'assertion  $1$ découle de l'isomorphisme (11.4.4.3) et du fait que
 $\iota$ induit une bijection de
 $\omega _v^{\flat }$ sur
 $\omega _v$. L'assertion
 $2$ résulte du fait que, d'un part, pour
 $a$ est régulier semi-simple tel que
 $\tilde {\mathfrak {u}}_{a}(F_v)$ soit non-vide,
 $\tilde {\mathfrak {u}}_{a}(F_v)$ est une
 $U(F_v)$-orbite (cf. corollaire 8.4.6.2) et d'autre part, les ouverts
 $\Omega ^{\varphi }_v$ sont
 $U(F_v)$-invariants et disjoints.
Prouvons l'assertion 3. Pour tout  $Z\in \Omega ^{1}_v$ la partie semi-simple
 $Z_s$ appartient aussi à
 $\Omega ^{1}_v$. En effet, un tel
 $Z$ s’écrit
 $g\cdot \iota (Y)$ pour
 $g\in U(F_v)$ et
 $Y\in \Omega _v^{\flat }$. D'après les définitions, on voit que
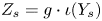 $Z_s=g\cdot \iota (Y_s)$. D'après le lemme 8.3.2.2, on a
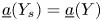 $\underline {a}(Y_s)=\underline {a}(Y)$ donc
 $\underline {a}(Y_s)\in \omega _v^{\flat }$ et
 $Y_s\in \Omega _v^{\flat }$. Il s'ensuit que
 $Z_s\in \Omega ^{1}_v$. Mais le même énoncé vaut pour
 $\Omega ^{\varphi }_v$ pour tout
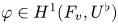 $\varphi \in H^{1}(F_v,U^{\flat })$ (il suffit de remplacer
 $\tilde {\mathfrak {u}}^{\flat }$ par une variante tordue par un cocycle représentant
 $\varphi$). Donc si
 $Z_s\in \Omega ^{1}_v$, on a
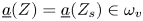 $\underline {a}(Z)=\underline {a}(Z_s)\in \omega _v$ donc
 $Z\in \Omega _v$. Il existe un unique
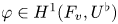 $\varphi \in H^{1}(F_v,U^{\flat })$ tel que
 $Z\in \Omega ^{\varphi }_v$. On a aussi
 $Z_s\in \Omega ^{\varphi }_v$ donc
 $\varphi =1$.
Prouvons l'assertion 4. L'hypothèse implique que  $Z_s\in \Omega ^{1}_v$. La conclusion résulte alors de l'assertion 3.
11.4.5 Ouverts $\Omega ^{1}$

Soit 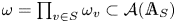 $\omega =\prod _{v\in S } \omega _{v} \subset \mathcal {A}(\mathbb {A}_S)$,
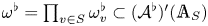 $\omega ^{\flat }=\prod _{v\in S } \omega ^{\flat }_{v} \subset (\mathcal {A}^{\flat })'(\mathbb {A}_S)$,
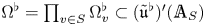 $\Omega ^{\flat }=\prod _{v\in S} \Omega ^{\flat }_{v} \subset (\tilde {\mathfrak {u}}^{\flat })'(\mathbb {A}_S)$ et
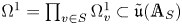 $\Omega ^{1}=\prod _{v\in S} \Omega _v^{1} \subset \tilde {\mathfrak {u}}(\mathbb {A}_S)$. Posons aussi
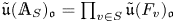 $\tilde {\mathfrak {u}}(\mathbb {A}_{S})_{\mathfrak {o}} = \prod _{v \in S}\tilde {\mathfrak {u}}(F_{v})_{\mathfrak {o}}$.
Comme au § 6.4.5, on dispose alors de deux applications linéaires surjectives, continues sur les composantes archimédiennes, entre espaces de Schwartz (désignés par le symbole  $\mathcal {S}$) :
•
où\[ \begin{array}{lll} \mathcal{S}(U(\mathbb{A}_S) \times \Omega^{\flat}) & \to & \mathcal{S}(\Omega^{1})\\ \alpha & \mapsto & f_\alpha \end{array} \]$f_\alpha$ est déterminé par l’égalité
(11.4.5.5)pour tous\begin{equation} f_\alpha(g\cdot \iota(Y))=\int_{U^{\flat}(\mathbb{A}_S)} \alpha(gh,h^{{-}1}\cdot Y) \, dh \end{equation}$g\in U(\mathbb {A}_S)$ et $Y\in \Omega ^{\flat }$ ;•
où\[ \begin{array}{lll} \mathcal{S}(U(\mathbb{A}_S) \times \Omega^{\flat}) & \to & \mathcal{S}(\Omega^{\flat})\\ \alpha & \mapsto & f^{\flat}_\alpha \end{array} \]$f^{\flat }_\alpha$ est définie par
(11.4.5.6)pour tout\begin{equation} f^{\flat}_\alpha(Y)=\int_{U(\mathbb{A}_S)} \alpha(g, Y) \, dg \end{equation}$Y\in \Omega ^{\flat }$.
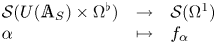


11.4.6
On définit les intégrales orbitales locales  $I_{a}^{U^{\flat }}$ pour tout
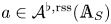 $a \in \mathcal {A}^{\flat , \operatorname {rss}}(\mathbb {A}_S)$ comme dans (11.1.3.1). On a alors l'analogue du lemme 6.4.7.1.
Lemme 11.4.6.1 Soit 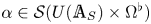 $\alpha \in \mathcal {S}(U(\mathbb {A}_S) \times \Omega ^{\flat })$,
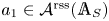 $a_1\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$ et
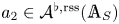 $a_2\in \mathcal {A}^{\flat ,\operatorname {rss}} (\mathbb {A}_S)$.
1. Si
$a_1\notin \omega$, l'intégrale orbitale locale de $f_\alpha$ est nulle
\[ I_{a_1}^{U}(f_\alpha)=0. \]2. Si
$a_2\notin \omega ^{\flat }$, l'intégrale orbitale locale de $f_\alpha ^{\flat }$ est nulle
\[ I_{a_2}^{U^{\flat}}(f_\alpha^{\flat})=0. \]3. Si
$a_2\in \omega ^{\flat }$ et $a_1=\iota (a_2)$, on a
(11.4.6.7)\begin{equation} I_{a_1}^{U}(f_\alpha)= I_{a_2}^{U^{\flat}}(f_\alpha^{\flat}). \end{equation}


Demonstration Les assertions  $1$ et
 $2$ découlent des propriétés de support des fonctions. Attardons-nous sur l'assertion
 $3$. Le membre de gauche de (11.4.6.7) est nul sauf si
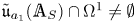 $\tilde {\mathfrak {u}}_{a_1}(\mathbb {A}_S)\cap \Omega ^{1}\not =\emptyset$. Cette dernière condition équivaut à
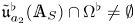 $\tilde {\mathfrak {u}}_{a_2}^{\flat }(\mathbb {A}_S)\cap \Omega ^{\flat }\not =\emptyset$ d'après le lemme 11.4.4.1. Et si cette dernière n'est pas satisfaite, alors le membre de droite de (11.4.6.7) est nul. On peut alors supposer que les deux intersections sont non vides : l'assertion
 $3$ résulte alors de manipulations élémentaires.
11.4.7 Descente des distributions globales
Rappelons qu'on a défini des éléments  $\mathfrak {o}\in \mathcal {O}$ et
 $\mathfrak {o}^{\flat }\in \mathcal {O}^{\flat }$ au § 11.4.1. On considère les distributions globales
 $I^{U}_{\mathfrak {o}}$ et
 $I^{U^{\flat }}_{\mathfrak {o}^{\flat }}$ relatives respectivement à l'action de
 $U$ sur
 $\tilde {\mathfrak {u}}$ et
 $U^{\flat }$ sur
 $\tilde {\mathfrak {u}}^{\flat }$ et définies aux §§ 10.2.5 et 10.4.2.
Théorème 11.4.7.1 Pour tout 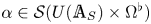 $\alpha \in \mathcal {S}(U(\mathbb {A}_S) \times \Omega ^{\flat })$, on a
 \[ I^{U}_{\mathfrak{o}}(f_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})})= \frac{\operatorname{vol}(U(\mathcal{O}^{S}))}{\operatorname{vol}(U^{\flat}(\mathcal{O}^{S}))}\cdot I^{U^{\flat}}_{\mathfrak{o}^{\flat}}(f^{\flat}_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{u}}^{\flat}(\mathcal{O}^{S})}). \]
Ce théorème sera démontré à la fin de la section 12.
11.5 Démonstration du théorème 11.2.2.1
11.5.1 Hypothèse de récurrence
En utilisant le cas linéaire (théorème 6.2.2.1) et une hypothèse de récurrence sur les facteurs unitaires, on peut et on va supposer que le théorème 11.2.2.1 vaut pour l'action de  $U^{\flat }$ sur
 $\tilde {\mathfrak {u}}^{\flat }$ (notations du § 11.4.1) lorsque
 $U^{\flat }$ est un sous-groupe propre de
 $U$.
11.5.2
Soit  $\mathfrak {o} \in \mathcal {O}$ et
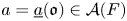 $a=\underline {a}(\mathfrak {o})\in \mathcal {A}(F)$.
11.5.3 Ensemble $S$

Soit 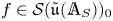 $f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))_{0}$ et
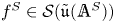 $f^{S}\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}^{S}))$. En vertu de la remarque 11.1.3.2, il suffit de prouver le théorème 11.2.2.1 pour un ensemble fini
 $S$ de places aussi grand que l'on veut. Quitte à agrandir
 $S$, on peut et on va supposer que
 $S$ satisfait toutes les propriétés requises par la section 11.4. On peut également supposer que
 $f^{S}$ égale
 $\mathbf {1}_{\tilde {\mathfrak {u}}(\mathcal {O}^{S})}$ la fonction caractéristique de
 $\tilde {\mathfrak {u}}(\mathcal {O}^{S})$.
11.5.4 Cas régulier semi-simple
Supposons que  $\mathfrak {o}$ est l'orbite d'un élément semi-simple régulier
 $X\in \tilde {\mathfrak {u}}(F)$. On a donc
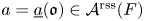 $a= \underline {a}(\mathfrak {o}) \in \mathcal {A}^{\operatorname {rss}}(F)$. D'après le corollaire 8.4.6.2, on a
 $\tilde {\mathfrak {u}}_{a}(F)=\mathfrak {o}$. Dans ce cas, on a en utilisant le lemme 8.5.10.1 assertion 3
 \begin{align*} I_\mathfrak{o}^{U}(f\otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})})&= \int_{U(\mathbb{A})} (f\otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})})(g^{{-}1}X)\, dg \\ &= \operatorname{vol}(U(\mathcal{O}^{S}),dg^{S})\cdot I_{a_S}^{U}(f). \end{align*}
Le théorème 11.2.2.1 est donc évident pour de telles distributions.
11.5.5 Cas de descentes
On suppose qu'on a  $a\notin \mathcal {A}^{\operatorname {rss}}(F)$ et que l'orbite
 $\mathfrak {o}$ est obtenue à partir des données considérées au § 11.4.1 (comme c'est toujours possible, cf. corollaire 8.4.6.2). On dispose donc du groupe
 $U^{\flat }$, de l'espace
 $\tilde {\mathfrak {u}}^{\flat }$ etc. On suppose que
 $U^{\flat }$ est un sous-groupe propre de
 $U$. On suit les notations de la section 11.4. On dispose d'un ouvert
 $\omega \subset \mathcal {A}(\mathbb {A}_S)$ et d'un ouvert
 $U(\mathbb {A}_S)$-invariant
 $\Omega ^{1}\subset \tilde {\mathfrak {u}}(\mathbb {A}_S)$ (cf. § 11.4.5).
Soit  $\theta \in {C_c^{\infty }}(\omega )$ qui vaut
 $1$ dans un voisinage de
 $a_S$. Soit
 $\mathbf {1}_{\Omega ^{1}}$ la fonction caractéristique de
 $\Omega ^{1}$. Rappelons que
 $\Omega ^{1}$ est un ouvert-fermé de
 $\underline {a}^{-1}(\omega )$. La fonction
 \[ f'= \mathbf{1}_{\Omega^{1}} \cdot (\theta\circ \underline{a})\cdot f \]
appartient à l'espace 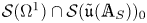 $\mathcal {S}(\Omega ^{1})\cap \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))_{0}$.
Tout élément de  $\tilde {\mathfrak {u}}(\mathbb {A}_S)$ de partie semi-simple qui, en chaque place, est conjugué à un élément de
 $\mathfrak {o}$ doit appartenir à
 $\Omega ^{1}$ (cf. assertion 4 du lemme 11.4.4.1). Il résulte alors de la propriété de support de
 $I^{U}_\mathfrak {o}$ (assertion 3 du théorème 10.2.5.1) qu'on a l’égalité
 \[ I_{\mathfrak{o}}^{U}(f \otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})} )= I_{\mathfrak{o}}^{U}(f' \otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})} ). \]
On est donc ramené à prouver la nullité du membre de droite. Mais  $f'=f_\alpha$ pour un certain
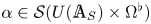 $\alpha \in \mathcal {S}(U(\mathbb {A}_S)\times \Omega ^{\flat })$. Par ailleurs, on a par le théorème 11.4.7.1
 \begin{equation} I^{U}_{\mathfrak{o}}(f_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})})= \frac{\operatorname{vol}(U(\mathcal{O}^{S}))}{\operatorname{vol}(U^{\flat}(\mathcal{O}^{S}))}\cdot I^{U^{\flat}}_{\mathfrak{o}^{\flat}}(f^{\flat}_\alpha\otimes \mathbf{1}_{\tilde{\mathfrak{u}}^{\flat}(\mathcal{O}^{S})}). \end{equation}
Le lemme 11.4.6.1 implique facilement qu'on a 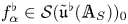 $f^{\flat }_\alpha \in \mathcal {S}(\tilde {\mathfrak {u}}^{\flat }(\mathbb {A}_S))_{0}$ (le raisonnement est le même qu'au § 6.5.4). On conclut par l'hypothèse de récurrence que le membre de droite dans l’égalité (11.5.5.1) est nul.
11.5.6 Fin de la démonstration
Soit  $\mathfrak {o} \in \mathcal {O}$ qui échappe aux deux cas précédents. Alors
 $\mathfrak {o}$ est la classe de conjugaison d'un élément
 $(\alpha ,0)$ où
 $\alpha \in F$ est vu comme une homothétie de
 $V$. Quitte à effectuer une translation par
 $\alpha$ sur la fonction
 $f$, on peut supposer que
 $\alpha =0$. Notons
 $0$ l'image de l’élément nul dans
 $\mathcal {A}(F)$. Par le corollaire 8.4.6.2, on a
 \[ I^{U}_{\mathfrak{o}}=I^{U}_0. \]
La fin de la preuve du théorème 11.2.2.1 est alors analogue à celle du théorème 6.2.2.1. Esquissons les points cruciaux
• En utilisant la formule des traces donnée par le théorème 10.3.2.1 3., l'hypothèse de récurrence et le corollaire 11.3.1.2 on arrive à l’égalité
(11.5.6.2)pour tout\begin{equation} I_{0}^{U}(f\otimes f^{S}) = \hat{I}_{0}^{U}(f\otimes f^{S}) \end{equation}$f^{S}\in {C_c^{\infty }}(\tilde {\mathfrak {u}} (\mathbb {A}^{S}))$ et $\hat I$ est l'une des transformées de Fourier de $I$ considérées au § 10.3.1.• Soit
$u \notin S$ une place non-archimédienne, décomposée dans $E$ et $f^{S'}\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}^{S'}))$ où $S'=S\cup \{u\}$. En utilisant l'isomorphisme $\tilde {\mathfrak {u}}(F_u)\simeq \widetilde {\mathfrak {gl}}(n)(F_u)$, on dispose d'une distribution sur ${C_c^{\infty }}( \widetilde {\mathfrak {gl}}(n)(F_u))$
qui vérifie les trois assertions du théorème 6.5.6.1 et qui est donc nulle ce qui permet de conclure ; les propriétés requises de support résultent des propriétés de support de\[ f_u \mapsto I_{0}^{U}(f\otimes f_u \otimes f^{S'}) \]$I_0^{U}$, cf. théorème 10.2.5.1 assertion 4, et de l’égalité (11.5.6.2) (pour plus de détails, on pourra se reporter à la fin du § 6.5.5).


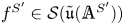

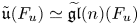
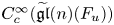


12. Descente globale
12.1 Un noyau auxiliaire
12.1.1
On reprend les notations du § 10.2. Dans cette section, on donne une première étape dans la preuve du théorème 11.4.7.1 : on montre qu'on peut remplacer dans la construction des distributions globales (cf. section 10) le noyau  $k^{T}_{\mathfrak {o}}$ (cf. (10.2.2.1)) par un noyau plus adapté à la descente.
12.1.2
Soit  $P \in \mathcal {F}(M_{0})$. Soit
 $P = MN$ sa décomposition de Levi associée. Soit
 $\tilde {\mathfrak {m}} = \tilde {\mathfrak {m}}_P$ l'espace associé (cf. § 9.1.2). Soit
 $X \in \tilde {\mathfrak {m}}(F)$ et
 $X_s$ sa partie semi-simple (cf. § 8.3.2). On a alors
 $X_s\in \tilde {\mathfrak {m}}(F)$, en vertu du lemme 10.1.3.1.
12.1.3 Centralisateurs
Suivant le § 8.2.2, on écrit 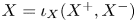 $X=\iota _X(X^{+},X^{-})$ avec
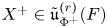 $X^{+}\in \tilde {\mathfrak {u}}_{\Phi ^{+}}^{(r)}(F)$ et
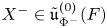 $X^{-}\in \tilde {\mathfrak {u}}_{\Phi ^{-}}^{(0)}(F)$. La partie semi-simple
 $X_s^{-}$ est donc de la forme
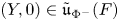 $(Y,0) \in \tilde {\mathfrak {u}}_{\Phi ^{-}}(F)$. Soit
 $N_{X_s}$ le centralisateur de
 $X_s$ dans
 $N$ et
 \[ \tilde{\mathfrak{n}}(X_s) \]
le sous-espace de  $\tilde {\mathfrak {u}}_{\Phi ^{-}}$ formé des
 $(A,b)$ tels que
 $b\in V_P$ (cf. § 9.1.1),
 $A$ commute à
 $Y$ et
 $(A,b)\in \tilde {\mathfrak {n}}$ (cf. § 9.1.1) si l'on identifie
 $A$ à un endomorphisme de
 $V$ trivial sur
 $V^{+}$.
Observons que l'analogue du lemme 7.1.3.1 est vrai dans notre contexte (et s’énonce mot pour mot de la même façon).
12.1.4 Un nouveau noyau tronqué
Soit  $f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$,
 $\mathfrak {o} \in \mathcal {O}(\Phi )$ et
 $P \in \mathcal {F}(M_{0})$. On reprend les notations des §§ 10.2.2 et 10.2.3. On introduit la variante suivante de (10.2.2.1)
 \begin{equation} j_{P,\mathfrak{o}}(f,g)=\sum_{X \in \tilde{\mathfrak{m}}_{P}(F)_{\mathfrak{o}}} \sum_{\nu \in N_{X_s}(F)\backslash N(F)} \int_{\tilde{\mathfrak{n}}(X_s,\mathbb{A})} f((\nu g)^{{-}1}\cdot \iota_X(X^{+},X^{-}+U))\,dU. \end{equation}
Comme dans la remarque 7.2.2.1, on montre que l'intégrale en tant que fonction de  $\nu$ est invariante à gauche par
 $N_{X_s}(F)$.
On a également la variante suivante de (10.2.3.2) pour  $T\in \mathfrak {a}_{0}$
 \begin{equation} j_{\mathfrak{o}}^{T}(f,g)=\sum_{P \in \mathcal{F}(P_{0})} \varepsilon_{P}^{U} \sum_{\delta\in P(F)\backslash U(F)} \hat{\tau}_{P}(H_{P}(\delta g)-T_{P})j_{P,\mathfrak{o}}(f,\delta g). \end{equation}
12.1.5 Théorème de comparaison
On a l'analogue suivant du théorème 7.2.3.1.
Théorème 12.1.5.1 Soit  $\mathfrak {o} \in \mathcal {O}$ et
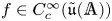 $f\in {C_c^{\infty }}(\tilde {\mathfrak {u}}(\mathbb {A}))$. Il existe
 $T_f$ tel que pour tout
 $T\in T_f+\mathfrak {a}^{+}$, on a
 \[ \int_{[U]} |j^{T}_{\mathfrak{o}}(f,g) \,|\, dg <\infty, \quad \text{ et } \quad \int_{[U]} j^{T}_{\mathfrak{o}}(f,g)\, dg = \int_{[U]} k^{T}_{\mathfrak{o}}(f,g) \, dg. \]
Demonstration La preuve suit les pas de la preuve du théorème 7.2.3.1. On démontre alors d'abord l'analogue évident du lemme 7.2.4.3 ensuite on utilise les méthodes de [Reference ZydorZyd16], théorème 3.1 pour effectuer les réductions comme dans la preuve de 7.2.3.1. Puisque on utilise la troncature d'Arthur, la théorie de réduction est classique, en particulier la fonction  $\chi _{P_{1}, P_{2}}^{T}(\cdot )$ c'est juste
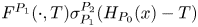 $F^{P_{1}}(\cdot , T)\sigma _{P_{1}}^{P_{2}}(H_{P_{0}}(x) - T)$ dans la notation de [Reference ArthurArt78], preuve du théorème 7.1. Ensuite on procède comme dans la preuve du théorème 7.2.3.1.
12.2 Combinatoire de la descente
12.2.1 Sous-groupes $M_1$ et $P_1$


On reprend les notations et les hypothèses de la section 8.5 ainsi que celles du § 9.2. En particulier cf. § 9.2.4, on dispose d'un sous-groupe de Levi  $M_1$ de
 $U$. Quitte à faire agir
 $U(F)$, on peut et on a va supposer que
 $M_1$ contient le sous-groupe de Levi minimal fixé
 $M_{0}$ et qu'il est le facteur de Levi semi-standard d'un sous-groupe parabolique
 $P_1$ contenant
 $P_{0}$ (qui est un sous-groupe parabolique minimal de
 $U$ fixé auparavant).
12.2.2 Sous-groupe $M_0^{-}$ et $P_0^{-}$


D'après les notations et la construction du § 9.2.5, on dispose d'une application  $Q \mapsto \tilde {Q}^{-}$ de
 $\mathcal {F}^{U}(M_1)$ dans
 $\mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_0^{-})$. Le groupe
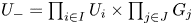 $U_- = \prod _{i \in I}U_{i} \times \prod _{j \in J}G_{j}$ est naturellement un sous-groupe de
 $\tilde {U}_-$. Soit alors
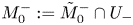 $M_0^{-}:= \tilde {M}_{0}^{-} \cap U_-$,
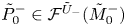 $\tilde {P}_{0}^{-} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_0^{-})$ le groupe associé à
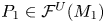 $P_{1} \in \mathcal {F}^{U}(M_1)$ et
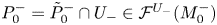 $P_0^{-}=\tilde {P}_0^{-} \cap U_- \in \mathcal {F}^{U_{-}}(M_{0}^{-})$. Alors
 $P_0^{-}$ est un
 $F$-sous-groupe parabolique minimal de
 $U_-$. Soit
 \[ \mathcal{F}^{U}_{P_0^{-}}(M_1) \]
l'ensemble des 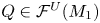 $Q\in \mathcal {F}^{U}(M_1)$ tels que
 $P_0^{-}\subset \tilde {Q}^{-}$.
12.2.3 Un élément semi-simple $X$

On reprend les notations du § 11.4.1 et on suppose que les données du paragraphe 12.2.2 sont celles de ce paragraphe. On fixe alors un  $X \in \tilde {\mathfrak {u}}(F)_{\mathfrak {o}}$ semi-simple et
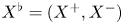 $X^{\flat } = (X^{+}, X^{-})$, où
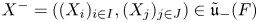 $X^{-} = ((X_{i})_{i \in I}, (X_{j})_{j \in J}) \in \tilde {\mathfrak {u}}_{-}(F)$ et
 $\iota ^{\flat }(X^{\flat }) = X$.
On a aussi  $a^{\flat } = \underline {a}(X^{\flat })$ ainsi que
 $\mathfrak {o}^{\flat } \in \mathcal {O}^{\flat }$ est l'unique classe de
 $U^{\flat }(F)$-conjugaison semi-simple dans
 $\tilde {\mathfrak {u}}^{\flat }(F)$ telle que
 $\underline {a}(\mathfrak {o}^{\flat }) = a^{\flat }$.
12.2.4
Soit  $T\in \mathfrak {a}_{0}^{+}$. Pour tout
 $g\in U(\mathbb {A})$ et
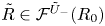 $\tilde {R} \in \mathcal {F}^{\tilde {U}_-}(R_0)$, soit
 \begin{equation} \Upsilon^{T}_{\tilde{R}}(g)= \sum_{P \in \mathcal{F}^{U}_{\tilde{R}}(M_1)} \varepsilon_{P}^{U} \, \hat{\tau}_{P}(H_{P}(g)-T_{P}), \end{equation}
où  $\mathcal {F}^{U}_{\tilde {R}}(M_1)$ est défini au § 9.2.7, et soit
 $\mathcal {N}_{\tilde {\mathfrak {m}}_{\tilde {R}}}$ le cône nilpotent de
 $\tilde {\mathfrak {m}}_{\tilde {R}}$ c'est-à-dire le fermé de
 $\tilde {\mathfrak {m}}_{\tilde {R}}$ obtenu par intersection avec la fibre en
 $0$ de l'application
 $\tilde {\mathfrak {u}}_- \to \mathcal {A}_{-}$. Soit
 $f\in \mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$. On a introduit en (7.4.1.1) un noyau
 $\tilde {j}_{\mathfrak {o}}^{T}(f,g)$ pour
 $g\in U(\mathbb {A})$. Le lemme suivant en fournit une expression alternative.
Lemme 12.2.4.1 Pour tout  $g\in U(\mathbb {A})$, on a
 \[ \tilde{j}^{T}_{\mathfrak{o}}(f,g)=\sum_{\tilde{R} \in \mathcal{F}^{\tilde{U}_-}(P_0^{-})}\ \sum_{\delta\in R(F)\backslash U(F)} \Upsilon^{T}_{\tilde{R}}(\delta g) \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{R}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{R}}(\mathbb{A})} f((\delta g)^{{-}1}\cdot \iota^{\flat}(X^{+},X^{-}+Y+U))\,dU \]
où  $R=\tilde {R} \cap U_-$.
Demonstration La preuve est analogue à la preuve du lemme 7.5.5.1.
12.3 Démonstration du théorème 11.4.7.1
12.3.1
On continue avec les notations de la section précédente. On pose 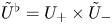 $\tilde {U}^{\flat } = U_{+} \times \tilde {U}_{-}$. On fixe un sous-groupe parabolique minimal
 $P_{0}^{+}$ de
 $U_+$ ainsi que sa partie de Levi
 $M_{0}^{+}$. Ceci définit la chambre positive dans
 $\mathfrak {a}_{P_{0}^{+}\times \tilde {P}_{0}^{-}}^{\tilde {U}^{\flat }}$ et pour tout
 $T'$ dans cette chambre on en déduit des points
 $T'_{\tilde {S}}$ pour tout sous-groupe parabolique
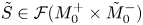 $\tilde {S} \in \mathcal {F}(M_{0}^{+} \times \tilde {M}_{0}^{-})$ par action du groupe de Weyl associé. Pour
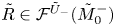 $\tilde {R} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_{0}^{-})$ on note
 $\hat T'_{\tilde {R}}$ la projection orthogonale de
 $T'_{U_{+} \times \tilde {R}}$ à
 $\mathfrak {z}_{\tilde {M}_{0}^{-}} = \mathfrak {a}_{M_{1}}$.
12.3.2
Soit 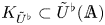 $K_{\tilde {U}^{\flat }}\subset \tilde {U}^{\flat }(\mathbb {A})$, resp.
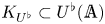 $K_{U^{\flat }}\subset U^{\flat }(\mathbb {A})$, un sous-groupe compact maximal de
 $\tilde {U}^{\flat }(\mathbb {A})$, resp.
 $U^{\flat }(\mathbb {A})$, « en bonne position » par rapport au sous-groupe de Levi
 $M_{0}^{+} \times \tilde {M}_0^{-}$, resp.
 $M_{0}^{+} \times M_0^{-}$. Pour tout
 $x\in U^{\flat }(\mathbb {A})$ et tout sous-groupe parabolique
 $R$ défini sur
 $F$ de
 $U^{\flat }$, soit
 $k_R(x)\in K_{U^{\flat }}$ un élément tel que
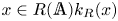 $x\in R(\mathbb {A}) k_{R}(x)$.
Le choix de  $K_{\tilde {U}^{\flat }}$ fait qu'on dispose d'une application de Harish-Chandra
 \[ H_{\tilde{U}^{\flat} \times \tilde{R}}: \tilde{U}^{\flat}(\mathbb{A}) \rightarrow \mathfrak{a}_{ \tilde{U}^{\flat} \times \tilde{R}}. \]
Soit  $\hat H_{\tilde {R}}$ l'application composée de
 $H_{\tilde {U}^{\flat } \times \tilde {R}}$ avec la projection orthogonale
 $\mathfrak {a}_{\tilde {U}^{\flat } \times \tilde {R}} \rightarrow \mathfrak {z}_{\tilde {R}}$.
Soit 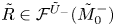 $\tilde {R} \in \mathcal {F}^{\tilde {U}_{-}}(\tilde {M}_{0}^{-})$ et notons
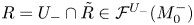 $R = U_{-} \cap \tilde {R} \in \mathcal {F}^{U_{-}}(M_{0}^{-})$. On introduit la famille orthogonale-positive
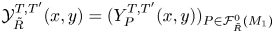 $\mathcal {Y}_{\tilde {R}}^{T, T'}(x,y) = (Y_{P}^{T, T'}(x,y))_{P \in \mathcal {F}^{0}_{\tilde {R}}(M_{1})}$ où
 \[ Y^{T,T'}_{P}(x,y)={-}H_{P}(k_{R}(x)y) + T_{P} - \hat T'_{\tilde{R}} \in \mathfrak{a}_{P} = \mathfrak{z}_{\tilde{R}}. \]
On a alors l'analogue suivant du lemme 7.6.2.1 qui se démontre de même façon que celui-ci.
Lemme 12.3.2.1 Avec les notations ci-dessus, on a l’égalité suivante où le membre de droite est défini en (12.2.4.1)
 \[ \Upsilon^{T}_{\tilde{R}}(xy) = \sum_{\tilde{S} \in \mathcal{F}^{\tilde{U}_{-}}(\tilde{R})} \varepsilon_{\tilde{R}}^{\tilde{S}} \hat \sigma_{\tilde{R}}^{\tilde{S}}(\hat H_{\tilde{R}}( x) - \hat T'_{\tilde{R}} ) \mathrm{B}_{\tilde{S}}^{\tilde{G}}(\hat H_{\tilde{S}}( x) - \hat T'_{\tilde{S}}, \mathcal{Y}_{\tilde{S}}^{T,T'}(x,y)). \]
On a défini tout pour finir la preuve du théorème 11.4.7.1, qui a partir de maintenant va être la même que celle du théorème 6.4.6.1. On se limite donc de résumer son schéma :
1. On suppose d'abord que, avec les notations du § 11.4.4, on a
$\alpha = \beta _{S} \otimes \phi _{S}$ avec $\beta _{S} \in C_{c}^{\infty }(U(\mathbb {A}_{S}))$ et $\phi _{S} \in C_{c}^{\infty }(\Omega ^{\flat })$. On lui associe les fonctions $f_{\alpha }$ et $f_{\alpha }^{\flat }$ par les formules 11.4.5.5 et 11.4.5.6.2. On pose
\begin{gather*} f = f_{\alpha} \otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})} \in C_{c}^{\infty}(\tilde{\mathfrak{u}}(\mathbb{A})), \quad \beta = \beta_{S} \otimes \mathbf{1}_{U(\mathcal{O}^{S})} \in C_{c}^{\infty}(U(\mathbb{A})), \\ \phi = \phi_{S} \otimes \mathbf{1}_{\tilde{\mathfrak{u}}^{\flat}(\mathcal{O}^{S})} \in C_{c}^{\infty}(\tilde{\mathfrak{u}}^{\flat}(\mathbb{A})). \end{gather*}3. En utilisant les lemmes 8.5.10.1, 12.2.4.1 et 12.3.2.1, on montre l'analogue de la proposition 7.6.3.1 suivant. Pour tout
$T \in \mathfrak {a}_{0}^{+}$ assez positif par rapport à support de $f$ on a que l'intégrale
est égale à la somme sur\[ \int_{[U]} \tilde{j}_{\mathfrak{o}}^{T}(f,g) \, dg \]$\tilde {R}_1 \in \mathcal {F}^{\tilde {U}_{-}}(P_{0}^{-})$ de
(12.3.2.1)\begin{align} & \int_{U(\mathbb{A})} \int_{R_1({F}) \backslash U^{\flat}(\mathbb{A})} \mathrm{B}_{\tilde{R}_1}^{U}(\hat H_{\tilde{R}_1}(x) - \hat T'_{\tilde{R}_1}, \mathcal{Y}_{\tilde{R}_1}^{T,T'}(x,y)) \sum_{\tilde{R} \in \mathcal{F}^{\tilde{R}_1}(P_{0}^{-}) }\varepsilon_{\tilde{R}}^{\tilde{R}_1}\nonumber\\ &\quad\times\sum_{\delta \in R({F}) \backslash R_1({F})} \hat \sigma_{\tilde{R}}^{\tilde{R}_1}(\hat H_{\tilde{R}}(\delta x) - \hat T_{\tilde{R}}')\nonumber\\ &\quad\times \sum_{Y\in \mathcal{N}_{\tilde{\mathfrak{m}}_{\tilde{R}}}(F)} \, \int_{\tilde{\mathfrak{n}}_{\tilde{R}}(\mathbb{A})} \beta(y^{{-}1}) \phi((\delta x)^{{-}1} \cdot \iota^{\flat}(X^{+}, X^{-}+Y+U))\,dU \,dx\,dy. \end{align}4. On démontre que l'expression (12.3.2.1) est absolument convergente et est la restriction d'un polynôme-exponentielle en
$(T, T')$ dont la partie purement polynomiale est
• nulle, si
$\tilde {R}_{1} \neq \tilde {U}_{-}$,• égale à
${\operatorname {vol}(U(\mathcal {O}^{S}))}/{\operatorname {vol}(U^{\flat }(\mathcal {O}^{S}))}\cdot I^{U^{\flat }}_{\mathfrak {o}^{\flat }}(f^{\flat }_\alpha \otimes \mathbf {1}_{\tilde {\mathfrak {u}}(\mathcal {O}^{S})})$ si $\tilde {R}_{1} = \tilde {U}_{-}$.
5. Le point précédant démontre le théorème 11.4.7.1 dans le cas où
$\alpha$ est comme ci-dessus.6. On conclut la preuve par un argument de densité comme dans § 7.6.6.

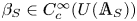
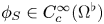


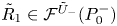


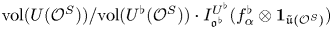


Troisième partie Le transfert singulier global
13. Le cas infinitésimal
13.1 Factorisation de distributions : le cas linéaire
13.1.1
Soit  $E/F$ une extension quadratique de corps de nombres. Soit
 $\eta$ le caractère quadratique de
 $\mathbb {A}_F^{\times }$ associé à
 $E/F$ par la théorie du corps de classes. Soit
 $n\geqslant 1$ et
 $V=F^{n}$. Soit
 $\tilde {\mathfrak {g}}=\widetilde {\mathfrak {gl}}_F(V)$ muni de l'action du groupe
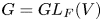 $G=GL_F(V)$. Soit
 $\mathcal {A}$ le quotient catégorique. On reprend les notations et les constructions des sections 5 et 6.
13.1.2 Mesures de Haar
On fixe pour tout  $v\in \mathcal {V}$ une mesure de Haar sur
 $G(F_v)$. On suppose que pour tout
 $v$ fini en dehors d'un ensemble fini de places, la mesure donne le volume
 $1$ au sous-groupe compact ouvert
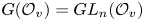 $G(\mathcal {O}_v)=GL_n(\mathcal {O}_v)$. On en déduit une mesure de Haar sur
 $G(\mathbb {A})$.
13.1.3
Pour toute place  $v$ de
 $F$, on dispose d'un espace de Schwartz–Bruhat
 $\mathcal {S}(\tilde {\mathfrak {g}}(F_v))$ (cf. § 2.2.4) et d'un sous-espace
 $\mathcal {S}(\tilde {\mathfrak {g}}(F_v))_{\eta }$ de fonctions instables (cf. 6.2.1). Soit
 $\eta _v$ la composante en
 $v$ du caractère
 $\eta$ et
 \[ \mathcal{I}(\eta_v)= \mathcal{S}(\tilde{\mathfrak{g}}(F_v))/ \mathcal{S}(\tilde{\mathfrak{g}}(F_v))_{\eta_v} \]
le quotient. Pour tout ensemble fini  $S$ de places de
 $F$, soit
 \[ \mathcal{I}(\eta)_S=\bigotimes_{v\in S} \mathcal{I}(\eta_v) \]
le produit tensoriel. Pour tous ensembles finis  $S\subset S'$ de places de
 $F$, contenant les places archimédiennes, on a une application
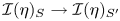 $\mathcal {I}(\eta )_S \to \mathcal {I}(\eta )_{S'}$ donnée par
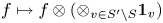 $f \mapsto f\otimes (\otimes _{v\in S'\setminus S} \mathbf {1}_v)$ où, pour toute place non-archimédienne de
 $F$, on note
 $\mathbf {1}_{v}$ l'image de la fonction caractéristique de
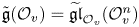 $\tilde {\mathfrak {g}}(\mathcal {O}_v)=\widetilde {\mathfrak {gl}}_{\mathcal {O}_v}(\mathcal {O}_v^{n})$.
Soit
 \[ \mathcal{I}(\eta)= \varinjlim_{S} \mathcal{I}(\eta)_S. \]
13.1.4
En utilisant la base canonique de  $V=F^{n}$, on construit un facteur
 $\tilde {\eta }$ (cf. § 6.1.1). Le choix de ce facteur et des mesures de Haar permet de définir des intégrales orbitales locales semi-simples régulières (cf. § 6.1.3). Pour tout
 $v\in \mathcal {V}$, on a une application linéaire injective
 \begin{equation} I^{\tilde{\eta}}_v: \mathcal{I}(\eta_v) \to \mathcal{C}^{\infty}( \mathcal{A}^{\operatorname{rss}}(F_v)) \end{equation}
donnée par
 \[ I^{\tilde{\eta}}_v(f): a \mapsto I_{a,v}^{\tilde{\eta}}(f). \]
Pour tout ensemble fini  $S\subset \mathcal {V}$, on définit, plus généralement, une application linéaire injective
 \begin{equation} I^{\tilde{\eta}}_S: \mathcal{I}(\eta)_S \to \mathcal{C}^{\infty}( \mathcal{A}^{\operatorname{rss}}(\mathbb{A}_S)). \end{equation}
Soit
 \[ \mathcal{C}^{\infty}(\mathcal{A}^{\operatorname{rss}})=\varinjlim_S \mathcal{C}^{\infty}( \mathcal{A}^{\operatorname{rss}}(\mathbb{A}_S)) \]
où la limite est prise sur les ensembles finis  $S\subset \mathcal {V}$ assez grands et les applications de transition sont données pour
 $S\subset S'$ (et
 $S$ assez grand contenant les places archimédiennes) par
 \[ \phi \mapsto \phi \prod_{v\in S' \setminus S} I_v^{\tilde{\eta}}(\mathbf{1}_{v}). \]
Les applications  $I^{\tilde {\eta }}_S$ induisent alors une application injective
 \[ \operatorname{Orb}^{\eta}: \mathcal{I}(\eta) \to \mathcal{C}^{\infty}(\mathcal{A}^{\operatorname{rss}}). \]
Celle-ci est construite à l'aide du facteur  $\tilde {\eta }$ (qui dépend du choix d'une base de
 $V$) mais il est facile de voir que l'application
 $\operatorname {Orb}^{\eta }$ ne dépend que de
 $\eta$.


13.2 Factorisation de distributions : le cas hermitien
13.2.1
Pour tout groupoïde  $\mathcal {X}$, soit
 $|\mathcal {X}|$ l'ensemble de ses classes d'isomorphismes.
13.2.2
On continue avec les notations du § 13.1.1. Soit  $\sigma$ le générateur de
 $\operatorname {Gal}(E/F)$. Soit
 $\mathcal {H}=\mathcal {H}_{n,E/F}$ le groupoïde quotient de l'ensemble des formes
 $\sigma$-hermitiennes non-dégénérées sur
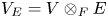 $V_E=V\otimes _F E$ par l'action de
 $GL_E(V_E)$. Les classes d'isomorphismes de
 $\mathcal {H}$ sont les classes d’équivalences de formes
 $\sigma$-hermitiennes non-dégénérées sur
 $V_E$. Pour tout
 $\Phi \in \mathcal {H}$, on dispose du groupe unitaire
 $U_\Phi$, de l'espace
 $\tilde {\mathfrak {u}}_\Phi$ sur lequel agit
 $U_\Phi$, d'un morphisme
 $\tilde {\mathfrak {u}}_\Phi \to \mathcal {A}$ qui identifie
 $\mathcal {A}$ au quotient catégorique de
 $\tilde {\mathfrak {u}}_\Phi$ par
 $U_\Phi$ (cf. §§ 8.1.1, 8.1.2).
13.2.3
Pour toute place  $v$ de
 $F$, soit
 $F_v$ le complété de
 $F$ et
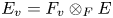 $E_v=F_v\otimes _F E$. Soit
 $\sigma _v=1\otimes \sigma$. Soit
 $\mathcal {H}_v$ le groupoïde quotient de l'ensemble des formes
 $\sigma _v$-hermitiennes non-dégénérées sur
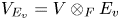 $V_{E_v}=V\otimes _F E_v$ par l'action de
 $GL_{E_v}(V_{E_v})$. Comme précédemment, on associe à
 $\Phi \in \mathcal {H}_v$, les objets
 $U_\Phi , \tilde {\mathfrak {u}}_{\Phi }$ définis sur
 $F_v$. On fixe sur
 $U_\Phi (F_v)$ une mesure de Haar. On exige les conditions de compatibilité suivantes :
• pour tout isomorphisme entre
$\Phi$ et $\Phi '$, on demande que les mesures de Haar se correspondent via l'isomorphisme
qui s'en déduit. Un tel isomorphisme est bien défini à conjugaison près par un élément de\[ U_\Phi \to U_{\Phi'} \]$U_\Phi (F_v)$ ;• si
$v$ est finie, non ramifiée dans $E$ et que $V_{E_v}$ possède un $\mathcal {O}_{E_v}$-réseau auto-dual pour $\Phi$, on normalise la mesure de Haar en imposant qu'elle donne le volume $1$ au sous-groupe qui stabilise ce réseau.


Il est possible de satisfaire ces conditions : les automorphismes de  $\Phi$ agissent par automorphismes intérieurs sur
 $U_\Phi (F_v)$ et préservent donc toute mesure de Haar ; dans le second cas, ils agissent transitivement sur l'ensemble des réseaux auto-duaux. Toujours dans le second cas, on fixe et on note
 $V(\mathcal {O}_{E_v})$ un tel réseau. On dispose alors d'un
 $\mathcal {O}_{F_v}$-réseau
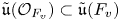 $\tilde {\mathfrak {u}}(\mathcal {O}_{F_v}) \subset \tilde {\mathfrak {u}}(F_v)$ formé des couples
 $(A,b)$ où
 $A$ est un endomorphisme qui stabilise le réseau
 $V(\mathcal {O}_{E_v})$ et
 $b\in V(\mathcal {O}_{E_v})$.
Si  $v$ est décomposée dans
 $E$, l'ensemble
 $|\mathcal {H}_v|$ est réduit à un singleton. Pour
 $\Phi \in \mathcal {H}_v$, on fixe une identification de l'action de
 $U_{\Phi }$ sur
 $\tilde {\mathfrak {u}}_{\Phi }$ à celle de
 $GL_{F_v}(n)$ sur
 $\widetilde {\mathfrak {gl}}_{F_v}(n)$.
Supposons que  $v$ n'est pas décomposée dans
 $E$. L'ensemble
 $|\mathcal {H}_v|$ est fini et il possède
 $n+1$ éléments ou
 $2$ éléments selon que
 $v$ est archimédienne ou non. Supposons de plus que
 $v$ est non-archimédienne et inerte dans
 $E$. Les deux objets de
 $\mathcal {H}_v$, disons
 $\Phi _0$ et
 $\Phi _1$ (à isomorphisme près), sont distingués par le fait que le discriminant
 $\operatorname {disc}(\Phi _0)$ est une norme alors que
 $\operatorname {disc}(\Phi _1)$ n'en est pas une, ou encore qu'il existe un
 $\mathcal {O}_{E_v}$-réseau auto-dual dans
 $V_{E_v}$ pour
 $\Phi _0$ alors qu'il n'y en a pas pour
 $\Phi _1$.
Notons enfin que l'extension des scalaires induit un morphisme de localisation  $\mathcal {H} \to \mathcal {H}_v$.
13.2.4 Espace $\mathcal {I}(\mathcal {H}_v)$

Soit  $v\in \mathcal {V}$ et
 $\Phi \in \mathcal {H}_v$. On note
 $U$,
 $\tilde {\mathfrak {u}},\ldots$ au lieu de
 $U_\Phi$,
 $\tilde {\mathfrak {u}}_\Phi$ etc. On a défini (cf. § 2.2.4) l'espace de Schwartz–Bruhat
 $\mathcal {S}(\tilde {\mathfrak {u}}(F_v))$. Puisqu'on dispose d'une mesure de Haar sur
 $U(F_v)$, on a une application linéaire
 \[ \mathcal{S}(\tilde{\mathfrak{u}}(F_v)) \to \mathcal{C}^{\infty}(\mathcal{A}^{\operatorname{rss}}) \]
donnée par les intégrales orbitales locales semi-simples régulières (cf. section 11.1). Elle se factorise par le quotient
 \[ \mathcal{I}(\Phi)=\mathcal{S}(\tilde{\mathfrak{u}}(F_v))/\mathcal{S}(\tilde{\mathfrak{u}}(F_v))_0 \]
(cf. § 11.2.1) en une application injective
 \begin{equation} I^{\Phi}: \mathcal{I}(\Phi) \to \mathcal{C}^{\infty}(\mathcal{A}^{\operatorname{rss}}). \end{equation}
Lemme 13.2.4.1 Soit  $\Phi$ et
 $\Phi '$ deux objets de
 $\mathcal {H}_v$ isomorphes. Les espaces
 $\mathcal {I}(\Phi )$ et
 $\mathcal {I}(\Phi ')$ sont canoniquement isomorphes. Cet isomorphisme canonique envoie
 $I^{\Phi }$ sur
 $I^{\Phi '}$.
Demonstration Il suffit d'observer que  $U_\Phi (F_v)$ agit trivialement sur
 $\mathcal {I}(\Phi )$ et sur les intégrales orbitales.
Soit
 \[ \mathcal{I}(\mathcal{H}_v)= \bigoplus_{\Phi\in |\mathcal{H}_v|} \mathcal{I}(\Phi). \]
Cet espace est muni de projections 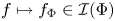 $f\mapsto f_\Phi \in \mathcal {I}(\Phi )$ pour tout
 $\Phi \in \mathcal {H}_v$. Lorsque
 $v\in \mathcal {V}$ est finie et non-ramifiée dans
 $E$, on définit un élément
 $\mathbf {1}_v\in \mathcal {I}(\mathcal {H}_v)$ de la manière suivante.
1. Soit
$v$ est inerte dans $E$. On a alors $\mathcal {I}(\mathcal {H}_v)= \mathcal {I}(\Phi _0)\oplus \mathcal {I}(\Phi _1)$ (cf. § 13.2.3). Soit $\mathbf {1}_v$ l'image dans $\mathcal {I}(\mathcal {H}_v)$ du couple $(\mathbf {1}_{\tilde {\mathfrak {u}}(\mathcal {O}_{F_v})},0)$. Cet élément est indépendant du choix du réseau $V(\mathcal {O}_{E_v})$.2. Soit
$v$ est décomposéz dans $E$, $|\mathcal {H}_v|$ est réduit à un singleton $\{\Phi \}$ et $\mathcal {I}(\mathcal {H}_v)= \mathcal {I}(\Phi )$. Soit $\mathbf {1}_v$ l'image dans $\mathcal {I}(\mathcal {H}_v)$ de $\mathbf {1}_{\tilde {\mathfrak {u}}(\mathcal {O}_{F_v})}$. Cet élément est indépendant du choix du réseau $V(\mathcal {O}_{E_v})$.


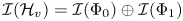


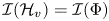


13.2.5
On définit une application linéaire
 \begin{equation} I_v:\mathcal{I}(\mathcal{H}_v) \to \mathcal{C}^{\infty}(\mathcal{A}^{\operatorname{rss}}(F_v)) \end{equation}
induite par
 \[ f \mapsto \bigg(a\mapsto \sum_{ \Phi\in |\mathcal{H}_v| } I^{\Phi}_a(f_\Phi)\bigg), \]
où  $I^{\Phi }$ est l'application « intégrale orbitale » définie en (13.2.4.1).
13.2.6
Soit  $S$ un ensemble fini de places de
 $F$, suffisamment grand pour contenir les places archimédiennes et les places non-archimédiennes ramifiées dans
 $F$. Soit
 $\mathcal {H}_S$ le produit des
 $\mathcal {H}_v$ sur
 $v\in S$. On pose alors
 \[ \mathcal{I}(\mathcal{H}_S)=\bigotimes_{v\in S}\mathcal{I}(\mathcal{H}_v). \]
Il est muni d'une projection  $f\mapsto f_\Phi$
 \begin{equation} \mathcal{I}(\mathcal{H}_S) \to \bigotimes_{v\in S} \mathcal{I}(\Phi_v) \end{equation}
pour tout 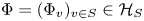 $\Phi =(\Phi _v)_{v\in S}\in \mathcal {H}_S$.
L'application (13.2.5.2) s’étend en une application linéaire injective
 \[ I_S: \mathcal{I}(\mathcal{H}_S) \to \mathcal{C}^{\infty}( \mathcal{A}^{\operatorname{rss}}(\mathbb{A}_S)). \]
On définit alors
 \[ \mathcal{I}(\mathcal{H})=\varinjlim_{S} \mathcal{I}(\mathcal{H}_S) \]
où les applications de transition 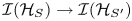 $\mathcal {I}(\mathcal {H}_S) \to \mathcal {I}(\mathcal {H}_{S'})$ sont données par
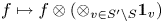 $f \mapsto f\otimes (\otimes _{v\in S'\setminus S} \mathbf {1}_v)$.
13.2.7 Distributions $I^{\mathcal {H}}$

Soit  $\Phi \in \mathcal {H}$ et
 $\tilde {\mathfrak {u}}, U$, etc. les objets qui lui sont attachés. Soit
 \[ S_\Phi\subset \mathcal{V} \]
l'ensemble fini des places archimédiennes, des places ramifiées dans  $E$ et des places telles que le discriminant
 $\operatorname {disc}(\Phi _v)$ ne soit pas une norme de
 $E_v/F_v$. Le groupe
 $U(\mathbb {A})$ est muni de la mesure de Haar produit des mesures fixées sur les
 $U(F_v)$. Soit
 $\mathfrak {o}\in \mathcal {O}(\Phi )$ une orbite semi-simple dans
 $\tilde {\mathfrak {u}}(F)$. On dispose d'une distribution (cf. § 10.2.5)
 \[ I_\mathfrak{o}^{\Phi}= I_\mathfrak{o}^{U_\Phi} \]
sur l'espace de Schwartz  $\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}))$.
Supposons que  $S$ contienne
 $S_\Phi$ et que
 $U$ et
 $\tilde {\mathfrak {u}}$ soient définis sur l'anneau des entiers hors
 $S$. D'après le théorème 11.2.2.1, la forme linéaire
 \[ f\in \bigotimes_{v\in S}\mathcal{S}(\tilde{\mathfrak{u}}(F_v))\mapsto I_\mathfrak{o}^{\Phi}(f\otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})}) \]
se factorise par  $\otimes _{v\in S} \mathcal {I}(\Phi _v)$. Par composition avec (13.2.6.3), on obtient une forme linéaire sur
 $\mathcal {I}(\mathcal {H}_S)$. Cette forme ne dépend pas du choix du modèle entier (cf. § 10.2.1) toujours par le théorème 11.2.2.1. Dans la suite, on note simplement
 \[ \mathbf{1}^{S}= \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})} \]
sans préciser le modèle entier choisi.
Par une nouvelle application du théorème 11.2.2.1, on obtient une forme linéaire
 \[ I_\mathfrak{o}^{\Phi}: \mathcal{I}(\mathcal{H}) \to \mathbb{C}. \]
Celle-ci ne dépend que de la classe de  $\Phi$ (plus exactement une équivalence entre des formes
 $\Phi$ et
 $\Phi '$ permet d'identifier l'orbite
 $\mathfrak {o}$ à une orbite
 $\mathfrak {o}'$ associée à
 $\Phi '$ et les formes linéaires
 $I_\mathfrak {o}^{\Phi }$ et
 $I_{\mathfrak {o}'}^{\Phi '}$ ainsi obtenues sont égales).
Lemme 13.2.7.1 Soit  $f\in \mathcal {I}(\mathcal {H})$. Il existe un ensemble fini
 $S_f \subset \mathcal {V}$ tel que si
 $S_\Phi \not \subset S_f$, on a
 \[ I_\mathfrak{o}^{\Phi}(f)=0 \]
pour tout  $\mathfrak {o}\in \mathcal {O}(\Phi )$.
Demonstration Soit  $f\in \mathcal {I}(\mathcal {H})$. Soit
 $S=S_f\subset \mathcal {V}$ un ensemble fini tel que
1.
$S$ contienne les places archimédiennes et les places de $F$ ramifiées dans $E$ ;2.
$f\in \mathcal {I}(\mathcal {H})$ est représentée par $f_S\in \mathcal {I}(\mathcal {H}_S)$.


Supposons que  $S_\Phi \not \subset S$. Soit
 $S'=S\cup S_\Phi$ et
 $f_{S'}$ l'image de
 $f_S$ dans
 $\mathcal {I}(\mathcal {H}_{S'})$. L'image de
 $f_{S'}$ par l'application (cf. (13.2.6.3))
 \[ \mathcal{I}(\mathcal{H}_{S'}) \to \bigotimes_{s\in S'} \mathcal{I}(\Phi_v) \]
est nulle. On a donc pour tout  $\mathfrak {o}\in \mathcal {O}(\Phi )$
 \begin{align*} I_\mathfrak{o}^{\Phi}(f)&= I_\mathfrak{o}^{\Phi}(f_{S'} \otimes \mathbf{1}^{S'} ) \\ &=0. \end{align*}
On définit pour tout  $a\in \mathcal {A}(F)$ et
 $f\in \mathcal {I}(\mathcal {H})$
 \[ I_a^{\Phi}(f)=\sum_{\mathfrak{o}\in \mathcal{O}(\Phi)_a} I_\mathfrak{o}^{\Phi}(f), \]
cf. assertion 4 du théorème 10.2.5.1, la somme ci-dessus étant a priori infinie mais du moins absolument convergente.
On définit alors pour tout  $a\in \mathcal {A}(F)$ et
 $f\in \mathcal {I}(\mathcal {H})$
 \begin{equation} I_a^{\mathcal{H}}(f)= \sum_{\Phi\in |\mathcal{H}| } I_a^{\Phi}(f). \end{equation}
Cela fait sens par le lemme suivant.
Lemme 13.2.7.2 Pour tout  $f$, il existe un ensemble fini
 $H_f\subset |\mathcal {H}|$ tel que pour tous
 $a\in \mathcal {A}(F)$ et
 $\Phi \in |\mathcal {H}|$, on a
 \[ I_a^{\Phi}(f)=0 \]
sauf si  $\Phi \in H_f$. En particulier, dans la somme (13.2.7.4), il n'y a qu'un nombre fini de termes non nuls.
Demonstration D'après le lemme 13.2.7.1, il existe un ensemble fini  $S_f$ contenant les places archimédiennes tel que seules les formes hermitiennes
 $\Phi$ vérifiant
 $S_\Phi \subset S_f$ contribuent effectivement. Par conséquent, la classe de telles formes
 $\Phi$ est déterminée hors
 $S_f$. Mais il n'y a alors qu'un nombre fini
 $H_f$ de telles formes
 $\Phi$ à équivalence près.
13.3 Le théorème de transfert
13.3.1
On poursuit avec les notations des deux sections précédentes.
13.3.2 Correspondance locale
On dit que des éléments  $f\in \mathcal {I}(\eta _v)$ et
 $f'\in \mathcal {I}(\mathcal {H}_v)$ se correspondent si on l’égalité
 \begin{equation} I^{\tilde{\eta}}_v(f) = I_v(f'). \end{equation}
Lorsque  $v$ est finie ou scindée dans
 $E$, cette correspondance induit en fait un isomorphisme
 \begin{equation} \mathcal{I}(\eta_v) \simeq \mathcal{I}(\mathcal{H}_v). \end{equation}
C'est tautologique si  $v$ est scindée dans
 $E$ et c'est la traduction de l’énoncé du transfert non-archimédien pour
 $v$ finie non scindée (cf. [Reference ZhangZha14b] théorème 2.6). Il en serait de même pour une place archimédienne mais non-scindée si le transfert archimédien était connu (pour des résultats partiels, cf. [Reference XueXue19]).
13.3.3 Le lemme fondamental
Pour  $v\in \mathcal {V}$ finie, non-ramifiée dans
 $E$, l'isomorphisme (13.3.2.2) envoie l’élément
 $\mathbf {1}_v\in \mathcal {I}(\eta _v)$ sur l’élément
 $\mathbf {1}_v\in \mathcal {I}(\mathcal {H}_v)$. Lorsque
 $v$ est décomposé, cet énoncé est tautologique alors que pour
 $v$ inerte c'est le lemme fondamental conjecturé par Jacquet–Rallis [Reference Jacquet and RallisJR11] et démontré par Yun et Gordon [Reference YunYun11] lorsque la caractéristique résiduelle est assez grande. Dans une version antérieure de l'article, on travaillait avec cette dernière contrainte. On peut dorénavant s'en affranchir (cf. le papier [Reference Beuzart-PlessisBeu19]).
Remarque 13.3.3.1 Le lecteur attentif ne manquera pas d'observer que le facteur de transfert utilisé par Yun ne correspond pas à celui que nous utilisons. En fait, les deux définitions diffèrent par  $\eta _v(d_n(X))$ (notations du § 3.1.4). Mais lorsque
 $d_n(X)$ est de valuation impaire, l'intégrale orbitale sur le groupe linéaire est nulle et ce quel que soit le facteur de transfert.
13.3.4
Le lemme fondamental implique que les applications  $I_S$ du § 13.2.6 induisent une application linéaire injective
 \[ \operatorname{Orb}: \mathcal{I}(\mathcal{H}) \to \mathcal{C}^{\infty}(\mathcal{A}^{\operatorname{rss}}). \]
On dit alors que deux éléments  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ se correspondent si
 \[ \operatorname{Orb}^{\eta}(f)=\operatorname{Orb}(f'). \]
On peut alors énoncer le théorème principal de cette section.
Théorème 13.3.4.1 Soit  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ qui se correspondent. On a alors
 \[ I_a^{\eta}(f)= I_a^{\mathcal{H}}(f') \]
pour tout  $a\in \mathcal {A}(F)$.
On écarte le cas immédiat de  $a\in \mathcal {A}^{\operatorname {rss}}(F)$ au paragraphe suivant. La démonstration des autres cas du théorème se trouve aux section 13.4 et 13.5.
13.3.5 Cas $a\in \mathcal {A}^{\operatorname {rss}}(F)$

Dans ce cas, il existe une unique forme  $\Phi \in \mathcal {H}$ (à isomorphisme près) telle que
 $\tilde {\mathfrak {u}}_{\Phi ,a}(\mathbb {A})\not =\emptyset$ et dans ce cas on a aussi que
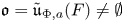 $\mathfrak {o}=\tilde {\mathfrak {u}}_{\Phi ,a}(F)\not =\emptyset$ est une orbite semi-simple. Soit
 $U=U_\Phi$. On a donc
 \[ I_a^{\mathcal{H}}(f')= I_\mathfrak{o}^{\Phi}(f'). \]
Soit  $S$ un ensemble fini de places contenant les places archimédiennes et les places ramifiées tel que
• Pour tout
$v\notin S$, le discriminant de $\Phi _v$ est une norme ;•
$f$ et $f'$ sont représentés par respectivement par $f_S\in \mathcal {I}(\eta _S)$ et $f'_S \in \mathcal {I}(\mathcal {H}_S)$ ;•
$a\in \mathcal {A}^{\operatorname {rss}}(\mathcal {O}_v)$ pour $v\notin S$.


On a alors
 \[ I_a^{\eta}(f)= I^{\tilde{\eta}}_{a,S}(f_S) \]
et
 \[ I_\mathfrak{o}^{\Phi}(f')= I_{a,S}(f'_S) \]
et l’égalité à démontrer résulte directement du fait que  $f$ et
 $f'$ se correspondent.
13.4 Cas de descente
13.4.1
Soit  $a_0\in \mathcal {A}^{(r)}(F)$ avec
 $0\leqslant r < n$. On reprend les notations de la section 8.4. On dispose donc d'une décomposition associée à
 $a_0$
 \[ V=V^{+} \oplus \bigg(\bigoplus_{i\in I} V_i\bigg) \oplus \bigg(\bigoplus_{j\in J}V_j\bigg) \]
où  $V^{+}$ est un
 $F$-espace et
 $V_i$ est un
 $F_i$-espace pour tout
 $i\in I\cup J$. L'invariant
 $a_0$ définit une collection
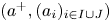 $(a^{+}, (a_i)_{i\in I\cup J})$ où
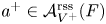 $a^{+}\in \mathcal {A}_{V^{+}}^{\operatorname {rss}}(F)$ et
 $a_i\in \mathcal {A}_{V_i}^{(0)}(F)$ pour tout
 $i\in I\cup J$. On dispose d'un élément
 $\alpha _i\in F_i$ pour tout
 $i\in I\cup J$.
13.4.2
Comme à la section 3.4, on dispose du groupe
 \[ H=GL_F(V^{+})\times \prod_{i\in I\cup J} GL_{F_i}(V_i) \]
agissant sur 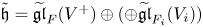 $\tilde {\mathfrak {h}}=\widetilde {\mathfrak {gl}}_F(V^{+})\oplus (\oplus \widetilde {\mathfrak {gl}}_{F_i}(V_i))$. Soit
 $\mathcal {A}_H$ le quotient catégorique. Par restriction des scalaires, on regarde
 $H$ comme un sous-
 $F$-groupe de
 $G$. Dans toute cette section, on suppose que
 $H$ est un sous-groupe propre de
 $G$. Le caractère
 $\eta \circ \det$ induit donc un caractère sur
 $H(\mathbb {A})$ qui est trivial sur chaque facteur
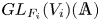 $GL_{F_i}(V_i)(\mathbb {A})$ pour
 $i\in J$. On fixe sur
 $V^{+}$, resp. sur
 $V_i$ pour tout
 $i\in I\cup J$, une
 $F$-base, resp. une
 $F_i$-base. Cela permet de définir un facteur
 $\tilde {\eta }_H$ (cf. § 6.4.7) et d'identifier chaque facteur de
 $H$ à un certain
 $GL(m)$ sur un corps
 $F$ ou
 $F_i$. On suit alors les préconisations du § 13.1.2 pour le choix d'une mesure de Haar sur
 $H(\mathbb {A})$ et ses composantes locales.
Comme dans la section 13.1, on définit dans ce contexte les objets suivants pour tout  $S\subset \mathcal {V}$ fini :
• un espace
$\mathcal {I}^{H}(\eta _v)= \mathcal {S}(\tilde {\mathfrak {h}}(F_v))/ \mathcal {S}(\tilde {\mathfrak {h}}(F_v))_{\eta _v}$ ;• des espaces
$\mathcal {I}^{H}(\eta )_S=\otimes _{v\in S} \mathcal {I}^{H}(\eta _v)$ et $\mathcal {I}^{H}(\eta )= \varinjlim _{S} \mathcal {I}^{H}(\eta )_S$ ;• une application intégrale orbitale
$I_S^{\tilde {\eta }_H}: \mathcal {I}^{H}(\eta )_S \to \mathcal {C}^{\infty }( \mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S))$ ;• une application injective
\[ \operatorname{Orb}^{\eta}: \mathcal{I}^{H}(\eta) \to \mathcal{C}^{\infty}(\mathcal{A}_H^{\operatorname{rss}})=\varinjlim_S \mathcal{C}^{\infty}( \mathcal{A}^{\operatorname{rss}}_H(\mathbb{A}_S))~; \]• des distributions pour tout
$a\in \mathcal {A}_H(F)$ (cf. section 5.3)
\[ I_a^{H,\eta}: \mathcal{I}^{H}(\eta) \to \mathbb{C}. \]
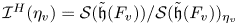
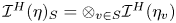
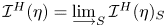
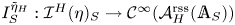


13.4.3
On note par un indice  $E$ les
 $E$-espaces vectoriels obtenus par extension des scalaires d'un
 $F$-espace vectoriel. Par exemple, pour
 $i\in I\cup J$, on a
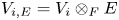 $V_{i,E}=V_i \otimes _F E$ qui est aussi un
 $E_i$-module pour
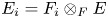 $E_i=F_i\otimes _F E$.
Soit  $\mathcal {H}^{\flat }$ la catégorie dont les objets sont les familles
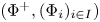 $(\Phi ^{+},(\Phi _i)_{i\in I})$ où
 $\Phi ^{+}$, resp.
 $\Phi _i$, est une forme
 $\sigma$-hermitienne, resp.
 $\sigma _i$-hermitienne, non-dégénérée sur
 $V^{+}_E$, resp sur le
 $E_i$-espace vectoriel
 $V_{i,E}$. Les morphismes sont donnés par l’équivalence des formes, composante par composante. Précisons pour éviter les confusions, que si
 $I$ est vide et si
 $V^{+}=0$ alors cette catégorie contient un unique objet.
Pour tout 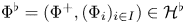 $\Phi ^{\flat } =(\Phi ^{+},(\Phi _i)_{i\in I}) \in \mathcal {H}^{\flat }$, on dispose d'un groupe
 \[ U_{\Phi^{\flat}}= U_{\Phi^{+}} \times \prod_{i\in I} U_{\Phi_i} \times \prod_{j\in J} GL_{F_j} (V_j) \]
qui agit sur l'espace
 \[ \tilde{\mathfrak{u}}_{\Phi^{\flat}}= \tilde{\mathfrak{u}}_{\Phi^{+}} \oplus \bigg(\bigoplus_{i\in I} \tilde{\mathfrak{u}}_{\Phi_i} \bigg)\oplus \bigoplus_{j\in J} \widetilde{\mathfrak{gl}}_{F_j} (V_j) \]
qu'on voit, par restriction des scalaires, comme des objets définis sur  $F$. Le quotient catégorique est l'espace
 $\mathcal {A}_H$ introduit plus haut. Fixons également pour
 $j\in J$ une forme
 $\sigma _j$-hermitienne non-dégénérée,
 $\Phi _j$, sur le
 $E_j$-module
 $V_{j,E}$. On dispose alors d'un morphisme
 \[ \mathcal{H}^{\flat} \to \mathcal{H} \]
qui consiste à envoyer 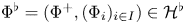 $\Phi ^{\flat } =(\Phi ^{+},(\Phi _i)_{i\in I}) \in \mathcal {H}^{\flat }$ sur la forme
 $\Phi$ sur
 $V_E$ donnée par (cf. notations du § 8.5.2)
 \begin{equation} \Phi=\Phi^{+}\oplus^{{\perp}} \bigg(\bigoplus^{{\perp}}_{i\in I\cup J} \Phi_{i,E}\bigg). \end{equation}
Au moyen de ce choix supplémentaire, on identifie  $U_{\Phi ^{\flat }}$ à un sous-groupe de
 $U_\Phi$. Suivant les préconisations des §§ 13.1.2 et 13.2.3, on dispose de mesures de Haar sur
 $U_{\Phi ^{\flat }}(\mathbb {A})$ et ses composantes locales.
Bien sûr, pour tout  $v\in \mathcal {V}$, on définit de manière évidente un pendant local
 $\mathcal {H}_v^{\flat }$ à
 $\mathcal {H}^{\flat }$, des objets
 $U_{\Phi ^{\flat }}$ et
 $\tilde {\mathfrak {u}}_{\Phi ^{\flat }}$ pour
 $\Phi ^{\flat }\in \mathcal {H}_v^{\flat }$, un morphisme de localisation etc.
Pour tout  $\Phi ^{\flat }\in \mathcal {H}^{\flat }$, soit
 $\mathcal {O}(\Phi ^{\flat })$ l'ensemble des orbites semi-simples de
 $U_{\Phi ^{\flat }}(F)$ dans
 $\tilde {\mathfrak {u}}_{\Phi ^{\flat }}(F)$. Pour tout
 $a\in \mathcal {A}_H(F)$, soit
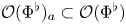 $\mathcal {O}(\Phi ^{\flat })_a\subset \mathcal {O}(\Phi ^{\flat })$ le sous-ensemble des orbites d'invariant
 $a$.
Comme précédemment, on introduit les objets suivants pour tout  $v\in \mathcal {V}$ et tout
 $S\subset \mathcal {V}$ fini :
• pour tout
$\Phi ^{\flat } \in \mathcal {H}^{\flat }_v$, un espace $\mathcal {I}(\Phi ^{\flat })= \mathcal {S}(\tilde {\mathfrak {u}}_{\Phi ^{\flat }}(F_v))/ \mathcal {S}(\tilde {\mathfrak {u}}_{\Phi ^{\flat }}(F_v))_{0}$ ;• pour tout
$v\in \mathcal {V}$ un espace
\[ \mathcal{I}(\mathcal{H}_v^{\flat})=\bigoplus_{\Phi ^{\flat}\in |\mathcal{H}_v ^{\flat}|}\mathcal{I}(\Phi^{\flat})~; \]• des espaces
$\mathcal {I}(\mathcal {H}^{\flat })_S=\otimes _{v\in S} \mathcal {I}(\mathcal {H}^{\flat }_v)$ et $\mathcal {I}(\mathcal {H}^{\flat })= \varinjlim _{S} \mathcal {I}(\mathcal {H}^{\flat })_S$ ;• des applications « intégrale orbitale »
$I_S: \mathcal {I}(\mathcal {H}^{\flat })_S \to \mathcal {C}^{\infty }( \mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S))$ ;• d'une application injective (cf. §§ 13.3.3 et 13.3.4)
\[ \operatorname{Orb}: \mathcal{I}( \mathcal{H}^{\flat}) \to \mathcal{C}^{\infty}(\mathcal{A}_H^{\operatorname{rss}})~; \]• pour tout
$\Phi ^{\flat }\in \mathcal {H}^{\flat }$ et tout $\mathfrak {o}\in \mathcal {O}(\Phi ^{\flat })$ une distribution (cf. § 10.4.2)
\[ I^{\Phi^{\flat}}_\mathfrak{o} : \mathcal{I}( \mathcal{H}^{\flat}) \to \mathbb{C}~; \]• pour tout
$a\in \mathcal {A}_H(F)$ une distribution
définie par\[ I_a^{\flat}: \mathcal{I}( \mathcal{H}^{\flat}) \to \mathbb{C} \]\[ I_a^{\flat}= \sum_{\Phi^{\flat}\in |\mathcal{H}^{\flat}|}\ \sum_{ \mathfrak{o}\in \mathcal{O}(\Phi^{\flat})_a } I^{\Phi^{\flat}}_\mathfrak{o} . \]

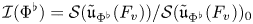


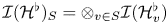
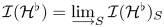
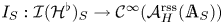


13.4.4 Hypothèse de récurrence
En raisonnant par récurrence sur la dimension de  $G$, on peut et on va supposer que le théorème 13.3.4.1 vaut pour le sous-groupe propre
 $H$. Par conséquent, pour toutes
 $f\in \mathcal {I}^{H}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H}^{\flat })$ telles que
 \[ \operatorname{Orb}^{\eta}(f)=\operatorname{Orb}(f') \]
on a
 \[ I_a^{H,\eta}(f)= I_a^{\flat}(f') \]
pour tout  $a\in \mathcal {A}_H(F)$.
13.4.5 Réécriture de $I_{a_0}^{\mathcal {H}}$

L'invariant  $a_0$ fixé au § 13.4.1 correspond à une famille
 \[ (a^{+}, (a_i)_{i\in I\cup J})\in \mathcal{A}_H. \]
Comme on a 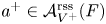 $a^{+}\in \mathcal {A}_{V^{+}}^{\operatorname {rss}}(F)$, il existe une unique forme hermitienne non-dégénérée
 $\Phi ^{+}$ sur
 $V^{+}_E$ (à équivalence près) telle que
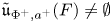 $\tilde {\mathfrak {u}}_{\Phi ^{+},a^{+}}(F)\not =\emptyset$. On fixe une telle forme
 $\Phi ^{+}$ ainsi qu'un élément
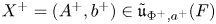 $X^{+}=(A^{+},b^{+})\in \tilde {\mathfrak {u}}_{\Phi ^{+},a^{+}}(F)$. Soit
 $\mathcal {H}_I$ le groupoïde quotient de l'ensemble des familles
 $(\Phi _i)_{i\in I}$ de formes
 $\sigma _i$-hermitiennes non-dégénérées
 $\Phi _i$ sur
 $V_{i,E}$ par l'action de
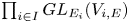 $\prod _{i\in I} GL_{E_i}(V_{i,E})$. Si
 $I=\emptyset$, le groupoïde
 $\mathcal {H}_I$ par convention est le quotient d'un singleton par l'action du groupe trivial. On dispose de deux morphismes
 $\mathcal {H}_I\to \mathcal {H}^{\flat }$ et
 $\mathcal {H}_I\to \mathcal {H}$. Le premier est donné par l'application qui à
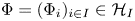 $\Phi =(\Phi _i)_{i\in I} \in \mathcal {H}_I$ associe
 \[ \Phi^{\flat}=(\Phi^{+},(\Phi_i)_{i \in I})\in \mathcal{H}^{\flat}. \]
Le second est induit par l'application qui au même  $\Phi$ associe la forme
 $\tilde {\Phi }$ sur
 $V_E$ obtenue par l’égalité (cf. notations du § 8.5.2)
 \begin{equation} \tilde{\Phi}=\Phi^{+}\oplus^{{\perp}} \bigg(\bigoplus^{{\perp}}_{i\in I\cup J} \Phi_{i,E}\bigg). \end{equation}
Introduisons les éléments 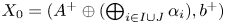 $X_0=(A^{+}\oplus (\bigoplus _{i\in I\cup J} \alpha _i),b^{+})$ et
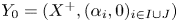 $Y_0=(X^{+},(\alpha _i,0)_{i\in I\cup J})$. Pour tout
 $\Phi \in \mathcal {H}_I$, ce sont des éléments semi-simples respectivement de
 $\tilde {\mathfrak {u}}_{\tilde {\Phi },a_0}(F)$ et
 $\tilde {\mathfrak {u}}_{\Phi ^{\flat },a_0'}(F)$ pour un certain
 $a_0'\in \mathcal {A}_H(F)$ indépendant de
 $\Phi ^{\flat }$.
Il résulte du corollaire 8.4.6.2 que, lorsqu'on fait varier  $\Phi \in |\mathcal {H}_I|$, les classes de
 $U_{\tilde {\Phi }}(F)$-conjugaison de
 $X_0$ parcourent de manière bi-univoque l'ensemble
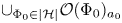 $\cup _{\Phi _0 \in |\mathcal {H}|} \mathcal {O}(\Phi _0)_{a_0}$. De même, quand
 $\Phi$ décrit
 $|\mathcal {H}_I|$, les classes de
 $U_{\Phi ^{\flat }}(F)$-conjugaison de
 $Y_0$ sont exactement les éléments de
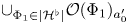 $\cup _{\Phi _1 \in |\mathcal {H}^{\flat }|} \mathcal {O}(\Phi _1)_{a_0'}$.
Par conséquent, si, pour tout  $\Phi \in \mathcal {H}_I$, on note
 $I_{0}^{\tilde {\Phi }}$, resp.
 $I_{0}^{\Phi ^{\flat }}$, la distribution sur
 $\mathcal {I}(\mathcal {H})$, resp.
 $\mathcal {I}(\mathcal {H}^{\flat })$, associée à la forme
 $\tilde {\Phi }$ et l'orbite de
 $X_0$, resp. la forme
 $\Phi ^{\flat }$ et l'orbite de
 $Y_0$, on obtient le lemme suivant.
Remarque 13.4.5.1 On prendra garde que  $I_{0}^{\tilde {\Phi }}$ dépend vraiment de
 $\Phi$ et pas seulement de
 $\tilde {\Phi }$ comme la notation pourrait le laisser croire. On espère que cela ne crée pas de confusion.
Lemme 13.4.5.2 On a les deux égalités :
- \[ \hspace{-15.8pc}1.\hspace{15.8pc} I_{a_0}^{\mathcal{H}}=\sum_{\Phi \in |\mathcal{H}_I|} I_{0}^{\tilde{\Phi}}~; \]
- \[ \hspace{-15.8pc}2.\hspace{15.8pc} I_{a_0'}^{\flat}=\sum_{\Phi \in |\mathcal{H}_I|} I_{0}^{\Phi^{\flat}}. \]


13.4.6
Soit  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ qui se correspondent. Par définition, pour tout
 $a\in \mathcal {A}(F)$, on a
 \begin{equation} I_a^{\mathcal{H}}(f')=\sum_{\Phi\in |\mathcal{H}|}\ \sum_{\mathfrak{o}\in \mathcal{O}(\Phi)_a}I_{\mathfrak{o}}^{\Phi}(f'). \end{equation}
Pour tout ensemble  $S\subset \mathcal {V}$ fini de places contenant les places archimédiennes, soit
 $\mathcal {H}^{S}\subset \mathcal {H}$ et
 $\mathcal {H}_I^{S}\subset \mathcal {H}_I$ les sous-catégories des formes dont le discriminant est une norme hors
 $S$. Les ensembles
 $|\mathcal {H}^{S}|$ et
 $|\mathcal {H}_I^{S}|$ sont finis.
D'après le lemme 13.2.7.1, il existe un ensemble  $S_1$ fini contenant
 $\mathcal {V}_\infty$ tel que
 $I^{\Phi }_\mathfrak {o}(f')=0$ pour tout
 $\Phi \in \mathcal {H}$ tel que
 $S_\Phi \not \subset S_1$ et tout
 $\mathfrak {o}\in \mathcal {O}(\Phi )$. Autrement dit, dans (13.4.6.3), on peut limiter la somme aux
 $\Phi \in |\mathcal {H}^{S_1}|$.
Quitte à agrandir  $S_1$, on suppose qu'il contient toutes les places de
 $F$ qui se ramifient dans l'un des corps
 $E,F_i$ ou
 $E_i$ pour
 $i\in I\cup J$. On travaille avec l'ensemble fini
 $|\mathcal {H}_I^{S_1}|$ identifié à un système de représentants.
Soit  $S$ contenant
 $S_1$ tel que
 $f$ et
 $f'$ sont représentés respectivement par
 $f_S\otimes \mathbf {1}^{S}$ et
 $f_S'\otimes \mathbf {1}^{S}$ et tel que les conditions du § 8.5.10 soient satisfaites. On suppose également que pour
 $v\notin S$, on a
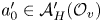 $a_0'\in \mathcal {A}_H'(\mathcal {O}_v)$.
Proposition 13.4.6.1 Il existe 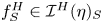 $f^{H}_S\in \mathcal {I}^{H}(\eta )_S$ et
 $f^{\flat }_S\in \mathcal {I}(\mathcal {H}^{\flat })_S$ telles que si l'on note
 $f^{H} \in \mathcal {I}^{H}(\eta )$ et
 $f^{\flat }\in \mathcal {I}(\mathcal {H}^{\flat })$ les éléments représentés respectivement par
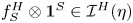 $f^{H}_S\otimes \mathbf {1}^{S}\in \mathcal {I}^{H}(\eta )$ et
 $f^{\flat }_S\otimes \mathbf {1}^{S}$, les trois conditions suivantes sont satisfaites :
1. les fonctions
$f^{H}$ et $f^{\flat }$ se correspondent (au sens du § 13.3.4) ;2.
$I_{a_0}^{\eta }(f)=I_{a_0'}^{\eta }(f^{H})$ ;3. pour toute forme
$\Phi \in \mathcal {H}_I$, on a
\[ I_{0}^{\tilde{\Phi}}(f')=I_{0}^{\Phi^{\flat}}(f^{\flat}). \]


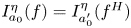


La démonstration occupe les §§ 13.4.7 à 13.4.10. Notons tout de suite le corollaire suivant de la proposition 13.4.6.1 ci-dessus. Ce corollaire démontre donc le théorème 13.3.4.1 pour l’élément  $a=a_0$.
Corollaire 13.4.6.2 On a
 \[ I_{a_0}^{\eta}(f) =I^{\mathcal{H}}_{a_0}(f'). \]
Demonstration En utilisant successivement l'assertion  $2$ de la proposition 13.4.6.1, l'hypothèse de récurrence qu'on applique aux éléments
 $f^{H}$ et
 $f^{\flat }$ qui se correspondent par l'assertion 1 de de la proposition 13.4.6.1, le lemme 13.4.5.2 assertion 2, l'assertion 3 de proposition 13.4.6.1 et enfin l'assertion 1 du lemme 13.4.5.2, on obtient
 \begin{align*} I_{a_0}^{\eta}(f) &= I_{a_0'}^{\eta}(f^{H})\\ &= I_{a_0'}^{\flat}(f^{\flat})\\ &= \sum_{\Phi \in |\mathcal{H}_I| } I^{\Phi^{\flat} }_{0}(f^{\flat})\\ &= \sum_{\Phi \in |\mathcal{H}_I| } I^{ \tilde{\Phi} }_{0}(f')\\ &= I^{\mathcal{H}}_{a_0}(f'). \end{align*}
13.4.7 Construction des fonctions $f^{H}_S$ et $f_S^{\flat }$ dans la proposition 13.4.6.1


Comme au § 6.4.5, on dispose d'ouverts 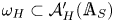 $\omega _H\subset \mathcal {A}_H'(\mathbb {A}_S)$ et
 $\omega \subset \mathcal {A}(\mathbb {A}_S)$ voisinages respectifs de
 $a_0'$ et
 $a_0$. De plus, le morphisme
 $\iota _H$ induit un isomorphisme entre ces ouverts. On pourra restreindre si besoin est ces ouverts.
Pour  $v\in S$, soit
 $\mathcal {H}_{I,v}$ le groupoïde quotient de l'ensemble des familles de formes
 $\sigma _i$-hermitiennes
 $(\Phi _{i,v})_{i\in I}$ sur les
 $V_{i,E_v}$ par le groupe
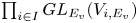 $\prod _{i\in I} GL_{E_v}(V_{i,E_v})$. Rappelons qu'on dispose d'une forme
 $\Phi ^{+}$ et pour
 $j\in J$ d'une forme
 $\Phi _j$. Cela permet de définir comme dans le cas global (cf. 13.4.5) des applications
 $\Phi \in \mathcal {H}_{I,v} \mapsto \Phi ^{\flat }\in \mathcal {H}^{\flat }_v$ et
 $\Phi \in \mathcal {H}_{I,v} \mapsto \tilde {\Phi }\in \mathcal {H}_v$.
Soit  $\mathcal {H}_{I,S}$ le produit en un sens évident des
 $\mathcal {H}_{I,v}$ pour
 $v\in S$. De même, on définit
 $\mathcal {H}^{\flat }_S$. Pour tout
 $\Phi \in \mathcal {H}_{I,S}$, on sait construire alors deux actions de groupes au-dessus de
 $\mathbb {A}_S$ : celle de
 $U_{\tilde {\Phi }}$ sur
 $\tilde {\mathfrak {u}}_{\tilde {\Phi }}$ et celle de
 $U_{\Phi ^{\flat }}$ sur
 $\tilde {\mathfrak {u}}_{\Phi ^{\flat }}$. On prendra garde que ces situations ne viennent pas toujours d'une situation globale ; c'est le cas néanmoins si
 $\tilde {\Phi }$ vient par extension des scalaires d'un élément de
 $\mathcal {H}$ dans le premier cas et si
 $\Phi$ vient par extension des scalaires d'un élément de
 $\mathcal {H}_I$ dans le second.
Dans la suite, on travaille avec les ensembles de classes d'isomorphismes qu'on identifie souvent à un système de représentants.
Pour tous  $\Phi _0\in |\mathcal {H}_S|$ et
 $\Phi _1\in |\mathcal {H}_S^{\flat }|$, on dispose d'ouverts
 $\Omega ^{\Phi _1}=\underline {a}^{-1}(\omega _H)\subset \tilde {\mathfrak {u}}_{\Phi _1}(\mathbb {A}_S)$ et
 $\Omega ^{\Phi _0}=\underline {a}^{-1}(\omega )\subset \tilde {\mathfrak {u}}_{\Phi _0}(\mathbb {A}_S)$.
D'après la discussion du § 11.4.4, pour tout  $\Phi \in |\mathcal {H}_{I,S}|$, on a une submersion
 \begin{equation} U_{\tilde{\Phi}}(\mathbb{A}_S) \times \tilde{\mathfrak{u}}_{\Phi^{\flat}}'(\mathbb{A}_S) \to \tilde{\mathfrak{u}}_{\tilde{\Phi}}(\mathbb{A}_S)~; \end{equation}
soit  $\Omega ^{\Phi }$ l'image de
 $U_{\tilde {\Phi }}(\mathbb {A}_S) \times \Omega ^{\Phi ^{\flat }}$ par celle-ci. Alors
 $\Omega ^{\Phi }$ est un ouvert de
 $\tilde {\mathfrak {u}}_{\tilde {\Phi }}(\mathbb {A}_S)$.
Lemme 13.4.7.1 Quitte à restreindre  $\omega _H$ (et
 $\omega$ en conséquence), pour tout
 $\Phi _0\in |\mathcal {H}_S|$, on a une réunion disjointe
 \[ \Omega^{\Phi_0}=\bigcup_{ \{\Phi\in |\mathcal{H}_{I,S}| \,|\, \tilde{\Phi}=\Phi_0 \}} \Omega^{\Phi}. \]
Demonstration Si  $\Phi _0$ appartient à l'image de
 $|\mathcal {H}_{I,S}|\to |\mathcal {H}_S|$, l’égalité cherchée se vérifie place par place. Soit
 $v\in S$. Pour tout
 $\Phi \in \mathcal {H}_{I,v}$, l'ensemble
 $\operatorname {Ker}(H^{1}(F_v,U_{\Phi ^{\flat }})\to H^{1}(F_v,U_{\tilde {\Phi }} ))$ est naturellement en bijection avec l'ensemble des
 $\Phi '\in |\mathcal {H}_{I,v}|$ tels que
 $\tilde {\Phi }$ et
 $\tilde {\Phi }'$ soient isomorphes dans
 $\mathcal {H}_v$. L’égalité résulte alors de (11.4.4.2), l'ensemble
 $\Omega ^{\Phi '}$ correspondant à
 $\Omega _v^{\varphi }$ si
 $\varphi \in \operatorname {Ker}(H^{1}(F_v,U_{\Phi ^{\flat }})\to H^{1}(F_v,U_{\tilde {\Phi }} ))$ correspond à
 $\Phi '$.
Si  $\Phi _0$ n'appartient pas à l'image de
 $|\mathcal {H}_{I,S}|\to |\mathcal {H}_S|$, il s'agit de voir que l'ouvert
 $\Omega ^{\Phi _0}$ est vide . Il suffit en fait de voir que
 $\tilde {\mathfrak {u}}_{\Phi _0}^{\operatorname {rss}}(\mathbb {A}_S)\cap \Omega ^{\Phi _0}=\emptyset$. Il suffit donc de voir pour tout
 $a\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)\cap \omega$, on a
 $\tilde {\mathfrak {u}}_{\Phi _0,a}(\mathbb {A}_S)=\emptyset$. Un tel
 $a$ est l'image d'un élément
 $a' \in \omega _H\cap \mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}(\mathbb {A}_S)$. D'après le corollaire 8.4.6.2, il existe donc
 $\Phi _1\in |\mathcal {H}^{\flat }_S|$ et
 $Y\in \tilde {\mathfrak {u}}_{\Phi _1}(\mathbb {A}_S)$ tels que
 $\underline {a}(Y)=a'$. La première composante de
 $\Phi _1$ (c'est-à-dire celle associée à
 $V^{+}_E$) est déterminée par la composante correspondante de
 $a'$. Quitte à restreindre l'ouvert
 $\omega _H$, on peut et on va supposer que la première composante de
 $\Phi _1$ est égale à la forme obtenue à partir de
 $\Phi ^{+}$. Il s'ensuit que
 $\Phi _1=\Phi ^{\flat }$ pour un certain
 $\Phi \in \mathcal {H}_{I,S}$. Par hypothèse, les formes
 $\Phi _0$ et
 $\tilde {\Phi }$ ne peuvent être égales. Il est clair alors que le morphisme
 $\iota : \tilde {\mathfrak {u}}'_{\Phi ^{\flat }}(\mathbb {A}_S) \to \tilde {\mathfrak {u}}_{\tilde {\Phi }}(\mathbb {A}_S)$ (cf. (8.5.9.4)) envoie
 $Y$ sur un élément
 $Z$ régulier semi-simple tel que
 $\underline {a}(Z)=a$. Donc
 $\tilde {\mathfrak {u}}_{\tilde {\Phi },a}(\mathbb {A}_S)\not =\emptyset$ et forcément
 $\tilde {\mathfrak {u}}_{\Phi _0,a}(\mathbb {A}_S)=\emptyset$ (par le corollaire 8.4.6.2
 $a$ régulier semi-simple possède une fibre non vide pour une seule forme).
Désormais, on suppose que  $\omega _H$ et
 $\omega$ sont tels que les conclusions du lemme 13.4.7.1 sont valables.
L’élément  $f_S'$ est en fait représenté par une collection
 $(f'_{S,\Phi _0})_{\Phi _0\in \mathcal {H}_S}$ où l'on identifie chaque composante
 $f'_{S,\Phi _0}$ à un élément de
 $\otimes _{v\in S} \mathcal {S}( \tilde {\mathfrak {u}}_{\Phi _0}(F_v))$. Soit
 $\theta \in {C_c^{\infty }}(\omega )$ qui vaut
 $1$ au voisinage de
 $a_0$. On impose que
 $\theta$ est un tenseur pur.
Lemme 13.4.7.2 Pour tout  $\Phi _0\in |\mathcal {H}_S|$, on a
 \[ (\theta \circ \underline{a}) f'_{S,\Phi_0}= \sum_{ \{\Phi\in |\mathcal{H}_{I,S}|\,|\, \tilde{\Phi}=\Phi_0 \} } f'_{S,\Phi} \]
où l'on définit pour  $\Phi \in |\mathcal {H}_{I,S}|$ l’élément
 $f'_{S,\Phi }\in \mathcal {S}(\Omega ^{\Phi })$ par
 \[ f'_{S,\Phi}= (\theta \circ \underline{a}) \mathbf{1}_{\Omega^{\Phi}} f'_{S,\tilde{\Phi}}. \]
Demonstration Le lemme 13.4.7.1 implique que la restriction de  $\theta \circ \underline {a}$ à
 $\tilde {\mathfrak {u}}_{\Phi _0}(\mathbb {A}_S)$ est égale à
 \[ \sum_{ \{\Phi\in |\mathcal{H}_{I,S}|\,|\, \tilde{\Phi}=\Phi_0 \} } (\theta \circ \underline{a}) \mathbf{1}_{\Omega^{\Phi}} . \]
Par ailleurs, puisque  $\Omega ^{\Phi }$ est ouvert et fermé dans
 $\Omega ^{ \tilde {\Phi } }$, la fonction
 $f'_{S,\Phi }$ est encore de Schwartz.
Soit  $\Phi \in |\mathcal {H}_{I,S}|$. D'après les considérations du § 11.4.5, il existe
 $\alpha \in \mathcal {S}(U_{\tilde {\Phi }}(\mathbb {A}_S)\times \Omega ^{\Phi ^{\flat }})$ tel que
 $f'_{S,\Phi }= f_\alpha$ ; on pose alors
 $f^{\flat }_{S,\Phi }=f_\alpha ^{\flat }$ : c'est un élément de
 $\mathcal {S}(\Omega ^{\Phi ^{\flat }})$.
On obtient ainsi une collection de fonctions  $(f^{\flat }_{S,\Phi })_{\Phi \in |\mathcal {H}_{I,S}|}$ qu'on interprète comme un élément
 \[ f_S^{\flat} \in \mathcal{I}(\mathcal{H}^{\flat})_S. \]
Du côté linéaire, la construction est plus simple. La fonction  $(\theta \circ \underline {a})f_S$ est de la forme
 $f_\alpha$ pour
 $\alpha \in \mathcal {S}(G(\mathbb {A}_S)\times \Omega _H)$ où
 $\Omega _H$ est l'image inverse de
 $\omega _H$ dans
 $\tilde {\mathfrak {h}}(\mathbb {A}_S)$ (avec les notations du § 6.4.5). On pose alors
 $f_S^{H}=f_{\alpha }^{H,\eta }$ ce qui définit un élément de
 $\mathcal {I}^{H}(\eta )_S$.
13.4.8 Vérification de l'assertion 1
Par hypothèse, les fonctions  $f_S$ et
 $f_S'$ ont les mêmes intégrales orbitales semi-simples régulières. Il en est donc de même pour
 $(\theta \circ \underline {a}) f_S$ et
 $(\theta \circ \underline {a})f_S'$. En tenant compte du lemme 13.4.7.2, on a donc pour tout
 $a\in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_S)$
 \[ I_{S,a}^{\tilde{\eta}}((\theta\circ \underline{a})f_S)=\sum_{\Phi \in |\mathcal{H}_{I,S}|} I_{S,a}^{\tilde{\Phi}}(f'_{S,\Phi}) \]
(NB : l'intégrale orbitale semi-locale  $I_{S,a}^{\tilde {\Phi }}$ se définit comme en (11.1.3.1)). Essentiellement par construction des fonctions
 $f^{H}_S$ et
 $f_S^{\flat }$ (on utilise les lemmes 6.4.7.1 et 11.4.6.1 et même une généralisation évidente de ce dernier), on en déduit que pour tout
 $a\in \omega ^{H} \cap \mathcal {A}_H^{\operatorname {\mathit {G}\text {-}rss}}(\mathbb {A}_S)$ on a
 \begin{equation} I_{S,a}^{\tilde{\eta}}(f_S^{H})=\sum_{\Phi \in |\mathcal{H}_{I,S}|} I_{S,a}^{\Phi^{\flat}}(f^{\flat}_{S,\Phi}). \end{equation}
Par continuité des intégrales orbitales sur  $\mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S)$, cette égalité se prolonge à
 $\omega ^{H} \cap \mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S)$ puis à tout
 $\mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S)$ puisque les deux membres (13.4.8.5) sont nuls pour
 $a\in \mathcal {A}_H^{\operatorname {rss}}(\mathbb {A}_S)$ mais
 $a\notin \omega _H$. Par conséquent,
 $f^{H}_S$ et
 $f^{\flat }_S$ se correspondent (au sens du § 13.3.4). Le lemme fondamental (cf. § 13.3.3) permet de conclure (cf. § 13.3.3).
13.4.9 Vérification de l'assertion 2 de la proposition 13.4.6.1
Par la propriété de support de  $I_{a_0}^{\eta }$ (cf. théorème 5.2.1.1), on a
 \[ I_{a_0}^{\eta}(f_S\otimes\mathbf{1}^{S})=I_{a_0}^{\eta}( (\theta\circ \underline{a})f_S \otimes\mathbf{1}^{S}). \]
Le théorème 6.4.6.1 donne
 \[ I_{a_0}^{\eta}((\theta\circ \underline{a})f_S \otimes\mathbf{1}^{S})=I_{a_0'}^{\eta}(f^{H}_S \otimes\mathbf{1}^{S}). \]
La combinaison de ces deux égalités donne l'assertion de la proposition 13.4.6.1.
13.4.10 Vérification de l'assertion 3 de la proposition 13.4.6.1
Soit  $\Phi \in \mathcal {H}_I$. Cette forme « globale » donne
• des formes globales
$\tilde {\Phi }\in \mathcal {H}$ et $\Phi ^{\flat } \in \mathcal {H}^{\flat }$ ;• par extension des scalaires une forme locale
$\Phi _S\in \mathcal {H}_{I,S}$ ;• des formes locales
$\tilde {\Phi }_S \in \mathcal {H}_S$ et $\Phi _S^{\flat } \in \mathcal {H}^{\flat }_S$ (levons l'ambiguïté sur la notation ; les deux interprétations possibles sont équivalentes : ces formes sont obtenues à partir de la forme locale $\Phi _S$ ou sont des localisées des formes globales $\tilde {\Phi }$ et $\Phi ^{\flat }$ déduites de $\Phi$).


Si  $\tilde {\Phi }\notin \mathcal {H}^{S}$ alors
 $\Phi \notin \mathcal {H}_I^{S}$ et les deux membres de l'assertion 3 de la proposition 13.4.6.1 sont nuls. On suppose désormais qu'on a
 $\tilde {\Phi }\in \mathcal {H}^{S}$.
Lemme 13.4.10.1 On a
 \[ I_0^{\tilde{\Phi}}(f')=I^{\tilde{\Phi}}_0(f'_{S,\Phi_S}\otimes\mathbf{1}_{\tilde{\mathfrak{u}}_{\tilde{\Phi}}(\mathcal{O}^{S})}). \]
Demonstration Par définition de  $I_0^{\tilde {\Phi }}(f')$, on a
 \[ I_0^{\tilde{\Phi}}(f')=I^{\tilde{\Phi}}_0(f'_{S,\tilde{\Phi}_S}\otimes\mathbf{1}_{\tilde{\mathfrak{u}}_{\tilde{\Phi}}(\mathcal{O}^{S})}). \]
Par les propriétés de support de  $I^{\tilde {\Phi }}_0$ (cf. théorème 10.2.5.1 assertion 3), on peut remplacer dans le membre de droite,
 $f '_{S,\tilde {\Phi }_S}$ par
 $(\theta \circ \underline {a}) f '_{S,\tilde {\Phi }_S}$. En utilisant le lemme 13.4.7.2, il suffit de prouver que pour
 $\Phi _1\in \mathcal {H}_{I,S}$ tel que
 $\Phi _1\not =\Phi _S$ et
 $\tilde {\Phi }_1=\tilde {\Phi }_S$ on a
 \[ I^{\tilde{\Phi}}_0(f'_{S,\Phi_1}\otimes\mathbf{1}_{\tilde{\mathfrak{u}}_{\tilde{\Phi}}(\mathcal{O}^{S})})=0. \]
Or, d'après le lemme 11.4.4.1 assertion 4, l'ouvert  $\Omega ^{\Phi _1}$ ne rencontre pas la
 $U_{\tilde {\Phi }}(\mathbb {A}_S)$-orbite de
 $X_0$ puisque celle-ci est incluse dans
 $\Omega ^{\Phi _S}$. Pour des raisons de support (cf. théorème 10.2.5.1 assertion 3), on obtient la nullité annoncée.
Supposons  $\Phi \in \mathcal {H}_I^{S}$. Alors, on a, d'après le théorème 11.4.7.1 de descente et le choix des mesures de Haar,
 \begin{equation} I^{\tilde{\Phi}}_0(f'_{S,\Phi_S}\otimes\mathbf{1}_{\tilde{\mathfrak{u}}_{\tilde{\Phi}}(\mathcal{O}^{S})})=I_0^{\Phi^{\flat}}( f^{\flat}_{S,\Phi_S }\otimes \mathbf{1}_{\tilde{\mathfrak{u}}_{\Phi^{\flat}}(\mathcal{O}^{S})}). \end{equation}
D'après le lemme 13.4.10.1 ci-dessus, le membre de gauche est  $I_0^{\tilde {\Phi }}(f')$ alors que le membre de droite est par définition
 $I_0^{\Phi ^{\flat }}( f^{\flat })$. On obtient bien l'assertion 3 de la proposition 13.4.6.1.
Supposons  $\Phi \in \mathcal {H}_I \setminus \mathcal {H}_I^{S}$. Le membre de droite de l'assertion 3 de la proposition 13.4.6.1 est alors nul. Il s'agit donc de prouver
 \begin{equation} I_0^{\tilde{\Phi}}(f')=0. \end{equation}
Soit  $v\notin S$ tel que
 $\Phi _v$ ait une composante dont le discriminant ne soit pas une norme. On fixe
 $\omega _{H,v}$ un voisinage de
 $a_0'$ dans
 $\mathcal {A}_H'(\mathcal {O}_v)$ et
 $\omega _{v}$ un voisinage de
 $a_0$ dans
 $\mathcal {A}(\mathcal {O}_v)$ de sorte que le morphisme
 $\iota _H$ (cf. (3.4.3.5)) induise un isomorphisme de
 $\omega _{H,v}$ sur
 $\omega _v$. Soit
 $\Omega _v$ l'image inverse de
 $\omega _v$ dans
 $\tilde {\mathfrak {u}}_{\tilde {\Phi }_v}(F_v)$. Soit
 $\Phi _1 \in |\mathcal {H}_{I,v}|$ tel que
 $\tilde {\Phi }_1= \tilde {\Phi }_v$. Soit
 $\Omega ^{\Phi _1^{\flat }}$ l'image inverse de
 $\omega _{H,v}$ dans
 $\tilde {\mathfrak {u}}_{\Phi ^{\flat }_1}(F_v)$. Soit
 $\Omega ^{\Phi _1}$ l'image de
 $U_{\Phi _1}(F_v)\times \Omega ^{\Phi _1^{\flat }}$ par la submersion (cf. (11.4.1.1))
 \[ U_{\Phi_1}(F_v)\times \tilde{\mathfrak{u}}_{\Phi_1^{\flat}}' (F_v)\to \tilde{\mathfrak{u}}_{\tilde{\Phi}}(F_v). \]
Comme au lemme 13.4.7.1, quitte à restreindre les ouverts  $\omega _{H,v}$ et
 $\omega _v$, on a une réunion disjointe
 \[ \Omega_v=\bigcup_{\{\Phi_1 \in |\mathcal{H}_{I,v}|\,|\, \tilde{\Phi}_1=\tilde{\Phi}_v\}} \Omega^{\Phi_1}. \]
Soit  $\mathfrak {o}_v$ la
 $U_{\tilde {\Phi }_v}(F_v)$-orbite de
 $X_0$. Par construction, on a
 $\mathfrak {o}_v\subset \Omega ^{\Phi _v}$. Par les propriétés de support de la distribution
 $I_0^{\tilde {\Phi }}$ (cf. théorème 10.2.5.1) et le théorème de densité (cf. théorème 11.2.2.1), pour prouver (13.4.10.7), il suffit de voir que pour tout
 $a\in \omega _v\cap \mathcal {A}^{\operatorname {rss}}(F_v)$, l'intégrale orbitale suivante s'annule
 \[ I_a^{\tilde{\Phi}_v }(\mathbf{1}_{\Omega^{\Phi_v}} \mathbf{1}_{\tilde{\mathfrak{u}}_{\tilde{\Phi}_v}(\mathcal{O}_v)})=0. \]
Si ce n'est pas le cas, il existe  $X \in \tilde {\mathfrak {u}}_{\tilde {\Phi }_v}(\mathcal {O}_v)\cap \Omega ^{\Phi _v}$ tel que
 $\underline {a}(X)=a$. Soit
 $\Phi _0\in \mathcal {H}_{I,v}$ dont toutes les composantes sont de discriminant une norme et tel que
 $\tilde {\Phi }_0=\tilde {\Phi }_v$. On a un isomorphisme de
 $\mathcal {O}_v$-schémas (cf. (11.4.1.1))
 \[ U_{\tilde{\Phi}_v}\times^{U_{\Phi_0^{\flat}}} \tilde{\mathfrak{u}}_{\Phi_0^{\flat}}' \to \tilde{\mathfrak{u}}_{\tilde{\Phi}_v} \times_{\mathcal{A} }\mathcal{A}_H'. \]
Soit  $a'$ l'image inverse de
 $a$ par
 $\iota _H$ restreint à
 $\omega _{H,v}$. Le couple
 $(X,a')$ définit un
 $\mathcal {O}_v$-point de
 $\tilde {\mathfrak {u}}_{\tilde {\Phi }_v} \times _{\mathcal {A} }\mathcal {A}_H'$ donc un
 $\mathcal {O}_v$-point de
 $U_{\tilde {\Phi }_v}\times ^{U_{\Phi _0^{\flat }}} \tilde {\mathfrak {u}}_{\Phi _0^{\flat }}'$. Le morphisme
 \[ U_{\tilde{\Phi}_v}\times \tilde{\mathfrak{u}}_{\Phi_0^{\flat}}' \to U_{\tilde{\Phi}_v}\times^{U_{\Phi_0^{\flat}}} \tilde{\mathfrak{u}}_{\Phi_0^{\flat}}' \]
est lisse et induit une application surjective au niveau des points sur le corps résiduel (lemme de Lang) : il s'ensuit que l'application
 \[ U_{\tilde{\Phi}_v}(\mathcal{O}_v)\times \tilde{\mathfrak{u}}_{\Phi_0^{\flat}}' (\mathcal{O}_v) \to \big(U_{\tilde{\Phi}_v}\times^{U_{\Phi_0^{\flat}}} \tilde{\mathfrak{u}}_{\Phi_0^{\flat}}' \big)(\mathcal{O}_v) \]
est surjective. On en déduit que  $X\in \Omega ^{\Phi _0}$. Or par hypothèse
 $\Phi _v\not =\Phi _0$ donc
 $\Omega ^{\Phi _0}\cap \Omega ^{\Phi _v}=\emptyset$. Contradiction.
13.5 Fin de la démonstration du théorème 13.3.4.1
13.5.1
On continue avec les notations des section précédentes. Soit
 \[ \psi: F\backslash \mathbb{A} \to \mathbb{C}^{{\times}} \]
un caractère additif, continu et non trivial. Pour tout  $v\in \mathcal {V}$, on en déduit un caractère local
 $\psi _v: F_v\to \mathbb {C}^{\times }$.
13.5.2 Transformation de Fourier : cas hermitien
Soit  $\Phi \in \mathcal {H}$. L'espace
 $\tilde {\mathfrak {u}}_{\Phi }$ est muni de la forme bilinéaire donnée en (10.3.1.1). Soit
 $\tilde {\mathfrak {u}}_1$ l'un des sous-espaces de
 $\tilde {\mathfrak {u}}_{\Phi }$ décrit dans la remarque 10.3.1.1.
Pour  $v\in \mathcal {V}$, la donnée de
 $\psi _v$ détermine alors une transformation de Fourier partielle
 $f\mapsto \hat f_{\tilde {\mathfrak {u}}_1}$ définie sur
 $\mathcal {S}(\tilde {\mathfrak {u}}_{\Phi }(F_v))$ selon les préconisations du § 2.2.6. Pour ce qui suit, il est plus commode de normaliser autrement cette transformation. On introduit un entier
 $m$ qui vaut
 $n(n-1)/2$, resp.
 $n$, resp.
 $n(n+1)/2$, pour
 $\tilde {\mathfrak {u}}_1=\mathfrak {su}_F(V)$, resp.
 $V$, resp.
 $\mathfrak {su}_F(V) \oplus V$. On définit alors
 \begin{equation} \mathfrak{F}_{\tilde{\mathfrak{u}}_1}(f)=\eta_v(\operatorname{disc}(\Phi)) \varepsilon\Big(\eta_v,\frac 12,\psi_v\Big)^{m} \hat f_{\tilde{\mathfrak{u}}_1} \end{equation}
où le facteur  $\varepsilon$ est défini relativement à une mesure
 $\psi _ v$ autoduale. La constante
 $\eta _v(\operatorname {disc}(\Phi )) \varepsilon (\eta _v,\frac 12,\psi _v)^{m}$ est une racine quatrième de l'unité et on a la formule du produit
 \begin{equation} \prod_{v\in \mathcal{V}} \eta_v(\operatorname{disc}(\Phi)) \varepsilon\Big(\eta_v,\frac 12,\psi_v\Big)^{m} =1 \end{equation}
où presque tous les facteurs sont égaux à  $1$.
D'après le théorème 11.3.1.1, cette transformation de Fourier induit un automorphisme du quotient  $\mathcal {I}(\Phi _v)$ qu'on note encore
 $\mathfrak {F}_{\tilde {\mathfrak {u}}_1}$.
Lorsque  $\Phi$ décrit
 $\mathcal {H}$, l'action de
 $GL_E(V_E)$ met en correspondance évidente les sous-
 $F$-espaces
 $\tilde {\mathfrak {u}}_1$ de
 $\tilde {\mathfrak {u}}_{\Phi }$. On obtient alors un automorphisme toujours noté
 $\mathfrak {F}_{\tilde {\mathfrak {u}}_1}$ sur
 $\mathcal {I}(\mathcal {H}_c)$ qui induit sur chaque composante l'automorphisme qu'on vient de définir. Plus généralement, on en déduit un opérateur toujours noté
 $\mathfrak {F}_{\tilde {\mathfrak {u}}_1}$ sur le produit tensoriel
 $\mathcal {I}(\mathcal {H}_S)$ pour tout ensemble
 $S$ fini de places.
Soit  $S_0\subset \mathcal {V}$ fini, qui contient les places archimédiennes et les places ramifiées dans
 $E$ et tel que
 $\psi _v$ soit de conducteur
 $\mathcal {O}_v$ pour
 $v\notin S_0$. Alors pour tout
 $v\notin S_0$, on vérifie que
 $\mathfrak {F}_{\tilde {\mathfrak {u}}_1}\mathbf {1}_v=\mathbf {1}_v$. L'opérateur sur
 $\mathcal {I}(\mathcal {H}_S)$ passe alors à la limite pour donner un automorphisme
 $\mathfrak {F}_{\tilde {\mathfrak {u}}_1}$ de
 $\mathcal {I}(\mathcal {H})$.
13.5.3 Transformation de Fourier : cas linéaire
On munit  $\tilde {\mathfrak {g}}$ de la la forme bilinéaire donnée en (5.2.2.1). Soit
 $\tilde {\mathfrak {g}}_1$ un des sous-espaces de
 $\tilde {\mathfrak {g}}$ de la remarque 5.2.2.1. Soit
 $v\in V$. Comme précédemment, le caractère additif
 $\psi _v$ détermine une transformation de Fourier sur
 $\mathcal {S}(\tilde {\mathfrak {g}}(F_v))$ qu'on note
 $\mathfrak {F}_{\tilde {\mathfrak {g}}_1}$ pour uniformiser les notations (même s'il n'y a pas ici de facteurs correctifs). Par le théorème 6.3.1.1, on en déduit un automorphisme
 $\mathfrak {F}_{\tilde {\mathfrak {g}}_1}$ de
 $\mathcal {I}(\eta _v)$, puis un automorphisme encore noté
 $\mathfrak {F}_{\tilde {\mathfrak {g}}_1}$ de
 $\mathcal {I}(\eta )$.
13.5.4 Correspondances et transformation de Fourier
Soit comme ci-dessus  $\tilde {\mathfrak {g}}_1$ et
 $\tilde {\mathfrak {u}}_1$ des sous-espaces invariants et non dégénérés qui se correspondent en un sens évident. Par exemple, on peut identifier
 $\tilde {\mathfrak {u}}_\Phi$ et
 $\mathfrak {t}$ à des sous-espaces de
 $\widetilde {\mathfrak {gl}}_E(V_E)$. On demande alors que les
 $E$-espaces engendrés par
 $\tilde {\mathfrak {g}}_1$ et
 $\tilde {\mathfrak {u}}_1$ soient identiques.
Lemme 13.5.4.1 Soit  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ qui se correspondent. Alors il en est de même de
 $\mathfrak {F}_{\tilde {\mathfrak {g}}_1}(f)$ et de
 $\mathfrak {F}_{\tilde {\mathfrak {u}}_1}(f')$.
Demonstration L’énoncé est en fait local et apparaït dans [Reference ZhangZha14b] théorème 4.17 et [Reference XueXue19] section 9. Pour une constante qui comprend le bon signe dans le cas  $p$-adique, on renvoie à [Reference ChaudouardCha19] théorème 3.4.2.1.
13.5.5 Factorisation de la formule des traces infinitésimale
On continue avec les hypothèses précédentes.
Théorème 13.5.5.1 Soit  $\alpha \in F$.
1. Pour tout
$f\in \mathcal {I}(\eta )$, on a
\[ \sum_{a\in \mathcal{A}_\alpha(F)} I_a^{\eta}(f)= \sum_{a\in \mathcal{A}_\alpha(F)} I_a^{\eta}(\mathfrak{F}_{\tilde{\mathfrak{g}}_1}(f)). \]2. Pour tout
$f\in \mathcal {I}(\mathcal {H})$, on a
\[ \sum_{a\in \mathcal{A}_\alpha(F)} I_a^{\mathcal{H}}(f)= \sum_{a\in \mathcal{A}_\alpha(F)} I_a^{\mathcal{H}}(\mathfrak{F}_{\tilde{\mathfrak{u}}_1}(f)). \]


Demonstration L'assertion 1 se déduit directement du théorème 5.2.3.1. Pour l'assertion 2, il faut se rappeler qu’à  $f$ fixé, seul un nombre fini de formes hermitiennes
 $\Phi$ intervient dans la définition de
 $I_a^{\mathcal {H}}(f)$ (cf. lemme 13.2.7.2). L'assertion 2 découle alors du théorème 10.3.2.1 appliqué à un nombre fini de formes
 $\Phi$. Certes, on a modifié la transformation de Fourier localement par une constante, cf. (13.5.2.1). Mais par la formule du produit (13.5.2.2), cette altération disparaït globalement.
13.5.6 Fin de la démonstration du théorème 13.3.4.1
Soit  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ qui se correspondent. Soit
 $S\subset \mathcal {V}$ fini, assez grand pour que
 $f$ et
 $f'$ soient respectivement représentées par
 $f_S\otimes \mathbf {1}^{S}$ et
 $f_S'\otimes \mathbf {1}^{S}$.
Fixons une place auxiliaire  $v\notin S$ non-archimédienne qu'on suppose pour simplifier décomposée dans
 $E$. On a alors
 $|\mathcal {H}_v|=1$, le caractère
 $\eta _v$ est trivial,
 $\tilde {\mathfrak {g}}_v\simeq \tilde {\mathfrak {u}}_{\Phi }$ pour
 $\Phi \in \mathcal {H}_v$. Il en résulte qu'on a une identification
 $\mathcal {I}(\eta _v)\simeq \mathcal {I}(\mathcal {H}_v)$ et cette identification commute aux transformations de Fourier qu'on a introduites.
Soit  $S'=S\cup \{v\}$ et
 $f_v\in {C_c^{\infty }}(\tilde {\mathfrak {g}}(F_v))$. En utilisant l'identification
 $\mathcal {I}(\eta _v)\simeq \mathcal {I}(\mathcal {H}_v)$, on voit que les classes des fonctions
 $f_S\otimes f_v \otimes \mathbf {1}^{S'}$ et
 $f_S'\otimes f_v \otimes \mathbf {1}^{S'}$ se correspondent.
Pour tout  $a\in \mathcal {A}(F)$, on définit
 \[ T_a(f_v)=I_a^{\eta}( f_S\otimes f_v \otimes \mathbf{1}^{S'})- I_a^{\mathcal{H}}( f_S'\otimes f_v \otimes \mathbf{1}^{S'} ) \]
où on confond dans les notations  $f_v$ avec sa classe dans
 $\mathcal {I}(\mathcal {H}_v)$. On va montrer que
 $T_a=0$ ce qui implique bien sûr le théorème 13.3.4.1. On sait que
 $T_a(f_v)=0$ pour tous les
 $a$ qui sont réguliers (cf. § 13.3.5) ou qui donnent lieu à une descente (on utilise alors une récurrence, cf. section 13.4). Il reste donc à traiter le cas des
 $a\in \mathcal {A}^{(0)}$ qui ne donnent pas lieu à une descente. Ces
 $a$-là correspondent à la donnée d'un polynôme scindé sur
 $F$ qui n'a qu'une racine
 $\alpha \in F$. L'homothétie de rapport
 $\alpha$ s'interprète comme un endomorphisme de
 $V$ et par extension des scalaires comme un endomorphisme de
 $V_E$ auto-adjoint pour toute forme hermitienne. Quitte à utiliser des translations par cet endomorphisme sur les fonctions
 $f$ et
 $f'$ (ce qui ne change pas le fait qu'elles se correspondent), on est ramené à traiter le seul cas
 $a=0$.
On note aussi pour tous sous-espaces  $\tilde {\mathfrak {g}}_1$ et
 $\tilde {\mathfrak {u}}_1$ comme au § 13.5.4
 \[ T_a^{{\vee}}(f_v)= I_a^{\eta}( \mathfrak{F}_{\tilde{\mathfrak{g}}_1}(f_S\otimes f_v \otimes \mathbf{1}^{S'}))- I_a^{\mathcal{H}}( \mathfrak{F}_{\tilde{\mathfrak{u}}_1}( f_S'\otimes f_v \otimes \mathbf{1}^{S'} )). \]
Le théorème 13.5.5.1 implique qu'on a (pour  $\alpha =0$)
 \begin{equation} \sum_{a\in \mathcal{A}_0(F)} T_a(f_v)= \sum_{a\in \mathcal{A}_0(F)} T_a^{{\vee}}(f_v). \end{equation}
Comme on l'a déjà dit, les termes associés à  $a\not =0$ sont nuls dans le membre de gauche : celui-ci se simplifie en
 $T_0(f_v)$. Le même argument couplé au lemme 13.5.4.1 montre que le membre de droite se simplifie en
 $T_0^{\vee }(f_v)$. On a donc
 \begin{equation} T_0(f_v)= T_0^{{\vee}}(f_v). \end{equation}
Soit  $\hat {f}_v$ la transformation de Fourier partielle de
 $f_v$ attachée au sous-espace
 $\tilde {\mathfrak {g}}_1$. Notons que comme
 $v$ est décomposée, le facteur de normalisation qui apparaït dans (13.5.2.1) est trivial. Soit
 $\hat {T}_0$ la transformation de Fourier de
 $T_0$ obtenue par dualité. L’égalité (13.5.6.4) implique qu'on a
 \[ \hat{T}_0(f_v)=T_0^{{\vee}}( \hat f_v )=I_0^{\eta}( \widehat{\widehat{f_v}}\otimes \mathfrak{F}_{\tilde{\mathfrak{g}}_1}(f_S \otimes \mathbf{1}^{S'}))- I_a^{\mathcal{H}}( \widehat{\widehat{f_v}}\otimes \mathfrak{F}_{\tilde{\mathfrak{u}}_1}( f_S' \otimes \mathbf{1}^{S'} )). \]
Il résulte de cette égalité et des propriétés de support des distributions  $I_0^{\eta }$ et
 $I_0^{\Phi }$ qu'on a les propriétés suivantes pour
 $T_0$ :
1.
$T_0$ est une distribution $G(F_v)$-invariante de support inclus dans le cône nilpotent $\tilde {\mathfrak {g}}_{\underline {a}(0)} (F_v)$ ;2.
$\hat {T}_0$ est une distribution $G(F_v)$-invariante de support inclus dans le cône nilpotent $\tilde {\mathfrak {g}}_{\underline {a}(0)}(F_v)$ pour toute transformation de Fourier associée à un sous-espace $\tilde {\mathfrak {g}}_1$ comme dans le théorème 13.5.5.1.


Il résulte alors du théorème d'Aizenbud (cf. théorème 6.5.6.1) qu'on a  $T_0=0$.
14. Distributions géométriques pour $GL_n \times GL_{n+1}$

14.1 Actions de groupes considérées
14.1.1
Soit  $E/F$ une extension quadratique de corps de nombres. Soit
 $\mathbb {A}$ et
 $\mathbb {A}_{E}$ les anneaux des adèles de
 $F$ et
 $E$. On reprend les conventions du début de la section 5.
14.1.2
Pour toute  $F$-variété
 $Y$, soit
 $Y_{E}$ la restriction des scalaires de
 $E$ à
 $F$ de
 $Y \times _{F} E$. On note encore
 $\sigma$ l'automorphisme de
 $Y_{E}$ associé au générateur
 $\sigma$ du groupe de Galois
 $\operatorname {Gal}(E/F)$.
14.1.3
Soit  $n \in \mathbb {N}$. Soit
 $V$ un espace vectoriel de dimension
 $n$ qu'on munit d'une base. Soit
 $W = V \oplus Fe_{0}$. Soit
 $e_0^{*}$ la forme linéaire sur
 $W$ de noyau
 $V$ qui vérifie
 $e_0^{*}(e_0) = 1$. Soit
 $V_{E} = V \otimes _{F} E$ et
 $W_{E} = W \otimes _{F} E$.
On considère les  $F$-groupes suivants
•
$G = GL(V)$ ;•
$\tilde {G} = GL(W)$ ;•
$G' = G \times \tilde {G}$.


On identifie  $G$ au sous-groupe de
 $\tilde {G}$ qui fixe
 $e_{0}$ et stabilise
 $V$. On a alors un plongement diagonal
 $G\subset G'$. Par changement et restriction de base, on a une inclusion
 $G_E\subset G'_E$. On utilise aussi l'inclusion naturelle
 $G'\subset G'_E$. Les sous-groupes
 $G_{E}$ et
 $G'$ agissent sur
 $G'_E$ par translation respectivement à gauche et à droite : pour
 $(g, h) \in G_E \times G'$ et
 $g' \in G'_E$ on a
 $g\cdot g' \cdot h = g g' h$. L'application
 $(g,\tilde {g})\in G'_E\mapsto g^{-1}\tilde {g} \in \tilde {G}_E$ identifie le quotient
 $G_E\backslash G_E'$ à
 $\tilde {G}_E$. Dans cette identification, l'action à droite de
 $G'=G\times \tilde {G}$ devient l'action à droite de
 $G'$ sur
 $\tilde {G}_E$ donnée par
 $\tilde {g}\cdot (g,h)= g^{-1}\tilde {g}h$ pour
 $\tilde {g}\in \tilde {G}_E$ et
 $(g,h)\in G'=G\times \tilde {G}$.
14.1.4 La variété $X$

Soit
 \[ X = \{g \in \tilde{G}_{E} \mid g \sigma(g) = 1\}. \]
Le groupe  $G$ agit sur
 $X$ par conjugaison. On note
 $\tilde {\mathcal {A}}=X // G$ le quotient catégorique.
Après extension des scalaires à  $E$, on a
 \[ X \times_F E=\{ (g_1,g_2)\in GL_E(W_E)^{2} \mid g_1g_2=1\} \]
et donc un isomorphisme  $GL_E(W_E)\simeq X \times _F E$ donné par
 $g\mapsto (g,g^{-1})$. Via cet isomorphisme, l'action par conjugaison de
 $GL_E(V_E)$ sur
 $X \times _F E$ devient l'action par conjugaison de
 $GL_E(V_E)$ sur
 $GL_E(W_E)$. On en déduit une identification des quotients catégoriques :
 \[ \tilde{\mathcal{A}}\times_F E \simeq GL_E(V_E)\backslash\backslash GL_E(W_E). \]
Le quotient de droite est un ouvert du quotient catégorique  $GL_E(V_E)\backslash \backslash \operatorname {End}_E(W_E)$. Ce dernier s'identifie à l'espace affine sur
 $E$ de dimension
 $2n+1$. En effet, un système de générateurs indépendants de l'algèbre des fonctions invariantes sur
 $\operatorname {End}_E(W_E)$ est donné par les fonctions suivantes de la variable
 $Y\in \operatorname {End}_E(W_E)$ : ce sont d'une part les
 $n+1$ coefficients du polynôme caractéristique de
 $Y$ et d'autre part les fonctions
 $Y\mapsto e_0^{*}Y^{i}e_0$ pour
 $1\leqslant i \leqslant n$ (cf. § 3.1.3). L'ouvert de
 $\operatorname {End}_E(W_E)$ où le déterminant
 \[ \det( (e_0^{*}Y^{i+j}e_0)_{0\leqslant i,j\leqslant n}) \]
ne s'annule pas est formé des éléments réguliers semi-simples. Ce même déterminant qui est invariant définit un ouvert du quotient catégorique et donc un ouvert de  $\tilde {\mathcal {A}}\times _F E$. Cet ouvert provient par extension des scalaires d'un ouvert
 $\tilde {\mathcal {A}}^{\operatorname {rss}}$. Pour tout
 $a\in \tilde {\mathcal {A}}$, soit
 $X_a$ la fibre au-dessus de
 $a$ du morphisme canonique
 \[ X\to \tilde{\mathcal{A}}. \]
Soit  $X^{\operatorname {rss}}$ l'image inverse de
 $\tilde {\mathcal {A}}^{\operatorname {rss}}$. C'est l'ouvert formé des éléments réguliers et semi-simples. Pour tout
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}$, la fibre
 $X_a$ est une
 $G$-orbite géométrique. Il résulte de l'annulation du premier ensemble de cohomologie pour
 $G$, que pour tout
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F)$, la fibre
 $X_a(F)$ est une
 $G(F)$-orbite (donc non vide).
14.1.5 Identification de quotients
Par le théorème 90 de Hilbert, l'application  $\tilde {g}\mapsto \tilde {g}\tilde {g}^{-\sigma }$ identifie le quotient
 $\tilde {G}_E/\tilde {G}$ à
 $X$. Dans cette identification, l'action à droite de
 $G$ sur
 $\tilde {G}_E/\tilde {G}$ devient l'action par conjugaison de
 $G$ sur
 $X$. Soit
 \begin{equation} \nu : G'_E \to X, \quad \nu((g, \tilde{g})) = (g^{{-}1} \tilde{g}) (g^{{-}1} \tilde{g})^{-\sigma}. \end{equation}
L'application est surjective, induit un isomorphisme du quotient géométrique  $G_E\backslash G_E'/ \tilde {G}$ sur
 $X$ et un isomorphisme entre quotients catégoriques
 \[ G_E\backslash \backslash G_E'/{/} G' \simeq \tilde{\mathcal{A}}=X/{/}G. \]
Certaines propriétés de  $X$ se transposent à
 $G'_E$. Énonçons-en quelques-unes. Pour tout
 $a\in \tilde {\mathcal {A}}$, soit
 $G'_{E,a}$ la fibre au-dessus de
 $a$ du morphisme canonique
 \[ G_E'\to \tilde{\mathcal{A}}. \]
Soit  $(G_E')^{\operatorname {rss}}$ l'image inverse de
 $\tilde {\mathcal {A}}^{\operatorname {rss}}$. C'est l'ouvert formé des éléments réguliers et semi-simples. Pour tout
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}$, la fibre
 $G'_{E,a}$ est une
 $G_E\times G'$-orbite géométrique. Si
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F)$, la fibre
 $G'_{E,a}(F)$ est une
 $(G_E\times G')(F)$-orbite (non vide).
14.2 Les distributions géométriques
14.2.1 Fonctions de Schwartz globales
Pour toute variété algébrique  $Y$ lisse et définie sur
 $F$, on définit l'espace de Schwartz
 $S(Y(F\otimes _\mathbb {Q} \mathbb {R}))$ associé à
 $\operatorname {Res}_{F/\mathbb {Q}}(Y)(\mathbb {R})$ (cf. § 6.4.3). En toute place
 $v$ de
 $F$, on définit l'espace de Schwartz
 $\mathcal {S}(Y(F_v))$. On renvoie au § 6.4.3 pour la construction archimédienne ; si
 $v$ est finie, il s'agit par définition de l'espace
 ${C_c^{\infty }}(Y(F_v))$ des fonctions localement constantes à support compact. On définit alors
 $\mathcal {S}(Y(\mathbb {A}))$ comme le produit tensoriel restreint de
 $S(Y(F\otimes _\mathbb {Q} \mathbb {R}))$ avec les
 $\mathcal {S}(Y(F_{v}))$ pour
 $v\in \mathcal {V}$ finie.
14.2.2 Les caractère $\eta$ et $\eta '$


Soit  $\eta '$ un caractère continu de
 $E^{\times } \backslash \mathbb {A}_{E}^{\times }$ dont la restriction à
 $\mathbb {A}_{F}^{\times }$ est égale au caractère quadratique
 $\eta$ de
 $F^{\times }\backslash \mathbb {A}_{F}^{\times }$ associé à
 $E/F$.
14.2.3 L'ensemble $S_\natural$ de « mauvaises » places

On fixe un ensemble fini
 \[ S_{\natural} \subset \mathcal{V} \]
qui contient les places archimédiennes, celles qui se ramifient dans  $E$ et tel que les caractères
 $\eta$ et
 $\eta '$ soient non ramifiés hors de
 $S_\natural$. Les variétés considérées
 $G'$,
 $G'_E$,
 $G_{E}$,
 $X$ etc. sont alors munies d'une structure sur l'anneau des entiers de
 $F$ hors
 $S_{\natural }$.
14.2.4 Correspondance des fonctions
On suit [Reference ZhangZha14b] section 2.1. Soit  $S \subset \mathcal {V}_{F}$ et
 $f \in \mathcal {S}(G'_{E}(\mathbb {A}_{S}))$. Soit
 $x \in X(\mathbb {A}_{S})$ et
 $(h,\tilde {h})\in G'_E(\mathbb {A}_S)$ tel que
 $x=\nu ((h,\tilde {h}))$ (cf. (14.1.5.1)). On définit
 \[ f^{X}(x) = \begin{cases} \displaystyle \int_{G_{E}(\mathbb{A}_{S})}\int_{\tilde{G}(\mathbb{A}_{S})}f(g(h, \tilde{h} \tilde{g})) \, \eta' (\det(h^{{-}1}\tilde{h})) \eta(\det(\tilde{g})) \, dg\,d\tilde{g} & \text{si }n\text{ est impair}, \\ \displaystyle \int_{G_{E}(\mathbb{A}_{S})}\int_{\tilde{G}(\mathbb{A}_{S})}f(g (h, \tilde{h} \tilde{g}))\, dg \,d\tilde{g} & \text{si }n\text{ est pair}. \end{cases} \]
L'intégrale de droite est indépendante du choix de  $(h,\tilde {h})$. Si
 $S$ est fini, l'application
 $f\mapsto f^{X}$ définit une application linéaire surjective
 $\mathcal {S}(G'_{E}(\mathbb {A}_{S}))\to \mathcal {S}(X(\mathbb {A}_{S}))$. Le résultat suivant, conséquence du lemme 3.1 de [Reference ZhangZha12a], montre que cela vaut encore si
 $S = \mathcal {V}_{F}$. Pour
 $v\in \mathcal {V}_F$ hors de
 $S_{\natural }$, on normalise les mesures de Haar sur
 $G_E(F_v)$ et
 $\tilde {G}(F_v)$ de sorte que les volumes de
 $G_E(\mathcal {O}_v)$ et
 $\tilde {G}(\mathcal {O}_v)$ soient égaux à
 $1$. On a alors :
Lemme 14.2.4.1 Soit  $v$ une place en dehors de l'ensemble
 $S_{\natural }$. Alors
 $\mathbf {1}_{G'_{E}(\mathcal {O}_v)}^{X} = \mathbf {1}_{X(\mathcal {O}_v)}$.
14.2.5 Sous-groupes de Levi, paraboliques et compacts
On reprend les notations et les conventions de la section 5. Pour tout  $\tilde {P} \in \mathcal {F}^{\tilde {G}}(T_{\tilde {0}})$, soit
 \[ P=\tilde{P}\cap G\subset G \]
et
 \[ P'=P\times \tilde{P}\subset G'. \]
On dispose aussi du sous-groupe parabolique  $P'_E$ de
 $G'_E$. Le groupe
 $G'_E$ possède
 $T_0 \times T_{\tilde {0}}$ comme sous-tore déployé maximal. Alors
 $P'_E$ contient
 $T_0 \times T_{\tilde {0}}$. On dispose d'une décomposition de Levi
 $P'_E=M_{P'_E} N_{P'_E}$ où le facteur de Levi
 $M_{P'_E}$ contient
 $T_0 \times T_{\tilde {0}}$. Pour tout
 $a\in \tilde {\mathcal {A}}(F)$ soit
 \[ M_{P'_E,a}=M_{P'_E}\cap G'_{E,a}. \]
On munit  $N_{P'_E}(\mathbb {A})$ de la mesure de Haar qui donne le volume
 $1$ au quotient
 $N_{P'_E}(F) \backslash N_{P'_E}(\mathbb {A})$.
14.2.6 Les noyaux $k_{\tilde {P},a}$

Soit  $f \in \mathcal {S}(G'_{E}(\mathbb {A}))$. Pour tous
 $a \in \tilde {\mathcal {A}}(F)$,
 $\tilde {P} \in \mathcal {F}^{\tilde {G}}(B)$ et
 $x,y \in N_{P'_E }(\mathbb {A}) M_{P'_E}(F) \backslash G'_{E}(\mathbb {A})$ on pose
 \[ k_{\tilde{P}, a}(f,x,y) = \sum_{\gamma \in M_{P'_E,a}(F)} \int_{N_{P'_E}(\mathbb{A})}f(x^{{-}1} \gamma n y)\,dn. \]
Notons que la somme  $\sum _{a \in \tilde {\mathcal {A}}(F)} k_{\tilde {P}, a}(f)$ est le noyau usuel de l'opérateur de convolution à droite associé à
 $f$ agissant sur l'espace
 $L^{2}(N_{P'_E}(\mathbb {A}) M_{P'_E}(F) \backslash G'_E(\mathbb {A}))$.
14.2.7 Les distributions $I_{a}^{\eta }$

Pour  $\tilde {P}\in \mathcal {F}^{\tilde {G}}(T_{\tilde {0}})$, on dispose de l'application
 $H_{\tilde {P}}:\tilde {G}(\mathbb {A}) \to \mathfrak {a}_{\tilde {P}}$ (cf. §§ 2.2.3 et 5.1.2). Pour tout
 $g'=(g, \tilde {g}) \in G'(\mathbb {A}) = G(\mathbb {A}) \times \tilde {G}(\mathbb {A})$, on note encore, par abus de notations,
 \[ \eta(g') = \eta(\det g)^{n+1}\eta(\det \tilde{g})^{n} \]
et
 \[ H_{\tilde{P}}(g')=H_{\tilde{P}}(g) \]
où l'on voit  $g$ comme un élément du sous-groupe
 $G(\mathbb {A})$ de
 $\tilde {G}(\mathbb {A})$.
Soit  $T \in \mathfrak {a}_{\tilde {0}}$. On pose alors pour
 $x \in [G_{E}]$ et
 $y\in [G']$
 \[ k_{a}^{T}(f, x, y) = \sum_{\tilde{P} \in \mathcal{F}^{\tilde{G}}(B)} \varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{ \begin{subarray}{c} \delta_{1} \in P_E(F)\backslash G_E(F) \\ \delta_{2} \in P'(F)\backslash G'(F) \end{subarray}} \hat \tau_{\tilde{P}}(H_{\tilde{P}}(\delta_{2} y) - T_{\tilde{P}}) k_{\tilde{P}, a}(f, \delta_{1}x, \delta_{2}y). \]
Théorème 14.2.7.1 Soit  $dh$,
 $dx$ et
 $d\tilde {h}$ des mesures de Haar sur
 $G(\mathbb {A})$,
 $G_E(\mathbb {A})$ et
 $\tilde {G}(\mathbb {A})$. Soit
 $f \in \mathcal {S}(G'_{E}(\mathbb {A}))$
1. Il existe un point
$T_+\in \mathfrak {a}_{\tilde {0}}^{+}$ tel que pour tout $T\in T_++ \mathfrak {a}_{\tilde {0}}^{+}$, l'intégrale
converge dans l'ordre indiqué.\[ I_{a}^{\eta,T}(f) = \int_{[G]} \int_{[G_{E}]} \int_{[\tilde{G}]} k_{a}^{T}(f,x, (h,\tilde{h})) \, \eta((h, \tilde{h})) \, d\tilde{h} \,{d x} \,dh \]2. L'application
$T\mapsto I_{a}^{ \eta ,T}(f)$ est la restriction d'une fonction exponentielle-polynôme en $T$.3. Le terme purement polynomial de cette exponentielle-polynôme, noté
$I_{a}^{\eta }(f)$, est constant et est indépendant des choix auxiliaires autres que celui des mesures de Haar sur $G_E(\mathbb {A})$ et $G'(\mathbb {A})$.4. La distribution
$I_{a}^{\eta }$ est invariante par translation à gauche par $G_{E}(\mathbb {A})$ et $\eta$-équivariante par translation à droite par $G'(\mathbb {A})$.5. Le support de la distribution
$I_{a}^{\eta }$ est contenu dans $G'_{E, a}(\mathbb {A})$.6. Pour
$T\in T_++ \mathfrak {a}_{\tilde {0}}^{+}$, la somme
converge absolument et est égale à l'intégrale\[ \sum_{a\in \tilde{\mathcal{A}}(F)} I_{a}^{\eta, T}(f) \]qui converge dans l'ordre indiqué.\[ \int_{[G]} \int_{[G_{E}]} \int_{[\tilde{G}]} k^{T}(f,x, (h,\tilde{h})) \, \eta((h, \tilde{h})) \, d\tilde{h} \,{{d}x}\, dh \]


Demonstration Formulons d'abord l'analogue du théorème pour les fonctions dans  $\mathcal {S}(X(\mathbb {A}))$. Soit
 $\phi \in \mathcal {S}(X(\mathbb {A}))$ et
 $h \in [G]$ et définissons
 $k_{a}^{T}(\phi ,h)$ comme
 \[ \sum_{\tilde{P} \in \mathcal{F}^{\tilde{G}}(B)} \varepsilon_{\tilde{P}}^{\tilde{G}} \sum_{ \delta \in P(F)\backslash G(F) } \hat \tau_{\tilde{P}}(H_{\tilde{P}}(\delta h) - T_{\tilde{P}}) \sum_{\gamma \in X_{a} \cap M_{\tilde{P}_{E}}(F)} \int_{N_{\tilde{P}_{E}}(\mathbb{A}) / N_{\tilde{P}}(\mathbb{A})} \phi (h^{{-}1} \delta \mu n (\delta \mu n)^{-\sigma} h)\,dn \]
où  $\mu$ est un élément quelconque de
 $M_{\tilde {P}_E}(F)$ tel que
 $\gamma =\mu \mu ^{-\sigma }$. Les méthodes de [Reference ZydorZyd18] s'adaptent au cas de la variété
 $X$ (dans [Reference ZydorZyd18] on considère l'espace tangent de
 $X$ en l'identité) et donnent la convergence de
 \[ \sum_{a \in \tilde{\mathcal{A}}(F)} \int_{[G]}|k_{a}^{T}(\phi,h)|\,dh \]
ainsi que les propriétés 2-4 du théorème ci-dessus interprétées convenablement.
On pose ensuite  $\phi =f^{X}$ (cf. § 14.2.4). Le théorème se déduit de l’énoncé sur
 $X$ dès que l'on remarque que pour tout
 $h \in [G]$ on a
 \[ \int_{[G_{E}]} \int_{[\tilde{G}]} k_{a}^{T}(f,x, (h,\tilde{h})) \, \eta((h, \tilde{h})) \, d\tilde{h} \,{{d} x} = k_{a}^{T}(\phi,h) \eta(h). \]
Remarque 14.2.7.2 Il est possible que l'intégrale qui définit la distribution  $I_{a}^{\eta ,T}$ converge en fait absolument. Pour les applications, la version faible qu'on donne semble néanmoins suffisante.
14.3 Densité
14.3.1 Facteur $\Omega$

Rappelons qu'on a fixé une base de  $V$ (cf. § 14.1.3). On suit à quelques variantes mineures près les constructions de [Reference ZhangZha14b] section 2.4.
Pour tout  $x \in X^{\operatorname {rss}}(\mathbb {A})$ on pose :
 \[ \Omega(x):= \eta'(\det(x)^{-[(n+1)/2]} \det (e_{0}, xe_{0}, \ldots, x^{n}e_{0})), \]
où  $[(n+1)/2]$ désigne la partie entière de
 $(n+1)/2$. On a pour tous
 $x \in X^{\operatorname {rss}}(\mathbb {A})$ et
 $g \in G(\mathbb {A})$
 \[ \Omega(gxg^{{-}1}) = \eta(g)\Omega(x) \]
et
 \[ \Omega(x)=1 \quad \forall x \in X^{\operatorname{rss}}(F). \]
Pour tout  $h = (g, \tilde {g}) \in (G'_{E})^{\operatorname {rss}}(\mathbb {A})$ on pose (cf. 14.1.5.1)
 \[ \Omega(h):= \begin{cases} \Omega(\nu(h)) & \text{si }n\text{ est pair}, \\ \eta'(\det(g^{{-}1} \tilde{g}))\, \Omega(\nu(h)) & \text{si } n\text{ est impair}. \end{cases} \]
On a alors pour tous  $h \in (G'_{E})^{\operatorname {rss}}(\mathbb {A})$,
 $x\in G_E(\mathbb {A})$ et
 $y \in G'(\mathbb {A})$
 \[ \Omega(x^{{-}1} h y) = \eta(y) \Omega(h) \]
et
 \[ \Omega(h)=1 \quad \forall h \in (G'_{E})^{\operatorname{rss}}(F). \]
Soit  $S \subset \mathcal {V}$ fini. Les constructions et les propriétés ci-dessus s’étendent à des éléments de
 $X^{\operatorname {rss}}(\mathbb {A}_S)$ ou
 $(G'_{E})^{\operatorname {rss}}(\mathbb {A}_S)$. Il suffit dans les définitions de remplacer
 $\eta '$ par sa restriction
 $\eta '_S$ à
 $(\mathbb {A}_S \otimes _F E) ^{\times }$.
14.3.2 Décomposition de mesures de Haar
Pour tout groupe  $H \in \{G,\tilde {G}, G_{E}\}$ et toute place
 $v \in \mathcal {V}$ on fixe une mesure de Haar sur
 $H(F_{v})$ de sorte que pour tout
 $v \notin S_{\natural }$ le volume de
 $H(\mathcal {O}_{v})$ soit
 $1$. En prenant le produit, on en déduit une mesure de Haar sur
 $H(\mathbb {A})$ et
 $H(\mathbb {A}_S)$. On met alors la mesure produit sur
 $G'(F_v)=G(F_v)\times \tilde {G}(F_v)$. De même, on en déduit une mesure de Haar sur
 $G'(\mathbb {A})$ et
 $G'(\mathbb {A}_S)$.
14.3.3 Intégrales orbitales semi-simples régulières locales
Soit  $a \in \tilde {\mathcal {A}}^{\operatorname {rss}}(\mathbb {A}_{S})$ et
 $f \in \mathcal {S}(G'_{E}(\mathbb {A}_{S}))$. On introduit l'intégrale orbitale
 \[ I^{\Omega}_{a}(f) = \int_{G_{E}(\mathbb{A}_{S})}\int_{G'(\mathbb{A}_{S})} f(g^{{-}1} \gamma h)\, \Omega(g^{{-}1}\gamma h)\,dh\,dg \]
où  $\gamma$ est un élément quelconque de
 $G'_{E,a}(\mathbb {A}_{S})$ (qui est en fait une
 $G_E(\mathbb {A}_S)\times G'(\mathbb {A}_S)$-orbite).
14.3.4 Le théorème de densité
Soit
 \[ \mathcal{S}(G'_{E}(\mathbb{A}_S))_\eta\subset \mathcal{S}(G'_{E}(\mathbb{A}_S)) \]
le sous-espace des fonctions  $\eta$-instables au sens où leurs intégrales
 $I^{\Omega }_{a}$ s'annulent pour tout
 $a\in \tilde {\mathcal {A}}^{\operatorname {rss}}(\mathbb {A}_S)$. Cette définition ne dépend en fait que du caractère
 $\eta$ (le facteur
 $\Omega$ sera utile plus tard pour le transfert). Toute distribution qui s'annule sur
 $\mathcal {S}(G'_{E}(\mathbb {A}_S))_\eta$ est dite
 $\eta$-stable.
Théorème 14.3.4.1 Soit  $a\in \tilde {\mathcal {A}}(F)$ et
 $f^{S} \in \mathcal {S}(G'_{E}(\mathbb {A}^{S}))$ une fonction auxiliaire. La distribution
 \[ f \in \mathcal{S}(G'_{E}(\mathbb{A}_S)) \mapsto I_a^{\eta}(f\otimes f^{S}) \]
est  $\eta$-stable.
On démontre ce théorème au § 14.5. La méthode consiste à se ramener au cas infinitésimal (cf. théorème 6.2.2.1).
14.4 Réduction au cas infinitésimal
14.4.1 Une légère extension des résultats de la partie I
La décomposition  $W=V\oplus Fe_0$ induit une écriture matricielle
 \[ Y= \begin{pmatrix} A & b\\ c & d \end{pmatrix} \]
pour tout endomorphisme  $Y\in \operatorname {End}_F(W)$. On en déduit, avec les notations de la section 3, une décomposition en somme directe :
 \begin{equation} \operatorname{End}_F(W)= \tilde{\mathfrak{g}} \oplus F(e_0^{*}\otimes e_0). \end{equation}
Le groupe  $G$ agit sur
 $\operatorname {End}_F(W)$ par conjugaison en laissant la droite
 $F(e_0^{*}\otimes e_0)$ fixe et en agissant sur
 $\tilde {\mathfrak {g}}$ comme dans § 3.1.1. L'ouvert régulier semi-simple s’écrit alors
 \[ \operatorname{End}_F(W)^{\operatorname{rss}}=\tilde{\mathfrak{g}}^{\operatorname{rss}} \oplus F(e_0^{*}\otimes e_0). \]
Le quotient catégorique de  $\operatorname {End}_F(W)$ par
 $G$ s'identifie avec
 $\mathcal {A} \times \mathbb {A}^{1}$, où
 $\mathbb {A}^{1}$ est la droite affine sur
 $F$. Il est évident que les résultats de la partie I s’étendent au cas de
 $G$ agissant sur
 $\operatorname {End}_F(W)$. Plus précisément, pour tous
 $\mu \in F$ et
 $f \in \mathcal {S}(\operatorname {End}_F(W)(\mathbb {A}))$, soit
 $f_{\mu } \in \mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}))$ défini par
 $f_{\mu }(X) = f(X + \mu )$ selon la décomposition (14.4.1.1). Soit
 $\tilde {P} \in \mathcal {F}^{\tilde {G}}(B)$ et
 $(a, \mu ) \in \mathcal {A}(F) \times F$. On définit alors
 \[ k_{\tilde{P}, (a, \mu)} (f):= k_{ \tilde{P}, a}(f_\mu) \]
où le membre de droite est défini au § 5.1.3. On définit de même façon  $k_{(a, \mu )}^{T}(f)$, pour
 $T \in \mathfrak {a}_{\tilde {0}}$ et la distribution
 $I_{(a, \mu )}^{\eta , T}$. Les théorèmes 5.1.5.1 et 5.2.1.1 valent dans ce contexte et définissent des distributions
 $\eta$-équivariantes
 $I_{(a, \mu )}^{\eta }$ sur
 $\mathcal {S}(\operatorname {End}(W)(\mathbb {A}))$. Les définitions du paragraphe 6.1 se transportent aussi sans grand changement ; on utilise le facteur de transfert défini pour tout
 $Y \in \tilde {\mathfrak {g}}^{\operatorname {rss}}(\mathbb {A}_{S})$ par
 \[ \tilde \eta(Y):= \eta_{S}(({-}1)^{n}\det (e_{0}, Ye_{0}, \ldots, Y^{n}e_{0})), \]
où  $\eta _S$ est la restriction de
 $\eta$ à
 $\mathbb {A}_S^{\times }$ et le déterminant est pris dans la base de
 $W$ obtenue à partir de la base de
 $V$ et
 $e_0$. Le signe n'est là que pour satisfaire l'identité
 $\tilde \eta (Y) = \tilde \eta (Y')$ si l'on écrit
 $Y = (Y' ,d)$ selon la décomposition (14.4.1.1) et où le membre de droite est défini en § 6.1.1. L'analogue du théorème 6.2.2.1 est également vrai.
En vertu de ces remarques, dans la suite on réserve la notation  $\tilde {\mathfrak {g}}$ pour
 $\operatorname {End}(W)$ (ou encore
 $\tilde {\mathfrak {g}}$ est désormais l'algèbre de Lie de
 $\tilde {G}$) et
 $\mathcal {A}$ pour le quotient catégorique de
 $\operatorname {End}(W)$ par
 $G$. On transposera la plupart des notations de la partie I en remplaçant simplement l'ancien
 $\tilde {\mathfrak {g}}$ par le nouveau.
14.4.2 L'isomorphisme de Cayley
Soit  $\tau \in E^{\times }$ tel que
 $\sigma (\tau ) = - \tau$. Soit
 $\tilde {\mathfrak {g}}_\tau \subset \tilde {\mathfrak {g}}$ et
 $\mathcal {A}_\tau \subset \mathcal {A}$ les ouverts complémentaires des fermés définis par
 $\det (Y^{2}-\tau ^{2})=0$. On note aussi
 \[ \tilde{\mathfrak{g}}^{\operatorname{rss}}_\tau=\tilde{\mathfrak{g}}^{\operatorname{rss}}\cap \tilde{\mathfrak{g}}_{\tau}. \]
Soit
 \[ \xi\in E^{1} = \{ \xi \in E\mid \xi \sigma( \xi) = 1\}. \]
Soit  $X_\xi$ et
 $\tilde {\mathcal {A}}_\xi$ les ouverts complémentaires des fermés définis par la condition
 $N_{E/F}(\det (g- \xi ))=0$.
Remarque 14.4.2.1 Quand  $\xi$ décrit
 $E^{1}$, les ouverts
 $\tilde {\mathcal {A}}_\xi$ recouvrent
 $\tilde {\mathcal {A}}$ (cf. lemme 3.4 de [Reference ZhangZha14b]).
Pour tout  $Y\in \tilde {\mathfrak {g}}_\tau$, soit
 \begin{equation} \kappa(Y)=\kappa_{\xi}(Y) ={-}\xi (1+ \tau^{{-}1}Y)(1-\tau^{{-}1}Y)^{{-}1}. \end{equation}
Le lemme suivant est une conséquence du lemme 3.5 de [Reference ZhangZha14b].
Lemme 14.4.2.2 Le morphisme  $\kappa$ induit un
 $F$-isomorphisme
 $G$-équivariant de
 $\tilde {\mathfrak {g}}_{\tau }$ sur
 $X_{\xi }$ et un isomorphisme (encore noté
 $\kappa$)
 \[ \kappa: \mathcal{A}_{\tau} \simeq\tilde{\mathcal{A}}_{\xi}. \]
Soit  $G'_{E, \xi } \subset G'_E$ l'ouvert obtenu comme image inverse de
 $\tilde {\mathcal {A}}_{\xi }$ par le morphisme canonique.
14.4.3 Compatibilité des facteurs $\Omega$ et $\tilde \eta$


Avec les notations du § 6.1.1 on a :
Lemme 14.4.3.1 Il existe  $\mu _n \in E^{\times }$ qui dépend de
 $\tau$ et
 $\xi$ tel que pour tout
 $Y \in \tilde {\mathfrak {g}}_{\tau }^{\operatorname {rss}}(\mathbb {A}_{S})$ on a
 \[ \Omega(\kappa(Y)) = \begin{cases} \eta_{S}'(\mu_n) \, \tilde \eta(Y) & \text{si }n\text{ est pair}, \\ \eta_{S}'(\mu_n) \, \eta'_{S}(\det (Y - \tau)) \,\tilde \eta(Y) & \text{si }n\text{ est impair}. \end{cases} \]
Demonstration C'est un calcul direct.
14.4.4
Soit  $S \subset \mathcal {V}_{F}$ fini et
 $f \in \mathcal {S}(G'_{E, \xi }(\mathbb {A}_{S}))$. Dans ce cas (cf. 14.2.4), on a
 $f^{X} \in \mathcal {S}(X_{\xi }(\mathbb {A}_{S}))$. On définit alors
 $\phi _{f} \in \mathcal {S}(\tilde {\mathfrak {g}}_{\tau }(\mathbb {A}_{S}))$ par
 \begin{equation} \phi_{f}(Y) = \begin{cases} \dfrac{ \Omega(\kappa(Y))}{\tilde \eta(Y)} f^{X}(\kappa(Y)) & \text{si } Y \in \tilde{\mathfrak{g}}_{\tau}(\mathbb{A}_{S}),\\ 0 & \text{sinon}. \end{cases} \end{equation}
Lemme 14.4.4.1 Pour tout  $a \in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_{S})$
 \begin{equation} I_{a}^{\tilde \eta}(\phi_{f}) = \begin{cases} I_{\kappa(a)}^{\Omega}(f) & \text{si }a \in \mathcal{A}_{\tau}(\mathbb{A}_{S}), \\ 0 & \text{sinon}, \end{cases} \end{equation}
où la distribution à gauche est définie par (6.1.3.2).
Demonstration La vérification ne pose aucune difficulté (cf. aussi [Reference ZhangZha14b] section 2.1).
Le lemme précédent a un pendant global que voici.
Lemme 14.4.4.2 Soit  $a \in \mathcal {A}_\tau (F)$. Soit
 $S\subset \mathcal {V}$ fini contenant l'ensemble
 $S_{\natural }$ de § 14.2.3 tel que
1. les éléments
$\tau$, $\xi$ et $\mu _n$ (cf. lemme 14.4.3.1) soient des unités hors $S$ ;2.
$a\in \mathcal {A}_\tau (\mathcal {O}_v)$ pour tout $v\notin S$.


Alors,  $\tilde {a}=\kappa (a)\in \tilde {\mathcal {A}}_{\xi }(\mathcal {O}_v)$ pour tout
 $v\notin S$. De plus, pour tout
 $f \in \mathcal {S}(G'_{E, \xi }(\mathbb {A}_{S}))$, on a
 \[ I_{\tilde{a}}^{\eta}(f \otimes \mathbf{1}_{G'_{E}(\mathcal{O}^{S})}) = I_{a}^{\eta}(\phi_{f} \otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})}) \]
où la distribution  $I_{a}^{\eta }$ est essentiellement celle définie au § 5.2.1 (cf. § 14.4.1).
Demonstration Pour alléger les notations, posons pour la démonstration  $f'= f \otimes \mathbf {1}_{G'_{E}(\mathcal {O}^{S})}$ et
 $\phi '= \phi _{f} \otimes \mathbf {1}_{\tilde {\mathfrak {g}}(\mathcal {O}^{S})}$. Il résulte des théorèmes 14.2.7.1 et 5.1.5.1 et de la définition 5.1.4.2 qu'il suffit de montrer que pour tout
 $\tilde {P} \in \mathcal {F}^{\tilde {G}}(B)$ et tout
 $g \in [G]$ qu'on a :
 \[ \int_{[G_{E}]} \int_{[\tilde{G}]} \sum_{ \begin{subarray}{c} \delta_{1} \in P_E(F)\backslash G_E(F) \\ \delta_{2} \in \tilde{P}(F)\backslash \tilde{G}(F) \end{subarray}} k_{\tilde{P}, \tilde{a}}(f',\delta_{1}x ,(g,\delta_{2}\tilde{g})) \, \eta(g, \tilde{g}) \,d\tilde{g} \,{{d} x} = k_{\tilde{P}, a}(\phi',g) \eta(g) , \]
où  $k_{\tilde {P}, \cdot }(\phi ')$ est défini au § 5.1.3 compte tenu du § 14.4.1. Cette égalité découle du lemme 14.2.4.1 et des conditions imposées sur l'ensemble
 $S$. Les détails se trouvent dans [Reference ZydorZyd20], section 5.
14.4.5 Fonction $\theta _{S}$

Soit  $S \subset \mathcal {V}$ un ensemble fini de places de
 $F$. Soit
 $\tilde {a} \in \tilde {\mathcal {A}}_{\xi }(\mathbb {A}_{S})$. Pour tout
 $v\in S$, soit
 $\theta _{v} \in C_{c}^{\infty }(\tilde {\mathcal {A}}_{\xi }(F_v))$ une fonction qui vaut
 $1$ dans un voisinage de
 $\tilde {a}_v$. Soit
 \[ \theta_{S}= \bigotimes_{v \in S}\theta_v \in C_{c}^{\infty}(\tilde{\mathcal{A}}_{\xi}(\mathbb{A}_{S})). \]
14.5 Preuve du théorème 14.3.4.1
14.5.1
On se place sous les hypothèses du théorème 14.3.4.1. Soit  $S\subset \mathcal {V}$ fini et
 $f \in \mathcal {S}(G'_{E}(\mathbb {A}_{S}))_{\eta }$. Soit
 $\tilde {a}\in \tilde {\mathcal {A}}(F)$. Quitte à changer
 $\xi \in E^{1}$ on peut et on va supposer que
 $\tilde {a}\in \tilde {\mathcal {A}}_\xi (F)$ (cf. remarque 14.4.2.1). Soit
 $a\in \mathcal {A}_\tau (F)$ tel que
 $\kappa (a)=\tilde {a}$. On peut élargir
 $S$ en ajoutant des composantes à
 $f$ sans que cela altère l'instabilité de
 $f$. Ainsi on peut et on va supposer que
 $S$ vérifie les conditions du lemme 14.4.4.2. Quitte à encore élargir
 $S$, on voit qu'il suffit de montrer qu'on a
 \[ I_{\tilde{a}}^{ \eta}(f \otimes \mathbf{1}_{G'_{E}(\mathcal{O}^{S})}) = 0. \]
Soit  $\theta _{S}$ comme au § 14.4.5. Par composition avec le morphisme canonique, on voit
 $\theta _S$ comme une fonction invariante sur
 $G'_{E}(\mathbb {A}_S)$. Soit
 \[ \bar f = f \cdot \theta_{S}. \]
Cette fonction vérifie les propriétés suivantes, certaines héritées de  $f$ :
•
$\bar f \in \mathcal {S}(G'_{E,\xi }(\mathbb {A}_S))$ ;•
$\bar f$ est $\eta$-instable ;•
$f-\bar f$ est nulle au voisinage de $G'_{E,\tilde {a}}(\mathbb {A}_S)$ ;•
$I_{\tilde {a}}^{ \eta }(\bar f \otimes \mathbf {1}_{G'_{E}(\mathcal {O}^{S})}) = I_{\tilde {a}}^{ \eta }(f \otimes \mathbf {1}_{G'_{E}(\mathcal {O}^{S})})$ ; cela résulte de la propriété de support de $I_{\tilde {a}}^{ \eta }$ (cf. théorème 14.2.7.1).


Quitte à remplacer  $f$ par
 $\bar f$, on peut et on va supposer que
 $f\in \mathcal {S}(G'_{E,\xi }(\mathbb {A}_S))$. Soit
 $\phi _{f} \in \mathcal {S}(\tilde {\mathfrak {g}}_{\tau }(\mathbb {A}_{S}))$ défini par (14.4.4.3). Il résulte du lemme 14.4.4.1 que les intégrales orbitales semi-simples régulières de
 $\phi _f$ s'annulent. On a alors en combinant le lemme 14.4.4.2 et le théorème 6.2.2.1
 \[ I_{\tilde{a}}^{\eta}(f \otimes \mathbf{1}_{G'_E(\mathcal{O}^{S})}) = I_{a}^{\eta}(\phi_{ f} \otimes \mathbf{1}_{\tilde{\mathfrak{g}}(\mathcal{O}^{S})})=0, \]
ce qu'il fallait démontrer.
15. Distributions géométriques pour $U_n \times U_{n+1}$

15.1 Préliminaires
15.1.1
On reprend les notations du § 14.1.
15.1.2
Pour toute forme  $\sigma$-hermitienne non-dégénérée
 $\Phi$ sur
 $V_{E}$, on définit la forme
 $\sigma$-hermitienne non-dégénérée
 $\tilde \Phi$ sur
 $W_{E}$ de sorte que la restriction de
 $\tilde \Phi$ à
 $V_{E}$ soit égale à
 $\Phi$ et qu'on ait
 $\tilde \Phi (e_{0}, e_{0}) = 1$ et
 $\tilde \Phi (V, e_{0}) = 0$. On dispose d'une inclusion de groupes unitaires
 $U=U_\Phi \subset \tilde {U}=U_{\tilde {\Phi }}$ où
 $U$ s'identifie au sous-groupe de
 $\tilde {U}$ qui agit trivialement sur
 $e_{0}$ et stabilise
 $V_{E}$. On introduit aussi
 \[ U'=U'_\phi= U_\Phi\times U_{\tilde{\Phi}} \]
et  $U$ se plonge dans
 $U'$ diagonalement.
15.1.3 Actions et quotients
Le groupe  $U$ agit sur
 $\tilde {U}$ par conjugaison. On note
 $\tilde {U} // U$ le quotient catégorique.
On a aussi l'action du groupe  $U \times U$ sur
 $U'$ à droite. Si
 $(g_{1}, g_{2}) \in U \times U$ et
 $(h, \tilde {h}) \in U'$, alors
 $(h,\tilde {h}) \cdot (g_{1}, g_{2}) = (g_{1}^{-1}hg_{2},g^{-1}_1 \tilde {h} g_{2})$. On note :
 \begin{equation} \nu: U' \mapsto \tilde{U}, \quad \nu((h , \tilde{h})) = h^{{-}1}\tilde{h}. \end{equation}
L'application  $\nu$ induit un isomorphisme du quotient géométrique
 $U' / (U \times \{1\})$ sur
 $\tilde {U}$. L'action du second facteur
 $\{1\}\times U$ à la source donne l'action de
 $U$ par conjugaison sur le but. On obtient ainsi une identification des quotients catégoriques
 \[ U' /{/} (U \times U) \cong \tilde{U} /{/} U. \]
15.1.4 Identification de quotients catégoriques
On utilisera les notations de la section 14.
Lemme 15.1.4.1 On a un isomorphisme canonique  $\tilde {\mathcal {A}} = X //G \simeq \tilde {U} // U$. De plus, deux éléments
 $Y_1\in X(F)$ et
 $Y_2\in \tilde {U}(F)$ ont même image dans le quotient catégorique si et seulement s'ils ont le même polynôme caractéristique et si on a
 \[ e_0^{*}(Y_1^{i} e_0)= \tilde \Phi(e_0,Y_2^{i}e_0) \]
pour tout  $i$.
Demonstration On a (cf. § 14.1.4)
 \[ X \times_F E\simeq GL_E(W_E) \]
et
 \[ \tilde{U} \times_F E=\{(g_1,g_2) \in GL_E(W_E)^{2} \mid {}^{t}g_2 \tilde{\Phi} g_1=\tilde{\Phi}\}. \]
On a donc un  $E$-isomorphisme
 $X \times _F E \simeq \tilde {U} \times _F E$ qui est induit par
 $g\mapsto (g, \,^{t}(\tilde {\Phi } g^{-1} \tilde {\Phi }^{-1}))$ et qui est
 $GL_E(V_E)\simeq U\times _F E$-équivariant. On a donc un isomorphisme au niveau des quotients catégoriques après extension des scalaires à
 $E$. Il suffit de vérifier que cet isomorphisme se descend à
 $F$. En fait, les variétés
 $X$ et
 $\tilde {U}$ sont des formes l'une de l'autre et la torsion galoisienne est donnée, à une conjugaison près par un élément de
 $GL_E(V_E)$, par la transposition. Cette conjugaison agit évidemment trivialement sur les quotients catégoriques. Pour conclure, il suffit de montrer que la transposition agit elle-aussi trivialement sur les quotients catégoriques. C'est évident au vu de la description du quotient rappelée au § 14.1.4. Cette même description et le fait que
 $\Phi (e_0,\cdot )=e_0^{*}$ donne la dernière assertion.
En utilisant le lemme ci-dessus et la discussion du § 15.1.3, on a donc des morphismes
 \[ U'\to \tilde{\mathcal{A}}\quad \text{et}\quad \tilde{U} \to \tilde{\mathcal{A}} \]
qui sont invariants respectivement sous l'action de  $U\times U$ et
 $U$. Pour tout
 $\tilde {a}\in \tilde {\mathcal {A}}$, soit
 $U'_{\tilde {a}}$ et
 $\tilde {U}_{\tilde {a}}$ les fibres au-dessus de
 $\tilde {a}$ des morphismes ci-dessus. Lorsque de plus
 $\tilde {a}\in \tilde {\mathcal {A}}^{\operatorname {rss}}(F)$, les ensembles
 $U'_{\tilde {a}}(F)$ et
 $\tilde {U}_{\tilde {a}}(F)$ sont soit simultanément vides soit ce sont respectivement une
 $U(F)\times U(F)$-orbite et une
 $U(F)$-orbite (cf. [Reference ZhangZha12a] lemme 2.3).
15.2 Les distributions géométriques
15.2.1 Sous-groupes paraboliques
Soit  $P_0$ un sous-groupe parabolique minimal de
 $U$ de décomposition de Levi
 $M_{0}N_{0}$. On note
 $\mathfrak {a}_{0}^{+}:= \mathfrak {a}_{P_{0}}^{+}$. Pour tout
 $P \in \mathcal {F}^{U}(P_{0})$, soit
 $\tilde {P}$ le sous-groupe parabolique de
 $\tilde {U}$ qui est le stabilisateur dans
 $\tilde {U}$ du drapeau isotrope qui définit
 $P$ et
 \[ P'=P\times\tilde{P}. \]
On a une décomposition de Levi  $P'=M_{P'}N_{P'}$ où
 $M_{P'}$ est le facteur de Levi qui contient
 $M_0\times M_0$. On munit
 $N_{P'}(\mathbb {A})$ de la mesure de Haar qui donne le volume
 $1$ à
 $N_{P'}(F)\backslash N_{P'}(\mathbb {A})$.
15.2.2 Le noyau $k_{P}$

Soit  $a \in \tilde {\mathcal {A}}(F)$,
 $P \in \mathcal {F}^{U}(P_{0})$ et
 $f \in \mathcal {S}(U'(\mathbb {A}))$. Pour tous
 $x,y \in N_{P'}(\mathbb {A})M_{P}(F) \backslash U'(\mathbb {A})$ soit
 \[ k_{P, a}(f,x,y):= \sum_{\gamma \in M_{P',a} (F)}\int_{N_{P'}(\mathbb{A})}f(x^{{-}1} \gamma n y)\,dn, \]
où  $M_{P',a}=M_{P'}\cap U'_a$. Notons qu'on a
 $k_{P ,a} =0$ si
 $U'_{a}(F) = \emptyset$.
15.2.3 Les distributions $I_{a}^{U'}$

Avec les choix et les notations de la section 10.2, pour  $T \in \mathfrak {a}_{0}$ on pose pour tous
 $x,y \in [U]$
 \[ k_{a}^{T}(f,x, y) = \sum_{P \in \mathcal{F}^{U}(P_{0})} \varepsilon_{P}^{U} \sum_{ \delta_{1}, \delta_{2} \in P(F)\backslash U(F)} \hat \tau_{P}(H_{P}(\delta_{2} y) - T_{P}) k_{P, a}(f,\delta_{1} x, \delta_{2}y) \]
et
 \[ k^{T}(f,x, y) = \sum_{a\in \tilde{\mathcal{A}}(F)} k_{a}^{T}(f,x, y) . \]
Le théorème suivant se démontre par le même argument que dans la preuve du théorème 14.2.7.1 : on se ramène au cas de  $U_\Phi$ qui agit par conjugaison sur
 $U_{\tilde {\Phi }}$ dont l'analogue infinitésimal a été traité dans [Reference ZydorZyd16].
Théorème 15.2.3.1 Fixons une mesure de Haar sur  $U(\mathbb {A})$.
1. Il existe un point
$T_+\in \mathfrak {a}_{0}^{+}$ tel que pour tout $T\in T_++ \mathfrak {a}_{0}^{+}$, l'intégrale
converge dans l'ordre indiqué.\[ I^{\Phi,T}_a(f) =\int_{[U]}\int_{[U]} k^{T}_a(f,x,y) \, {{d}x}\, {{d} y} \]2. L'application
$T\mapsto I^{\Phi ,T}_a(f)$ est la restriction d'une fonction exponentielle-polynôme en $T$.3. Le terme purement polynomial de cette exponentielle-polynôme, noté
$I^{\Phi }_a(f)$, est constant et ne dépend pas des choix auxiliaires autres que celui de la mesure de Haar sur $U(\mathbb {A})$.4. La distribution
$I^{\Phi }_a$ est $U(\mathbb {A}) \times U(\mathbb {A})$-invariante.5. Le support de
$I_{a}^{\Phi }$ est inclus dans $U'_{a}(\mathbb {A})$.6. La somme
converge absolument et est égale à l'intégrale\[ \sum_{a\in \tilde{\mathcal{A}}(F)} I^{\Phi,T}_a(f) \]qui converge dans l'ordre indiqué.\[ \int_{[U]}\int_{[U]} k^{T}(f,x,y) \, {{d}x} \,{{d} y} \]


15.3 Densité
15.3.1 Mesures de Haar
On peut naturellement définir des modèles pour  $U$,
 $\tilde {U}$ et donc
 $U'$ sur un anneau d'entiers hors un ensemble fini de places contenant les places archimédiennes. Pour presque tout
 $v\in \mathcal {V}$, le groupe
 $U(\mathcal {O}_v)$ (resp.
 $\tilde {U}(\mathcal {O}_v)$) est alors le stabilisateur du réseau auto-dual engendré par la base de
 $V$ (resp. et
 $e_0$) qu'on a fixée (cf. § 14.1.3). On a
 $U'(\mathcal {O}_v)=U(\mathcal {O}_v)\times \tilde {U}(\mathcal {O}_v)$. Pour toute place
 $v \in \mathcal {V}$ on fixe une mesure de Haar sur
 $U(F_{v})$ telle que pour presque tout
 $v \in \mathcal {V}$ le volume de
 $U(\mathcal {O}_{v})$ soit
 $1$. On en déduit la mesure de Haar sur
 $U(\mathbb {A})$.
15.3.2 Intégrales orbitales semi-simples régulières locales $I_a^{\Phi }$

Soit  $S \subset \mathcal {V}$ fini et
 $a \in \tilde {\mathcal {A}}^{\operatorname {rss}}(\mathbb {A}_{S})$. On a l'alternative suivante : soit la fibre
 $U'_a(\mathbb {A}_S)$ est vide auquel cas on pose
 $I_{a}^{\Phi }=0$ soit cette fibre est une
 $U(\mathbb {A}_{S})\times U(\mathbb {A}_{S})$-orbite d'un élément
 $\gamma$. On pose alors pour tout
 $f \in \mathcal {S}(U'(\mathbb {A}_{S}))$
 \[ I_{a}(f) = I_{a}^{\Phi}(f) = \int_{U(\mathbb{A}_{S})}\int_{U(\mathbb{A}_{S})} f(h_1^{{-}1} \gamma h_2)\,dh_1\,dh_2 \]
et cette définition est évidemment indépendante du choix de  $\gamma \in U'_{a}(\mathbb {A}_{S})$.
15.3.3 Le théorème de densité
Soit l'espace des fonctions instables
 \[ \mathcal{S}(U'(\mathbb{A}_S))_0 = \{ f \in \mathcal{S}(U'(\mathbb{A}_S)) \mid I_{a}(f)=0 \ \forall a\in \tilde{\mathcal{A}}^{\operatorname{rss}}(\mathbb{A}_S) \}. \]
Il est indépendant du choix de la mesure de Haar.
Théorème 15.3.3.1 Soit  $a\in \tilde {\mathcal {A}}(F)$ et
 $f^{S}\in \mathcal {S}(U'(\mathbb {A}^{S}))$. La distribution
 \[ f \in \mathcal{S}(U'(\mathbb{A}_S)) \mapsto I_a^{\Phi}(f\otimes f^{S}) \]
est stable au sens où elle s'annule sur le sous-espace  $\mathcal {S}(U'(\mathbb {A}_S))_0$.
La preuve de ce théorème, essentiellement identique à celle du théorème 14.3.4.1, procède par réduction au cas infinitésimal (cf. théorème 6.2.2.1). Pour s'en convaincre, et aussi pour les besoins de la section 16, on va introduire les constructions qui interviennent dans cette réduction.
15.4 Réduction au cas infinitésimal
15.4.1 Une légère extension des résultats de la partie II
Comme au § 14.4.1, il est aisé d’étendre les résultats de la partie II au cas de  $U$ agissant sur l'espace des endomorphismes de
 $W_E$ qui sont auto-adjoints, cet espace se décomposant en
 $\tilde {\mathfrak {u}}\oplus Fe_0\otimes e_0^{*}$ (où
 $\tilde {\mathfrak {u}}$ est défini à la section 8). Désormais on réserve la notation
 \[ \tilde{\mathfrak{u}} = \tilde{\mathfrak{u}}_{\Phi} \]
pour cet espace d'endomorphismes auto-adjoints (qu'on ne confondra pas avec l'algèbre de Lie de  $\tilde {U}$, les deux étant néanmoins
 $F$-isomorphes en tant que représentations linéaires de
 $U$). On utilisera les constructions et les résultats de la partie II dans cette situation sans plus de commentaire. Par exemple, la notation
 $\mathcal {A}$ désigne le quotient catégorique
 $\tilde {\mathfrak {u}}//U$ qui s'identifie d'ailleurs au quotient
 $\tilde {\mathfrak {g}}//G$ du § 14.4.1.
15.4.2 Mauvaises places
Soit
 \[ S_{\natural}^{U} \subset \mathcal{V} \]
fini, contenant les places infinies, celles ramifiées dans  $E/F$ et tel que pour toute place
 $v \in \mathcal {V} \smallsetminus S_{\natural }^{U}$ les groupes
 $U(\mathcal {O}_v)$ et
 $\tilde {U}(\mathcal {O}_v)$ sont les stabilisateurs des réseaux de
 $V_E\otimes _F F_v$ et
 $W_E\otimes _F F_v$ considérés au § 15.3.1. On note
 $\tilde {\mathfrak {u}}(\mathcal {O}_v)$ le stabilisateur dans
 $\tilde {\mathfrak {u}}(F_v)$ du réseau considéré dans
 $W_E\otimes _F F_v$.
15.4.3 Les variétés $\tilde {U}_{\xi }$ et $U'_{\xi }$


Reprenons les notations du § 14.4.2. En particulier, on note  $\xi$ un élément de
 $E^{1}$. Soit
 $\tilde {U}_{\xi }\subset \tilde {U}$ et
 $U'_{\xi } \subset U'$ les ouverts, images inverses de
 $\tilde {\mathcal {A}}_{\xi }$ par le morphisme canonique. Lorsque
 $\xi$ parcourt
 $E^{1}$, ceux-ci recouvrent
 $\tilde {U}$ et
 $U'$. Soit
 $\tilde {\mathfrak {u}}_\tau \subset \tilde {\mathfrak {u}}$ l'image inverse de
 $\mathcal {A}_\tau$. Par la formule (14.4.2.2), on obtient un isomorphisme
 $U$-équivariant, noté encore
 $\kappa$, de
 $\tilde {\mathfrak {u}}_\tau$ sur
 $\tilde {U}_\xi$ (cf. lemme 3.5 de [Reference ZhangZha14b]).
15.4.4 Correspondance des fonctions
Soit  $S \subset \mathcal {V}$ fini. On définit un morphisme surjectif
 \[ f \in \mathcal{S}(U'(\mathbb{A}_S)) \mapsto f^{\tilde{U}}\in \mathcal{S}(\tilde{U}(\mathbb{A}_S)) \]
par la formule
 \[ f^{\tilde{U}}(\tilde{x}) = \int_{U(\mathbb{A}_S)}f(g^{{-}1}(h, \tilde{h}))\,dg, \quad \tilde{x} \in \tilde{U}(\mathbb{A}), \]
où, avec la notation de (15.1.3.1),  $(h, \tilde {h}) \in U'(\mathbb {A}_S)$ est tel que
 $\nu (h,\tilde {h}) = \tilde {x}$.
Pour tout  $f \in \mathcal {S}(U'_\xi (\mathbb {A}_S))$, soit
 $\phi _{f} \in \mathcal {S}(\tilde {\mathfrak {u}}_{\tau }(\mathbb {A}_{S}))$ la fonction déterminée par
 \begin{equation} \phi_{f}(Y) = f^{\tilde{U}}(\kappa(Y)). \end{equation}
pour tout  $Y \in \tilde {\mathfrak {u}}_{\tau }(\mathbb {A}_{S})$.
En utilisant la définition (11.1.3.1), on a pour tout  $a \in \mathcal {A}^{\operatorname {rss}}(\mathbb {A}_{S})$
 \begin{equation} I_{a}(\phi_{f}) = \begin{cases} I_{\kappa(a)}(f) & \text{si }a \in \mathcal{A}_{\tau}(\mathbb{A}_{S}), \\ 0 & \text{sinon}. \end{cases} \end{equation}
On a aussi l'analogue du lemme 14.4.4.2 suivant.
Lemme 15.4.4.1 Soit  $a \in \mathcal {A}_\tau (F)$ et
 $S\subset \mathcal {V}$ fini contenant l'ensemble
 $S_{\natural }^{U}$ du § 15.4.2 qui vérifient les hypothèses 1 et 2 du lemme 14.4.4.2. Pour tout
 $f \in C_{c}^{\infty }(U'_{\xi }(\mathbb {A}_{S}))$, on a
 \[ I_{\kappa(a)}^{\Phi}(f \otimes \mathbf{1}_{U'(\mathcal{O}^{S})}) = I_a^{U}(\phi_{f} \otimes \mathbf{1}_{\tilde{\mathfrak{u}}(\mathcal{O}^{S})}), \]
où la distribution à droite est celle définie au théorème 10.2.5.1.
Demonstration La preuve est similaire à celle du lemme 14.4.4.2 est résulte essentiellement des résultats de [Reference ZydorZyd20].
16. Le théorème de transfert
Dans cette section finale, on énonce et démontre le résultat principal de l'article (cf. théorème 16.2.4.1). On reprend les notations des sections 14 et 15. On va suivre de près le formalisme développé dans les sections 13.1 et 13.2.
16.1 Factorisation de distributions
16.1.1
Soit  $v \in \mathcal {V}$. Avec les notations du § 14.3.4 on pose
 \[ \mathcal{I}(\eta_v) = \mathcal{S}(G'_{E}(F_v))/ \mathcal{S}(G'_{E}(F_v))_{\eta}. \]
Pour tout ensemble fini  $S$ de places de
 $F$, soit
 \[ \mathcal{I}(\eta)_S=\bigotimes_{v\in S} \mathcal{I}(\eta_v) \]
le produit tensoriel. Pour tous ensembles finis  $S\subset S'$ de places de
 $F$, contenant les places archimédiennes, on a une application
 $\mathcal {I}(\eta )_S \to \mathcal {I}(\eta )_{S'}$ donnée par
 $f \mapsto f\otimes (\otimes _{v\in S'\setminus S} \mathbf {1}_v)$ où, pour toute place non-archimédienne de
 $F$, on note
 $\mathbf {1}_{v}$ l'image de la fonction caractéristique de
 $G'_{E}(\mathcal {O}_v)$.
Soit
 \[ \mathcal{I}(\eta)= \varinjlim_{S} \mathcal{I}(\eta)_S. \]
16.1.2
Le choix du facteur  $\Omega$ au § 14.3.1 et des mesures de Haar permet de définir des intégrales orbitales locales semi-simples régulières (cf. § 14.3.3). Pour tout
 $S \subset \mathcal {V}$ fini, on a une application linéaire injective
 \begin{equation} I^{\Omega}_S: \mathcal{I}(\eta)_S \to \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}}(\mathbb{A}_S)) \end{equation}
donnée par
 \[ I^{\Omega}_S\bigg(\bigotimes_{v \in S}f_{v}\bigg): (a_{v})_{v \in S} \mapsto \prod_{v \in S}I_{a_{v}}^{\Omega}(f_{v}). \]
Si  $S=\{v\}$, on pose
 $I^{\Omega }_v=I^{\Omega }_S$. Soit
 \[ \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}})=\varinjlim_S \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}}(\mathbb{A}_S)) \]
où la limite est prise sur les ensembles finis  $S\subset \mathcal {V}$ et les applications de transition sont données pour
 $S\subset S'$ (et
 $S$ assez grand contenant les places archimédiennes) par
 \[ \phi \mapsto \phi \cdot I_{S' \smallsetminus S}^{\Omega}\bigg( \bigotimes_{v\in S' \smallsetminus S}\mathbf{1}_{v}\bigg). \]
On en déduit une application injective :
 \[ \operatorname{Orb}^{\Omega}: \mathcal{I}(\eta) \to \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}}). \]
Comme au § 13.2.7, le théorème de densité 14.3.4.1 implique que pour tout  $a\in \mathcal {A}(F)$ les distributions globales
 $I_a^{\eta }$ de la section 14 définissent des formes linéaires sur
 $\mathcal {I}(\eta )$ qu'on note encore
 $I_a^{\eta }$.
16.1.3 Groupes unitaires
On adapte maintenant au cas des groupes les constructions du la section 13.2. On note  $\mathcal {H}$ le groupoïde des formes hermitiennes sur
 $V_E$ (cf. § 13.2.2) ; on dispose de son pendant local
 $\mathcal {H}_v$ pour
 $v\in S$. Pour tout
 $\Phi \in \mathcal {H}$, (resp.
 $\Phi \in \mathcal {H}_v$), on dispose des
 $F$-groupes (resp.
 $F_v$-groupes)
 $U_\Phi \subset \tilde {U}_{\Phi }$ et
 $U_\Phi \subset U'_{\Phi } = U_\Phi \times \tilde {U}_{\Phi }$ (cf. § 15.1.2).
Pour tout  $\Phi \in \mathcal {H}_v$, le groupe
 $U_\Phi (F_v)$ est muni d'une mesure de Haar qui vérifie les conditions de compatibilité du § 13.2.3. Cela munit
 $U_\Phi (\mathbb {A})$ d'une mesure de Haar pour tout
 $\Phi \in \mathcal {H}$.
Soit  $v$ une place non-archimédienne, non-ramifiée dans
 $E$. Si
 $\Phi _{v} \in \mathcal {H}_v$ admet un réseau auto-dual dans
 $V_{E_{v}}$, on en fixe un noté
 $V(\mathcal {O}_{E_v})$. Soit
 $W(\mathcal {O}_{E_v})= V(\mathcal {O}_{E_v}) \oplus \mathcal {O}_{v}e_{0}$ ; c'est un réseau auto-dual dans
 $W_{E_{v}}$. Soit
 $U(\mathcal {O}_v)$ et
 $\tilde {U}(\mathcal {O}_{v})$ les stabilisateurs respectifs de ces réseaux dans
 $U(F_v)$ et
 $\tilde {U}(F_{v})$. Soit
 $U'(\mathcal {O}_v) = U(\mathcal {O}_v) \times \tilde {U}(\mathcal {O}_v)$.
16.1.4 Espace $\mathcal {I}(\mathcal {H}_v)$

Soit  $v\in \mathcal {V}$ et
 $\Phi \in \mathcal {H}_v$. On note
 $U$,
 $\tilde {U},\ldots$ au lieu de
 $U_\Phi$,
 $\tilde {U}_\Phi$ etc. Avec les notations du § 15.3.3 soit
 \[ \mathcal{I}(\Phi):=C_{c}^{\infty}(U'(F_{v}))/C_{c}^{\infty}(U'(F_{v}))_0, \]
qui ne dépend que de la classe d'isomorphisme de  $\Phi$.
Soit
 \[ \mathcal{I}(\mathcal{H}_v)= \bigoplus_{\Phi\in |\mathcal{H}_v|} \mathcal{I}(\Phi). \]
Soit  $v\in \mathcal {V}$ une place finie et non-ramifiée dans
 $E$. On distingue deux cas :
1. La place
$v$ est inerte dans $E$. Dans ce cas $\mathcal {I}(\mathcal {H}_v)= \mathcal {I}(\Phi _0)\oplus \mathcal {I}(\Phi _1)$ où l'on rappelle que $\Phi _0$ possède un réseau auto-dual (cf. § 13.2.3). On pose $\mathbf {1}_v$ l'image dans $\mathcal {I}(\mathcal {H}_v)$ du couple $(\mathbf {1}_{U'(\mathcal {O}_v)},0)$.2. La place
$v$ est décomposée dans $E$. Alors $|\mathcal {H}_v|$ est réduit à un singleton $\{\Phi \}$ et $\mathcal {I}(\mathcal {H}_v)= \mathcal {I}(\Phi )$. Soit $\mathbf {1}_v$ l'image dans $\mathcal {I}(\mathcal {H}_v)$ de $\mathbf {1}_{U'(\mathcal {O}_v)}$.


Pour tous  $f\in \mathcal {I}(\mathcal {H}_v)$ et
 $\Phi \in \mathcal {H}_v$, soit
 $f_\Phi \in \mathcal {I}(\Phi )$ la composante de
 $f$ sur
 $\mathcal {I}(\Phi )$. Par le choix de la mesure de Haar sur
 $U(F_{v})$ (cf. § 16.1.3), on dispose d'intégrales orbitales locales semi-simples régulières (cf. § 15.3.2) et donc d'une application linéaire injective
 \begin{equation} I_v:\mathcal{I}(\mathcal{H}_v) \to \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}}(F_v)) \end{equation}
qui à  $f\in \mathcal {I}(\mathcal {H}_v)$ associe l'application
 \[ a \mapsto I_{a}^{\mathcal{H}_{v}}(f) = \sum_{ \Phi\in |\mathcal{H}_v| } I^{\Phi}_a(f_\Phi). \]
16.1.5
Soit  $S$ un ensemble fini de places de
 $F$, suffisamment grand pour contenir les places archimédiennes et les places non-archimédiennes ramifiées dans
 $E$. On pose alors
 \[ \mathcal{I}(\mathcal{H}_S)=\bigotimes_{v\in S}\mathcal{I}(\mathcal{H}_v). \]
On obtient une application linéaire injective
 \[ I_S: \mathcal{I}(\mathcal{H}_S) \to \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}}(\mathbb{A}_S)) \]
caractérisée pour les tenseurs purs  $f=\otimes _{v\in S} f_v$ par
 \[ I_{S}(f) = \Big(a \mapsto I_{a}^{\mathcal{H}_{S}}(f)=\prod_{v} I_{a_v}^{\mathcal{H}_v}(f_v) \Big). \]
On définit alors
 \[ \mathcal{I}(\mathcal{H})=\varinjlim_{S} \mathcal{I}(\mathcal{H}_S) \]
où les applications de transition  $\mathcal {I}(\mathcal {H}_S) \to \mathcal {I}(\mathcal {H}_{S'})$ sont données par
 $f \mapsto f\otimes (\otimes _{v\in S'\setminus S} \mathbf {1}_v)$.
16.1.6 Distributions $I^{\mathcal {H}}$

On procède comme au § 13.2.7. Soit  $\Phi \in \mathcal {H}$ et
 $U$,
 $U'$ etc. les objets qui lui sont attachés. Soit
 $S_\Phi \subset \mathcal {V}$ l'ensemble fini des places archimédiennes, des places ramifiées dans
 $E$ et des places tels que le discriminant de
 $\Phi _v$ ne soit pas une norme de
 $E_v/F_v$.
Soit  $a\in \tilde {\mathcal {A}}(F)$. D'après le théorème 15.3.3.1, la forme linéaire linéaire
 \[ f\in \bigotimes_{v\in S}\mathcal{S}(U'(F_v))\mapsto I_a^{\Phi}(f\otimes \mathbf{1}_{U'(\mathcal{O}^{S})} ), \]
induite par la distribution  $I_a^{\Phi }$ définie au § 15.2.3, se factorise par
 $\otimes _{s\in S} \mathcal {I}(\Phi _v)$.
Comme au § 13.2.7, on en déduit une forme linéaire
 \[ I_a^{\Phi}: \mathcal{I}(\mathcal{H}) \to \mathbb{C}. \]
Lemme 16.1.6.1 Soit  $f\in \mathcal {I}(\mathcal {H})$. Il existe un ensemble fini
 $S_f \subset \mathcal {V}$ tel que si
 $S_\Phi \not \subset S_f$, on a
 \[ I_a^{\Phi}(f)=0 \]
pour tout  $a \in \tilde {\mathcal {A}}(F)$.
Demonstration La preuve est analogue à celle du lemme 13.2.7.1.
On définit pour tous  $a\in \tilde {\mathcal {A}}(F)$ et
 $f\in \mathcal {I}(\mathcal {H})$
 \begin{equation} I_a^{\mathcal{H}}(f)= \sum_{\Phi\in |\mathcal{H}| } I_a^{\Phi}(f). \end{equation}
À  $f$ fixée, il n'y a qu'un nombre fini de termes non nuls (la preuve de ce fait est analogue à celle du lemme 13.2.7.2 et découle du lemme 16.1.6.1).
16.2 Le théorème de transfert
16.2.1
On poursuit avec les notations des deux sections précédentes.
16.2.2 Correspondance
On dit que des éléments  $f\in \mathcal {I}(\eta _v)$ et
 $f'\in \mathcal {I}(\mathcal {H}_v)$ se correspondent si on l’égalité
 \begin{equation} I^{\Omega}_v(f) = I_v(f'). \end{equation}
Lorsque  $v$ est finie ou scindée dans
 $E$, cette correspondance induit en fait un isomorphisme
 \begin{equation} \mathcal{I}(\eta_v) \simeq \mathcal{I}(\mathcal{H}_v). \end{equation}
Lorsque  $v$ est scindée dans
 $E$, cet énoncé est aisé. C'est essentiellement l’énoncé du transfert non-archimédien si la place
 $v$ est finie et non scindée (cf. [Reference ZhangZha14b] théorème 2.6). Cet isomorphisme vaudrait également pour
 $v$ archimédienne mais non-scindée si le transfert archimédien était connu (pour des résultats partiels, cf. [Reference XueXue19]).
16.2.3 Le lemme fondamental
Pour  $v\in \mathcal {V}$ finie, non-ramifiée dans
 $E$ et également en dehors d'un ensemble fini fixé de « mauvaises » places inertes, l'isomorphisme (16.2.2.2) envoie l’élément
 $\mathbf {1}_v\in \mathcal {I}(\eta _v)$ sur l’élément
 $\mathbf {1}_v\in \mathcal {I}(\mathcal {H}_v)$. Lorsque
 $v$ est décomposé, cet énoncé est élémentaire et pour
 $v$ inerte, via le lemme 14.2.4.1, il résulte des travaux de Yun et Gordon [Reference YunYun11] (lorsque la caractéristique résiduelle est assez grande) et [Reference Beuzart-PlessisBeu19].
16.2.4
Le lemme fondamental implique que les applications  $I_S$ du § 16.1.5 induisent une application linéaire injective
 \[ \operatorname{Orb}: \mathcal{I}(\mathcal{H}) \to \mathcal{C}^{\infty}(\tilde{\mathcal{A}}^{\operatorname{rss}}). \]
On dit alors que deux éléments  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ se correspondent si
 \[ \operatorname{Orb}^{\Omega}(f)=\operatorname{Orb}(f'). \]
On peut alors énoncer le théorème principal de cette section.
Théorème 16.2.4.1 Soit  $f\in \mathcal {I}(\eta )$ et
 $f'\in \mathcal {I}(\mathcal {H})$ deux tenseurs purs qui se correspondent. On a alors
 \[ I_a^{\eta}(f)= I_a^{\mathcal{H}}(f') \]
pour tout  $a\in \tilde {\mathcal {A}}(F)$.
Remarque 16.2.4.2 Il est parfois utile de s'affranchir de l'hypothèse « tenseurs purs ». En fait, on n'a introduit cette hypothèse que pour des facilités de rédaction. Soit  $S_0$ un ensemble fini de places de
 $F$. Avec les méthodes de cet article, il est aisé d’énoncer et de démontrer un énoncé un peu plus général où l'on remplace les hypothèses de transfert place par place de
 $S_0$ par une hypothèse de transfert « semi-locale » sur
 $S_0$. Pour ce faire, il convient de modifier légèrement les définitions de
 $\mathcal {I}(\eta )$ et
 $\mathcal {I}(\mathcal {H})$ (et leurs pendants infinitésimaux). Dans cette perspective, l'espace
 $\mathcal {I}(\eta )$ devient la limite inductive sur
 $S_0\subset S$ de
 $\mathcal {I}(\eta _{S_0})\otimes (\otimes _{v\in S\setminus S_0} \mathcal {I}(\eta _v))$ où
 $\mathcal {I}(\eta _{S_0})$ est le quotient
 $\mathcal {S}(G'_{E}(\mathbb {A}_{S_0}))/\mathcal {S}(G'_{E}(\mathbb {A}_{S_0}))_{\eta }$. De même,
 $\mathcal {I}(\mathcal {H})$ devient la limite inductive sur
 $S_0\subset S$ de
 $\mathcal {I}(\mathcal {H}_{S_0})\otimes (\otimes _{v\in S\setminus S_0} \mathcal {I}(\mathcal {H}_v))$ où
 $\mathcal {I}(\mathcal {H}_{S_0})$ doit être (re)défini ainsi :
 \[ \mathcal{I}(\mathcal{H}_{S_0})= \bigoplus_{\Phi\in |\mathcal{H}_{S_0}|} C_{c}^{\infty}(U'_\Phi(\mathbb{A}_{S_0}))/C_{c}^{\infty}(U'_\Phi(\mathbb{A}_{S_0}))_0 \]
où  $\mathcal {H}_{S_0}$ est le produit des catégories
 $\mathcal {H}_{v}$ pour
 $v\in S_0$ et
 $\Phi$ est une forme hermitienne sur
 $E$ qui représente un objet de
 $\mathcal {H}_{S_0}$. On laisse les détails au lecteur.
Demonstration On démontre le théorème par réduction au cas infinitésimal (cf. théorème 13.3.4.1 ou plutôt sa légère généralisation aux situations des §§ 14.4.1 et 15.4.1). Soit  ${\tilde {a}} \in \tilde {\mathcal {A}}(F)$ et
 $\xi \in E^{1}$ tel que
 ${\tilde {a}} \in \tilde {\mathcal {A}}_{\xi }(F)$. Soit
 $S\subset \mathcal {V}$ assez grand. Pour tous
 $v\in S$ et tout
 $\Phi _v \in |\mathcal {H}_v|$ soit
 $f_v\in \mathcal {S}(G_E'(F_v))$ et
 $f'_{\Phi _v} \in \mathcal {S}(U'(F_v))$. Soit
 $f_S=\otimes _{v\in S} f_v$,
 $f'_\Phi = \otimes _{v\in S} f'_{\Phi _v}$ pour tout
 $\Phi \in \mathcal {H}_S$ et
 $f_S'=(f'_\Phi )_{\Phi \in \mathcal {H}_S}$. Quitte à agrandir
 $S$, on peut et on va supposer que
 $f$ et
 $f'$ sont représentées par
 $f_S\otimes \mathbf {1}^{S}$ et
 $f'_S\otimes \mathbf {1}^{S}$. On a alors
 \[ I_{\tilde{a}}^{\eta}(f)=I_{\tilde{a}}^{\eta}(f_S\otimes \mathbf{1}_{G'_E(\mathcal{O}^{S})}) \]
et
 \[ I_{\tilde{a}}^{\mathcal{H}}(f')=\sum_{\Phi \in \mathcal{H}^{S} } I_{\tilde{a}}^{\Phi}( f'_{\Phi_S}\otimes \mathbf{1}_{U'_\Phi(\mathcal{O}^{S})}), \]
où
•
$\mathcal {H}^{S}$ désigne le groupoïde des formes hermitiennes de discriminant une norme hors $S$ ;•
$U'_\Phi (\mathcal {O}^{S})=\prod _{v\notin S} U'_\Phi (\mathcal {O}_v)$ est associé au choix (sans importance) d'une base de $V_E$ et pour tout $v\notin S$ d'un réseau auto-dual $R_v$ de $V_E\otimes _F F_v$ tel que pour presque tout $v\notin S$, $R_v$ soit le réseau engendré par cette base ; le groupe $U'_\Phi (\mathcal {O}_v)$ est le stabilisateur dans $U_\Phi '(F_v)$ du réseau $R_v\times (R_v\oplus \mathcal {O}_{E\otimes _F F_v}e_0)$.


Quitte à multiplier chaque fonction par  $\theta _S$ (vue comme fonction sur le groupe, cf. § 14.4.5), on peut supposer que
 $f_v\in \mathcal {S}(G_{E,\xi }'(F_v))$ et
 $f'_{\Phi _v} \in \mathcal {S}(U'_\xi (F_v))$ (par les propriétés de support des distributions cela ne change aucun des termes et cela n'affecte pas que ces fonctions se correspondent). Les constructions de (14.4.4.3) et (15.4.4.1) (prises pour
 $S=\{v\}$) donnent des fonctions
 $\phi _{v}=\phi _{f_v}\in \mathcal {S}(\tilde {\mathfrak {g}}(F_v))$ et
 $\phi _{\Phi _v}= \phi _{f'_{\Phi _v} }\in \mathcal {S}(\tilde {\mathfrak {u}}_{\Phi _v}(F_v))$. Pour tout
 $\Phi \in \mathcal {H}_S$ soit
 $\phi _\Phi =\otimes _{v\in S} \phi _{\Phi _v}$ et
 $\phi _S=(\phi _\Phi )_{\Phi \in \mathcal {H}_S}$.
On met un exposant  $\inf$ pour distinguer les constructions de la section 13 de celles utilisées pour les groupes. L’élément
 $(\otimes _{v\in S}\phi _v) \otimes \mathbf {1}^{S}$ définit un élément
 $\phi$ de
 $\mathcal {I}^{\inf }(\eta )$. De même,
 $\phi _S\otimes \mathbf {1}^{S}$ définit un élément
 $\phi '$ de
 $\mathcal {I}^{\inf }(\mathcal {H})$. Comme
 $f$ et
 $f'$ se correspondent, il résulte de (14.4.4.4) et (15.4.4.2) que
 $\phi$ et
 $\phi '$ se correspondent. Soit
 $a\in \mathcal {A}_\tau (F)$ tel que
 $\kappa (a)=\tilde {a}$ (cf. lemme 14.4.2.2). Quitte à élargir encore
 $S$, on a, d'après les lemmes 14.4.4.2 et 15.4.4.1,
 \[ I_a^{\eta,\inf}(\phi)=I_{\tilde{a}}^{\eta}(f) \]
et
 \[ I_a^{\mathcal{H},\inf}(\phi')=I_{\tilde{a}}^{\mathcal{H}}(f'). \]
L’énoncé cherché se déduit alors du théorème 13.3.4.1.
Remerciements
Les deux auteurs remercient le rapporteur anonyme de cet article pour ses remarques et commentaires pertinents. Ils remercient également Raphaël Beuzart-Plessis pour sa relecture d'une version plus ancienne de ce texte et sa remarque sur l'utilité de considérer plus généralement les fonctions de Schwartz.
Les deux auteurs remercient le projet Ferplay ANR-13-BS01-0012 de l'ANR pour son soutien. Le premier auteur nommé souhaite aussi remercier le projet Vargen ANR-13-BS01-0001-01 de l'ANR dont il fait partie et plus particulièrement l'Institut Universitaire de France qui lui a fourni d'excellentes conditions de travail. Le second auteur nommé a été partiellement soutenu par le projet  $\#$711733 de la fondation Minerva ainsi que le projet ERC StG 637912. Il remercie aussi le Weizmann Institute of Science qui lui a offert des conditions de travail exceptionnelles.
A Les domaines convexes
A.0.1
Soit  $G$ un
 $F$-groupe réductif,
 $M_{0}$ un sous-groupe de Levi de
 $G$ et
 $A_{0}$ son
 $F$-tore maximal central et déployé. Contrairement à la section 2.1, on ne suppose pas que
 $M_{0}$ est minimal.
A.0.2
On appelle facette de  $\mathfrak {a}_{0}:= \mathfrak {a}_{M_{0}}$ tout ensemble de type :
 \[ \mathfrak{a}_{Q}^{+} = \{H \in \mathfrak{a}_{Q} \,|\, \alpha(H) >0 \ \forall \alpha \in \Delta_{Q}\}, \quad Q \in \mathcal{F}(M_{0}). \]
Par dimension d'une facette on entend la dimension sur  $\mathbb {R}$ du plus petit sous-espace de
 $\mathfrak {a}_{0}$ la contenant. Les facettes de dimension maximale correspondent aux sous-groupes paraboliques
 $P \in \mathcal {P}(M_{0})$ et sont appelées chambres.
On dit que  $P,P' \in \mathcal {P}(M_{0})$ sont adjacents si
 $P \neq P'$ et si l'intersection des adhérences de
 $a_P^{+}$ et
 $a_{P'}^{+}$ contient une facette de dimension
 $\dim _{\mathbb {R}}\mathfrak {a}_{0}-1$. Une suite
 $\mathcal {G} = (P_{1},\ldots , P_{n})$ de groupes
 $P_{i} \in \mathcal {P}(M_{0})$ est appelée galerie si
 $P_{i}$ et
 $P_{i+1}$ sont adjacents pour
 $1 \le i \le n-1$. On dit alors que
 $\mathcal {G}$ relie
 $P_{1}$ et
 $P_{n}$ et on appelle
 $n-1$ sa longueur. Pour
 $P_{1},P_{2}\in \mathcal {P}(M_{0})$ on définit alors
 $d(P_{1}, P_{2})$ – la distance entre
 $P_{1}$ et
 $P_{2}$ – comme le minimum de la longueur des galeries reliant
 $P_{1}$ et
 $P_{2}$. On appelle galerie minimale entre
 $P_{1}$ et
 $P_{2}$ toute galerie reliant
 $P_{1}$ et
 $P_{2}$ de longueur
 $d(P_{1},P_{2})$.
En suivant [Reference WallachWal92], on donne une autre définition de  $d({\cdot }\,{,}\,{\cdot })$. Soit
 $P \in \mathcal {P}(M_{0})$, on note
 $\bar {P}$ l'unique élément de
 $\mathcal {P}(M_{0})$ dont l'ensemble des racines simples égale
 $-\Delta _{P}$. Notons aussi
 $\Sigma (P)$ (resp.
 $\Sigma (A_{0})$) l'ensemble des racines réduites de
 $A_{0}$ sur
 $N_{P}$ (resp. sur
 $G$). On a alors
 $\Sigma (A_{0}) = \Sigma (P) {\bigcup} \Sigma (\bar {P})$. Pour
 $P_{1},P_{2} \in \mathcal {P}(M_{0})$ posons
 $\Sigma (P_{2}|P_{1}) = \Sigma (\bar {P}_{2})\cap \Sigma (P_{1})$. On a alors
 $d(P_{2},P_{1}) = |\Sigma (P_{2}|P_{1})|$.
On va utiliser les deux résultats bien connus.
Lemme A.0.2.1 Soient  $P, P' \in \mathcal {P}(M_{0})$ et soit
 $(P_{1},\ldots , P_{d})$ une galerie minimale telle que
 $P_{1} = P$ et
 $P_{d} = P'$. Dans ce cas, si
 $\Sigma (P_{i+1}|P_{i}) = \{\alpha _{i}\}$ pour
 $i = 1,\ldots , d-1$ alors
 $\Sigma (P'|P) = \{\alpha _{1},\ldots , \alpha _{d-1}\}$.
Lemme A.0.2.2 Soient  $P,P_{1},P_{2} \in \mathcal {P}(M_{0})$. Soit
 $d = d(P_{1},P)$ et supposons que
 $\Sigma (P_{2}|P_{1}) = \{\alpha \}$. Dans ce cas, si
 $\alpha \in \Sigma (P|P_{1})$ alors
 $d(P_{2},P) = d-1$, sinon
 $d(P_{2},P)=d+1$.
A.0.3 Famille convexe
On dit que  $\mathcal {S} \subset \mathcal {P}(M_{0})$ est une famille convexe (de chambres) si pour tous
 $P,P' \in \mathcal {S}$ et pour toute galerie minimale
 $(P_{1},\ldots , P_{d})$ où
 $P_{1} = P$ et
 $P_{d} = P'$, on a
 $P_{i} \in \mathcal {S}$ pour
 $i=1,\ldots , d$. Il est claire qu'une intersection de familles convexes est une famille convexe. L'ensemble vide, aussi bien que
 $\mathcal {P}(M_{0})$, est un exemple d'une famille convexe. Le plus simple exemple non-trivial d'une famille convexe est donné par l'ensemble
 $H(\alpha )^{+}$ qu'on va définir maintenant. Soit
 $\alpha \in \Sigma (A_{0})$ et notons
 $H(\alpha )^{+}$ l'ensemble de
 $P\in \mathcal {P}(M_{0})$ tels que
 $\alpha \in \Sigma (P)$.
Lemme A.0.3.1 Soit  $\alpha \in \Sigma (A_{0})$, alors
 $H(\alpha )^{+}$ est convexe.
Demonstration Soient  $P,P' \in H^{+}(\alpha )$ et soit
 $\mathcal {G} = (P_{1},\ldots , P_{d})$ une galerie minimale telle que
 $P_{1}=P, P_{d}=P'$. Raisonnons par absurde. Supposons qu'il existe
 $1 < j < d$ tel que
 $P_{j} \notin H(\alpha )^{+}$ et
 $P_{j+1} \in H(\alpha )^{+}$. Donc
 $-\alpha \in \Sigma (\bar P_{j+1}) \cap \Sigma (P_{j})$ ce qui implique que
 $\Sigma (P_{j+1}|P_{j}) = \{-\alpha \}$. En utilisant le lemme A.0.2.1 on voit que
 $-\alpha \in \Sigma (P'|P)$, d'où
 $-\alpha \in \Sigma (P)$. Mais
 $P \in H(\alpha )^{+}$ donc
 $-\alpha \notin \Sigma (P)$ ce qui n'est pas possible.
Lemme A.0.3.2 Soit  $\mathcal {S} \subset \mathcal {P}(M_{0})$ une famille convexe et
 $P \in \mathcal {S}$. Soit
 $Q \in \mathcal {F}(M_{0})$ contenant un élément de
 $\mathcal {S}$. Alors, il existe un unique
 $P_{1} \in \mathcal {S}$ contenu dans
 $Q$ tel que
 $\Delta _{P_{1}}^{Q} \subset \Sigma (P)$.
Demonstration Notons d'abord que l'unicité vient du fait qu'il existe un unique  $P_{1} \in \mathcal {P}(M_{0})$ contenu dans
 $Q$ tel que
 $\Delta _{P_{1}}^{Q} \subset \Sigma (P)$, il s'agit alors de montrer que
 $P_{1} \in \mathcal {S}$. Soit
 $Q$ comme dans l’énoncé du lemme. Prenons un
 $P_{1} \in \mathcal {S}$ contenant
 $Q$ pour lequel
 $d(P_{1},P)$ soit minimal. On prétend que
 $\Delta _{P_{1}}^{Q} \subset \Sigma (P)$. Sinon soit
 $\alpha \in \Delta _{P_{1}}^{Q}$ tel que
 $\alpha \notin \Sigma (P)$ et soit
 $P_{2} \in \mathcal {P}(M_{0})$ adjacent à
 $P_{1}$ tel que
 $-\alpha \in \Delta _{P_{2}}$. On a alors
 $\alpha \in \Sigma (P|P_{1})$, donc
 $d(P_{2},P) < d(P_{1},P)$ d'après le lemme A.0.2.2 ce qui veut dire que
 $P_{2}$ appartient à une galerie minimale liant
 $P$ et
 $P_{1}$. Par convexité de
 $\mathcal {S}$ on a
 $P_{2} \in \mathcal {S}$. Mais comme
 $\mathfrak {a}_{Q}^{+} \subset \overline {\mathfrak {a}_{P_{1}}^{+}} \cap \overline {\mathfrak {a}_{P_{2}}^{+}}$ (la barre désigne l'adhérence) on a bien
 $P_{2} \subset Q$ ce qui contredit la minimalité de
 $P_{1}$.
A.0.4
Soit  $\Lambda \in \mathfrak {a}_{0}^{*}$ et
 $P \in \mathcal {P}(M_{0})$. On définit
 $\epsilon _{P}(\Lambda )$ comme
 $(-1)$ à la puissance cardinal de l'ensemble
 $\{\alpha ^{\vee } \in \Delta _{P}^{\vee }|\ \Lambda (\alpha ^{\vee }) \le 0\}$. Ensuite, soit
 $\phi _{P}(\Lambda ,\cdot )$ la fonction caractéristique de l'ensemble
 \[ \{H \in \mathfrak{a}_{0}\,|\, \varpi_{\alpha}(H) > 0 \text{ si } \Lambda(\alpha^{{\vee}}) \le 0, \ \varpi_{\alpha}(H) \le 0 \text{ si }\Lambda(\alpha^{{\vee}}) > 0, \ \forall \alpha \in \Delta_{P}\} \]
où l'on note  $\varpi _{\alpha }$ l'unique élément de
 $\hat \Delta _{P}$ qui ne s'annule pas sur
 $\alpha ^{\vee } \in \Delta _{P}^{\vee }$.
En suivant [Reference ArthurArt76], paragraphe 3, on dit qu'un ensemble  $\mathcal {Y} = \{Y_{P}\}_{P \in \mathcal {P}(M_{0})} \subset \mathfrak {a}_{0}$ de points indexés par
 $P \in \mathcal {P}(M_{0})$ est
 $A_{0}$-orthogonal positif si pour tous
 $P_{1},P_{2}\in \mathcal {P}(M_{0})$ adjacents on a
 \begin{equation} Y_{P_{1}} - Y_{P_{2}} = r\alpha^{{\vee}}, \quad r \ge 0, \ \Sigma(P_{2}|P_{1}) = \{\alpha\}. \end{equation}
Si  $\mathcal {Y} = \{Y_{P}\}_{P \in \mathcal {P}(M_{0})}$ est un ensemble
 $A_{0}$-orthogonal positif et si
 $Q \supseteq P$ où
 $P \in \mathcal {P}(M_{0})$ on notera
 $Y_{Q} \in \mathfrak {a}_{Q}$ pour projection de
 $Y_{P}$ sur
 $\mathfrak {a}_{Q}$. Alors
 $Y_{Q}$ ne dépend pas du choix de
 $P$ contenu dans
 $Q$. Pour
 $P \in \mathcal {P}(M_{0})$ soit
 \[ (\mathfrak{a}_{P}^{*})^{+} = \{\Lambda \in (\mathfrak{a}_{0})^{*} \,|\, \Lambda(\alpha^{{\vee}}) > 0, \ \forall \ \alpha \in \Delta_{P}\} \]
et pour  $\mathcal {S} \subset \mathcal {P}(M_{0})$ notons
 $(\mathfrak {a}_{\mathcal {S}}^{*})^{+} = {\bigcup} _{P \in \mathcal {S}}(\mathfrak {a}_{P}^{*})^{+}$.
A.0.5
Soit  $\mathcal {S} \subset \mathcal {P}(M_{0})$ et
 $\mathcal {Y} = \{Y_{P}\}_{P \in \mathcal {P}(M_{0})}$ un ensemble
 $A_{0}$-orthogonal positif, on définit alors
 \begin{gather} \begin{array}{c}\displaystyle \psi_{\mathcal{S}}(H,\mathcal{Y}) = \sum_{\begin{subarray}{c} Q \in \mathcal{F}(M_{0})\nonumber\\ \exists P \in \mathcal{S}, \ P \subset Q \end{subarray} } \varepsilon_{Q}^{G}\hat{\tau}_{Q}(H-Y_{Q}), \ H \in \mathfrak{a}_{0}, \\ \displaystyle\psi_{\mathcal{S}}(\Lambda, H, \mathcal{Y}) = \sum_{P \in \mathcal{S}}\epsilon_{P}(\Lambda)\phi_{P}(\Lambda, H-Y_{P}), \ \Lambda \in (\mathfrak{a}_{\mathcal{S}}^{*})^{+},\ H \in \mathfrak{a}_{0}.\end{array} \end{gather}
Lemme A.0.5.1 Soient  $\mathcal {S} \subset \mathcal {P}(M_{0})$ une famille convexe et
 $\mathcal {Y}$ un ensemble
 $A_{0}$-orthogonal positif. Alors, pour tout
 $\Lambda \in (\mathfrak {a}_{\mathcal {S}}^{*})^{+}$ et tout
 $H \in \mathfrak {a}_{0}$ on a
 \[ \psi_{\mathcal{S}}(H,\mathcal{Y}) = \psi_{\mathcal{S}}(\Lambda, H, \mathcal{Y}). \]
Demonstration Soit  $P_{1} \in \mathcal {S}$ et
 $\Lambda \in (\mathfrak {a}_{P_{1}}^{*})^{+}$. Pour tout
 $P \in \mathcal {S}$ soit
 $Q_{P}^{1} \supseteq P$ défini par
 $\Delta _{P}^{Q_{P}^{1}} = \Delta _{P} \cap \Sigma (P_{1})$. En utilisant le lemme A.0.3.2, on s'aperçoit alors que
 $\psi _{\mathcal {S}}(H,\mathcal {Y})$ égale
 \[ \sum_{P \in \mathcal{S}}\sum_{P \subset Q \subset Q_{P}^{1}} \varepsilon_{Q}^{G} \hat{\tau}_{Q}(H-Y_{P}). \]
Soit  $P \in \mathcal {S}$. On va montrer l’égalité
 \begin{equation} \sum_{P \subset Q \subset Q_{P}^{1}} \varepsilon_{Q}^{G} \hat{\tau}_{Q}(H-Y_{P}) = \epsilon_{P}(\Lambda)\phi_{P}(\Lambda, H-Y_{P}). \end{equation}
En effet, soit  $H$ tel que
 $\phi _{P}(\Lambda , H-Y_{P}) =1$, on a alors pour tout
 $Q$ tel que
 $P\subset Q\subset Q_P^{1}$
 \[ \hat{\tau}_{Q}(H-Y_{P}) = \begin{cases} 1 & \text{si }Q=Q_{P}^{1}, \\ 0 & \text{sinon}. \end{cases} \]
De plus
 \[ \varepsilon_{Q_{P}^{1}}^{G} = \epsilon_{P}(\Lambda). \]
Supposons par contre que  $\phi _{P}(\Lambda , H-Y_{P}) =0$. Soit
 $Q' \supseteq P$ maximal tel que
 $\varpi _{\alpha }(H-Y_{P}) \le 0$ pour tout
 $\alpha \in \Delta _{P}^{Q'}$.
Si  $\Delta _{P}^{Q'} \cap (\Delta _{P} \smallsetminus \Delta _{P}^{Q_{P}^{1}}) \neq \varnothing$ on a
 $\hat {\tau }_{Q}(H-Y_{P}) =0$ pour tout
 $P \subset Q \subset Q_{P}^{1}$. Sinon
 $Q' \subsetneq Q_{P}^{1}$ et donc
 \[ \sum_{P \subset Q \subset Q_{P}^{1}} \varepsilon_{Q}^{G} \hat{\tau}_{Q}(H-Y_{P}) = \sum_{Q' \subset Q \subset Q_{P}^{1}} \varepsilon_{Q}^{G} = 0 \]
ce qui démontre l’égalité (A.0.5.3) et par conséquent le lemme A.0.5.1.
Corollaire A.0.5.2 Avec les notations comme dans le lemme A.0.5.1, la fonction  $\psi _{\mathcal {S}}(\Lambda , H, \mathcal {Y})$ est indépendante de
 $\Lambda \in (\mathfrak {a}_{\mathcal {S}}^{*})^{+}$.
Le résultat suivant est une généralisation du lemme 3.2 de [Reference ArthurArt76].
Lemme A.0.5.3 Soient  $\mathcal {S} \subset \mathcal {P}(M_{0})$ une famille convexe non-vide et
 $\mathcal {Y}$ un ensemble
 $A_{0}$-orthogonal positif. Soit
 $H \in \mathfrak {a}_{0}$, alors les conditions suivantes sont équivalentes :
1.
$\psi _{\mathcal {S}}(H,\mathcal {Y}) \neq 0$ ;2.
$\varpi (H-Y_{P}) \le 0, \ \forall P \in \mathcal {S}, \ \forall \varpi \in \hat \Delta _{P}$ ;3.
$\psi _{\mathcal {S}}(H,\mathcal {Y})=1$.


Demonstration On suit de tout près la preuve du lemme 3.2 dans [Reference ArthurArt76].
1.  $\Rightarrow$ 2. Supposons
 $\psi _{\mathcal {S}}(H,\mathcal {Y}) \neq 0$. Fixons un
 $P \in \mathcal {S}$ et soit
 $\Lambda \in (\mathfrak {a}_{P}^{*})^{+}$. D'après le lemme A.0.5.1 il existe un
 $P' \in \mathcal {S}$ tel que
 \[ \Lambda(\alpha^{{\vee}})\varpi_{\alpha}(H-Y_{P'}) \le 0, \quad \forall \alpha \in \Delta_{P'}. \]
En sommant sur tout  $\alpha \in \Delta _{P'}$ on obtient
 \[ \Lambda(H-Y_{P'}) \le 0. \]
Il est facile de voir que  $\Lambda (Y_{P'}-Y_{P}) \le 0$, on a alors
 \[ \Lambda(H-Y_{P}) = \Lambda(H-Y_{P'}) + \Lambda(Y_{P}-Y_{P'}) \le 0, \quad \forall \Lambda \in (\mathfrak{a}_{P}^{*})^{+}. \]
La fonction  $(\mathfrak {a}_{P}^{*})^{+} \ni \Lambda \mapsto \Lambda (H-Y_{P})$ étant continue, on obtient
 \[ \Lambda(H-Y_{P}) \le 0, \quad \forall \Lambda \in \overline{(\mathfrak{a}_{P}^{*})^{+}}. \]
Donc, en particulier  $\varpi (H-Y_{P}) \le 0$ pour tout
 $\varpi \in \hat \Delta _{P}$.
2.  $\Rightarrow$ 3. Fixons un
 $P \in \mathcal {S}$ et
 $\Lambda \in (\mathfrak {a}_{P}^{*})^{+}$. Si
 $H$ vérifie les conditions du point 2. on a bien
 $\phi _{P}(\Lambda ,H- Y_{P})=1$ ainsi que
 $\epsilon _{P}(\Lambda )=1$. Par contre, si
 $P'\in \mathcal {S} \smallsetminus \{P\}$ on a
 $\Lambda \notin (\mathfrak {a}_{P'}^{*})^{+}$ et donc
 $\phi _{P'}(\Lambda ,H-Y_{P}) = 0$, d'où 2.
L'implication 3.  $\Rightarrow$ 1. est évidente.
Index des principales notations
Élément
$a\in \mathcal {A}$, 316

Application
$H_P$, 315Transformation de Fourier partielle
$\hat {f}_{V_1}$, 315


Action
$f^{g}$ de $G(\mathbb {A})$ sur $\mathcal {S}(V(\mathbb {A}))$, 315Anneau des adèles
$\mathbb {A}$, 314Anneau des entiers
$\mathcal {O}_v\subset F_v$, 314Application
$\hat H_{\tilde {R}}$, 361Application
$\operatorname {Orb}: \mathcal {I}(\mathcal {H}) \to \mathcal {C}^{\infty }(\mathcal {A}^{\operatorname {rss}})$, 399Application
$\operatorname {Orb}: \mathcal {I}(\mathcal {H}) \to \mathcal {C}^{\infty }(\tilde {\mathcal {A}}^{\operatorname {rss}})$, 426Application
$\operatorname {Orb}^{\eta }: \mathcal {I}(\eta ) \to \mathcal {C}^{\infty }(\mathcal {A}^{\operatorname {rss}})$, 394Application
$\operatorname {Orb}^{\Omega }: \mathcal {I}(\eta ) \to \mathcal {C}^{\infty }(\tilde {\mathcal {A}}^{\operatorname {rss}})$, 424Application
$I_v$, 425Applications
$I^{\Omega }_v$, $I^{\Omega }_S$, 424


Caractère
$\eta$, 338, 393

Décomposition
$\tilde {M} = \mathbf {M}_{\tilde {P}} \times \tilde {G}_{\tilde {P}}$, 327Décomposition de Levi
$P=M N_P$, 313Distributions
$I^{\Phi }_a(f)$, 421Distributions
$I^{U}_{a}$, 382Distributions
$I^{\eta }_a$ , 338, 413Distributions
$I^{U}_{\mathfrak {o}}$, 382Donnée
$\tilde {P}$ , 326Donnée
$\tilde {Q}^{-}$, 332, 377


Ensemble
$\mathcal {F}^{\tilde {G}}_{P_0}(\tilde {M}_1)$, 359Ensemble d'orbites semi-simples
$\mathcal {O}=\mathcal {O}(\Phi )$, 381Ensemble de sous-groupes paraboliques
$\mathcal {P}^{G}(H)$ et $\mathcal {F}^{G}(H)$, 313Ensemble des places
$\mathcal {V}_\infty \subset \mathcal {V}$, 314Ensembles
$\bar {\mathcal {F}}_{\tilde {R}}^{}(\tilde {M}_1)$, $\mathcal {F}_{\tilde {R}}^{}(\tilde {M}_1)$, $\mathcal {F}_{\tilde {R}}^{0}(\tilde {M}_1)$, 334Ensembles
$\bar {\mathcal {F}}_{\tilde {R}}^{}(M_1)$, $\mathcal {F}_{\tilde {R}}^{}(M_1)$, $\mathcal {F}_{\tilde {R}}^{0}(M_1)$, 377Ensembles
$\mathcal {H}$, $\mathcal {H}_v$, 395Ensembles
$\Pi _{\tilde {P}}$, $\Pi _{\tilde {P}}^{\tilde {Q}}$, $\hat {\Pi }_{\tilde {P}}$, $\hat {\Pi }_{\tilde {P}}^{\tilde {Q}}$, 328Ensembles de racines
$\Delta _P\subset \Sigma _P$ et poids $\hat {\Delta }_P$, 313Espace
$\mathcal {C}^{\infty }(\mathcal {A}^{\operatorname {rss}})$, 394Espace
$\mathcal {I}(\eta )$, 394, 423Espace
$\mathcal {I}(\mathcal {H})$, 397, 425Espace
$\mathcal {I}(\Phi )$, 396, 424Espace
$\widetilde {\mathfrak {gl}}_F(V)$, 316Espace
$\tilde {\mathfrak {h}}^{-}$, 322Espace
$\tilde {\mathfrak {m}} = \tilde {\mathfrak {m}}_{\tilde {P}}$, 327Espace
$\tilde {\mathfrak {m}}=\tilde {\mathfrak {m}}_{P}$, 375Espace
$\tilde {\mathfrak {n}} = \tilde {\mathfrak {n}}_{\tilde {P}}$, 326Espace
$\tilde {\mathfrak {n}}=\tilde {\mathfrak {n}}_{P}$, 375Espace
$\tilde {\mathfrak {n}}_{\tilde {P}}^{\tilde {Q}}$, 327Espace
$\tilde {\mathfrak {u}} = \tilde {\mathfrak {u}}(V,\Phi )$, 367Espace
$\tilde {\mathfrak {u}}^{\flat }$, 374Espace
$\tilde {\mathfrak {u}}_+$, 372Espace
$\tilde {\mathfrak {u}}_-$, 373Espace
$\mathfrak {z}^{\tilde {Q}}_{\tilde {P}}$, 328Espace
$V^{+}$, 324, 367Espace
$V^{-}$, 322, 368, 373Espace de Schwartz–Bruhat
$\mathcal {S}(V(\mathbb {A}))$, 315Espace des fonctions
$\eta$-instables $\mathcal {S}(\tilde {\mathfrak {g}}(\mathbb {A}_S))_{0}$, 341Espace des fonctions
$\eta$-instables $\mathcal {S}(G'_{E}(\mathbb {A}_S))_\eta$, 415Espace des fonctions instables
$\mathcal {S}(\tilde {\mathfrak {u}}(\mathbb {A}_S))_{0}$, 385Espace des fonctions instables
$\mathcal {S}(U'(\mathbb {A}_S))_0$, 421Espace parabolique
$\tilde {\mathfrak {p}}$, 326Espaces
$(\mathfrak {a}_P^{G})^{*}=(\mathfrak {a}_M^{G})^{*}$, 313Espaces
$\tilde {\mathfrak {h}}^{+}$, $\tilde {\mathfrak {h}}$, 324Espaces
$\mathfrak {z}_{\tilde {P}}$, $\mathfrak {z}_{\tilde {M}}$, 327Espaces
$V_E$, 370Espaces
$V_{\tilde {P}}$, $V_{\tilde {P}}'$, 326Extension quadratique
$E/F$, 366


Facteur
$\tilde {\eta }$, 340Facteur
$\tilde {\eta }_H$, 345Fibre
$\widetilde {\mathfrak {gl}}(V)_a = \tilde {\mathfrak {g}}_a$, 316Fibre
$\tilde {\mathfrak {m}}_{a}$, 337Fonction
$\mathrm {B}_{\tilde {P}}^{\tilde {G}}$, 330Fonction
$\mathrm {B}_{\tilde {R}}^{U}$, 380Fonctionnelle
$\underline {\rho }_{\tilde {P}}$, 330Fonctionnelle
$\underline {\rho }_P$, 375Fonctions
$\sigma _{\tilde {R}}^{\tilde {S}}$, $\hat \sigma _{\tilde {R}}^{\tilde {S}}$, 379Fonctions
$\tau$ et $\hat {\tau }$, 313Fonctions caractéristiques
$\sigma _{\tilde {P}}$, $\sigma _{\tilde {P}}^{\tilde {Q}}$, $\hat {\sigma }_{\tilde {P}}$, $\hat {\sigma }_{\tilde {P}}^{\tilde {Q}}$, 328Forme hermitienne
$\Phi$, 367Formes
$\Phi ^{\pm }$, 368


Groupe
$H^{-}$, 322Groupe
$U^{\flat }$, 374Groupe
$U_+$, 372Groupe
$U_-$, 373Groupe unitaire
$U(V,\Phi )$, 367Groupes
$\tilde {B}^{+}$, $\tilde {H}^{+}$, $\tilde {H}$, 361Groupes
$\tilde {U}_{-}$, $\tilde {M}_0^{-}$, $M_1$, 377Groupes
$G,\tilde {G},G'$, 411Groupes
$H^{+}$, $H$, 324Groupes
$M_0^{-}$, $P_0^{-}$, 391Groupes
$U$ et $U'$, 419


Intégrale orbitale
$I_a^{\tilde {\eta }}$, 341Intègrale orbitale
$I_a$, 384Invariant
$\Delta _r(X)$, 316, 367


Morphisme
$\delta ~: \tilde {\mathfrak {g}}^{\operatorname {rss}} \to G$, 340Morphisme
$\iota$, 318, 368Morphisme
$\iota _-$, 373Morphisme
$\iota _X$, 318, 368Morphisme
$\iota _{H^{-}}$, 322Morphismes
$\delta ^{H}$, $\delta _{G}^{H}$, 344


Noyau
$k_{\tilde {P},a}$, 338Noyau
$k_{P,\mathfrak {o}}$, 382


Orbite
$\mathfrak {o} \in \mathcal {O}$ , 381Ouvert
$\mathcal {A}^{\operatorname {rss}} = \mathcal {A}_V^{\operatorname {rss}}$, 316Ouvert
$\mathcal {A}_H^{\operatorname {\mathit {G} -rss}}$, 324Ouvert
$\widetilde {\mathfrak {gl}}(V)^{\operatorname {rss}}$, 317Ouvert
$\tilde {\mathfrak {u}}^{\operatorname {rss}}$, 367Ouverts
$\mathcal {A}^{\flat ,\operatorname {\mathit {U} -rss}}$, $(\mathcal {A}^{\flat })'$, $\tilde {\mathfrak {u}}^{\flat ,\operatorname {\mathit {U} -rss}}$, $(\tilde {\mathfrak {u}}^{\flat })'$, 374Ouverts
$\mathcal {A}_H'$, $\tilde {\mathfrak {h}}'$, 324Ouverts
$\mathcal {A}_H^{\operatorname {rss}}$, $\tilde {\mathfrak {h}}^{\operatorname {rss}}$, 344


Paramètre
$\hat T'_{\tilde {R}}$, 361Paramètre
$T_{\tilde {P}}$, 338Partie semi-simple
$X_s$, 320, 321, 348, 369Parties localement fermées
$\mathcal {A}^{(r)}$, 317, 367Parties localement fermées
$\widetilde {\mathfrak {gl}}(V)^{(r)}$, 317Parties localement fermées
$\tilde {\mathfrak {u}}^{(r)}$, 367Projections
$r_1$, $r_2$, $\hat {r}_1$, $\hat {r}_2$, 326


Quotient
$[G]$, 314Quotient catégorique
$\mathcal {A}^{\flat }$, 374Quotient catégorique
$\mathcal {A}_{H^{-}}$, 322Quotient catégorique
$\tilde {\mathcal {A}}$, 411, 419Quotient catégorique
$\underline {a}: X \to X//G$, 314Quotient catégorique
$\underline {a}:\widetilde {\mathfrak {gl}}(V)\to \mathcal {A}_V$, 316Quotient catégorique
$\underline {a}:\tilde {\mathfrak {u}}\to \mathcal {A}$, 367Quotients
$\mathcal {A}_{H^{+}}$, $\mathcal {A}_{H}$, 324


Signe
$\varepsilon _H^{G}$, 313Somme directe canonique
$V^{+}\oplus V^{-}$, 317Sous-groupe compact maximal
$K=\prod _{v\in \mathcal {V}}K_v$, 315


Tore central
$A_P=A_M$ déployé maximal, 313

Valeur absolue adélique normalisée
$\lvert \cdot \lvert _{\mathbb {A}}$, 314Variété
$X$, 411



