

Le financement des compagnies sous l'Ancien Régime est généralement étudié au travers des contrats de partenariat Footnote 1, ou sous l'angle des conditions institutionnelles et culturelles qui ont favorisé l’émergence de formes spécifiques de relations de crédit entre communautés marchandes Footnote 2. Bien qu'importants, indéniablement, ces éléments ne peuvent expliquer une caractéristique fondamentale des marchés européens au début de l’époque moderne, à savoir le fait que les banques internationales privées se lançaient dans des entreprises dont le volume dépassait de loin leur capital, comme les emprunts publics ou le commerce de luxe. Par ailleurs, les études consacrées aux marchés du crédit sont rares et n'offrent qu'un aperçu limité de la manière dont les marchands finançaient leurs affaires. La plupart des travaux récents portent sur les impôts, le système des rentes et celui des marchés boursiers Footnote 3. Malgré les travaux précurseurs de Raymond de Roover et de Giulio Mandich Footnote 4, la tâche reste considérable s'agissant des deux principaux instruments de crédit commercial en usage au début de l’époque moderne : le change et le dépôt. Les archives des maisons marchandes qui documentent ces activités de l'intérieur sont nombreuses, en particulier dans le Nord de l'Italie, et encore largement inexploitées.
Cet article met l'accent sur le dépôt bancaire à Lyon, principal marché du crédit en Europe au milieu du xvie siècle Footnote 5. Il s'appuie sur les registres commerciaux de la maison Salviati, l'une des plus importantes de la ville Footnote 6. Dans ses livres de comptes, des comptes spéciaux sont dédiés à l'activité de dépôt, à raison d'une vingtaine de pages par livre, dont chacun contient une soixantaine d'entrées. Cette particularité est l'aboutissement de la transformation que la maison opère au cours des années 1530 : alors qu'elle agissait surtout en compte propre et qu'elle était très orientée vers le commerce des marchandises (la soie en particulier), elle se tourne vers le négoce en commission, principalement par le biais des lettres de change, tandis que, en toile de fond, les foires de Lyon deviennent un important marché des changes. La demande de crédit induite par la pratique de la commission, dont le volume et l'intensité doivent se maintenir à un niveau élevé afin de pouvoir en dégager des profits substantiels, insuffle une nouvelle dynamique à l'activité de dépôt. La maison Salviati, qui est la seule sur la place de Lyon à avoir laissé des archives aussi riches sur le dépôt bancaire Footnote 7, constitue donc un observatoire privilégié pour mesurer cette activité.
Sur les grandes places de foire du xvie siècle (à Lyon, à Anvers, en Castille ou à Besançon), les hommes d'affaires italiens, allemands et espagnols empruntent et prêtent sur le marché du dépôt à 8-12 % par an, soit 2-3 % d'une foire à l'autre Footnote 8. Si le dépôt bancaire est généralement considéré comme la principale ressource des hommes d'affaires qui fournissent du crédit aux souverains lors de ces grands rassemblements, le dépôt en foire n'a fait l'objet d'aucune étude approfondie. Il semble que ce manque d'intérêt soit lié à la distinction établie par l'historiographie entre l'activité bancaire locale et celle liée au commerce international. En effet, de nombreux chercheurs ont souligné le fait que le dépôt bancaire trouve son origine dans le change manuel, c'est-à-dire la conversion d'espèces présentes matériellement en un lieu donné Footnote 9. Dans les cités médiévales italiennes et flamandes, cette opération relève du domaine de prédilection des banques locales, lesquelles sont rarement, sinon jamais, impliquées dans le commerce international. Seule la croissance de leurs réserves métalliques par le biais de l'activité de dépôt les aurait incitées à investir dans des entreprises commerciales et industrielles Footnote 10. L'historiographie du dépôt bancaire a donc tendance à se confondre avec celle du crédit public Footnote 11, ainsi qu'avec celle du secteur bancaire privé local Footnote 12, tandis que les études consacrées à l'activité de banque d'affaires internationale portent rarement, sinon jamais, sur le dépôt bancaire, considéré comme secondaire sur les principales places de foire et au sein des réseaux commerciaux internationaux Footnote 13. Le dépôt en foire était pourtant lié de manière inextricable à l'engagement simultané des banques de foire dans les affaires internationales et dans la banque locale.
Cet article vise à démontrer le rôle central du dépôt en foire dans le financement du commerce international au xvie siècle et, ainsi, à cerner ce qui apparaît comme un facteur essentiel de la centralité de Lyon dans le commerce et la banque en Europe au moment de l’âge d'or des foires. Il porte sur la configuration particulière du système commercial et de change européen au xvie siècle, en particulier sur la position qu'y occupe la place de Lyon. Jusqu’à présent, celle-ci n'a pas été expliquée de manière satisfaisante, non seulement en raison du faible nombre de travaux de recherche entrepris sur le sujet, mais aussi du fait de la nature des sources utilisées par les chercheurs qui se sont penchés sur la question. En effet, si les économistes et les historiens s'intéressent depuis un certain nombre d'années à la structure des flux financiers internationaux et à leur évolution, la ville de Lyon au xvie siècle ne fait pas partie du champ de leur réflexion. Afin d’étudier comment et pourquoi certaines villes ont acquis une position dominante dans les réseaux financiers internationaux, les chercheurs remontent en général au début de l’époque contemporaine Footnote 14 et, même lorsqu'ils prennent en compte des développements antérieurs, ils omettent tout simplement Lyon pour se concentrer uniquement sur Anvers et les cités italiennes Footnote 15. S'agissant de l'historiographie de la capitale des Gaules, les quelques auteurs qui ont analysé sa position dans le commerce international ont produit des thèses contradictoires. Selon Richard Gascon, qui a étudié la place de Lyon à partir des archives administratives et judiciaires locales, la ville était une place de marché passive dont l'activité était dirigée depuis l’étranger par des hommes d'affaires italiens Footnote 16. Une telle conception néglige à la fois l'importance de l'arrière-pays dans la réussite des grands centres commerciaux et le fait que les Italiens installés à Lyon ont dû s'adapter aux structures économiques préexistantes afin d'intégrer la ville dans leurs réseaux commerciaux internationaux Footnote 17. Trois économistes, dans un travail collectif sur les échanges européens au xvie siècle, ont proposé une lecture en contradiction directe (sans l'affirmer ouvertement) avec la thèse de R. Gascon Footnote 18. Selon eux, si Lyon a occupé une position privilégiée dans les échanges européens, dictant la tendance sur les marchés des changes étrangers, c’était grâce à sa situation géographique centrale et à l'organisation interne de son propre marché des changes. L’étudier « de l'intérieur » au moyen des archives des maisons de commerce n'a cependant pas permis de confirmer de telles hypothèses Footnote 19. Elle a révélé la nature interactive des dynamiques de change, qui ne peut être comprise au moyen d'une perspective hiérarchique : dans le système complexe des échanges multilatéraux, les positions des marchés apparaissent interchangeables et les relations qui les connectent entre eux, complémentaires. En d'autres termes, Lyon était une étape pratique pour les arbitragistes plutôt que la place qui déterminait la tendance sur laquelle toutes les autres s'alignaient.
Une recherche plus approfondie sur les activités de dépôt des acteurs qui ont créé, façonné et développé le marché financier de Lyon permet de dégager de nouveaux éléments pour apprécier la position de la ville au sein du commerce et du secteur bancaire international, et connaître ainsi l'origine de sa prospérité et de son rayonnement au milieu du xvie siècle. L'approche choisie, qui met l'accent sur les mécanismes économiques, ne s'appuie pas sur une sélection de critères quantitatifs (tels que le nombre de banques étrangères ou le montant relatif des dépôts bancaires de non-résidents) pour déterminer le degré de centralité de Lyon dans le commerce international. Elle se concentre sur un facteur spécifique de cette centralité, sans chercher à dresser un tableau d'ensemble du marché monétaire lyonnais, dont la taille, l'efficacité, l'ouverture ou la fermeture sont impossibles à évaluer à partir de la documentation existante Footnote 20.
Afin de comprendre la fonction du dépôt en foire dans le commerce international, il convient d’étudier d'abord la forme spécifique que cette activité prend dans les places de foire. Ses caractéristiques sont examinées au travers d'une série de questions simples mais fondamentales : quelles étaient la nature et les modalités du dépôt ? Le dépôt en foire était-il un instrument de crédit à court terme ? Des garanties étaient-elles exigées ? La première partie de cet article accorde donc une attention particulière aux relations entre le dépôt et la lettre de change comme instrument de crédit, ainsi qu'aux similarités fonctionnelles entre le dépôt en foire, l'endossement et l'escompte. La deuxième partie démontre l'importance du dépôt en foire sur le plan international en analysant la composition de la clientèle des Salviati et la façon dont ses membres utilisaient cet instrument. Les fonds mobilisés provenaient principalement des activités du négoce international et de la banque, dans lesquelles ils étaient immédiatement réinjectés. Les intermédiaires comme les Salviati ont aidé le système à se financer par le biais d'un transfert intertemporel du crédit. Leurs archives montrent que le dépôt en foire donne à la ville de Lyon une position centrale dans le système de change européen. La dernière partie de cet article étudie les profits que les banques d'affaires ont dégagés grâce à cette pratique. L'examen des stratégies mises en œuvre par les Salviati pour maximiser leurs profits et augmenter leur capital social – au sens bourdieusien du terme Footnote 21 – tout en agissant au nom d'autres acteurs révèle la complexité du rôle des banquiers sur la place de marché et contribue à affiner leur identité en tant qu'opérateurs économiques.
Cet article repose principalement sur la base de données constituée par les comptes de dépôt. Intitulés « Dépôts à partager entre nos amis et nos commettants » (Depositi da spartire tra i nostri amici e commenttenti), ces comptes permettent de conceptualiser la nature des dépôts bancaires (fig. 1). Leur structure montre comment la circulation du crédit était organisée par le biais d'une compensation comptable, les dépôts de certains clients contrebalançant les emprunts effectués par d'autres. Le solde correspondant à l’écart de taux d'intérêt – c'est-à-dire la différence entre la rémunération des dépôts et le coût des emprunts – était régulièrement reporté sur le compte pertes et profits. Les comptes personnels des clients (comptes courants et de dépôt) enregistrés dans les principaux registres des Salviati (libro grande, libri di fiere, libri di committenti) ont été utilisés pour contextualiser chaque transaction de dépôt. Le recours aux livres de copia lettere (les copies des lettres envoyées) et de ricordanze (les contrats et les lettres de haute importance) a apporté des informations supplémentaires sur les motivations des clients ainsi que sur les facteurs économiques et politiques des variations de taux.
Structure du compte de dépôt de la banque Salviati de Lyon (1544-1549)

* Liés à l'existence de soldes débiteurs/créditeurs courant sur plusieurs années avant d’être imposés/rémunérés pour la première fois à un taux agrégé.
Le volume important de la documentation a conduit à poser des limites chronologiques à cette recherche. L'article étudie une période de cinq ans comprise entre la foire d'août 1544 et celle de Pâques 1549, qui relève de ce que Fernand Braudel a défini comme l’ère de la « paix en Méditerranée Footnote 22 », car elle est marquée par une pause dans les guerres d'Italie entre Charles Quint et son rival français, François Ier. Lyon connaît alors une prospérité fondée sur une croissance économique stable. Les affaires des Salviati sont florissantes, comme l'attestent l'ouverture de leur filiale anversoise en 1539 et celle d'une sous-compagnie à Lyon, spécialisée dans le commerce de la soie (1544-1547). Une cohérence accrue du point de vue de la direction du groupe caractérise également ce moment car, après plusieurs séparations successives, Averardo Salviati devient le seul dirigeant de la branche lyonnaise. Deux raisons ont présidé au choix de la période étudiée : d'une part, elle permet d'analyser le fonctionnement de la maison Salviati et du marché de Lyon en dehors de l'intervention de facteurs disruptifs exogènes, d'autre part, l’époque dite « glorieuse » des foires lyonnaises est mal connue, la plupart des historiens ayant porté leur attention sur la phase du déclin. Si la croissance économique de la place de Lyon a souvent été attribuée aux banques italiennes, les raisons de leur succès n'avaient jusque-là pas été examinées. Par ailleurs, l’étude des réussites des hommes d'affaires italiens au milieu du xvie siècle apparaît comme la seule approche pertinente pour comprendre les difficultés sociales et économiques qu'ont connues ces maisons et la place de marché à la fin du siècle.
Au cours des vingt foires organisées entre août 1544 et mai 1549, les Salviati ont géré 513 dépôts appartenant à 111 clients, pour un montant total de 2 259 966 écus (écus de marc Footnote 23). Sur cette somme, 642 prêts ont été accordés à 178 bénéficiaires, pour un montant total de 1 995 241 écus Footnote 24. Il existe plusieurs cadres de référence pour évaluer l'importance relative des dépôts gérés par la banque Salviati. Le montant prêté au cours de ces cinq années est, par exemple, équivalent à la dette totale du Grand Parti au moment de sa création en 1552 Footnote 25. Il est également largement supérieur au budget extraordinaire annuel entre 1542 et 1546 Footnote 26, ainsi qu'au coût annuel du financement de la cour de François Ier à la même période Footnote 27. Cependant, ce montant représente uniquement l'argent qui transite via la maison Salviati, et non l'ensemble des sommes qu'elle a effectivement déposées et empruntées pendant ces cinq années. Compte tenu du fait qu'un dépôt peut être renouvelé indéfiniment, il est nécessaire de suivre chaque opération dans sa durée afin de reconstituer le niveau moyen des dépôts sur cinq ans. Le dépôt de chaque client sur une période donnée a ainsi été multiplié par le nombre de foires pour lesquelles il a été reconduit, puis le résultat a été divisé par le nombre de foires ayant eu lieu au cours des cinq années étudiées : ce calcul fournit une série de dépôts moyens. Il en ressort que le total des dépôts placés dans la banque Salviati atteint 113 265 écus et que les prêts accordés par la banque s’élèvent à 99 195 écus. Entre 1544 et 1549, les Salviati ont donc emprunté 22 653 écus et prêté 19 839 écus par an en moyenne. Alors même que le dépôt ne constitue qu'une activité secondaire de la banque Salviati, ces montants représentent plus du quart des prêts sur gage accordés chaque année par le mont-de-piété de Florence au cours des années 1540 Footnote 28, et environ 14 % des rentes sur le marché florissant qu'est l'Hôtel de ville de Paris Footnote 29.
Le dépôt de foire en foire : un instrument de crédit flexible
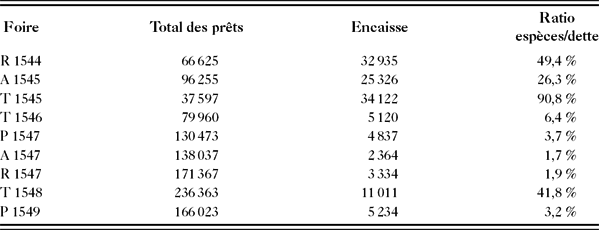
À quoi correspondent les dépôts effectués dans les banques de foire ? Le suivi de chaque opération sur sa durée dans les comptes personnels des clients des Salviati permet d'en identifier le motif et la nature. Il en ressort que les espèces jouent un rôle minimal puisqu'elles ne représentent que 7,3 % des dépôts et 7 % des prêts. Les dépôts sont donc principalement constitués de « papier de banque » ou d'entrées comptables. Cette activité bancaire ne peut être appréhendée à la lumière d'une théorie bullioniste de la convertibilité, selon laquelle les banquiers devraient toujours anticiper le retrait potentiel, sous la forme d'espèces, de la plupart des dépôts qui leur sont confiés. Les soldes calculés régulièrement par le caissier, après avoir vérifié les comptes en espèces et comptabilisé l'argent disponible dans la caisse Footnote 30, confirment l'absence de lien entre le montant des prêts et les réserves de numéraire (fig. 2). Selon les foires, le montant disponible en numéraire oscille entre 1 et 90 % des prêts. Les Salviati utilisent donc un système de réserve fractionnaire, répandu en Italie et en Flandre depuis le Moyen Âge Footnote 31.
Lien entre dette et espèces en caisse (en écus de marc) dans la banque Salviati de Lyon (1544-1549)

L’étude de l'activité de dépôt à partir de l'analyse des comptes des clients éclaire les origines et le développement de cette pratique bancaire sur les foires. Tandis que certains clients recourent au dépôt pour des raisons spécifiques – par exemple, en vue d'obtenir un crédit pour acquérir des marchandises ou d'investir leur épargne –, ceux qui réalisent un gros volume d'affaires sur les foires de Lyon utilisent le dépôt pour compenser leurs comptes courants à la fin de chaque foire (fig. 3). Les banquiers lucquois Jacopo Menochi et Martino Gigli équilibrent ainsi la dette contractée auprès de la banque Salviati par des lettres tirées sur eux de l’étranger (Florence, Rome et Medina del Campo) en faveur des Salviati et par un paiement effectué en leur nom par les Bartolini de Lyon, tandis que, en crédit, apparaissent des lettres de Paris dont ils sont les bénéficiaires, et les Salviati, les tirés, ainsi que des paiements réalisés en leur faveur par d'autres banquiers lyonnais (Antinori, Pecori, Montecatini et Malpigli, Passi). Cependant, le crédit de Menochi et Gigli enregistré auprès de la banque Salviati à la fin de la foire ne compense pas leur dette en totalité. Par conséquent, le découvert consenti est soumis au taux du dépôt et le paiement des 2 500 écus restant dus (plus les intérêts) est reporté à la foire suivante.
Compte des Menochi et Gigli de Lyon dans le registre des Salviati à la foire d'août 1546

Sources : AS, I, 560, f. 411 (crédit compte : crédité au compte de ; débit compte : débité du compte de).
De telles opérations sont courantes, en particulier parmi les banques de Lyon, et indiquent que le dépôt a souvent une fonction de compensation, dont l'origine se trouve vraisemblablement dans la pratique du report des paiements, qui était déjà répandue sur les foires de Champagne Footnote 32. En effet, en 1311, une ordonnance de Philippe le Bel avait fixé à 15 % le taux annuel de ces ajournements de paiement Footnote 33. L’étude de la littérature montre que le terme deposito n'est mentionné en lien avec ces pratiques qu'au sujet des foires internationales du xvie siècle à Lyon, à Anvers, en Castille et à Besançon Footnote 34. Le dépôt en foire s'est donc développé à partir de cette pratique spécifique aux foires consistant à faire payer les découverts et à rémunérer les soldes créditeurs sur les comptes courants ouverts à cette occasion, alors que de telles transactions sont habituellement gratuites dans la plupart des centres bancaires européens, tels que Venise, Florence ou Bruges, au Moyen Âge et à la Renaissance. Dans ces cités, les cambistes prêtent de l'argent à leurs clients sans intérêt ni frais de commission, et tirent principalement leurs profits de la conversion des espèces et du réinvestissement des dépôts Footnote 35. Sur les places de foire, la cessation de tout paiement entre chaque événement transforme tout solde créditeur ou débiteur à la fin d'une foire en un dépôt à terme ou un prêt à compenser la fois suivante. L'usage spécifique et ciblé que font du dépôt certains clients des Salviati, ainsi que la présence de taux de dépôt officiels sur les listes des cours du change établies à l'occasion de ces foires Footnote 36, attestent du développement de marchés autonomes du dépôt sur les foires du xvie siècle. En d'autres termes, mon hypothèse est que le système de l'ajournement de paiement, pratiqué de longue date sur les foires, a donné naissance à des marchés du dépôt potentiellement capables d'attirer des investissements de la part de clients « externes » qui ne sont pas impliqués dans les activités des foires. Tandis que la fonction de compensation du dépôt permet la régulation de l'institution essentielle des foires que sont les Paiements, en permettant l’équilibre parfait des comptes à la fin de chaque foire, le développement d'un marché autonome du dépôt joue un rôle déterminant pour asseoir la position de Lyon dans le commerce et la banque au plan international.
Compte tenu de la prévalence de la monnaie de banque, il est nécessaire de poser la question des modalités pratiques de la transmission des ordres. La structure des comptes de foire (libri dei fiere) indique que les dépôts sont effectués à la fin de la période des paiements, pour compenser les soldes débiteurs et créditeurs des comptes que ni le « virement des parties » ni les échanges d'espèces n'ont pu liquider Footnote 37. Les dépôts visant à compenser les crédits et les débits des différents négociants sont évidemment effectués pendant la période de compensation et sont donc décidés par des ordres oraux. Cependant, lorsque les dépôts proviennent de clients situés à l’étranger, une procédure écrite est requise. Dans leurs lettres, les Salviati demandent souvent à leurs correspondants de placer leurs crédits sur le marché des dépôts ou sur celui des changes : il est hautement probable qu'ils reçoivent des ordres similaires – une méthode simple qui permet d’éviter d’émettre des lettres ou des chèques spécifiques.
Bien qu'utilisé dans un cadre institutionnel strict, le dépôt en foire n'en restait pas moins un instrument de crédit remarquablement flexible et, à bien des égards, plus attractif que la rente ou la lettre de change. En effet, les rentes, ainsi que la participation au capital de sociétés, avaient des termes fixes. À l'inverse, le dépôt en foire offrait aux prêteurs l'avantage de pouvoir retirer leurs fonds facilement en cas de besoin, tout en pouvant être reconduit indéfiniment. Cette flexibilité répondait parfaitement aux nécessités du commerce. Si certains déposants laissaient leur argent sur un compte de la banque Salviati pendant des décennies, le cas le plus courant était celui d'un client qui constituait un fond de crédit dans lequel il pouvait prélever à sa guise et qu'il pourrait renflouer.
Le calcul de la durée moyenne des placements montre que le dépôt en foire ne peut être défini simplement comme un instrument de crédit à court terme (fig. 4). La majorité des investissements (80 % des prêts et 90 % des emprunts) sont totalement ou partiellement reconduits après la première échéance. Alors que 15 % des prêts ne sont renouvelés qu'une seule fois, un quart d'entre eux le sont pour une durée comprise entre six mois à un an et un autre quart pour une durée comprise entre deux et quatre ans. La plupart des prêts ont une durée d'un à deux ans ; celle des emprunts est encore plus longue. La moitié d'entre eux (51 %) sont accordés pour plus de trois ans et près d'un tiers (30 %) pour une période comprise entre un et deux ans et demi. En résumé, la durée moyenne des prêts et des emprunts est respectivement d'un an et de deux ans et demi. La période étudiée couvrant cinq années, il s'agit de valeurs minimums. Le fait que certains clients possèdent des comptes de dépôt à la banque Salviati pendant des décennies montre que le dépôt en foire peut être un instrument de crédit à long terme et qu'il est parfois utilisé en tant que tel Footnote 38. Par ailleurs, les dépôts apparaissent souvent sectionnés en plusieurs périodes de temps. En effet, les Salviati, tout en conservant les fonds de leurs clients, les placent alternativement sur le marché des changes et sur celui du dépôt, en fonction de la profitabilité des opérations.
Durée moyenne des dépôts et des prêts dans la banque Salviati de Lyon (1544-1549)

La durée moyenne d'un dépôt est de 4,2 renouvellements, soit un an et un semestre (15,6 mois), et celle d'un prêt est de neuf renouvellements ou dix foires, soit près de deux ans et demi (30 mois). Le recours aux moyennes entraîne une légère différence entre les moyennes totales et le total réel des dépôts et des prêts : - 0,57 % pour les dépôts moyens par raport aux dépôts réels (1 983 901 écus vs 1 995 24 écus), et + 0,14 % pour les prêts (2 263 228 écus vs 2 259 966 écus). Ces écarts sont trop faibles pour affecter la représentativité des résultats.
Les lettres de change offrent une flexibilité similaire mais au prix d'un risque plus élevé. Dans le cas d'un dépôt, les clients connaissent à l'avance le taux d'intérêt. Au pire, si la place de marché connaît une contraction inattendue par exemple, ils ne touchent aucun profit. À l'inverse, le change reste, pour reprendre les termes des Salviati, une « affaire aventureuse » (cosa di ventura). Le profit est incertain, tout comme le sont les remboursements au terme prévu : les deux dépendent en grande partie de la situation sur les places étrangères. Bien que rares, les pertes ne sont jamais exclues. C'est précisément cette incertitude qui justifie les profits dans un contexte d'interdiction des prêts à intérêt par l’Église catholique Footnote 39.
De fait, la condamnation de l'usure explique l'assimilation des dépôts à des opérations de change. Dans les livres des Salviati, ceux-ci prennent la forme de remises de foire en foire, tandis que les emprunts sont apparentés à des traites. Les entrées indiquent que les Salviati ont « remis/tirés pour eux-mêmes jusqu’à la foire suivante [capital] pour recevoir/pour payer [capital + intérêt] ». Les contreparties apparaissent dans le compte personnel du commettant au nom duquel la remise ou la traite est effectuée : il prête quand les Salviati font une remise en son nom et emprunte quand ils tirent pour lui. Par conséquent, le capital et les intérêts sont inscrits dans la colonne opposée du compte de dépôt et sont mentionnés comme étant dus « pour le change » de la somme prêtée ou empruntée. Dans ces opérations de change fictives à entité unique, qui n'impliquent ni différence spatiale ni conversion de devises, la référence au concept de « change » repose uniquement sur l'intervalle de temps entre deux foires. Le taux d'intérêt représente le coût, à une foire donnée, de recevoir à Lyon, à la foire suivante, les fonds ainsi investis. À une époque où la lettre de change constitue encore le principal instrument bancaire et la procédure la plus acceptable pour prêter avec intérêt, il n'est pas surprenant que les hommes d'affaires aient eu tendance à y assimiler les autres instruments de crédit dont ils disposent. Ce réflexe est également manifeste dans le domaine des assurances maritimes. Ainsi, le cambium maritimum, exprimé en pourcentage du profit, désigne le prix du risque dans un prêt à grosse aventure, y compris pour des opérations qui n'impliquent aucune conversion de devises Footnote 40. La représentation du dépôt sous la forme d'une opération de change va au-delà de la nécessité de dissimuler des pratiques usurières. Les Salviati conçoivent le dépôt et le change comme deux processus liés d'accumulation de capital, qu'ils proposent systématiquement à leurs clients en guise d'alternative. Lorsque le taux du dépôt est jugé insuffisant, les Salviati placent les capitaux sur le marché des changes et inversement lorsque les cours du change sont peu attractifs. Le dépôt est appelé « change » à Lyon, tandis que le change est souvent appelé « dépôt » à Florence Footnote 41.
Le dépôt en foire n'est pas seulement suspect d'un point de vue moral, c'est aussi une opération financièrement risquée pour les prêteurs. Plusieurs procédures coutumières et légales ont été adoptées afin de protéger ces derniers contre l'insolvabilité des emprunteurs. Toutes n'offrent pas le même niveau de protection. La plus courante est la cédule, en usage parmi les prêteurs et les emprunteurs établis dans une même cité. Les ricordanze des Salviati contiennent des copies des cédules (cedole) émises en faveur de leurs créditeurs lyonnais, qui permettent à la fois d'offrir une garantie aux prêteurs et de dissimuler l'intérêt. En effet, les emprunteurs enregistrent leur dette (comprenant le capital et les intérêts) comme si elle correspondait aux sommes initialement reçues, avec une formule certifiant que le billet est « fidèle à la vérité » (per fede della verità abbiamo fatto questa cedola). Lorsque de nouveaux clients souhaitent emprunter des montants substantiels, les banquiers exigent des obligations (obbligazioni) authentifiées devant notaire Footnote 42. Ces obligations sont parfois garanties par des tiers, clients réguliers ou partenaires commerciaux du banquier Footnote 43. Lorsque les banquiers prêtent en commission, les commettants peuvent se prémunir contre l'insolvabilité de tiers qu'ils ne connaissent pas en faisant porter les risques par leurs commissionnaires. Cette garantie ducroire (del credere), qui dérive du droit romain, est à la disposition du commettant en échange d'une augmentation de 2 ‰ du droit de commission sur les dépôts Footnote 44. Si le Tribunal de la conservation des privilèges des foires de Lyon décourage grandement la fraude Footnote 45, le ducroire, comme son nom l'indique, dépend quant à lui de la réputation des agents, laquelle résulte principalement de leurs capacités financières et, dans une moindre mesure, de leur réputation de fiabilité.
La multiplication des billets à ordre soulève la question de leur circulation. Selon l'historiographie dominante, le caractère transférable et négociable des obligations était une innovation flamande qui contribua au transfert du pouvoir économique de la Méditerranée vers l'Europe du Nord à la fin du xvie siècle Footnote 46. Plusieurs exemples d'endossements effectués plus tôt par des banquiers marchands italiens et espagnols actifs en Méditerranée ont conduit à remettre en cause cette thèse Footnote 47. Il reste toutefois à expliquer pourquoi ces pratiques ne se sont jamais développées à grande échelle dans l'Europe du Sud, alors même que les marchands italiens et espagnols les connaissaient bien. Le cas des Salviati offre quelques pistes de réponse s'agissant de Lyon. Au xvie siècle, l'endossement n'est utilisé qu'occasionnellement et requiert systématiquement l'intervention d'un notaire Footnote 48. Au contraire des certificats de dépôt (fede di credito) délivrés par la banque publique de Naples Footnote 49, les certificats produits à Lyon ne semblent pas avoir circulé par le biais d'endossements successifs. La structure du marché du crédit permet d'expliquer cette différence. À Lyon, en effet, les banques italiennes sont toutes en compte les unes avec les autres, comme on peut le constater en parcourant les index de leurs livres. Lorsque le client d'une banque A souhaite transférer un crédit en faveur d'un client d'une banque B, il demande simplement à son banquier de débiter son compte et de créditer le compte de la banque B : un endossement n'est pas nécessaire. Les livres des Salviati contiennent – à notre connaissance – les plus anciens exemples attestés d'escompte sur obligation Footnote 50. Ceux-ci montrent que le taux d'intérêt appliqué à de telles transactions est similaire à celui applicable aux dépôts (c'est-à-dire 2,5 % par foire). Étant donné que le dépôt, au contraire de l'escompte, ne nécessite pas de provision, il est difficile de comprendre pourquoi les emprunteurs choisiraient la seconde méthode plutôt que la première afin d'obtenir un crédit.
Le marché du dépôt de Lyon : l'autofinancement du commerce international
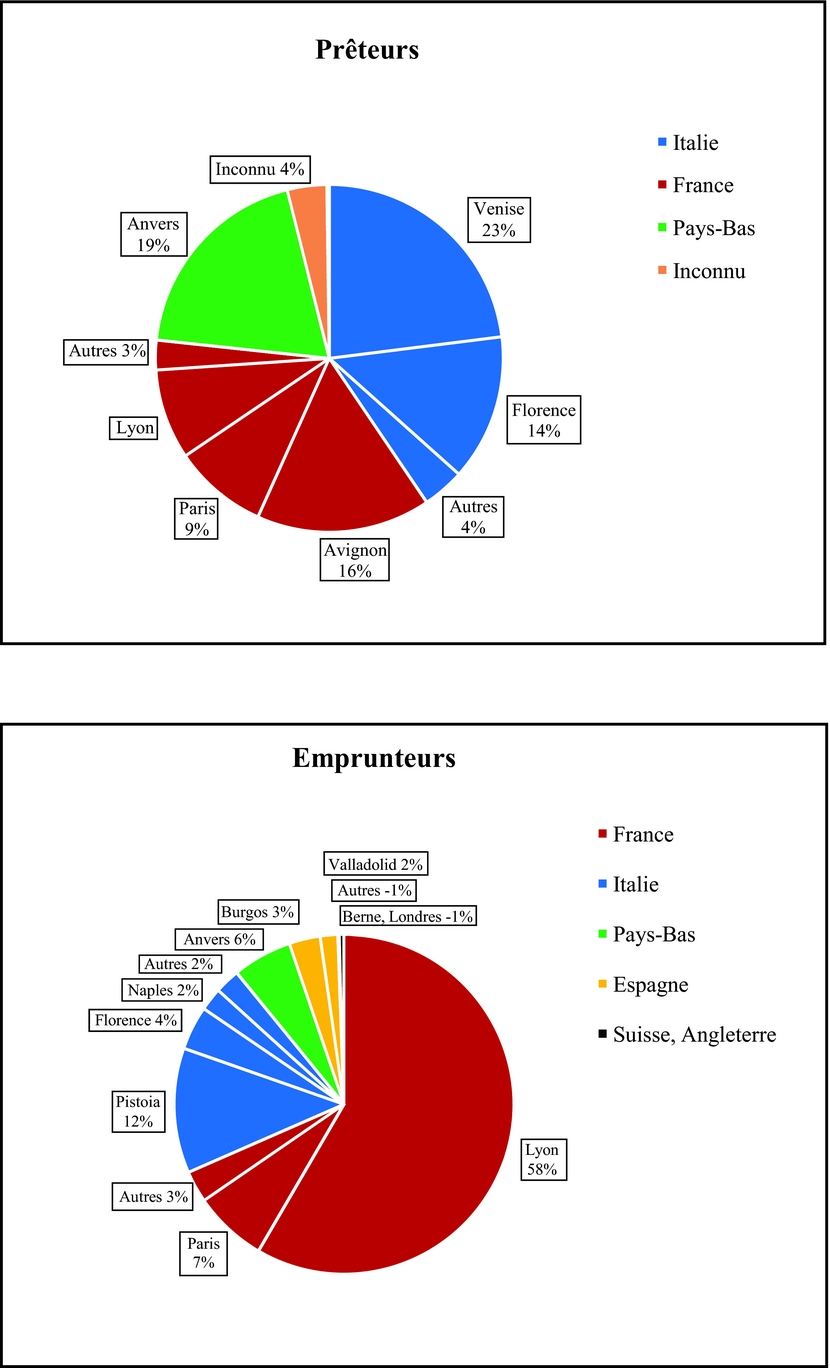
Instrument de crédit particulièrement flexible, le dépôt en foire était fréquemment utilisé par différents groupes d'acteurs à Lyon et à l’étranger. Intéressons-nous désormais à l'identité de ces derniers et à l'usage qu'ils faisaient du dépôt afin d'examiner les différentes fonctions de cet instrument de crédit et d’éclairer la position de la place lyonnaise sur la scène européenne Footnote 51. L'analyse de l'origine géographique des déposants (fig. 5) montre que la plupart des clients sont installés en France et, en Italie, dans une moindre mesure aux Pays-Bas, et qu'ils sont concentrés en partie à Lyon, Venise, Florence, Avignon et Pistoia. Cette répartition spatiale révèle l'attractivité du marché des dépôts de Lyon, puisque celle-ci n'est pas uniquement déterminée par la nationalité et les affaires spécifiques des Salviati. En effet, Florence, la riche cité industrielle dont sont originaires les Salviati, n'est ni la principale source ni le principal débouché du crédit. Par ailleurs, la géographie des dépôts ne recoupe pas totalement celle des activités de change et de négoce des Salviati. Par exemple, l'importance d'Avignon ne s'explique pas par les affaires que les Salviati font avec la cité, mais par la présence d'un important déposant, Bartolomeo de Paretes. De même, si Venise n'occupe qu'une position secondaire dans les activités de change des Salviati, comparé à Florence, la cité des doges n'en abrite pas moins d'importants déposants des Salviati, le clan Mendes.
Localisation géographique des déposants et des dépositaires mis en relation par la banque Salviati de Lyon (1544-1549)

L'analyse quantitative de la répartition des clients en fonction de leur profession et de leurs origines révèle que les hommes d'affaires constituent la grande majorité des prêteurs (86 %) et des emprunteurs (95 %) de la banque Salviati (fig. 6). Ainsi, si les Salviati sont contraints de prêter aux politiciens, aux princes et aux nobles – qui sont des mauvais payeurs mais facilitent l'accès aux arcanes du pouvoir Footnote 52 –, ils se contentent du strict minimum et se consacrent de préférence à la finance interbancaire. Si l'on considère l'ensemble des affaires traitées par les Salviati, la grande majorité de leurs partenaires commerciaux semblent être Italiens, toutefois, les banquiers catalans et nouveaux chrétiens jouent un rôle essentiel en tant que déposants, ce qui confirme l'asymétrie entre l'activité globale des Salviati et la pratique du dépôt.
Origine et profession des déposants et des dépositaires mis en relation par la banque Salviati de Lyon (1544-1549) *

*L'origine désigne le lieu d'où proviennent les clients (d'après leurs noms et ce que nous savons d'eux) plutôt que leur situation géographique au moment où ils ont utilisé les services de dépôts de la banque Salviati (fig. 1).
Les hommes d'affaires sont particulièrement bien placés pour choisir les meilleures options d'investissement ou obtenir du crédit et leur recours au marché des dépôts de Lyon ne peut donc pas être lié au hasard. Mettre en lien les activités de dépôt de ces acteurs avec leur profil social et leurs activités commerciales globales permet d'expliquer l'attractivité du marché des dépôts de Lyon. Le groupe des déposants se démarque par sa diversité. En toute logique, les membres d'une maison de commerce effectuent des dépôts dans leur propre banque. Ces investissements sont presque sans risque et peuvent donner lieu à un double profit – du moins pour les associés : un profit en tant que prêteurs et un profit lié à la gestion du dépôt par leur banque. Dans l'ensemble, toutefois, ces membres représentent une minorité parmi les déposants ; la plupart des dépôts sont effectués par des hommes d'affaires qui n'ont aucun intérêt direct dans la banque Salviati (fig. 6). Alors que les prêteurs en Italie et aux Pays-Bas disposent d'alternatives tout aussi profitables (les banques locales, les banques publiques, les prêteurs sur gage, etc.), ils choisissent néanmoins d'investir à Lyon.
Les principaux déposants présentent un profil atypique. Il ne s'agit pas de citoyens de Florence comme les Salviati, mais de riches hommes d'affaires d'origine juive qui, après avoir été chassés du Portugal sous le règne de Jean III, ont accompli un long périple des Pays-Bas vers le Levant à travers l'Italie. La plus célèbre d'entre eux est Beatriz Mendes, à la tête de la firme de son défunt mari Francisco et de son beau-frère Diego Mendes Footnote 53. En 1544, Beatriz quitte Anvers pour Venise dans le but de mettre sa fortune en sûreté alors qu'elle est menacée d'expropriation par Charles Quint et sa sœur, Marie de Hongrie. Si l'historiographie indique que les Mendes ont réussi à sauver la plupart de leurs actifs, la manière dont ce sauvetage s'est opéré reste inconnue. Les archives des Salviati révèlent toutefois le rôle de premier plan joué par la banque dans l'opération. Au cours de la période considérée, Beatriz en personne, sa famille, ses amis et ses agents placent des sommes considérables sur les marchés lyonnais des dépôts et des emprunts royaux. Les Salviati semblent avoir été les principaux interlocuteurs et agents des Mendes à Lyon. Des informations éparses enregistrées dans leur correspondance et dans les ricordanze dévoilent les prête-noms, les acronymes et les symboles qu'ils utilisent pour dissimuler leur identité Footnote 54. Les autres déposants d'origine juive de premier plan de la banque Salviati sont les frères Nuño Henriques et Henrique Nuñes, dont l'itinéraire et les objectifs sont proches de ceux des Mendes Footnote 55. Tous ces acteurs déplacent leurs capitaux vers un marché étranger afin d’échapper aux spoliations et aux confiscations.
La plupart des hommes d'affaires italiens, français et allemands impliqués dans le dépôt lyonnais par l'intermédiaire des Salviati sont des partenaires commerciaux. Ils prêtent et empruntent alternativement, en fonction du solde de leurs comptes courants. Leur activité de dépôt est donc liée à leurs principales opérations bancaires et/ou de négoce de marchandises. La plupart d'entre eux, établis en France, ont toutes les raisons d'investir à Lyon qui constitue l'unique marché des dépôts d'importance du royaume. Parmi eux, les banquiers italiens de Paris s'illustrent au premier plan. Cet élément révèle la présence, longtemps niée, de banques italiennes au centre du pouvoir politique du royaume de France durant la première moitié du xvie siècle, ainsi que leurs liens étroits avec la place économique de Lyon Footnote 56. Comme le montrent les archives des Salviati, les banques italiennes de Paris et de Lyon gèrent ensemble les finances du roi, organisent la communication entre la cour et la Curie romaine, et assurent le financement des missions diplomatiques entre la France et l'Italie. Les banques de Paris reçoivent en outre les paiements dus aux banques de Lyon par des clients du Nord de la France (Paris, Tours, Orléans et Poitiers) qui ont acheté des marchandises sur les foires. Le principal déposant italien à Paris est Riccardo Del Bene, un banquier parfaitement intégré dans le milieu local, comme l'atteste son mariage avec Jeanne Louan, issue d'une famille de la haute robe parisienne. On peut aussi citer Gerardo Bartoli, Antonio Buonaccorsi, Francesco Capponi ou Roberto Rossi, dont de nombreux descendants occupent des fonctions administratives et honorifiques à la cour au xviie siècle Footnote 57. Les liens financiers étroits entre Lyon et Paris semblent avoir joué un rôle moteur dans l'accès de ces familles au pouvoir politique et à l'influence économique, sociale, politique ou culturelle.
Les autres déposants italiens installés en France viennent non seulement de Lyon, bien entendu, mais aussi des grands centres de commerce du royaume, par ordre d'importance : Rouen, Tours, Bordeaux et Marseille. À Lyon, les déposants sont principalement d'autres banques locales avec lesquelles les Salviati sont en affaires. Celles-ci achètent, vendent et encaissent des lettres de change que les Salviati vendent, achètent ou payent à Lyon. Dans une moindre mesure, elles effectuent des paiements au profit de tiers en lien avec la maison Salviati par le biais d’écritures comptables ou, plus rarement, de transferts d'espèces. La spécificité de ces dépôts est qu'ils ne constituent pas de véritables investissements, mais plutôt des découverts accordés aux Salviati par d'autres banques lyonnaises. Ces prêts sont les seuls que les Salviati contractent en leur nom propre. Parmi les déposants, on trouve des membres des grandes « nations Footnote 58 » italiennes de Lyon, comme les Florentins Bartolomeo Panciatichi et Giovan Battista Carnesechi, Niccolo et Paulo Manelli ou Giovan Battista da Sommaia et Cie, les Lucquois Antonio et Lodovico Bonvisi ou Niccolo Montecatini et les héritiers de Lorenzo Malpigli et Paulo Burlamachi, ainsi que les Génois Angelo Spinola et Ottaviano Pallavicino. D'autres communautés italiennes sont également représentées. Ainsi, Giovan Battista Gabrielli, de Gubbio, associé à Galeazo Paselli, de Bologne, apparaissent comme des déposants importants.
À Rouen, Tours et Bordeaux, les déposants sont des agents des Salviati, dont la fonction peut être comparée à celles de filiales : ils gèrent leurs affaires dans des régions où les Salviati ont des intérêts mais ne sont pas présents physiquement. Les marchandises, le papier commercial et les espèces dont ils s'occupent pour le compte des Lyonnais peuvent servir de fonds de garantie pour leurs propres dépôts. Ainsi, le principal déposant de ce type, le Florentin Anton Francesco Scarfi, de Rouen (un homme d'affaires de premier plan dans sa ville Footnote 59), collecte les revenus que le cardinal Bernardo Salviati reçoit de l'abbaye de Redon. Il transfère par ailleurs à Paris une partie de la marchandise que lui envoie la succursale de la firme Salviati à Anvers. La compagnie de Piero Tovaglia à Bordeaux fonctionne également comme une antenne relais pour la redistribution des marchandises exportées par la maison Salviati d'Anvers. À Tours, les agents-déposants des Salviati, les Lucquois Giovanni Forniconi et Francesco Liccani, encaissent les recettes des ventes de soie crue réalisées auprès des artisans tourangeaux lors des foires Footnote 60.
En Italie, la majorité des déposants, qui sont tous des banquiers de la papauté, se trouvent à Rome. Au xvie siècle, la communauté des banquiers de Rome connaît une croissance régulière sous l'impulsion du commerce d'alun et du développement de l’État pontifical. Quelques décennies après l'ascension fulgurante de Jacopo Salviati sur la scène politique romaine Footnote 61, la banque Salviati de Lyon est en relation d'affaires avec une vingtaine de mercatores curiam sequentes Footnote 62 – surtout des Florentins, mais aussi des Lucquois, des Génois et des Espagnols. Avec ces banquiers de la papauté, les Salviati organisent le financement des pensions des cardinaux et des nonces, la collecte des revenus ecclésiastiques en France et la circulation des ambassadeurs entre la cour de France et la Curie romaine. Cependant, les déposants romains les plus importants, les héritiers de Pandolfo della Casa, semblent agir exclusivement au nom des Mendes Footnote 63. Par conséquent, leurs dépôts ne leur ont pas été attribués lors de l’établissement de la base de données, mais ont été enregistrés au nom des Mendes. Parmi les autres déposants s'illustrent plusieurs fermiers des douanes de Rome, comme Mariotto Guiducci, Bartolomeo Bettini et Luigi del Riccio, un ami proche de Michel-Ange Footnote 64. Tous utilisent les dépôts à Lyon pour s'avancer mutuellement des fonds. Les Guiducci prêtent aux Olivieri en leur achetant des lettres sur Lyon, avant de demander aux Salviati, en tant que bénéficiaires des lettres, de placer la somme ainsi fournie sur le marché des dépôts. À l’échéance, les Salviati tirent une lettre correspondant au montant du dépôt et des intérêts sur les Olivieri, payable aux Guiducci qui sont ainsi remboursés – et bénéficient donc à la fois de la différence entre les cours du change et du taux d'intérêt du dépôt Footnote 65. Del Riccio et Bettini ont recours à la même méthode pour prêter respectivement aux Olivieri Footnote 66 et aux Orsini Footnote 67. Ces opérations indiquent que les financiers romains, qui agissent en cartels lorsqu'ils prêtent au pape, sont étroitement interconnectés par le biais du crédit interbancaire, à l'instar des banques lyonnaises. Enfin, Martino Bernardini et Vincenzo Spada, les titulaires de l'office le plus important au sein des finances papales (celui de dépositaire général Footnote 68), réalisent des dépôts considérables en demandant aux Salviati de tirer sur eux à Rome. Hormis le produit de leurs fermes, on ne peut exclure que ces banques romaines déposent l’épargne de quelques riches prélats et cardinaux à Lyon, ce qui peut s'expliquer par la politique du Saint-Siège contre l'usure. En effet, les papes n'approuvent que les institutions de crédit qui sont sous leur contrôle, les monti Footnote 69, qui paient 6 % par an contre 8 à 15 % pour le marché des dépôts de Lyon.
Les déposants français, quant à eux, sont situés à Lyon, dans le Sud de la France et à Paris. Tous appartiennent à l’élite mercantile du royaume et font régulièrement affaire avec les Salviati. Certains marchands « français » de Lyon sont en réalité des Italiens installés de longue date qui portent des noms « francisés », comme les épiciers Génois Pierre Sève et Jean Scaron ou Julien et Jean Henry de Lyon Footnote 70. Il existe toutefois des marchands français d'origine, comme les épiciers Jean Passy et Antoine Bonin, le libraire Hughes de La Porte, les drapiers Humbert Faure, Pierre Tassard, Pierre Guérin et Claude Lemaître, ou les marchands-forgerons et géomètres Henri, Humbert et Jacques Gimbre. Tous figurent parmi les citoyens les plus taxés de Lyon et sont membres des dynasties consulaires Footnote 71. Bonin et Gimbre occupent également des fonctions dans les finances municipales Footnote 72.
À Carcassonne, les frères François, Stéphane et Jean Sapte utilisent le dépôt comme un outil de gestion de leur compte courant, pour compenser les dettes qu'ils contractent parfois auprès des Salviati au moyen du crédit qu'ils reçoivent dans la même banque à d'autres moments. En effet, à l'instar des Scarfi de Rouen, ils collectent la rente que le cardinal Bernardo Salviati perçoit sur le diocèse de Saint-Papoul Footnote 73. Ils expédient par ailleurs du tissu et du pastel aux Salviati afin que ces derniers les vendent en leur nom à Lyon ou les exportent en Italie et en Angleterre. Ne disposant pas de l'infrastructure nécessaire sur place pour rapatrier leurs actifs lyonnais par le biais du change, et afin de limiter les risques liés aux transports d'espèces, ils conservent le revenu du cardinal jusqu’à ce que le produit de leurs ventes soit encaissé à Lyon et paient le taux d'intérêt sur le dépôt dans l'intervalle. Parmi les autres grands emprunteurs, Pierre Albertas, membre d'une grande famille marchande d'Apt, est l'une des figures de premier plan de Marseille Footnote 74.
Si l'existence, au xvie siècle, de riches épiciers et drapiers originaires de Lyon et de Marseille a souvent été mentionnée par l'historiographie, la vie commerciale parisienne reste peu connue. Le cas d'Antoine Lemasson mérite donc une attention particulière. Ses dépôts s'inscrivent dans le cadre d'une intense activité de change que les Salviati gèrent en son nom entre la France, l'Espagne, les Pays-Bas et l'Italie, témoignant clairement de son implication dans le commerce international Footnote 75. Son crédit est constitué en grande partie de remises effectuées depuis Florence. Cet acteur est visiblement un homme d'affaires de premier plan impliqué dans le commerce atlantique et méditerranéen, parfaitement versé dans l'art du change. De tels profils incitent à nuancer la dichotomie traditionnelle entre maîtres italiens et marchands français de statut inférieur, confinés au commerce domestique et ignorant les subtilités du change Footnote 76. Si les conflits d'intérêts étaient inévitables, les hommes d'affaires français et italiens étaient néanmoins en constante collaboration.
Les marchands allemands d'Augsbourg et de Nuremberg sont les financiers officiels de Charles Quint, mais ils n'hésitent pas à effectuer des dépôts dans les banques florentines de Lyon qui financent François Ier et même à participer directement aux emprunts royaux. La plupart des déposants allemands des Salviati sont situés à Lyon. Les plus en vue sont Bartholomä Welser, Hans-Paulus et Hans-Heinrich Herwart, ainsi que Endres et Simon Imhoff. Ils placent en dépôt les paiements qu'ils reçoivent sur les foires et se servent en d'autres occasions de leurs dépôts pour financer leurs achats. Contrairement à la plupart des déposants, ils prêtent et paient principalement en numéraire, ce qui s'explique évidemment par leur monopole sur l'exploitation des mines d'Europe centrale Footnote 77. En tant que financiers de Charles Quint, ils bénéficient également de l'essor des importations de métaux précieux en provenance des Amériques Footnote 78.
À la différence des déposants italiens, allemands et français, qui recourent au dépôt dans le cadre d'une activité commerciale plus large et en partie implantée à Lyon, les deux déposants catalans, Bartolomeo de Paretes (Avignon) et Francisco Beltran (Venise), ne possèdent que des comptes de dépôt dans la banque Salviati et font fructifier leur argent sur de longues périodes sans y toucher. Paretes – de loin le plus important déposant originaire de Catalogne, avec 98 % des dépôts catalans – est le deuxième investisseur de la banque Salviati après les Mendes. La correspondance des Salviati indique qu'il ne s'intéresse pas aux marchandises. En revanche, il se montre la plupart du temps très actif dans le secteur bancaire, alternant des placements sur le marché des changes, le marché des dépôts ou les finances royales. Si aucune étude n'a été réalisée au sujet de la vie commerciale d'Avignon au xvie siècle, l'exemple de Paretes souligne que la cité, qui a certainement connu un déclin économique après le départ des papes, a néanmoins conservé une activité bancaire Footnote 79. Paretes est vraisemblablement l'héritier d'un financier majeur de l'ordre des Chevaliers de Saint-Jean Footnote 80. Une partie de ses dépôts sont remis depuis Rome, ce qui laisse penser que sa banque continue peut-être à jouer un rôle dans les finances pontificales. Il reçoit également des montants importants des trésoriers français. Compte tenu des sommes colossales qu'il a placées sur le marché de Lyon, il est hautement probable qu'il dispose de sa propre clientèle de déposants à Avignon et qu'il tire avantage de la proximité géographique avec Lyon.
L'analyse du profil des déposants de la banque Salviati permet de dégager trois motivations principales pour les investissements réalisés à Lyon : trouver un débouché aux excédents temporaires issus des échanges commerciaux sur la place de marché, dissimuler des avoirs ou, comme dans le cas de Paretes, pallier l'absence d'infrastructures permettant au détenteur de crédit de l'investir sur place. La nature hétérogène et « cosmopolite » du groupe des déposants chez les Salviati se retrouve dans la banque Médicis de Lyon au xve siècle Footnote 81. À l'inverse, la maison mère des Salviati à Florence compte une large majorité de clients originaires de la ville et de ses environs. Ce contraste souligne les opportunités offertes par les centres du commerce international où il est avantageux, à bien des égards, de détenir du crédit. La place de Lyon offre le choix entre change et dépôt, une option particulièrement attractive aux yeux d'hommes d'affaires qui ne craignent rien tant que l'immobilisation de leurs avoirs. Le crédit détenu à Lyon permet de réaliser des acquisitions et peut être aisément transféré grâce aux lettres de change vendues sur toutes les grandes places d'Europe. Par ailleurs, les lettres tirées de Lyon ont des termes de paiement limités étant donné la situation centrale de la place sur l'axe nord-sud. La possibilité d'un transfert rapide est particulièrement incitative pour les clients dont la situation est précaire ou potentiellement compromettante, et qui attachent de l'importance à la possibilité de réagir rapidement aux aléas du climat politique. Ces clients bénéficient également de la confidentialité des banques italiennes qui ne révèlent pas, même entre elles, le nom de leurs clients privilégiés. Dans ces conditions, il n'est pas surprenant que les hommes d'affaires italiens de Lyon soient en mesure d'attirer l’épargne disponible dans le royaume et dans toute l'Europe. Le Lyon de la Renaissance semble être, à plusieurs égards, un précurseur des paradis fiscaux modernes.
Si les emprunteurs sont plus nombreux que les prêteurs, leur groupe est aussi plus homogène en termes de situation géographique et de nationalité. Ici encore, les membres de la maison Salviati sont minoritaires (fig. 6). Partiellement déchargés des accusations d'abus de confiance, ils n'hésitent pas à puiser dans les réserves de la banque en cas de besoin. Le mouton noir de ce groupe est la filiale d'Anvers qui est sur le point de fermer et dont les dettes remontent au précédent contrat de société de la banque de Lyon. La plupart des emprunteurs (71 %) sont des hommes d'affaires italiens installés en France et en Italie. Les hommes d'affaires espagnols installés en France et en Espagne – qui n'apparaissent pas en tant que déposants – empruntent également à Lyon et représentent 7 % des prêts. Une proportion similaire d'emprunteurs sont des marchands français installés en France et en Italie. Enfin, les marchands allemands et suisses installés en France et en Suisse représentent 3 % de la clientèle des débiteurs.
Le marché de Lyon présente trois caractéristiques propres du point de vue de l'utilisation du dépôt par la plupart des emprunteurs. Premièrement, les banques italiennes de Lyon comptabilisent près de la moitié des emprunts. Il est intéressant de noter que ce sont les maisons lucquoises, et non florentines, qui dominent au sein de ce groupe, notamment la compagnie de Bartolomeo Cenami et celle des héritiers d'Urbano Parensi et Vincenzo Saminiati, suivies, par ordre décroissant, de Giovanni Bernardi et Bernardo Cenami, de Jacopo Menochi et Martino Gigli, de Niccolo Montecatini et les héritiers de Gianlorenzo Malpigli, de Giovanni, Filippo et Matteo Balbani, de Giovanbattista Bernardini et Ludovico Bernardi, d'Adriano, Niccolo et Paulo Burlamachi et, enfin, de Martino Bernardini et Vincenzo Spada. Le groupe des banques florentines est plus restreint. Seules trois d'entre elles empruntent des sommes importantes aux Salviati : Niccolo et Paulantonio Manelli, Andrea Rinieri et Cie, et Carlo Antinori et Cie. Quant au montant moyen des emprunts des Génois, comme Benedetto et Filippo Poggi, Bernardo Centurioni et Niccolo Lomellino, ou Niccolo de Grimaldi et Cie, il est inférieur à celui des emprunts effectués par les deux autres groupes. La prédominance des Lucquois indique soit que les Salviati essaient de répliquer à la concurrence acharnée entre les communautés florentine et lucquoise en s'imposant comme des partenaires bancaires incontournables, soit que les Lucquois sont plus actifs que les Florentins sur le marché des changes. En effet, toutes ces banques italiennes utilisent le dépôt pour financer leurs activités de change. L'examen attentif de leurs comptes révèle que les découverts qui leur sont consentis à la fin de chaque foire leur permettent d'acheter des lettres de change sur les places de marché étrangères sans provision et de retarder le paiement des lettres de change dont elles sont les tirés. Cet élément est capital car il montre que si la France occupe la première place en tant que débouché pour les dépôts, le crédit mobilisé par les banques de Lyon soutient en fait leurs activités à l’étranger, plus précisément sur les marchés des changes étrangers, où leurs lettres sont achetées et payées en l'absence de tout paiement parallèle de la part des tirés et des donneurs lyonnais, qui paient et achètent ces lettres sans provision. Le marché des dépôts de Lyon fournit donc du crédit aux marchés des changes de Venise, de Florence, de Rome ou d'Anvers. De ce point de vue, la place de Lyon apparaît comme essentielle au fonctionnement du système des changes européen.
Le deuxième trait qui se dégage de l'examen de la clientèle emprunteuse est le fait que les fournisseurs de marchandises italiens et espagnols, qui sont à l'origine de près d'un quart des emprunts (24 %), utilisent le dépôt pour encaisser, à l'avance, les recettes des ventes conclues par les Salviati en leur nom. Parmi eux, on distingue les marchands-pelletiers de Pistoia qui exportent des peaux domestiques à Lyon pour la consommation de masse : Tomaso et Taddeo Rospigliosi, les héritiers de Giovan Battista Riccardi, Lodovico Bracciolini et Anton Cellesi, Piero Cellesi et Cie, Piero Cancellieri et Cie, et Ansalon Cellesi et Cie. Le profil de cette clientèle reflète de manière typique le lien qui s'est tissé, au cours de la Renaissance, entre le capitalisme international et l'artisanat urbain, en particulier dans le secteur de la soie Footnote 82. Les prêts consentis permettent à ces compagnies lucquoises de se procurer leurs matières premières et de garantir un flux d'exportations continu vers l'ouest. Toutes profitent de la double implantation de la firme Salviati à Lyon et à Florence, d'où la maison mère tire en avance, au profit des Pistoiens, le produit des ventes réalisées en leur nom par la filiale lyonnaise Footnote 83. Deux compagnies de Burgos, qui sont d'importants fournisseurs d’épices des Indes importées par les Portugais, contractent également de très gros prêts : celle de Lesmes de Astudillo, d'une part, celle de Leonor del Rio et Girolamo de Paredes, d'autre part. Toutes deux encaissent les sommes avancées à Lyon par le biais d'intermédiaires situés en Castille : les Aicciauoli, les Affaitadi et les Tamajo Footnote 84. Derrière ces marchands-pelletiers, on trouve les exportateurs de soie crue implantés en Italie et en Suisse : Michele et Alessandro Olivieri et Antonio Bruni de Naples, et Claudio Mai de Berne. Enfin, Jacopo Giovanni d'Ancône expédie des camelots et des mohairs aux Salviati de Lyon et reçoit également des paiements anticipés par le biais de lettres tirées en son nom à Florence, Venise et Rome Footnote 85. Pour tous ces marchands, le marché des dépôts de Lyon permet d'acquérir des marchandises à l’étranger et, dans le cas des marchands-artisans, de financer la manufacture dans leur cité.
Le troisième cas de figure est incarné par un banquier italien de Paris, Manuello Riccio, qui représente à lui seul 5 % des emprunts. L'usage qu'il fait du dépôt montre comment celui-ci peut s'insérer dans des arbitrages en partie fondés sur l'analyse des conditions économiques externes. En effet, Riccio emprunte sur le marché des dépôts par le biais de lettres de change tirées depuis Anvers par Dominique Roche, son agent dans la capitale du Brabant Footnote 86. Étant l'un des principaux fournisseurs d'art et de bijoux de François Ier, qu'il importe des Pays-Bas Footnote 87, ce marchand génois semble donc régler ses achats coûteux à Lyon. Ces opérations sont caractéristiques des arbitrages triangulaires entre Lyon, Anvers et Paris, qui apparaissent dans d'autres parties de la documentation des Salviati. Ici, toutefois, le dépôt fait partie intégrante de ces arbitrages : bien qu'il n'y détienne pas de crédit, Riccio trouve plus avantageux de payer à Lyon qu’à Paris. En effet, les intérêts dont il s'acquitte sur le dépôt sont inférieurs à la perte qu'il encourt du fait d'un cours du change défavorable entre Anvers et Paris, ainsi qu'au coût du transfert d'espèces.
L'analyse des archives des Salviati montre donc que le dépôt en foire soutient l'autofinancement du commerce international, les crédits dont disposent certains hommes d'affaires comblant les déficits temporaires que d'autres créent Footnote 88. Qu'ils soient des opérateurs de change, des marchands ou les deux à la fois, la plupart des emprunteurs cherchent à obtenir du crédit sur des places étrangères. De ce point de vue, le dépôt en foire peut être considéré comme un facteur de la centralité de la place dans le commerce et le marché des changes européens. À la lecture des livres comptables de l'une de ses plus grandes banques, la ville de Lyon n'apparaît pas comme une « colonie italienne Footnote 89 » ou un simple débouché commercial des cités transalpines, mais plutôt comme le point d'appui financier d'un segment entier des activités commerciales et bancaires conduites en Italie.
Dans la pratique, le marché des dépôts de Lyon favorise une intégration des marchés locaux, régionaux, nationaux et internationaux à différents niveaux. Les marchands français qui empruntent sur le marché des dépôts, tels que les drapiers (Sapte de Carcassonne) ou les libraires (Bonin de Lyon), utilisent le capital international pour financer leurs affaires, dont une partie se situe en France. De même, les hommes d'affaires étrangers bénéficient parfois de l'argent placé sur le marché des dépôts par les négociants locaux. L'intégration s'effectue également à un second niveau, dans les processus de paiement. Les grands hommes d'affaires remboursent souvent leurs avances en transférant des dettes à leurs propres clients – dont certains sont des marchands français impliqués dans le commerce local Footnote 90. Ces transactions montrent que, s'agissant des centres internationaux au début de l’époque moderne comme Lyon, l'idée qu'il existe une frontière nette entre banque locale et échanges internationaux n'est pas soutenable.
Les banques de foire qui favorisent l'autofinancement du commerce international font bien plus que mettre simplement en relation l'offre et la demande. En permettant l’équilibre parfait des comptes à la fin de chaque foire par le biais du double mécanisme du dépôt et du découvert, elles assurent la régulation de l'institution des paiements qui joue un rôle essentiel dans les foires et, par là même, déterminent la position de Lyon dans le commerce et les flux financiers internationaux. Des banques dont le rôle sur la place de marché et sur la scène internationale est si déterminant ne peuvent que chercher à optimiser l'avantage économique de leur position. L’étude des stratégies des Salviati révèle la nature du profit réalisé par les intermédiaires et la façon dont ces derniers cherchent à l'augmenter. Les résultats obtenus incitent à réexaminer la notion d'intermédiation financière.
La commission : la principale source de profit des intermédiaires de crédit
L'examen des livres des Salviati tout au long de la vie de la compagnie révèle un écart important entre le volume des capitaux transitant par le biais du dépôt et les rendements apparemment faibles de cette activité. Entre 1544 et 1553 (l'année de sa dissolution officielle après la mort de son directeur, Averardo Salviati), seulement 1 817 écus sont enregistrés en tant que profits issus de l'activité de dépôt. Puisque l'inclusion de facteurs externes de perte et de profit dans le compte de dépôt, occasionnelle tout au plus, ne peut influencer de manière significative le résultat final, comment expliquer un tel jeu à somme quasi nulle ?
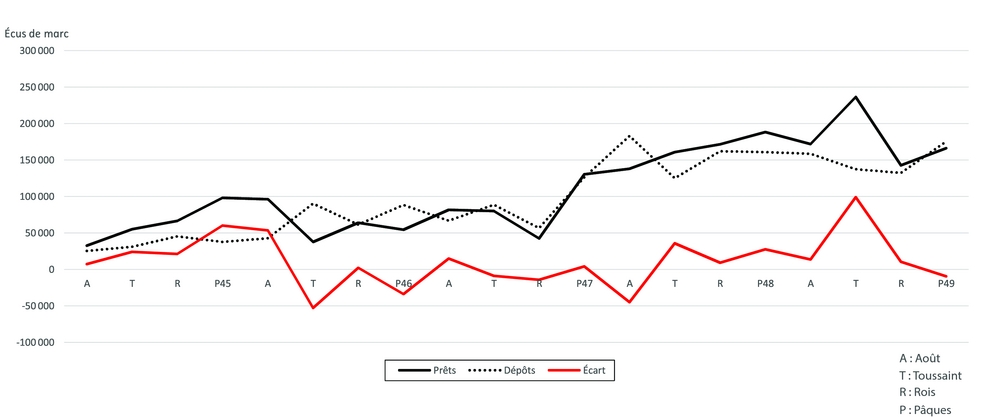
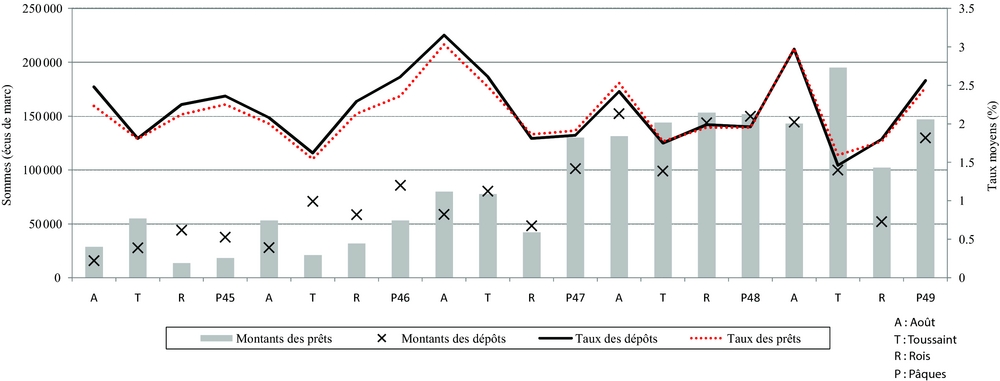
En tant qu'intermédiaires de crédit, les Salviati tirent leur profit de l’écart entre les taux d'intérêt appliqués respectivement aux prêts et aux dépôts. Cependant, la comparaison entre le volume et le taux moyen des dépôts à terme unique révèle des résultats inattendus (fig. 7). La différence globale entre les taux d'intérêt respectifs des prêts et des dépôts est minimale (0,05 % en moyenne). Le taux d'intérêt des emprunts dépasse même celui des prêts à six reprises (Rois 1546, Pâques 1547, août 1547, Toussaint 1547, août 1548 et Toussaint 1548). Par ailleurs, le niveau de profit ne détermine pas automatiquement le volume des dépôts. Par exemple, à la foire de Toussaint de 1545, le volume des dépôts augmente alors que le taux d'intérêt décroît ; lors de la foire de Pâques de 1547, le volume des prêts triple alors que le taux d'intérêt est stable, voire en légère augmentation (passant de 1,81 à 1,85 %). L'absence de corrélation systématique entre la décision d'emprunter ou de prêter et la profitabilité des opérations peut également être mesurée à la lumière des dépôts non investis à la fin de chaque foire (fig. 8). Les Salviati sont bien loin de réussir à réinvestir tous les fonds de leurs clients et se retrouvent souvent avec des dizaines de milliers d’écus en réserve à la fin d'une foire. Le volume des prêts ne dépasse celui des emprunts qu'une fois sur trois (c'est-à-dire lors de six foires sur vingt).
Niveau de liquidité de la banque Salviati de Lyon à la fin de chaque foire (1544-1549)

Volume et variations des taux d'intérét des dépôts à terme unique dans la banque Salviati de Lyon (1544-1549)

Le dépôt bancaire est-il un moyen, non rentable économiquement, de produire du capital social et d'acquérir une position dominante sur la place de marché ? Les Salviati réalisent en réalité la majeure partie de leur profit sur le droit de commission qu'ils perçoivent sur chaque transaction – celui-ci n'apparaît que dans les comptes personnels des clients. À un taux compris entre 0,8 à 1,2 % par an (0,2 à 0,3 % par foire), ce droit a pour effet d'accroître l’écart entre les taux de rendement des prêts et ceux des dépôts Footnote 91. Les Salviati occupent de ce point de vue une position fort opportune puisqu'ils prêtent et empruntent en commission. Seules les banques lyonnaises sont exemptées de frais de commission, contrairement aux autres déposants locaux Footnote 92, signe de la profonde interdépendance de ces banques qui travaillent ensemble dans le même système organique.
Compte tenu du fait que les dépôts et les prêts effectués par les banques de Lyon représentent 24 % des transactions totales, et que les frais de commission usuels oscillent entre 0,2 et 0,3 %, le taux moyen des frais de commission applicable au calcul du profit global est d'environ 0,19 %, et non de 0,25 %. Le profit peut donc être estimé à 10 638 écus Footnote 93, soit 2 660 écus par an, un revenu loin d’être négligeable qui représente près de 52 % du capital social de la banque (20 400 écus) au début de la période étudiée Footnote 94, et 44 % du profit annuel moyen (5 994 écus) entre 1544 et 1564 Footnote 95. Ainsi, en dépit de la faiblesse de l’écart de taux, le dépôt bancaire est une activité rentable pour les marchands-banquiers travaillant à la commission. Cette observation tranche avec les conclusions d'Oscar Gelderblom, Joost Jonker et Clemens Kool, qui considèrent que la faiblesse de l’écart sur taux expliquerait l'absence d'un marché du dépôt à Amsterdam au xviie siècle Footnote 96.
Les intermédiaires de crédit s'efforcent naturellement de maximiser leurs profits. Confrontés à un aléa moral des deux côtés de la relation de crédit, ils doivent avant tout prévenir le risque en se protégeant non seulement contre l'insolvabilité des emprunteurs, mais aussi contre celle des prêteurs. Cela est particulièrement vrai dans le contexte du crédit renouvelable à court terme, qui peut être retiré facilement et se caractérise donc par une forte volatilité. L’évaluation sociale du risque par les banquiers se traduit dans le choix de leurs clients. La demande étant forte sur la place de marché de Lyon, les banques italiennes réputées n'ont aucune difficulté à trouver des clients, à tel point qu'elles sont même en position de les sélectionner. La correspondance des Salviati montre qu'ils reçoivent des offres de clients potentiels, qu'ils sont libres d'accepter ou de refuser. Ils préfèrent, et ne s'en cachent pas, traiter avec des marchands plutôt qu'avec « des nobles et des seigneurs » qui sont, à leurs yeux, moins fortunés et moins fiables Footnote 97. Si tous les déposants sont des membres de l’élite mercantile de l’époque, les plus importants ne sont pas des partenaires commerciaux disposant d'un solde créditeur, mais des banquiers et des financiers qui ont une raison de placer leur capital dans la banque pendant de longues périodes – soit parce qu'ils se sentent menacés (Mendes), soit parce qu'ils investissent eux-mêmes l'argent d'autrui (Paretes). Le choix de riches déposants qui placent sur le long terme permet aux Salviati de réaliser des profits considérables sur leur commission, tout en limitant la multiplication des clients et les formalités qui en résulteraient. Les emprunteurs, en revanche, sont principalement d'autres banques lyonnaises, liées aux Salviati par une relation d'interdépendance et donc fiables en raison d'un intérêt partagé. De fait, les banques de Lyon organisent le marché des changes ainsi que la compensation à l’échelon régional et international. Certaines sont acheteuses de lettres vendues par d'autres ; toutes s'assignent mutuellement des dettes par le biais de transferts comptables. Chaque difficulté rencontrée par l'une d'entre elles a des conséquences directes pour les autres. Étant situées dans le même quartier (Saint-Jean), elles ne peuvent dissimuler, même brièvement, leur situation financière aux autres Footnote 98. Cette combinaison de proximité géographique et d'interdépendance économique est un aspect essentiel des relations interbancaires à Lyon et explique, malgré des rivalités inévitables, la cohésion de facto de ce groupe d'acteurs financiers.
Une fois la clientèle sélectionnée, le recours au négoce en commission est un autre moyen de minimiser le risque. La correspondance des Salviati montre que si les commissionnaires sont chargés d'investir l'argent qui leur a été confié en dépôt, ils ne sont pas responsables des taux de rendement. Les Salviati ne garantissent pas un capital ou un taux d'intérêt déterminé aux commettants qui placent leur argent sur le marché des dépôts par leur intermédiaire, plutôt que dans la banque Salviati elle-même, sauf lorsqu'une clause ducroire a été signée. Ils acceptent toutefois rarement ce type de clause, et jamais lorsque les montants en jeu sont importants Footnote 99. Par conséquent, si un emprunteur se révèle insolvable, les pertes des Salviati se limitent aux profits qu'ils avaient anticipés en tant qu'intermédiaires.
Si ce mode opérationnel minimise le risque, il a un coût. Seuls les banquiers qui jouissent d'une solide réputation internationale peuvent se spécialiser dans le dépôt bancaire à grande échelle. Les Salviati figurent parmi les citoyens les plus riches et les plus prestigieux de Florence Footnote 100. Conscients de leur statut de premier plan, ils conseillent aux clients peu fiables de chercher d'autres agents « s'ils ne leur montrent pas la même considération que celle que leur témoignent tous les seigneurs du monde Footnote 101 ». Ils n'hésitent pas non plus à rappeler aux déposants qui osent les menacer qu'« ils ne sont pas de ceux que l'on convoque au Tribunal Footnote 102 ». Dans les rares cas où ils rencontrent de sérieuses difficultés, ils font jouer leurs contacts au sein des cours européennes afin d'influencer l'arbitrage en leur faveur Footnote 103. Dans ces conditions, il n'est pas surprenant que des clients prestigieux mais vulnérables, comme les Mendes, n'aient pas hésité à mettre leur fortune colossale entre les mains des Salviati.
Afin de maintenir l'accès au crédit, les banquiers ne peuvent se contenter de leur seule réputation. Les Salviati réservent un traitement spécial à leurs déposants les plus illustres. Au cours de l'hiver 1546, un épisode sans précédent de larghezza Footnote 104 les contraint à laisser près de 60 000 écus dans leur caisse. Au lieu de décevoir les Mendes et les Paretes, les Salviati leur offrent un dédommagement d’environ 1 % Footnote 105. Ils promettent également à leurs principaux clients, dans le cas où ils ne pourraient plus gérer leur capital, de leur accorder un préavis de six mois afin qu'ils puissent trouver des solutions alternatives Footnote 106. L’égard qu'ils leur témoignent est d'autant plus nécessaire que les Salviati s'appuient souvent sur leurs recommandations pour en trouver de nouveaux.
Les banquiers acceptent donc de subir de petites pertes et de se charger de tâches supplémentaires afin de minimiser le risque et, surtout, de garantir le rendement sur le long terme de leur capital social. En revanche, ils n'hésitent pas à profiter de leurs clients dès que la possibilité s'offre à eux. Les Salviati agissent ainsi parfois non seulement contre l'intérêt mais aussi contre les instructions de leurs propres clients. Une première illustration est fournie par la façon dont les taux d'intérêt sont fixés. À l'image du cours des changes, les taux de dépôt officiels sont établis au cours des Paiements, le jour du change, par une assemblée de Florentins, de Génois et de Lucquois réunis dans la Loge des changes. Ces taux apparaissent en général à la fin de la liste des cours du change (conto). Deux facteurs principaux déterminent le taux public du dépôt : la limite officielle pour le taux, fixée à 15 % par an sur ordre de Charles VII Footnote 107, et la situation du marché de la monnaie, c'est-à-dire l'abondance ou la rareté de l'argent disponible sur chaque foire. Il ressort de la correspondance des Salviati que les emprunts souverains sont le facteur décisif s'agissant de la situation du marché de l'argent et des variations du taux de dépôt. D'autres facteurs déterminants en matière monétaire dans l'Europe du xvie siècle – comme les paiements du roi d'Espagne pour le maintien de ses troupes aux Pays-Bas et en Italie, ou le rapatriement des revenus de l’Église espagnole à Rome – n'ont qu'un impact secondaire sur le marché de Lyon, lequel ne remplit qu'une fonction de relais pour ces opérations.
Les limites légales et les paramètres économiques ne sont néanmoins pas les seuls éléments qui influent sur les taux fixés sur le plan privé. Les comptes de dépôt des Salviati reflètent des écarts importants entre différents dépôts effectués lors d'une même foire. En août 1544, par exemple, les taux oscillent entre 0,25 % et 3 % Footnote 108. Si le montant des dépôts n'a aucun effet sur le taux d'intérêt, le calcul des taux d'intérêt moyens en fonction de la durée des dépôts montre que le facteur temporel influe sur la variation des taux (fig. 9). En moyenne, plus le terme est court, plus le taux d'intérêt est élevé, ce qui peut s'expliquer de différentes manières. Tout d'abord, les dépôts à très court terme nécessitent d'effectuer des transactions financières en dehors de la période officielle des Paiements. La plupart du temps, ces transactions correspondent à des avances de numéraire entre banques de la place permettant aux emprunteurs de réaliser des paiements en espèces immédiats, légèrement avant la période prévue. Le recours aux espèces et le retrait d'argent avant les paiements occasionnent tous deux des coûts, sous la forme d'une prime sur l'or et d'un droit spécial. Par ailleurs, ces transactions requièrent un effort plus important pour les banquiers qui doivent trouver en peu de temps de nouvelles opportunités d'investissement, avec comme corollaire un surcroît de travail en termes de paperasserie et de relations avec les clients.
Facteur temporel des variations du taux d'intérêt dans la banque Salviati de Lyon (1544-1549)

Il n'est pas rare de constater un écart de taux entre deux dépôts de même durée. Par exemple, en août 1544, Piero Pinadori, caissier de la banque, emprunte 1 027 écus jusqu’à la foire suivante, au taux de 2,25 %, tandis que Giovan Battista Mellini, un marchand de Florence, emprunte à 3 % une somme équivalente (1 034 écus) à rembourser à la même date Footnote 109. La répartition des dépôts en fonction du statut socioprofessionnel des clients montre que les marchands de statut modeste, essentiellement actifs dans le négoce des marchandises, bénéficient de taux moins attractifs (fig. 10). Les banquiers disposent d'un incontestable ascendant sur ce type d'acteurs qui dépendent d'eux pour faire fonctionner leur entreprise. Les marchands plus modestes représentent en outre un risque de non-remboursement plus élevé. C'est pourquoi leurs dépôts sont rémunérés aux taux les plus faibles tandis que leurs emprunts sont les plus coûteux. Toutefois, cette tendance ne se vérifie pas lorsque les marchands sont également des banquiers – par exemple, les Olivieri de Naples ou les Strozzi de Valladolid (tous deux des fournisseurs de soie) peuvent emprunter à des taux inférieurs à ceux dont bénéficient certains clients qui ne sont que des partenaires de change (2,14 % contre 2,19 %). Des taux de rendement sur l'emprunt particulièrement bas sont monnaie courante entre banques lyonnaises, ce qui confirme la force de l'interdépendance évoquée plus haut. En toute logique, les associés s'accordent mutuellement des crédits bon marché et des dépôts à rendement élevé. Les Salviati adoptent une attitude régulatrice envers leurs agents, en leur faisant payer le prix fort lorsqu'ils sont emprunteurs mais en les incitant à investir à l'aide de taux d'intérêt relativement élevés. Les variations du taux de rémunération des dépôts révèlent aussi l'existence d'un facteur géographique dont l'influence n'est pas négligeable. À Lyon, les emprunteurs paient des intérêts faibles et les prêteurs sont modestement rémunérés, alors que les clients implantés à l’étranger paient davantage pour emprunter mais sont légèrement mieux rémunérés sur leurs dépôts. Cette différence peut s'expliquer par le coût de transfert des fonds et par le moindre contrôle de la banque sur les clients résidant à l’étranger. Les variations des taux d'intérêt montrent donc comment les Salviati cherchent à minimiser les coûts de gestion de l'argent d'autrui et à exploiter dès qu'ils le peuvent tout rapport de force en leur faveur. Dans ce contexte, les faibles écarts du taux d'intérêt moyen respectif des dépôts et des prêts semblent plutôt s'expliquer par la difficulté de s'éloigner du taux officiel que par un désintérêt des banquiers.
Variations individuelles du taux d'intérêt (dépôts à terme unique) dans la banque Salviati de Lyon (1544-1549)

Certaines opérations de dépôt interbancaires soulèvent la question de l'existence d'accords visant à manipuler le taux officiel. Le volume de certains prêts consentis en commun par plusieurs banques de Lyon semble impliquer l'existence d'une spéculation. À la foire de Pâques 1545, les Salviati enregistrent un profit de 0,6 %, d'un montant de 268 écus, dont ils bénéficient en tant que participants, à hauteur de 45 000 écus, à un prêt commun consenti à la banque Bernardini et Cenami Footnote 110. Aucune trace de cette opération n'apparaît dans la documentation. Quelques mois plus tard, à la foire de la Toussaint de 1545, les Salviati gagnent 110 écus sur un dépôt correspondant à 4/15e d'un prêt accordé aux Guadagni par plusieurs autres banques lyonnaises Footnote 111. Concernant cette deuxième opération, ni le taux d'intérêt ni la somme avancée initialement ne sont indiqués dans les comptes. En prenant pour hypothèse un taux minimum de 0,5 %, la contribution des Salviati aurait été de 22 000 écus et le prêt total aurait dépassé les 80 000 écus. Il est peu probable que des opérations de sauvetage soient derrière ces transactions, puisque les banques débitrices affichent une solide santé financière dans d'autres parties de la documentation et que la correspondance ne contient aucune référence à leurs éventuelles difficultés. Il est donc tentant d'en déduire que les Italiens essaient parfois de resserrer le marché par le biais du dépôt afin de juguler la larghezza récurrente qui les empêche de vendre du crédit à profit.
La maximisation du profit peut conduire à prendre certaines libertés qui vont directement à l'encontre des ordres des clients. Il ressort de la correspondance commerciale des Salviati Footnote 112 qu'ils s'engagent à suivre les directives de leurs clients concernant le choix du marché d'investissement Footnote 113. Or des gains réalisés sur de l'argent discrètement placé sur le marché des changes et dans les emprunts royaux apparaissent dans les comptes de dépôt (fig. 11). Les opérations de change prennent la forme d'allers-retours de lettres entre deux places. Dans ce cas, la durée d'immobilisation des fonds est inférieure à l'intervalle entre deux foires, ce qui permet de les restituer à temps aux clients. La spéculation sur le change implique également des mouvements d'espèces n'ayant pas la même valeur sur les différents marchés. Les Salviati peuvent, par exemple, demander à leur gouverneur à Anvers d'acheminer des ducats italiens à Paris avant de les faire remettre par lettre de change à Lyon (où ils valent davantage). Enfin, les fluctuations de la valeur de l’écu au soleil entre Lyon et Paris leur permettent de réaliser des profits sur les transferts de fonds entre les deux places. Ces formes de spéculation privée réalisée avec les fonds des déposants augmentent de manière substantielle le montant du profit sur chaque opération. Alors que les clients sont rémunérés à un taux moyen de 2 %, les Salviati gagnent 0,3 % lorsqu'ils réinvestissent l'argent sur le marché des changes et 2 % lorsqu'ils le réinvestissent dans les emprunts royaux – soit, dans un cas comme dans l'autre, bien plus que la marge de 0,05 % qu'ils dégagent en moyenne en plaçant l'argent sur le marché du dépôt. Cependant, leur prudence les conduit à ne placer que 1,5 % du total des dépôts sur le marché des changes et 0,8 % dans les emprunts royaux. Dans la mesure où les hommes d'affaires opéraient en général pour le compte des uns des autres, il est probable que la plupart d'entre eux étaient au courant de ces pratiques. Pourtant, rien dans la documentation des Salviati ne permet d'affirmer qu'ils ont fait l'objet de critiques en raison de ces transactions. Il semble que ces petits écarts soient partie intégrante des affaires.
Utilisation discrète des dépôts des clients par la banque Salviati de Lyon (1544-1549)

*Pn = profit net après déduction des coûts (droit de commission, garanties, courtage. . .). Tm = taux de rendement moyen.
Ces aspects de la commission bancaire au début de l’époque moderne interrogent le concept traditionnel d'intermédiaire. Il apparaît en effet que le monde du commerce international de l’époque n'est pas constitué de groupes distincts bien définis, à savoir des investisseurs passifs, des entrepreneurs actifs et des intermédiaires, selon la typologie dominante dans la littérature consacrée à l'intermédiation financière Footnote 114. Les positions sont en fait interchangeables, les hommes d'affaires se finançant mutuellement. Tantôt ils prêtent, tantôt ils empruntent en commission – parfois de manière concomitante, comme en atteste l'activité de dépôt des Salviati. Les banques de Lyon opérant en commission ne représentent pas de simples « coûts de transaction » pour les hommes d'affaires qui résident à l’étranger. Elles sont, en réalité, les acteurs dominants au sein de la relation de crédit et sur la place de marché. Il en va de même pour les banques d'Anvers qui investissent les fonds d'hommes d'affaires lyonnais sur leur propre marché du dépôt.
L’étude des archives de la banque Salviati apporte un éclairage sur la genèse d'un marché international du dépôt en Europe au xvie siècle, dans le contexte du développement des grandes foires de change. Ancré dans la pratique du report de dettes, le dépôt en foire s'est développé en tant que marché autonome dont les taux étaient diffusés par le biais de la correspondance commerciale. Ce marché attirait des capitaux internationaux provenant de différents groupes d'hommes d'affaires, qu'ils soient ou non impliqués dans d'autres secteurs de l’économie foraine, comme le négoce de marchandises. Dans le cas de la banque Salviati, la plupart des déposants cherchaient uniquement à faire fructifier leur argent et non à alimenter leur compte courant en vue d'effectuer des paiements. Le dépôt en foire apparaît à la fois comme un instrument de compensation et de crédit, qui facilite la circulation de l'argent dans le monde du grand négoce et alimente le système de paiements européen.
L’étude de cet instrument de crédit au travers des archives de la banque Salviati remet en cause plusieurs aspects de l'historiographie du commerce international et de la banque au début de l’époque moderne. Premièrement, elle introduit une nouvelle dimension dans le débat sur le caractère central de Lyon dans le système européen des paiements au xvie siècle. Si j'ai démontré, dans un précédent ouvrage, que la structure du marché des changes de Lyon ne suffit pas à expliquer cette centralité Footnote 115, le dépôt en foire a, quant à lui, vraisemblablement assuré une position privilégiée à la place de Lyon dans le commerce international. En effet, les banques lyonnaises drainaient le surplus de crédit dans certaines régions pour compenser le déficit dans d'autres, devenant ainsi la source de financement d'un ensemble complexe et global d'activités industrielles, commerciales et cambiaires à l’échelle internationale.
Deuxièmement, le rôle essentiel que jouait le dépôt en foire vis-à-vis du négoce de marchandises invite à réexaminer la vision traditionnelle selon laquelle le secteur bancaire au début de l’époque moderne était stimulé par le commerce, qui domine encore l'historiographie récente de la banque et des réseaux marchands Footnote 116. De fait, si les transactions bancaires étaient souvent rendues nécessaires par le négoce de marchandises, ce dernier aurait été radicalement différent faute d'un système de dépôt et de change sur lequel s'appuyer. Il n'est pas anodin que, lorsque l'Angleterre chercha à imposer une réglementation du système du change en 1576, les représentants des marchands italiens aient déclaré que tout obstacle au libre fonctionnement du change entraînerait un effondrement du commerce des marchandises Footnote 117. À cette époque, la banque stimulait le commerce au moins autant que le commerce stimulait la banque.
La troisième remise en question touche à la nature de l'intermédiation financière au début de l’époque moderne. En effet, bien qu'ils agissaient en tant qu'intermédiaires, les marchands-banquiers organisaient le marché et déterminaient sa position sur la scène internationale. Leur action n’était pas pilotée de l'extérieur mais orientée par leur propre quête du profit et leur connaissance approfondie des dynamiques du marché. Ainsi, loin de ne faire que transiter l'argent d'autrui, les hommes d'affaires qui travaillaient à la commission influençaient déjà le cours de l’économie mondiale. Ils se distinguaient toutefois des traders actuels qui opèrent soit en compte propre soit à la commission, puisqu'ils agissaient aussi bien – alternativement ou simultanément – pour leur compte que pour celui d'autrui, sur le marché du dépôt comme sur celui du change. Ces résultats confirment les observations de différents historiens au sujet de l'interchangeabilité des positions de principal et d'agent dans le cadre du commerce au début de l’époque moderne Footnote 118, ainsi que les travaux de recherche récents sur les courtiers du xviiie siècle, qui soulignent leur engagement dans le négoce pour compte propre Footnote 119.
Enfin, l'analyse du marché du dépôt de Lyon incite à reconsidérer l'idée d'une organisation bancaire rudimentaire en Méditerranée, par contraste avec le système nord-européen fondé, dès le xviie siècle, sur l'endossement et l'escompte Footnote 120. En effet, le dépôt en foire correspondait à une monnaie de banque circulant sur la place de marché, que la plupart des clients utilisaient par le biais de simples transferts comptables : en tant que tel, sa fonction était similaire à celle de l'endossement. Comme pour l'escompte, le dépôt en foire permettait aux emprunteurs d'encaisser des lettres de change de manière anticipée. Ces caractéristiques conduisent à nuancer la nature primitive du dépôt et le caractère innovant des méthodes flamandes. Les notions d'efficacité et de modernité ont également été associées à la centralisation des processus de compensation Footnote 121. À Lyon pourtant, en l'absence de tout organe de centralisation, le dépôt permettait le fonctionnement optimal des mécanismes de compensation : un groupe de banques privées reliées entre elles organisait, sans aucune autorité centrale, le marché monétaire de manière aussi efficace qu'une banque centrale, ce qui était aussi le cas à Anvers Footnote 122. Il faut noter, cependant, que malgré le consensus qui les unissait, ces établissements ne constituaient pas un tissu bancaire homogène. La stratégie des Salviati, qui étaient peu endettés auprès des autres banques de Lyon mais qui leur prêtaient des sommes importantes, reflète leur ambition de dominer le marché, d'où l'existence d'une hiérarchie. L'absence de toute correspondance attestant des échanges entre les banques actives sur la même place limite toutefois les possibilités de recherche dans cette direction.
Si l’étude des archives des Salviati permet d’évaluer la fonction du dépôt à Lyon au xvie siècle, il conviendrait d'effectuer des comparaisons avec les autres grandes places de foire (Anvers, Medina del Campo, Besançon, Francfort-sur-le-Main, etc.) afin de vérifier si cette activité se pratiquait selon les mêmes modalités dans le reste de l'Europe. Par ailleurs, il reste à établir dans quelle mesure les autres institutions de crédit (cambistes locaux, prêteurs sur gage ou éventuellement notaires ?) entraient en concurrence avec les banques de foire et comment ces acteurs se partageaient la demande. De nouveaux travaux de recherche à partir des archives d'autres banques seront nécessaires pour répondre à ces questions.