


1. Introduction
The classical Brownian risk model (BRM) of an insurance portfolio,
 \begin{equation*}R_1(t)= u+ c_1t - \sigma_1W_1(t), \qquad t\ge 0,\end{equation*}
with  $W_1$
a standard Brownian motion,
 $\sigma_1>0$
, the initial capital
 $u>0$
, and the premium rate
 $c_1>0$
, is a key benchmark model in risk theory; see, e.g., [Reference Iglehart15] and other extensions of the model [Reference Furrer, Michna and Weron12].
The ruin probability in the time horizon [0, T] for some finite positive T is given by (see, e.g., [Reference Dȩbicki and Mandjes8])
 \begin{eqnarray} \widetilde{ \psi}_T(u)=\mathbb{P} \bigg\{ { \inf_{t\in [0,T]} R_1(t)
< 0} \bigg \} &\,=\,& \mathbb{P} \bigg\{ {\sup_{t\in [0,T]} (\sigma_1W_1(t)- c_1 t)> u} \bigg \} \notag \\&\,=\,& \Phi\bigg(-\frac u{\sigma_1 \sqrt{T}\,} -\frac{c_1\sqrt{T}}{\sigma_1}\bigg)\\
&& + \ {\rm e}^{-2c_1u/\sigma_1^2}\Phi\bigg(- \frac u{\sigma_1 \sqrt{T}\,} +\frac{c_1\sqrt{T}}{\sigma_1}\bigg)\notag\end{eqnarray}
for any  $u\geq 0$
, with
 $\Phi$
the distribution function of an N(0,1) random variable.
In the infinite time horizon, i.e. for  $T=\infty$
, the corresponding ruin probability for this risk model is
 \begin{equation*}\widetilde{ \psi}_\infty(u)=\mathbb{P} \left\{ { \inf_{t\ge 0} R_1(t)
< 0} \right \} = {\rm e}^{- 2c_1u/\sigma_1^2} .\end{equation*}
Clearly,  $\widetilde{ \psi}_T(u)$
is smaller than
 $\widetilde{ \psi}_\infty(u)$
for any value of the initial capital
 $u>0$
. In fact, from the above formulas, for any
 $p \in (1,2)$
,
 \begin{eqnarray} \lim_{{u} \to \infty} \frac{ (- \ln \widetilde{ \psi}_\infty (u))^p }{ - \ln \widetilde{ \psi}_T(u)} =0,\end{eqnarray}
which shows that the finite time horizon ruin probability is much smaller than the infinite time horizon ruin probability for large u. Since in practice an insurance company runs multiple portfolios simultaneously, it is of interest to calculate the simultaneous ruin probability for the classical benchmark BRM. In this contribution we shall consider only the two-dimensional setup, where for the second portfolio the risk process is modelled by
 \begin{equation*}R_2(t)= v+ c_2t- \sigma_2W_2(t), \qquad t\ge 0,\end{equation*}
with  $W_2$
another standard Brownian motion, v the initial capital, and
 $c_2>0$
.
In order to construct a valid two-dimensional risk model we need to define the law of the vector-valued process  $(W_1(t), W_2(t))$
,
 $t\ge 0$
. A recent contribution [Reference Delsing, Mandjes, Spreij and Winands9] shows that a natural limiting model for a bivariate risk model is obtained if we specify
 \begin{equation}(W_1(t),W_2(t))= (d_{11}B_1(t)+ d_{12} B_2(t), d_{21} B_1(t)+ d_{22} B_2(t)), \qquad t\ge 0,\end{equation}
where  $B_1,B_2$
are two independent standard Brownian motions and the
 $d_{ij}$
are given constants. Necessarily, we have that
 $d_{i1}^2+ d_{i2}^2=1$
,
 $i=1,2$
. It follows easily that the law of
 $(W_1,W_2)$
specified by (3) depends only on
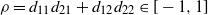 $\rho=d_{11}d_{21}+ d_{12} d_{22} \in [-1,1]$
. Hence, for simplicity, in the following we set
 \begin{equation*}d_{11}=1, \quad d_{12}=0, \quad d_{21}=\rho \in [-1,1], \quad d_{22}=\sqrt{1- \rho^2};\end{equation*}
that is, we shall consider
 \begin{eqnarray} (W_1(t),W_2(t))=(B_1(t), \rho B_1(t)+ \sqrt{1- \rho^2} B_2(t)), \qquad t\ge 0.\end{eqnarray}
The analysis of the simultaneous ruin probability in the special case  $\rho=1$
is easy and can be carried out based on the findings of [Reference Avram, Palmowski and Pistorius3] or [Reference Michna21]; it is therefore not discussed here.
The study of the simultaneous ruin probability for the d-dimensional BRM with  $d>2$
requires more technical details, namely other proofs and different notation (suitable for working with vectors and matrices); it will therefore be the topic of a forthcoming project.
In the two-dimensional BRM, the probability of simultaneous ruin of both portfolios in the time period [0,T] is given by
 \begin{multline*}\mathbb{P} \left\{ {\text{there exists}\ t\in [0,T] \,:\, R_1(t)< 0, R_2(t)
< 0} \right \} \\=\mathbb{P} \left\{ {\text{there exists}\ {t\in [0,T]} \,:\, \sigma_1W_1(t)- c_1 t> u, \sigma_2W_2(t)- c_2 t> v} \right \},\end{multline*}
which by self-similarity (the time-scaling property) of Brownian motion reduces to
 \begin{eqnarray*}\mathbb{P} \left\{ {\text{there exists}\ {t\in [0,1]} \,:\, W_1(t)- \frac{c_1\sqrt{T}}{\sigma_1} t> \frac{u}{\sigma_1\sqrt{T}\,},W_2(t)- \frac{c_2\sqrt{T}}{\sigma_2} t> \frac{v}{\sigma_2\sqrt{T}\,}} \right \}.\end{eqnarray*}
Consequently, in order to simplify the presentation we shall consider in the following  $T=1$
,
 $\sigma_1=\sigma_2=1$
, and define, for any
 $u,v\in \mathbb{R}$
, the simultaneous ruin probability as
 \begin{equation*} \psi(u,v)=\mathbb{P} \left\{ {\text{there exists}\ {t\in [0,1]} \,:\, W_1(t)- c_1 t> u, W_2(t)- c_2 t> v} \right \}.\end{equation*}
In the bivariate risk model, tractable expressions for the simultaneous ruin probability are not available for both finite and infinite time horizon. The main findings of this contribution concern the approximation of
 \begin{eqnarray*} \psi(u,au) &\,=\,& \mathbb{P} \left\{ {\text{there exists}\ {t\in [0,1]} \,:\, W_1(t)- c_1 t> u, W_2(t)- c_2 t> au} \right \} \end{eqnarray*}
as  $u\to \infty$
, for any given constant
 $a\in (-\infty, 1]$
. Note that there is no restriction to consider only
 $a\le 1$
, and in our model it is possible to also deal with
 $a,c_1,c_2$
being negative. This reflects the fact that, depending on the correlations between two portfolios, the need for initial capital u and v can be different.
Clearly, the simplest possible model is when  $W_1$
and
 $W_2$
are independent, i.e.
 $\rho=0$
. Even in that model, it is not possible to calculate
 $\psi(u,au)$
explicitly. Since the main tools of asymptotic theory for independent Gaussian processes are still available, the asymptotic behaviour of
 $\psi(u,au)$
can be established by modifying the classical approach (i.e. using the Gordon inequality, see [Reference Bai, Dȩbicki and Liu4, Proposition 3.6], instead of the well-known Slepian inequality, see, e.g., [Reference Lifshits19, Reference Piterbarg23]).
If  $\rho\not=0$
and
 $\rho \in (-1,1) $
, then the calculation of the simultaneous ruin probability is much more difficult to deal with, since there is no substitute for the Gordon inequality and the current methodology cannot cover the approximation of extremes of vector-valued dependent risk processes; see also the discussion in Section 2. In order to understand the asymptotic behaviour of the simultaneous ruin probability as the initial capital u tends to infinity, we present next a sharp bound for
 $\psi(u,v)$
, which also gives some insights on the asymptotic approximation of the simultaneous ruin probability when u tends to infinity.
First, observe that, for any  $u, c_1,c_2$
, we have
 \begin{align*}\psi(u,au) & \le \min \left( \mathbb{P} \left\{ {\sup_{t\in [0,1]} (W_1(t)- c_1t)>u} \right \}, \mathbb{P} \left\{ {\sup_{t\in [0,1]} (W_2(t)- c_2t)>au} \right \} \right)\\ & =\colon g(u,au).\end{align*}
In view of (1), the upper bound g(u, au) can be calculated explicitly. However, if  $a\in (\rho,1]$
this upper bound is too rough, as the next result shows. Throughout the following,
 $\mathbf{1}(\cdot)$
is the indicator function and
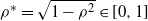 $\rho^*= \sqrt{1- \rho^2} \in [0,1]$
. Further,
 $\Psi=1- \Phi$
with
 $\Phi$
the standard normal distribution on
 $\mathbb{R}$
.
Proposition 1.1 For  $c_1,c_2\in \mathbb{R}$
,
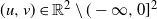 $(u,v) \in \mathbb{R}^2\setminus (-\infty,0]^2$
, and
 $ \rho \in (-1,1] $
we have
 \begin{align*} \mathbb{P} \left\{ {W_1(1)>u+c_1,W_2(1)>v+c_2} \right \}&\le\psi(u,v)\\&\le\frac{\mathbb{P} \left\{ {W_1(1)>u+c_1,W_2(1)>v+c_2} \right \} }{\mathbb{P} \left\{ {W_1(1)>\max(0,c_1),W_2(1)>\max(0,c_2)} \right \} }\nonumber. \end{align*}
The main result of this contribution, given in Theorem 2.1 below, shows that a precise asymptotic approximation of  $\psi(u,au)$
as
 $u\to \infty$
can be obtained by using more advanced techniques. Theorem 2.1 presents an interesting insight on the simultaneous probability of ruin given the correlation
 $\rho$
that governs the risk processes
 $R_1$
and
 $R_2$
. For this case, we have that if the proportion of initial capitals between the second and first risk processes is larger than the correlation function, i.e.
 $a>\rho $
, then the ruin probability is much smaller.
Related results for the infinite time horizon are obtained in [Reference Avram, Palmowski and Pistorius2, Reference Avram, Palmowski and Pistorius3, Reference Borovkov and Palmowski5, Reference Dȩbicki, Hashorva, Ji and Rolski7, Reference Ji and Robert16, Reference Lieshout and Mandjes18, Reference Pan and Borovkov22]. The first three papers consider the case that  $\rho=1$
. In [Reference Dȩbicki, Hashorva, Ji and Rolski7] the case
 $\rho \in (-1,1)$
is dealt with, and [Reference Pan and Borovkov22] extends [Reference Avram, Palmowski and Pistorius2, Reference Avram, Palmowski and Pistorius3] to the d-dimensional setup of non-degenerated risk processes of Sparre–Andersen type.
For the bivariate BRM we have that the asymptotic behaviour of the simultaneous ruin probability for a finite time horizon when  $u\to \infty$
compared with the results of [Reference Dȩbicki, Hashorva, Ji and Rolski7] is completely different. The leading term in the asymptotics of the finite time horizon ruin probability is
 ${\rm e}^{- q_{a,\rho}u^2/2}$
with
 \begin{eqnarray}q_{ a,\rho} = \frac{1{-} 2a \rho + a^2}{1- \rho^2}\mathbf{1}(a>\rho)+ \mathbf{1}(a \le \rho).\end{eqnarray}
Note that if  $a\in (\rho,1)$
, then
 $q_{a,\rho}>1$
. In the infinite time horizon, the leading term in the asymptotic of simultaneous ruin probability equals
 ${\rm e}^{- c_{a,\rho} u}$
for some positive
 $c_{a,\rho}$
; see [Reference Borovkov and Palmowski5, Reference Dȩbicki, Hashorva, Ji and Rolski7]. Consequently, in the bivariate BRM the same relation as (2) holds between the simultaneous ruin probability in the finite and infinite time horizon. Moreover, the pre-factor in the latter case is given in terms of the multi-dimensional Pickands constant, whereas, as we show in the next section, in the former case the pre-factor is given in terms of a new constant (called the bivariate Piterbarg constant). The Piterbarg and Pickands constants are very different from each other; see, e.g., [Reference Dȩbicki and Hashorva6]. These facts show in particular that the results of [Reference Dȩbicki, Hashorva, Ji and Rolski7] are not useful for the approximation of
 $\psi(u,au)$
as
 $u\to \infty$
.
In the literature, two-dimensional risk models are mainly concerned with heavy-tailed setups; see, e.g., [Reference Dombry and Rabehasaina10, Reference Foss, Korshunov, Palmowski and Rolski11, Reference Hu and Jiang14, Reference Samorodnitsky and Sun25] and the references therein. In view of the tail behaviour of the Gaussian distribution, the two-dimensional BRM corresponds to the light-tail case, which is very different from the heavy-tailed one; see [Reference Asmussen, Hashorva, Laub and Taimre1] for some explanations and the difficulties in the light-tailed settings.
The rest of the paper is organised as follows. In the next section we give short discussions of our results and the approximation of the conditional ruin time. All the proofs are displayed in Section 3.
2. Results
Let  $(W_1,W_2)$
have representation (4) with
 $\rho \in (-1,1)$
, and set
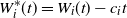 $W_i^*(t)= W_i(t)- c_i t$
,
 $i=1,2$
. For
 $a\in ( \rho,1]$
let the positive constant
 $C_{a,\rho}$
be given by
 \begin{eqnarray*}\quad C_{a,\rho}= \int_{\mathbb{R}^2}\mathbb{P} \left\{ {\text{there exists}\ {t\ge 0 } \,:\, \begin{array}{ccc} W_1(t) - t > x \\W_2(t) - at > y \end{array}} \right \} {\rm e}^{ \lambda_1 x+ \lambda_2 y }\, \text{\rm d} x \, \text{\rm d} y,\end{eqnarray*}
where
 \begin{eqnarray} \lambda_1= \frac{1- a\rho}{1- \rho^2}, \qquad \lambda_2=\frac{a- \rho }{1- \rho^2}\end{eqnarray}
are both positive. The finiteness of  $C_{a,\rho}$
is not obvious, and in fact is implied by the particular choise of
 $\lambda_1$
and
 $\lambda_2$
defined above. The constant
 $C_{a, \rho}$
is new, appearing for the first time in our contribution, in the approximation of
 $\psi(u,au)$
. It is a bivariate counterpart of the Piterbarg constant; see, e.g., [Reference Dȩbicki and Hashorva6] for its definition. As we shall show below, for
 $a \in (\rho,1]$
the approximation that we obtain is
 \begin{eqnarray} \psi(u, au) \sim C_{a,\rho} u^{-2}\varphi_\rho(u+c_1, a u+ c_2), \qquad u\to \infty,\end{eqnarray}
where  $\varphi_\rho$
stands for the joint probability density function (PDF) of
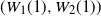 $(W_1(1), W_2(1))$
, and
 $\sim$
means the asymptotic equivalence of two functions when the argument u tends to infinity. In view of [Reference Hashorva13, Lemma 2] we also have
 \begin{equation*} \mathbb{P} \left\{ { W_1^*(1) > u , W_2^*(1)> a u } \right \} \sim \frac{1}{ \lambda_1 \lambda_2} u^{-2}\varphi_\rho(u+c_1, a u+ c_2), \qquad u\to \infty ,\end{equation*}
so the claim in (7) says that  $\psi(u, au) $
is asymptotically, up to the constant
 $C_{a,\rho}/(\lambda_1 \lambda_2)$
, the same as the joint survival probability
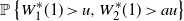 $\mathbb{P} \left\{ { W_1^*(1) > u, W_2^*(1)> a u } \right \} $
. This is expected since both
 $W_1$
and
 $W_2$
have maximal variance on [0,1] at 1. In order to derive the exact asymptotics of
 $\psi(u,au)$
we need to find an interval around the point of maximum of variance (sometimes called the informative interval), say
 $[T_u,1 ]$
, such that
 \begin{equation*} \psi(u,au) \sim \mathbb{P} \left\{ {\text{there exists}\ {t\in [T_u,1]} \,:\, W_1^*(t) > u, W_2^*(t) > au} \right \},\end{equation*}
where 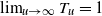 $\lim_{{u} \to \infty} T_u=1$
. From the analysis of the one-dimensional BRM we know that the informative interval is
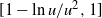 $[1- \ln u/u^2, 1]$
. Utilising a novel idea, we show that the informative interval can be taken to be shorter. This is achieved with the help of Lemma 3.2 in Section 3. The asymptotics of
 \begin{equation*}\mathbb{P} \big\{ {\text{there exists}\ {t\in [ 1 - \Delta/h^2,1]} \,:\, W_1^*(t) > u, W_2^*(t) > au} \big \}\end{equation*}
for any  $\Delta >0$
can be derived using the relation with the Brownian bridge and the self-similarity of Brownian motion, see Lemma 3.2.
The case  $a \le \rho$
is slightly easier, but requires similar steps to the above to obtain a rigorous proof.
Theorem 2.1 Let  $c_1,c_2$
be two given constants and let
 $\rho \in (-1,1)$
.
(i) If
 $a\in (\rho,1]$
then (7) holds.
(ii) If
$a\le \rho$
then, as
$u\to \infty$
,
where
\begin{equation*} \psi(u, au) \sim 2\sqrt{2 \pi (1- \rho^2)} \Phi^*(c_1 \rho- c_2) \exp\bigg\{ \frac{ (c_2- \rho c_1)^2}{2(1- \rho^2)}\bigg\} u^{-1}\varphi_\rho(u+c_1, \rho u+ c_2) , \end{equation*}
$\Phi^*(c_1 \rho- c_2)=1$
if
$a < \rho$
and
$\Phi^*$
is the distribution function of
$\sqrt{1- \rho^2} W_1(1)$
when
$a=\rho$
.


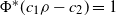


(i) Piterbarg constants are completely different from Pickands constants, see, e.g., [Reference Dȩbicki and Hashorva6, Reference Michna20, Reference Piterbarg23]. The multivariate Pickands constants which are different from
$C_{a, \rho}$
appear in the study of simultaneous ruin in the infinite time horizon; see [Reference Dȩbicki, Hashorva, Ji and Rolski7].(ii) In view of [Reference Hashorva13, Lemma 2] and Theorem 2.1 we have, if
$a \le \rho$
,
\begin{align*} \psi(u, au) & \sim 2 \mathbb{P} \left\{ { W_1(1) > u+ c_1, W_2(1)> a u+ c_2} \right \} \\ & \sim 2 \Phi^*(c_1 \rho- c_2) \mathbb{P} \{ {W_1(1)> u + c_1} \} , \qquad u\to\infty.\end{align*}
(iii) By (7), Theorem 2.1, and Proposition 1.1,
provided that
\begin{equation*} C_{a,\rho} \le \frac{1}{ \lambda_1 \lambda _2 \mathbb{P} \left\{ {W_1(1)> \max(0,c_1), W_2(1)> \max(0,c_2)} \right \} },\end{equation*}
$a \in (\rho,1)$
. Since
$C_{a,\rho}$
does not depend on
$c_1$
and
$c_2$
, letting
$c_1,c_2$
tend to 0 and using the well-known orthant probability formula, the above implies
Theorem 2.1 enables us to analyse the simultaneous ruin time
\begin{eqnarray*} C_{a,\rho} \le \frac{4 \pi}{ \lambda_1 \lambda _2(\pi + 2 \arcsin(\rho)) }. \end{eqnarray*}
$\tau_{\rm sim}(u)$
defined by
Denote by
\begin{equation*} \tau_{\rm sim}(u)= \inf\{ t\in [0,1] \,:\, W_1(t)- c_1 t> u, W_2(t)-c_2 t> au \}.\end{equation*}
$\tau_{\rm sim}^*(u)$
the conditional ruin time
$\tau_{\rm sim}(u) \mid \tau_{\rm sim}(u)\le 1$
. Our result below shows that
$u^2(1-\tau^*_{\rm sim}(u))$
converges as
$u\to\infty$
to an exponentially distributed random variable.


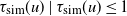
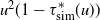

Theorem 2.2. If  $a \le 1$
,
 $\rho \in (-1,1) $
, and
 $x\ge 0$
, then with
 $q_{{a},\rho}$
defined in (5) we have
 \begin{equation*}\lim_{u\to\infty}\mathbb{P} \left\{ {u^2(1-\tau^*_{\rm sim}(u))\le x } \right \} =1-\exp\left(-q_{{a}, \rho} x /2\right).\end{equation*}
Note that if  $a> \rho$
then
 $q_{{a}, \rho} >1$
, and
 $q_{{a},\rho}=1$
for
 $a\le \rho$
. Also note that, contrary to the findings of Theorem 2.2, the conditional ruin time considered in [Reference Dȩbicki, Hashorva, Ji and Rolski7] is approximated by an N(0,1).
3. Proofs
First recall that in our notation  $B_1,B_2$
are two independent standard Brownian motions and
 $(W_1,W_2)$
has the law given by (4) for some
 $\rho \in (-1,1)$
. In order to shorten the notation, in the following we set
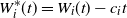 $W_i^*(t)= W_i(t)- c_it$
,
 $i=1,2$
, with
 $c_1,c_2$
two given constants (not necessarily positive). As in Section 2,
 $\varphi_\rho$
stands for the PDF of
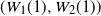 $(W_1(1), W_2(1))$
below.
3.1. Proof of Proposition 1.1
The proof of the lower bound is immediate. For the proof of the upper bound we follow the same idea as in the proof of [Reference Korshunov and Wang17, Theorem 1.1]. We shall use the standard notation for vectors, which are denoted in bold. Let 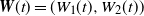 $\textbf{\textit{W}}(t)=(W_1(t), W_2(t))$
and
 $\textbf{\textit{c}}=(c_1,c_2)$
. For
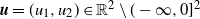 $\textbf{\textit{u}}=(u_1,u_2) \in \mathbb{R}^2\setminus(-\infty,0]^2$
, define
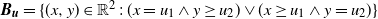 $\textbf{\textit{B}}_{\textbf{\textit{u}}} = \{(x,y)\in \mathbb{R}^2 \,:\, (x=u_1 \wedge y\ge u_2)\vee (x\ge u_1 \wedge y=u_2)\}$
(where
 $\wedge$
is logical ‘and’,
 $\vee$
is logical ‘or’) as the boundary of the set
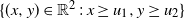 $\{(x,y)\in \mathbb{R}^2 \,:\, x\ge u_1, y\ge u_2\}$
, and
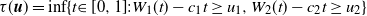 $\tau(\textbf{\textit{u}}) =\inf\{t {\in [0,1]}:W_1(t)-c_1t\ge u_1, W_2(t)-c_2t\ge u_2 \}$
. Observe that
 \begin{align*}&\mathbb{P} \left\{ {W_1(1)-c_1\ge u_1, W_2(1)-c_2\ge u_2} \right \} \\&=\int_0^1\!\!\mathbb{P} \left\{ {\tau(\textbf{\textit{u}})\in \text{\rm d} t} \right \}\int_{\textbf{\textit{B}}_{\textbf{\textit{u}}}}\!\!\mathbb{P} \{ {\textbf{\textit{W}}(t)-\textbf{\textit{c}}t\in \text{\rm d}\textbf{\textit{x}} \mid \tau(u)=t} \}\mathbb{P} \{ {\textbf{\textit{W}}(1-t)-\textbf{\textit{c}}(1-t)\ge \textbf{\textit{u}}-\textbf{\textit{x}}} \},\end{align*}
where we used the strong Markov property and the fact that  $\textbf{\textit{W}}(1)- \textbf{\textit{W}}(t)$
has the same law as
 $\textbf{\textit{W}}(1-t)$
for any
 $t\in [0,1]$
. Since for
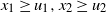 $x_1\ge u_1, x_2 \ge u_2$
and any
 $t\in [0,1]$
we have
 \begin{eqnarray*}\mathbb{P} \left\{ {\textbf{\textit{W}}(1-t)-\textbf{\textit{c}}(1-t)\ge \textbf{\textit{u}}-\textbf{\textit{x}}} \right \}&\ge&\mathbb{P} \left\{ {\textbf{\textit{W}}(1-t)\ge{\tilde{\textbf{\textit{c}}}}(1-t)} \right \} \\&\,=\,&\mathbb{P} \left\{ {\textbf{\textit{W}}(1)\ge{\tilde{\textbf{\textit{c}}}}\sqrt{1-t}} \right \} \\&\ge&\mathbb{P} \left\{ {\textbf{\textit{W}}(1)\ge{\tilde{\textbf{\textit{c}}}}} \right \},\end{eqnarray*}
where  ${\tilde{\textbf{\textit{c}}}}=(\!\max(c_1,0),\max(c_2,0))$
, the proof is complete.
3.2. Proof of Theorem 2.1
In the following, let 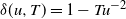 $\delta(u,T)=1-Tu^{-2}$
for
 $T,u>0$
. Before proceeding to the proof of Theorem 2.1 we present two lemmas: Lemma 3.2, which provides a sharp upper bound for
 \begin{equation*}m(u,T)=\mathbb{P} \left\{ {\text{there exists}\ {t \in [0,\delta(u,T)]} \,:\, W_1(t) - c_1 t> u, W_2(t)- c_2 t> au } \right \} ,\end{equation*}
and Lemma 3.2, which yields precise asymptotics of
 \begin{equation*}M(u,T)=\mathbb{P} \left\{ {\text{there exists}\ {t \in [\delta(u,T),1]} \,:\, W_1(t)- c_1 t> u, W_2(t)- c_2 t> au } \right \}\end{equation*}
as  $u \to \infty$
.
Lemma 3.1. For any  $T>0$
,
 $a \in (-\infty, 1] $
, and all sufficiently large u,
 \begin{align*} {m(u,T)} \le {\rm e}^{-T/{8}}\frac{\mathbb{P} \left\{ {W_1(1)\ge u+ c_1, W_2(1)\ge au+ c_2} \right \} }{\mathbb{P} \left\{ {W_1(1)>\max(c_1,0),W_2(1)>\max(c_2,0)} \right \}}.\end{align*}
Proof. For notational simplicity we suppress the argument u, writing only  $\delta(T)$
instead of
 $\delta(u,T)$
in the following. By the self-similarity of Brownian motion, combined with Proposition 1.1, for any
 $u>0$
,
 \begin{align*}m(u,T) & =\mathbb{P} \big\{ \text{there exists}\ {t \in [0,1]} \,:\, W_1(t)-c_1\delta^{1/2}(T)t> \delta^{-1/2}(T)u, \\& \qquad\qquad\qquad\qquad\qquad\,\,\,\,\,\ W_2(t)-c_2\delta^{1/2}(T)t> \delta^{-1/2}(T)au \big \} \\ & \le\frac{\mathbb{P} \left\{ {W_1( \delta(T))\ge u+ c_1\delta (T), W_2(\delta(T)) \ge au +c_2 \delta(T) } \right \} } {\mathbb{P} \left\{ {W_1(1)>\max(c_1,0),W_2(1)>\max(c_2,0)} \right \} }.\end{align*}
Since, for sufficiently large u (setting  $\nu=\delta^{-1/2}(T)$
,
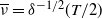 $\overline{\nu}=\delta^{-1/2}(T/2)$
, and recalling that both
 $\nu$
and
 $\overline{\nu}$
depend on u),
 \begin{equation*}\nu u+ c_1/\nu\ge\overline{\nu}(u+ c_1), \qquad\nu au+ c_2/\nu\ge\overline{\nu}(au+ c_2),\end{equation*}
then we have
 \begin{eqnarray*}\lefteqn{\mathbb{P} \left\{ {W_1(1)\ge \nu u+ c_1/\nu , W_2(1)\ge \nu au +c_2/\nu } \right \} }\\&\le&\mathbb{P} \left\{ {W_1(1)\ge \overline{\nu} (u+ c_1), W_2(1)\ge \overline{\nu} (au +c_2)} \right \} \\&\,=\,&{\overline{\nu}}^2\int_{u+ c_1}^{\infty}\int_{au+ c_2}^{\infty}\varphi_\rho\left(\overline{\nu} x,\overline{\nu} y\right) \text{\rm d} x \, \text{\rm d} y\end{eqnarray*}
for sufficiently large u. Taking into account that
 \begin{eqnarray*}\varphi_\rho\left(\overline{\nu} x,\overline{\nu} y\right)&\,=\,&\frac{1}{2\pi (1-\rho^2)}\exp\Big(\!-\frac{{\overline{\nu}}^2 }{2(1-\rho^2)}(x^2-2\rho xy+y^2) \Big)\\&\le&\frac{1}{2\pi (1-\rho^2)}\exp\Big(\!-\frac{1+Tu^{-2}{/2}}{2(1-\rho^2)}((\rho x- y)^2 +(1-\rho^2)x^2) \Big)\\&\le&\varphi_\rho(x,y)\exp\Big(\!-\frac{Tu^{-2}}{{4}}x^2 \Big) ,\end{eqnarray*}
we obtain, for sufficiently large u,
 \begin{align*}{\overline{\nu}}^2\int_{u+ c_1}^{\infty}\int_{au+ c_2}^{\infty}\varphi_\rho\left(\overline{\nu} x,\overline{\nu} y\right) \text{\rm d} x \, \text{\rm d} y&\le{\overline{\nu}}^2\int_{u+ c_1}^{\infty}\int_{au+ c_2}^{\infty}\varphi_\rho\left(x,y\right)\exp\left( -\frac{Tu^{-2}}{{4}}x^2 \right)\text{\rm d} x \, \text{\rm d} y\\&\le{ \exp\left( -\frac{T}{{8}} \right)}\mathbb{P} \left\{ {W_1(1)\ge u+c_1, W_2(1)\ge au+c_2} \right \}.\end{align*}
This completes the proof.
(i) For any
$a\in (\rho, 1]$
and any
$T>0$
we have where
\begin{equation*}M(u,T) \sim u^{-2} \varphi_\rho(u+c_1,au+c_2) I(T) , \qquad u\to \infty,\end{equation*}
\begin{equation*} I(T)=\int_{\mathbb{R}^2}\mathbb{P} \left\{ {\text{there exists}\ {t\in [0, T ]} \,:\, \begin{array}{ccc} W_1(t) - t > x \\ W_2(t) - at > y \end{array}} \right \} {\rm e}^{ \lambda_1 x + \lambda_2 y }\, \text{\rm d} x \, \text{\rm d} y \in (0,\infty).\end{equation*}
(ii) For any
$a \le \rho$
and
$T>0$
with
$\rho \in (-1,1)$
we have where
\begin{align*}M(u,T) \sim u^{-1} \varphi_\rho(u+ c_1,\rho u+ c_2) I(T) , \qquad u\to \infty,\end{align*}
\begin{multline*}I(T) = \int_{\mathbb{R}^2}\mathbb{P} \bigg\{ {\sup_{t\in [0,T]} (W_1(t)-t)> x} \bigg \} \big[\mathbf{1}(a <\rho)+ \mathbf{1}(y{<} 0,a=\rho)\big] \\ \times \exp\bigg\{ x - \frac{y^2-2{y(c_2- c_1 \rho)}}{2 (1- \rho^2)}\bigg\}\, \text{\rm d} x \, \text{\rm d} y.\end{multline*}


Proof. For any x, y and  $u_x=u + c_1 - x/u$
,
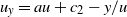 $u_y=au + c_2- y/u$
we have (recall that the PDF of
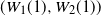 $(W_1(1),W_2(1))$
is denoted by
 $\varphi_\rho $
)
 \begin{equation*}\varphi_\rho(u_x , u_y ) =\colon\varphi_\rho(u+c_1, au+c_2) \psi_u(x,y) \sim \varphi_\rho(u+c_1, au+c_2) {\rm e}^{ \lambda_1 x + \lambda_2 y }, \qquad u\to \infty, \end{equation*}
where the  $\lambda_i$
are defined in (6) and
 $a=\colon b$
means that b is defined by a. Set
 \begin{equation*} u_{x,y}= u_y - \rho u_x= (a- \rho) u- (y-\rho x)/u+ c_2- {\rho}c_1,\end{equation*}
and let  $B_{1},B_{2}$
be two independent standard Brownian motions. The above convergence holds for almost all
 $x,y \in \mathbb{R}$
. For any
 $u>0$
, set
 $\bar t_u= 1- t/u^2$
.
(i) Recalling that
$W_i^*(t)= W_i(t)- c_it$
, we have
where
\begin{align*}&M(u,T) =u^{-2} \int_{\mathbb{R}^2}\mathbb{P} \big\{ \text{there exists}\ {t\in [\delta(u,T) ,1]} \,:\, \\&\quad W_1^*(t)>u, W_2^*(t)> au \, \big| \, W_1(1)=u_x, W_2(1)= u_y \big \} \varphi_\rho(u_x,u_y)\, \text{\rm d} x \, \text{\rm d} y\\& = A(u)\int_{\mathbb{R}^2} \psi_u(x,y)\, \text{\rm d} x \, \text{\rm d} y \\& \qquad \mathbb{P} \left\{ {\text{there exists}\ \{t\in [0, T ]} \,:\, \begin{array}{ccc} B_1(\bar t_u )- c_1\bar t_u > u\\ \rho B_1( \bar t_u ) + \rho^* B_2(\bar t_u )- c_2 \bar t_u > au \end{array} \biggl \lvert \begin{array}{ccc} B_1(1)=u_x \\ \rho^* B_2(1)= u_{x,y} \end{array} \right \} \\ & =\colon A(u)\int_{\mathbb{R}^2} h_u(T,x,y) \psi_u(x,y)\, \text{\rm d} x \, \text{\rm d} y,\end{align*}
$\rho^*=\sqrt{1-\rho^2}$
and
$A(u)= u^{-2} \varphi_\rho(u+c_1,au+c_2)$
. For notational simplicity we also define
Since Cov
\begin{alignat*}{2} B_{u,1}(t) & = B_{{1}}(\bar t_u ) \mid (B_{{1}}(1)= u_x) - \bar t_u u_x , & t & \ge 0, \\ B_{u,2}(t) & = B_2(\bar t_u ) \mid ( \rho^* B_2(1)= u_{x,y}) - \bar t_u u_{{x},y}/\rho^*, \qquad & t & \ge 0.\end{alignat*}
$( B_1(1), B_1(t)- t B_1(1)) = 0$
for
$t\in [0,1]$
,
$B_1(1)$
is independent of
$B_1(t)- t B_1(1)$
for all
$ t\in [0,1]$
. Hence we have the equality in distribution (abbreviated as
$\stackrel{\rm d}{=}$
)
Consequently, for any
\begin{eqnarray*}B_{{1}}(\bar t_u ) \mid (B_{{1}}(1)= u_x) &\,=\,& B_{{1}}(\bar t_u ) - \bar t_u B_1(1) + \bar t_u B_1(1) \mid (B_{{1}}(1)= u_x) \\& \stackrel{\rm d}{=}& \bar t_u u_x+ B_{{1}}(\bar t_u ) - \bar t_u B_1(1) . \end{eqnarray*}
$s,t \in [0,T]$
,
(8)Since, further,
\begin{eqnarray} \lim_{{u} \to \infty} u^2{\rm Var}( B_{u,1}(t) - B_{u,1}(t)) = \lim_{{u} \to \infty} u^2{\rm Var}( B_{1}(t_u) - B_{1}(s_u)) = \left\lvert {t-s} \right\rvert.\end{eqnarray}
for all
\begin{equation*} \lim_{{u} \to \infty} u\bar t_u( u_x - c_1 -u) =- t- x\end{equation*}
$t\in [0,T]$
,
$x\in \mathbb{R}$
, applying [Reference Piterbarg24, Proposition 9.7] we obtain the following weak convergence as
$u\to \infty$
on the space C([0, T]) of continuous functions on [0, T] equipped with the supremum norm:
The above implies the weak convergence, as
\begin{equation*}u \big[B_{u,1}(t) + \bar t_u u_x - c_1 \bar t_u -u\big] \to B_1(t) - t- x , \qquad t\in [0,T].\end{equation*}
$u\to \infty$
,
for any
\begin{align*} &u {\rho^*} B_{u,2}(t) + u\big[\bar t_u u_{x,y} - (c_2-{\rho}c_1)\bar t_u -u(a- \rho) \big]\\[2pt] &\qquad\to{\rho^*}B_2(t) - (a-\rho)t- (y-\rho x) , \qquad t\in [0,T],\end{align*}
$x,y\in \mathbb{R}$
. Next, define, for
$x,y\in \mathbb{R}$
,
where
\begin{equation*} h(T,x,y)= \mathbb{P} \left\{ { \sup_{t\in [0,T]} \min\big( B_1(t)- t- x, B_{12}(t)- y\big) > 0} \right \}, \end{equation*}
$B_{12}(t)= \rho [B_{1}(t) - t ] + \rho^*[B_2(t) - t (a- \rho)/\rho^*]$
. Note that by the independence of
$B_1$
and
$B_2$
we have that
$(B_1(t){-t}, B_{12}(t))$
,
$t\ge 0$
, has the same law as
implying that
\begin{equation*}(W_1(t)- \textbf{}t, W_2(t)- at),\qquad t\ge 0,\end{equation*}
$ h(T,x,y)>0$
.Observe that, for any
$(x,y)\in\mathbb{R}^2$
and
$\delta>0$
,
as
\begin{align*}&h(T,x-\delta,y-\delta)-h(T,x,y)\qquad\\[3pt]&\quad =h(T,x-\delta,y-\delta)-h(T,x-\delta,y)+h(T,x-\delta,y)-h(T,x,y)\\[3pt]&\quad \le \mathbb{P} \left\{ {\text{there exists}\ {t\in [0, T ]} \,:\, \begin{array}{ccc} W_1(t) - t >x-\delta \\[3pt] W_2(t)-at \in (y-\delta, y] \end{array}} \right \} \\[3pt]&\qquad +\mathbb{P} \left\{ {\text{there exists}\ {t\in [0, T ]} \,:\, \begin{array}{ccc} W_1(t) - t \in (x-\delta, x] \\[3pt] W_2(t)-at >y \end{array}} \right \} \\[3pt]&\quad \le\mathbb{P} \left\{ {\sup_{t\in [0, T ]} (W_2(t) - at )\in ( y-\delta ,y]} \right \}+\mathbb{P} \left\{ {\sup_{t\in [0, T ]} (W_1(t)-t )\in (x-\delta, x]} \right \} \to 0\end{align*}
$\delta\to 0$
, by (1). Consequently, the function
is left continuous at
\begin{equation*}f(z) =\mathbb{P} \left\{ { \sup_{t\in [0,T]} \min\Bigl( W_1(t)- t- x, W_{2}(t)- at- y\Bigr) > z} \right \}\end{equation*}
$z=0$
for all
$(x,y) \in \mathbb{R}^2$
, since
$f(z) =h(T,x+z,y+z)$
. Moreover, using that f(z) is a survival function, it is also right continuous at
$z=0$
. Hence, f(z) is continuous at
$z=0$
for any
$(x,y)\in\mathbb{R}^2$
.Since
$B_1,B_2$
are independent, it follows by the continuous mapping theorem (the functional below is continuous on the space C([0, T])) that
Hence, using the dominated convergence theorem, we have
\begin{align*}& h_u(T,x,y) = \\& \mathbb{P} \left\{ {\text{there exists}\ {t\in [0, T ]} \,:\, \begin{array}{ccc} B_{u,1}(t) + \bar t_u u_x - c_1\bar t_u > u\\ \rho [B_{u,1}(t) + \bar t_u u_x ] + \rho^*[ B_{u,2}(t) + \bar t_u u_{x,y}/\rho^*] -c_2\bar t_u > au \end{array}} \right \} \\& = \mathbb{P} \bigg\{ \sup_{t\in [0, T ]} \min \Bigl( u(B_{u,1}(t) + \bar t_u (u_x - c_1) - u), u( \rho [B_{u,1}(t) + \bar t_u u_x ] \\& \quad + \rho^*[ B_{u,2}(t) + \bar t_u u_{x,y}/\rho^*] -c_2\bar t_u - au) \Bigr)> 0 \bigg\}\\& \to h(T,x,y), \qquad u\to \infty.\end{align*}
The application of the dominated convergence theorem can be justified as follows. First note that for
\begin{eqnarray*}M(u,T) &\,=\,&A(u)\int_{\mathbb{R}^2} h_u(T,x,y) \psi_u(x,y)\, \text{\rm d} x \, \text{\rm d} y\\&\sim &A(u) \int_{\mathbb{R}^2} h(T,x,y) {\rm e}^{\lambda_1 x+ \lambda_2 y}\, \text{\rm d} x \,\text{\rm d} y, \qquad u\to \infty.\end{eqnarray*}
$\textbf{\textit{c}} = (c_1, c_2)^\top$
,
$\textbf{\textit{z}} = (x,y)^\top$
, and
$\Sigma$
the covariance matrix of
$(W_1(1),W_2(1))$
,
(9)Moreover, for
\begin{eqnarray}\psi_u(x,y) &\,=\,& \frac{\varphi_\rho(u_x,u_y) }{\varphi_\rho(u+c_1,au+c_2) } \notag\\&\,=\,& \exp\big\{\lambda_1 x + \lambda _2 y + \textbf{\textit{c}}^\top \Sigma^{-1} \textbf{\textit{z/u}} - \textbf{\textit{z}}^\top \Sigma^{-1} \textbf{\textit{z}} / (2u^2) \big\}.\end{eqnarray}
$x,y\ge0$
, some positive constants
$C,\bar{C},C_1$
, and
$\varepsilon>0$
sufficiently small, in view of (8), the Piterbarg inequality (see, e.g., [Reference Piterbarg23, Theorem 8.1]) implies that
for
\begin{align*}& h_u(T,x,y) = \\& \mathbb{P} \bigg\{ \sup_{t\in [0, T ]} \min \Bigl( u(B_{u,1}(t) + \bar t_u (u_x - c_1) - u), u( \rho [B_{u,1}(t) + \bar t_u u_x ]\\ & \quad + \rho^*[ B_{u,2}(t) + \bar t_u u_{x,y}/\rho^*] -c_2\bar t_u - au) \Bigr)> 0 \bigg\}\\& \le\mathbb{P} \bigg\{ \sup_{t\in [0, T ]} \Bigl( u(B_{u,1}(t) + \bar t_u (u_x - c_1) - u)+ u( \rho [B_{u,1}(t) + \bar t_u u_x ]\\ & \quad + \rho^*[ B_{u,2}(t) + \bar t_u u_{x,y}/\rho^*] -c_2\bar t_u - au) \Bigr)> 0 \bigg\}\\& \le{\mathbb{P} \bigg\{ \sup_{t\in [0, T ]} \Bigl( uB_{u,1}(t) +u\rho B_{u,1}(t) + u\rho^*B_{u,2}(t) - (t(a+1)+x+y-\epsilon) \Bigr)> 0 \bigg\}}\\& \le{\mathbb{P} \bigg\{ \sup_{t\in [0, T ]} \Bigl( uB_{u,1}(t) +u\rho B_{u,1}(t) + u\rho^*B_{u,2}(t) \Bigr)> x+y-C_1 \bigg\}}\\& \le\bar{C}{\rm e}^{- C (x+y)^2} \le \bar{C}{\rm e}^{-C(x^2+y^2)} ; \end{align*}
$x\ge0$
,
$y\le0$
,
and for
\begin{eqnarray*}h_u(T,x,y)\le\mathbb{P} \bigg\{ {\sup_{t\in [0,T] } u(B_{u,1}(t) + \bar t_u (u_x - c_1) - u)>0 } \bigg \} \le \bar{C}{\rm e}^{- C x^2} ;\end{eqnarray*}
$x\le0$
,
$y\ge0$
,
Hence, using (9), we have
\begin{align*}h_u(T,x,y)&\le\mathbb{P} \bigg\{ {\sup_{t\in [0,T] } u( \rho [B_{u,1}(t) + \bar t_u u_x ]+ \rho^*[B_{u,2}(t) + \bar t_u u_{x,y}/\rho^*] -c_2\bar t_u - au)> 0 } \bigg \} \\&\le \bar{C}{\rm e}^{- C y^2}.\end{align*}
which confirms the validity of the dominated convergence theorem.
\begin{align*}\int_{ x\ge 0, y \ge 0}h_u(T,x,y){\psi_u(x,y)} \,\text{\rm d} x \,\text{\rm d} y& \le\bar{C}{\int_{0}^\infty {\rm e}^{ (\lambda_1+ \varepsilon) x}{\rm e}^{- C x^2}\,\text{\rm d} x\!\! \int_0^\infty{{\rm e}^{ (\lambda_2+ \varepsilon) y}}{\rm e}^{- C y^2} \, \text{\rm d} y}<\infty\\[4pt]\int_{ x\ge 0, y \le 0}h_u(T,x,y){\psi_u(x,y)} \, \text{\rm d} x \,\text{\rm d} y& \le\bar{C}{\int_{-\infty}^0 {\rm e}^{ (\lambda_2- \varepsilon) y}\,\text{\rm d} y \int_0^\infty{{\rm e}^{ (\lambda_1+ \varepsilon) x}}{\rm e}^{- C x^2} \, \text{\rm d} x}<\infty\\[4pt]\int_{ x\le 0, y \ge 0}h_u(T,x,y){\psi_u(x,y)} \, \text{\rm d} x \,\text{\rm d} y& \le\bar{C}{\int_{-\infty}^0 {\rm e}^{ (\lambda_1- \varepsilon) x}\,\text{\rm d} x \int_0^\infty{{\rm e}^{ (\lambda_2+ \varepsilon) y}}{\rm e}^{- C y^2} \, \text{\rm d} y}<\infty\\[4pt]\int_{ x\le 0, y \le 0}h_u(T,x,y){\psi_u(x,y)} \, \text{\rm d} x \,\text{\rm d} y& \le{\int_{-\infty}^0 {\rm e}^{ (\lambda_1- \varepsilon) x}\,\text{\rm d} x\int_{-\infty}^0{\rm e}^{ (\lambda_2- \varepsilon) y} \, \text{\rm d} y}<\infty,\end{align*}
(ii) Next, when
$a \le \rho$
we shall apply a different transformation, namely
With this notation we have
\begin{equation*} u_x= u+ c_1- x/u, \qquad u_y=\rho u + c_2- y. \end{equation*}
and
\begin{equation*} u_{x,y}= u_y - \rho u_x= \rho x/u-y+ c_2- {\rho}c_1\end{equation*}
For any
\begin{align*}\varphi_\rho(u_x , u_y ) & = \colon \psi_u(x,y) \exp\bigg\{ x - \frac{y^2}{2 (1- \rho^2)}\bigg\} \\[4pt] & \sim \varphi_\rho(u + c_1, \rho u+ c_2)\exp\bigg\{ x - \frac{y^2 - 2{y(c_2- c_1 \rho)}}{2 (1- \rho^2)}\bigg\}, \qquad u\to \infty.\end{align*}
$x,y\in \mathbb{R} $
we thus have
Setting
\begin{align*}\lim_{{u} \to \infty} h_u(T,x,y)& = \mathbb{P} \bigg\{ {\sup_{t\in [0,T]} (W_1(t)-t)> x} \bigg \} \big[ \mathbf{1}(a <\rho)+ \mathbf{1}({y
< 0},a=\rho)\big] \\& \quad + \mathbb{P} \bigg\{ { \sup_{t\in [0,T]} \min\big( W_1(t)- t- x, W_{2}(t)- at\big) > 0} \bigg \} \mathbf{1}(y=0, a=\rho) \\&=\colon h(T,x,y).\end{align*}
$A(u) = u^{-1} \varphi_\rho(u+ c_1,\rho u+ c_2)$
with similar arguments as above, we have
The application of the dominated convergence theorem is simpler in this case and is therefore omitted.
\begin{align*}& M(u,T) \\& = u^{-1}\int_{\mathbb{R}^2}\mathbb{P} \big\{ \text{there exists}\ {t\in [\delta(u,T),1]} : \\ &\quad W_1^*(t)>u, W_2^*(t)> au \,\big|\, W_1(1)=u_x, W_2(1)= u_y \big \} \varphi_\rho(u_x,u_y)\, \text{\rm d} x \,\text{\rm d} y\\& ={u^{-1}}\int_{\mathbb{R}^2} \psi_u(x,y) {\exp\bigg\{ x - \frac{y^2}{2 (1- \rho^2)}\bigg\}} \times \\& \mathbb{P} \left\{ {\text{there exists}\ {t\in [0, T ]} \,:\, \begin{array}{ccc} B_1(\bar t_u )- c_1\bar t_u > u\\ \rho B_1( \bar t_u ) + \rho^* B_2(\bar t_u )- c_2 \bar t_u > au \end{array} \Biggl \lvert \begin{array}{r@{\,}c@{\,}l} B_1(1)&=&u_x \\ \rho^* B_2(1)&=& u_{x,y} \end{array}} \right \} \text{\rm d} x \text{\rm d} y \\& \sim A(u) \int_{\mathbb{R}^2} h(T,x,y)\exp\bigg\{ x - \frac{y^2-2{y(c_2- c_1 \rho)}}{2 (1- \rho^2)}\bigg\}\, \text{\rm d} x \, \text{\rm d} y, \qquad u\to \infty.\end{align*}
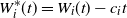


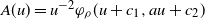

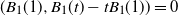


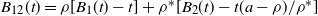


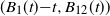


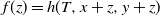


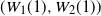


Proof of Theorem 2.1. Recall first that we define 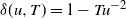 $\delta(u,T)=1-Tu^{-2}$
. In view of Lemma 3.2 combined with Proposition 1.1, we immediately obtain that
 \begin{equation*}\lim_{T\to\infty}\lim_{u\to\infty} \frac{\mathbb{P} \left\{ { \text{there exists}\ {t\in [0,\delta(u,T)]} \,:\, W_1^*(t)> u, W_2^*(t)> au} \right \} }{\psi(u,au)} =0.\end{equation*}
Hence, recalling that 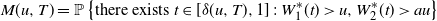 $M(u,T)=\mathbb{P} \left\{ { \text{there exists}\ {t\in [\delta(u,T), 1]} \,:\, W_1^*(t)> u, W_2^*(t)> au} \right \} $
, and using that
 \begin{eqnarray*}M(u,T)\le \psi(u,au) \le\mathbb{P} \left\{ { \text{there exists}\ {t\in [0,\delta(u,T)]} \,:\, W_1^*(t)> u, W_2^*(t)> au} \right \}+M(u,T) ,\end{eqnarray*}
we obtain
 \begin{equation*}\lim_{T\to\infty}\lim_{u\to\infty}\frac{M(u,T)}{\psi(u,au)} =1.\end{equation*}
Consequently, in view of Lemma 3.2, it suffices to prove that
 \begin{equation*}\lim_{T\to\infty}I(T)\in (0,\infty),\end{equation*}
where I(T) is defined in Lemma 3.2. We derive this considering separately  $a\in(\rho,1]$
and
 $a\le\rho$
.
(i) If
$a\in (\rho, 1]$
, then
where the function h is as in the proof of Lemma 3.2,
\begin{eqnarray*} \lim_{T\to\infty}I(T)&\,=\,&\lim_{{T} \to \infty} \int_{\mathbb{R}^2} h(T,x,y){\rm e}^{\lambda_1 x+ \lambda_2 y}\, \text{\rm d} x \,\text{\rm d} y \\& =&\int_{\mathbb{R}^2} \widetilde h(T,x,y){\rm e}^{\lambda_1 x+ \lambda_2 y} \, \text{\rm d} x \,\text{\rm d} y ,\end{eqnarray*}
$\lambda_1,\lambda_2$
are positive constants defined in (6), and
We have the following upper bound:
\begin{equation*} \widetilde h(x,y)=\lim_{{T} \to \infty} h(T,x,y).\end{equation*}
Using further the independence of increments of the Brownian motion, the following equality in distribution holds:
\begin{eqnarray*}\lefteqn{ \int_{ \mathbb{R}^2} \widetilde h(x,y) {\rm e}^{\lambda_1 x+ \lambda_2 y}\, \text{\rm d} x \,\text{\rm d} y}\\ &\le& \sum_{i=0}^{\infty } \int_{\mathbb{R}^2} h([i,i+1], x,y){\rm e}^{\lambda_1 x+ \lambda_2 y}\, \text{\rm d} x \,\text{\rm d} y\\&\,=\,& \sum_{i=0}^{\infty }\int_{\mathbb{R}^2} \mathbb{P} \left\{ {\text{there exists}\ {t \in [i,(i+1)] } \,:\, \begin{array}{ccc} W_1(t) - t > x \\ W_2(t) - at> y \end{array}} \right \}{\rm e}^{ \lambda_1 x+ \lambda_2 x_2 } \, \text{\rm d} x \, \text{\rm d} y \\&\le & \sum_{i=0}^{\infty }\int_{\mathbb{R}^2} \mathbb{P} \left\{ {\sup_{t \in [i,(i+1)] } (W_1(t) - t) > x, \sup_{t \in [i,(i+1)] } (W_{2}(t)- at)> y} \right \}{\rm e}^{ \lambda_1 x+ \lambda_2 x_2 } \, \text{\rm d} x \,\text{\rm d} y \\&\,=\,& \frac{1}{{\lambda_1\lambda_2}} \sum_{i=0}^{\infty }\mathbb{E}\left\{ { {\rm e}^{ \lambda_1 M_i + \lambda_2 M_i^* }}\right\}.\end{eqnarray*}
with
\begin{eqnarray*} (M_i,M_i^*) &\,=\,&\Biggl(\sup_{t \in [i,i+1]} (W_1(t) - t),\sup_{t \in [i,i+1]} (W_{2} (t) -at) \Biggr)\\&
\stackrel{{\rm d}}{=} & \Biggl( \sup_{t \in [0,1]} (W_1(t) -t) ,\sup_{t \in [0,1]} (W_{2}(t) - at) \Biggr) + \Bigl( V_1(i) -i, V_2 (i) - ai \Bigr)\\&=\!:\,& (Q_1,Q_2)+ \Bigl(V_1 (i)-i , V_2(i) -ai \Bigr),\end{eqnarray*}
$(V_1,V_2)$
an independent copy of
$(W_1,W_2)$
. By the definition of
$\lambda_1$
and
$\lambda_2$
we have
$\lambda_1+ \lambda_2 \rho=1$
. Consequently, since for
$\tilde V_{2}$
an independent copy of
$V_1$
we obtain
\begin{equation*} \lambda_1 V_1(i) + \lambda_2 V_2(i)\,\, {\stackrel{{\rm d}}{=}}\,\, (\lambda_1 +\lambda_2 \rho) V_1(i)+ \lambda_2 \rho^* \tilde V_2 (i) = V_1(i) + \lambda_2 \rho^* \tilde V_{2} (i),\end{equation*}
where
\begin{align*} \ln \mathbb{E}\big\{ { {\rm e}^{ \lambda_1 M_i + \lambda_2 M_i^* }}\big\}- \ln \mathbb{E}\big\{ {{\rm e}^{ \lambda _1 Q_1+ \lambda_2 Q_2}}\big\} & =\frac{i}{2}+ \frac{(a- \rho)^2}{2(1- \rho^2)} i - \frac{1- a\rho}{1- \rho^2}i- \frac{a-\rho}{1- \rho^2} ai \\& =- \frac i {2(1- \rho^2)} [ 2 + 2a^2 - (1- \rho^2)- (a-\rho)^2]\\& = - i {\frac{\kappa}{2}} ,\end{align*}
$\kappa=\frac{ 1 {-} 2 a \rho+ a^2}{1- \rho^2} > 1$
. Consequently, by the monotone convergence theorem,
implying the claim.
\begin{equation*} \lim_{{T} \to \infty} \int_{\mathbb{R}^2} h(T,x,y){\rm e}^{\lambda_1 x+ \lambda_2 y}\, \text{\rm d} x \,\text{\rm d} y = \int_{\mathbb{R}^2} \widetilde h(x,y){\rm e}^{\lambda_1 x+ \lambda_2 y} \, \text{\rm d} x \,\text{\rm d} y \in (0,\infty),\end{equation*}
(ii) Next, suppose that
$a \le \rho$
. Again by Lemma 3.2, the proof that
$\lim_{T\to\infty}I(T)\in (0,\infty)$
follows if we show that
In view of the fact that
\begin{equation*} \int_{\mathbb{R}}{\rm e}^{x} \,\mathbb{P} \bigg\{ { \sup_{t\ge 0 } (W_1(t)- t)> x} \bigg \} \, \text{\rm d} x
< \infty.\end{equation*}
$\mathbb{P} \left\{ { \sup_{t\ge 0 } (W_1(t)- t)> x} \right \} ={\rm e}^{-2x}$
for
$x\geq 0$
, we have that
implying that, for
\begin{equation*}\int_{\mathbb{R}}{\rm e}^{x}\, \mathbb{P} \bigg\{ { \sup_{t\ge 0 } (W_1(t)- t)> x} \bigg \} \, \text{\rm d} x= 2,\end{equation*}
$a< \rho$
,
and for
\begin{align*} \int_{\mathbb{R}^2} \widetilde h(x,y) \exp\bigg\{x- \frac{y^2- 2 y(c_2 - c_1 \rho)}{2(1-\rho^2)}\bigg\}\, \text{\rm d} x \,\text{\rm d} y & = {2}\int_{\mathbb{R}} \exp\bigg\{- \frac{y^2- 2 y(c_2 - c_1 \rho)}{2(1-\rho^2)}\bigg\}\,\text{\rm d} y\\& = 2 \sqrt{2\pi (1- \rho^2)} \exp\bigg\{ \frac{ (c_2- \rho c_1)^2}{2(1- \rho^2)}\bigg\} , \end{align*}
$a=\rho$
,
where
\begin{align*} \int_{{\mathbb{R}\times (-\infty,0)}} \widetilde h(x,y)& \exp\bigg\{x- \frac{y^2- 2 y(c_2 - c_1 \rho)}{2(1-\rho^2)}\bigg\}\, \text{\rm d} x \,\text{\rm d} y \\& = {2}\int_{0}^\infty \exp\bigg\{- \frac{y^2- 2 y(c_1 \rho- c_2)}{2(1-\rho^2)}\bigg\}\, \text{\rm d} y\\& = 2\exp\bigg\{ \frac{ (c_2- \rho c_1)^2}{2(1- \rho^2)}\bigg\}\int_{0}^\infty \exp\bigg\{- \frac{(y- (c_1 \rho- c_2))^2}{2(1-\rho^2)}\bigg\}\, \text{\rm d} y \\& =2 \exp\bigg\{ \frac{ (c_2- \rho c_1)^2}{2(1- \rho^2)}\bigg\} \sqrt{2 \pi (1- \rho^2)} \Phi\bigg((c_1 \rho- c_2)/\sqrt{1- \rho^2}\bigg),\end{align*}
$\Phi$
is the standard normal distribution, hence the proof follows easily.


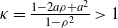


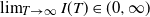

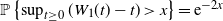


3.3. Proof of Theorem 2.2
We focus only on the case  $c_1,c_2\ge0$
, since other scenarios follow by similar arguments. Recalling that
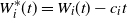 $W_i^*(t)= W_i(t)- c_it$
, and using that, for any
 $u>0$
and
 $x>0$
,
 \begin{multline*}\mathbb{P} \big\{ {u^2(1-\tau_{\rm sim}(u))> x \mid \tau_{\rm sim}(u)\le 1} \big \} \\=\frac{\mathbb{P} \left\{ {\text{there exists}\ {t\in \big[0,1-\frac{x}{u^2}\big]} \,:\, W_1^*(t) > u, W_2^*(t) > au} \right \}}{\mathbb{P} \left\{ {\text{there exists}\ {t\in [0,1]} \,:\, W_1^*(t) > u, W_2^*(t) > au} \right \}},\end{multline*}
in conjunction with Theorem 2.1, we are left with finding the asymptotics of
 \begin{eqnarray*}\mathbb{P} \left\{ {\text{there exists}\ {t\in \bigg[0,1-\frac{x}{u^2}\bigg]} \,:\, W_1^*(t) > u, W_2^*(t)> au} \right \}\end{eqnarray*}
as  $u\to\infty$
. By the self-similarity of
 $W_1, W_2$
we have, denoting
 $\bar x_u = 1- x/u^2$
,
 \begin{align*}\Pi(u,x) & \,:\!= \mathbb{P} \left\{ {\text{there exists}\ {t\in [0, \bar x_u ]} \,:\, W_1^*(t) > u, W_2^*(t) > au} \right \} \\ & =\mathbb{P} \big\{ {\text{there exists}\ {t\in [0,1]}\,{:}\,\sqrt{ \bar x_u } W_1(t)- c_1 t \bar x_u > u,\sqrt{\bar x_u } W_2(t)- c_2 t\bar x_u > au} \big \}.\end{align*}
Consequently, for all u, x positive,
 \begin{eqnarray}\Pi(u,x)\ge \psi\bigg(\frac{u}{\sqrt{\bar x_u }},\frac{au}{\sqrt{\bar x_u }}\bigg)\end{eqnarray}
and
 \begin{eqnarray}\Pi(u,x)\le \psi\bigg(\frac{u}{\sqrt{\bar x_u }}-\frac{c_1x}{u^2},\frac{au}{\sqrt{\bar x_u }}-\frac{c_2x}{u^2}\bigg)\!.\end{eqnarray}
Hence, the proof follows by a direct application of Theorem 2.1 to (10) and (11).
Acknowledgements
Partial support by SNSF Grant 200021-175752/1 is kindly acknowledged. K. D. was partially supported by NCN Grant No. 2015/17/B/ST1/01102 (2016–2019). We are very grateful to both reviewers and the Associate Editor for several important suggestions which improved our manuscript significantly. The project is financed by the Ministry of Science and Higher Education in Poland under the programme ‘Regional Initiative of Excellence’ 2019–2022, project number 015/RID/2018/19, total funding amount 10 721 040,00 PLN.



